


Devenir client
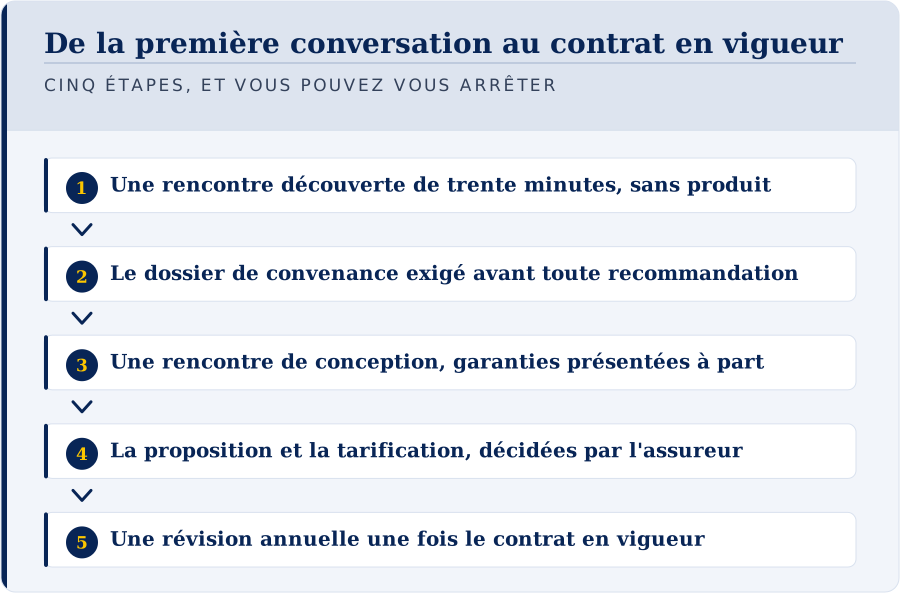
Cinq étapes: une rencontre découverte de trente minutes, un dossier de convenance, une rencontre de conception, une proposition sur laquelle l'assureur décide, et un service annuel par la suite. Vous pouvez vous arrêter à chacune d'elles, et à trois d'entre elles, s'arrêter est un dénouement courant et juste. Rien n'est facturé à aucune étape, parce que le cabinet est rémunéré par une commission versée par l'assureur si un contrat est émis, ce qui est divulgué ici plutôt qu'enfoui.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
La plupart des gens rencontrent cette démarche une étape à la fois et n'en voient jamais la forme d'ensemble. La voici en entier, y compris les parties où la réponse est non. Avant tout, vérifiez si vous êtes prêt.
Bienvenue. Avant de nous écrire ou de réserver, prenez deux minutes pour cette vérification.
Êtes-vous prêt à devenir client? Vérifiez d'abord par vous-même.
Cette approche se bâtit avec votre propre argent, année après année. La chose la plus bienveillante que nous puissions faire est de vous laisser voir, avant de communiquer avec nous, si le moment est le bon. Lisez chaque ligne et répondez-y honnêtement pour vous-même. Personne d'autre ne voit vos réponses.
On ne finance pas demain avec l'argent qu'on n'épargne pas aujourd'hui.
Votre argent
- Vous épargnez aujourd'hui. Un montant régulier est mis de côté la plupart des mois, et vous détenez une épargne à part qui peut aider à financer un contrat sereinement, pendant des années, sans que cela pèse sur le ménage.
- Vous avez d'abord un coussin. Un fonds d'urgence de quelques mois de dépenses est déjà en place, distinct de l'argent que vous verseriez dans un contrat.
- Vous ne traînez pas de dette coûteuse d'un mois à l'autre. Les soldes de cartes de crédit et les dettes semblables passent d'abord. Les rembourser est habituellement la première étape la plus judicieuse.
- Vous pourriez continuer à payer lors d'une année ordinaire. Le montant auquel vous pensez convient à une année normale, pas seulement à une bonne année, et résisterait à une période plus lente.
Vous et l'assureur
- Vous résidez actuellement au Canada. Les contrats de ce type sont émis aux personnes qui y vivent.
- Votre dossier est net: aucun casier judiciaire et un permis de conduire valide. Les assureurs examinent attentivement l'un et l'autre.
- Vous avez un besoin durable d'assurance vie. Quelqu'un dépend de votre revenu, ou votre succession ou votre entreprise aura besoin de la protection. C'est l'assureur qui décide selon votre santé, pas nous, et il vous demandera de répondre entièrement à ses questions.
Votre compréhension
- Vous avez fait la lecture. Le guide, cette page et les pages ci-dessous.
- Vous pensez en décennies. Vous savez que les premières années coûtent plus qu'elles ne bâtissent, qu'il s'agit d'assurance vie et non d'un placement, et qu'une avance de l'assureur porte intérêt.
Comment lire vos réponses. Toutes les lignes sont vraies: vous êtes prêt, et nous serons heureux d'avoir de vos nouvelles. Une ou deux lignes sont « pas encore »: commencez par elles, et revenez lorsqu'elles seront vraies. Vous hésitez sur une ligne: vous pouvez tout de même réserver, et nommez cette ligne dans votre message, pour que les trente minutes y soient consacrées.
Pas encore rendu là? C'est un bon point de départ, et non une porte fermée. Chacune de ces conditions est à votre portée. Mettez un montant fixe de côté chaque mois, constituez un coussin d'épargne, lisez, puis revenez. La conversation vous attendra, et elle vaudra bien davantage lorsque vous arriverez prêt.
À lire avant de réserver: le guide de référence sur le concept, Les huit règles de l'Infinite Banking, les coûts réels et les risques et les modes de défaillance.
Première étape: La rencontre découverte
Trente minutes, en ligne, sans produits. Vous décrivez votre situation et vous obtenez des réponses en langage clair. Si cela ne vous convient pas, on vous le dit pendant cette rencontre plutôt que de vous envoyer une proposition.
Rien n'est préparé d'avance. Aucune illustration n'est produite, parce qu'un document qui projette des valeurs sur des décennies, rédigé avant que quiconque sache à quoi l'argent est destiné, répond à une question que personne n'a posée et tend à devenir la conversation au lieu de l'éclairer.
Les quatre choses qui s'établissent ici sont ce à quoi l'argent est destiné, si les liquidités sont durables dans une année normale plutôt que dans une bonne année, si le plan survit à une invalidité ou à une perte d'emploi, et si tout cela vous convient. Souvent, la réponse est non. Une personne sans réserve d'urgence, ou qui porte une dette de consommation coûteuse, ou sans revenu excédentaire stable, est habituellement mieux servie en réglant ces questions d'abord, et on le lui dit.
Deuxième étape: Votre ADN financier
Le seul travail qui vous est demandé: le dossier de convenance qu'un conseiller titulaire d'un permis doit remplir avant de recommander quoi que ce soit. Ce n'est pas un formulaire de vente, et vous décidez de ce que vous partagez.
Il s'agit d'une obligation réglementaire plutôt que d'une préférence de la maison. Un conseiller qui recommande un produit d'assurance sans avoir établi vos besoins, votre situation financière et votre tolérance à un engagement de longue durée n'a pas satisfait à la norme qu'exige le permis. Cette obligation existe pour vous protéger contre la vente d'un produit qui ne vous convient pas, ce qui est le problème le plus courant dans ce domaine.
Vous pouvez refuser de répondre à quoi que ce soit. Ce qui s'ensuit, c'est que certaines options ne peuvent alors pas être recommandées, parce qu'une recommandation faite sans les faits qui la fondent n'est pas une recommandation.
Troisième étape: La rencontre de conception
Plus d'une avenue, expliquée en langage clair, avec ce que le contrat garantit présenté séparément de ce qu'il ne garantit pas. Décider de ne pas donner suite est une réponse complète.
Cette séparation compte plus que tout le reste de cette page. Un contrat d'assurance vie entière avec participation comporte des valeurs garanties fixées à l'émission, et il peut aussi recevoir des participations, qui sont déclarées annuellement à la discrétion de l'assureur et ne sont jamais garanties. Toute illustration qui montre les deux doit indiquer laquelle est laquelle. Si l'on vous présente un jour un seul chiffre combiné, demandez la colonne des valeurs garanties seules.
Un contrat est conçu à l'émission pour un objectif, et l'essentiel de cette conception ne peut pas être refait par la suite. Un contrat bâti pour accumuler de la valeur rapidement n'a pas la même allure qu'un contrat bâti pour maximiser le capital-décès éventuel. C'est pourquoi l'objectif est établi à la première étape et non ici.
Quatrième étape: La proposition et la tarification
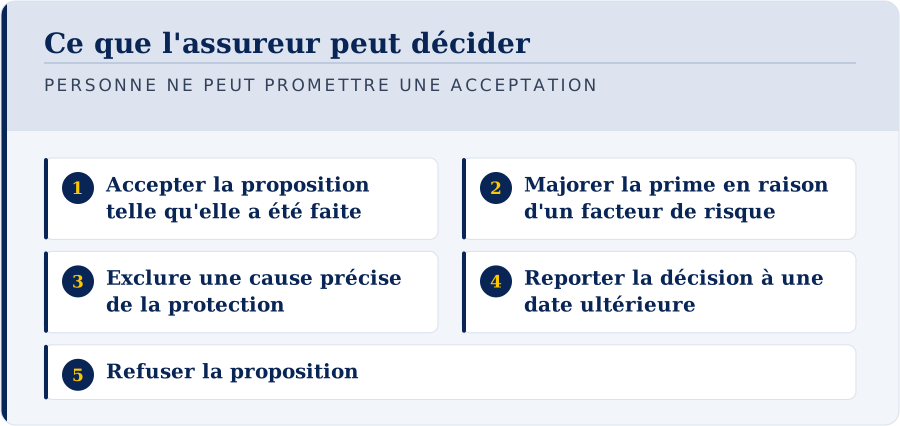
C'est l'assureur qui décide, non le conseiller. Une proposition peut être acceptée, acceptée moyennant une surprime, assortie d'une exclusion, reportée ou refusée. Personne ne peut vous promettre une acceptation avant la tarification.
La tarification comprend habituellement un questionnaire médical, parfois une visite paramédicale, et parfois une demande de dossiers auprès de votre médecin. Cela prend des semaines plutôt que des jours. Une surprime signifie que l'assureur émettra le contrat à une prime plus élevée en raison d'un facteur de santé ou professionnel. Une exclusion signifie qu'une cause précise n'est pas couverte. Un report signifie que l'assureur réexaminera le dossier plus tard.
Aucun de ces dénouements n'est inhabituel, et aucun n'appartient au conseiller, ni à décider ni à promettre. Quiconque vous dit que l'acceptation est certaine avant qu'un assureur ait tarifé le dossier vous dit une chose qu'il ne peut pas savoir.
L'ensemble du processus est exposé étape par étape dans la tarification en assurance vie, et ce que signifie chacune des trois issues autres que l'acceptation se trouve dans surprime, report ou refus. Un point mérite d'être retenu avant la rencontre: les réponses inscrites au formulaire peuvent être vérifiées des années plus tard, et c'est pourquoi une erreur à la proposition se corrige immédiatement plutôt que plus tard.
Prendre rendez-vousTrente minutes, en ligne, sans produit.
Cinquième étape: Une fois le contrat en vigueur
Le contrat est révisé avec vous chaque année, et le cabinet demeure joignable entre les révisions. Les avances sur contrat, leur remboursement, une modification du barème de participations, une maison, une entreprise, les études d'un enfant.
La révision annuelle existe parce que le contrat s'étend sur une longue durée alors que votre situation, elle, n'est pas figée. Une avance sur contrat est un droit contractuel, et c'est bel et bien un emprunt: elle porte intérêt et réduit le capital-décès tant qu'elle n'est pas remboursée. Une modification du barème de participations change ce que fait la partie non garantie du contrat, et c'est le moment de réexaminer le plan plutôt que le moment de s'inquiéter.
Combien de temps prend l'ensemble de la démarche
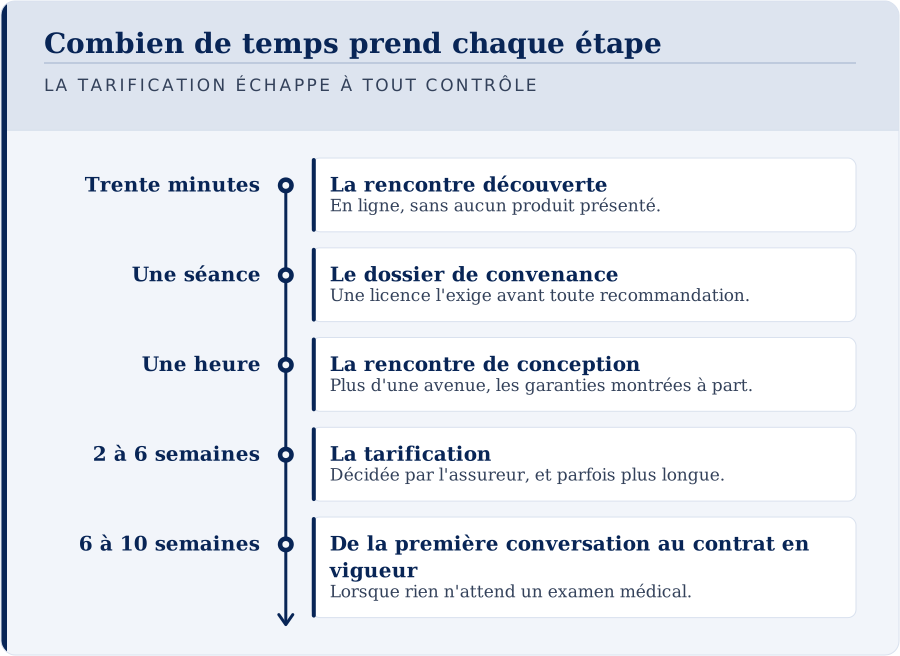
La rencontre découverte dure trente minutes. Le dossier de convenance se remplit habituellement en une seule séance. La rencontre de conception dure une heure ou à peu près, et il y a souvent un délai avant celle-ci, le temps que la conception soit préparée correctement.
La tarification est la partie longue, et celle que personne ne contrôle: de deux à six semaines est chose ordinaire, davantage si des dossiers sont demandés à un médecin. De la première conversation jusqu'à un contrat en vigueur, de six à dix semaines est une attente raisonnable, et quiconque promet nettement plus vite décrit la paperasse plutôt que la tarification.
Il n'y a aucun avantage à se presser. Un contrat conçu à la hâte est conçu une seule fois, puis vécu pendant des décennies.
Où cela peut s'arrêter, et ce que cela coûte
Vous pouvez vous arrêter à n'importe quelle étape. Aux étapes un, trois et quatre, s'arrêter est un dénouement courant et non un échec de la démarche.
Rien n'est facturé à aucune étape. Le cabinet est rémunéré par une commission versée par l'assureur si un contrat est émis, fortement pondérée vers les premières années. C'est un conflit d'intérêts, il est divulgué ici plutôt qu'à la fin, et c'est la raison pour laquelle le dossier de convenance de la deuxième étape n'est pas facultatif.
Rien sur cette page ne constitue un conseil personnalisé en matière financière, d'assurance, fiscale ou juridique, et sa lecture ne crée aucune relation professionnelle.
Ce que le cabinet vous demande, et à quel moment
À la rencontre découverte: rien. Aucun document, aucun chiffre, aucun relevé. Trente minutes de conversation, et vous pouvez y mettre fin sans avoir fourni quoi que ce soit.
Avant une rencontre de conception: le dossier de convenance. Un conseiller titulaire d'un permis ne peut rien recommander sans ce dossier, et c'est le seul travail qui vous est demandé dans toute la démarche. Le revenu, les obligations, ce qui est déjà en place, ce que vous cherchez à accomplir, et sur quel horizon. Vous décidez de ce que vous partagez, et un refus de répondre à une question est une réponse que le dossier peut consigner.
À la proposition: ce que l'assureur demande, non ce que le conseiller demande. Les antécédents médicaux, et parfois un rendez-vous paramédical organisé aux frais de l'assureur. C'est l'assureur qui établit cette liste, et elle varie selon le montant de la couverture et votre âge.
Une fois le contrat en vigueur: une heure par année. La révision annuelle est le moment où une modification du barème de participations, un changement dans votre situation ou une question au sujet d'une avance est traitée pendant qu'elle est encore petite.
Ce qui se passe si vous vous arrêtez
Avant la signature d'une proposition, rien ne se passe. Aucun dossier n'est ouvert, aucuns frais ne sont facturés, et rien n'est déclaré nulle part. La plupart des premières conversations se terminent ici, et c'est le dénouement normal plutôt qu'un échec de la démarche.
Une fois le contrat émis, le contrat est le vôtre. Il peut être racheté, et un rachat hâtif peut rendre moins que ce qui a été versé, ce qui est la façon la plus coûteuse de découvrir qu'un contrat a été mis en place pour la mauvaise raison. C'est pourquoi le travail de convenance a lieu avant la proposition plutôt qu'après.
Un contrat que vous ne pouvez pas financer est pire que pas de contrat. Si la prime dépend d'un revenu qui n'est pas durable, la réponse honnête à la rencontre de conception est un contrat plus petit, ou aucun contrat, et elle est donnée à cette rencontre plutôt que découverte trois ans plus tard.
Il reste une chose à dire au sujet de l'arrêt, et c'est la partie que les gens ont le plus de mal à croire tant qu'ils ne l'ont pas constatée. Personne au cabinet n'est rémunéré pour dissuader un ménage d'une décision qu'il a déjà prise. La commission sur une police qui tombe en déchéance la quatrième année est en grande partie récupérée par l'assureur, de sorte qu'un contrat vendu à quelqu'un qui ne peut pas le soutenir vaut moins que pas de contrat du tout, pour cette personne comme pour le cabinet. Les incitatifs pointent dans la même direction que le conseil, ce qui n'est pas vrai partout et mérite d'être vérifié où que vous soyez.
Un dernier mot sur la forme même de la relation. Le travail ne s'arrête pas à l'émission et il n'est pas censé s'y arrêter: la revue annuelle est le moment où un contrat demeure aligné sur un ménage qui, lui, ne cesse de changer. Les revenus évoluent, des enfants arrivent, des entreprises se vendent, des mariages se terminent et commencent. Un contrat conçu autour d'un ensemble de faits et jamais revu versera tout de même son capital-décès, mais il ne fera plus les autres choses pour lesquelles il avait été mis en place.
Si vous détenez déjà un contrat ailleurs
Un ménage qui possède déjà un contrat ne part pas de zéro, et la première question posée à la rencontre découverte porte habituellement sur le point de savoir si la protection existante convient toujours plutôt que sur l'à-propos de la remplacer. Remplacer un contrat en vigueur remet le compteur à zéro pour la période pendant laquelle les frais d'acquisition sont récupérés, et un contrat racheté à l'intérieur de cette période peut rendre moins que ce qui y a été versé. Ce coût doit être mis en balance avec ce que le remplacement est censé corriger, et le mettre honnêtement en balance suppose de lire d'abord le contrat existant plutôt que de partir d'une nouvelle proposition.
Il existe des cas où le remplacement est la bonne réponse: un contrat qui ne correspond plus à l'objectif pour lequel il avait été souscrit, une conception qui a dérivé de ce qui était prévu, ou un ménage dont la situation a suffisamment changé pour que le montant de protection d'origine n'ait plus de sens. Il existe aussi des cas où la meilleure réponse consiste à laisser le contrat existant exactement tel quel et à construire autour de lui, en ajoutant de la protection plutôt qu'en remplaçant ce qui fonctionne déjà. Aucune des deux réponses n'est présumée d'avance. Le dossier de convenance de l'étape deux est rempli avec le contrat existant en main, et non à sa place, de sorte que la comparaison se fait sur les chiffres réels de votre propre dossier plutôt que sur un argument général opposant une approche à une autre.
Quoi apporter, et ce qui n'a pas à vous inquiéter
Rien n'a besoin d'être préparé avant la rencontre découverte, mais un ménage qui détient déjà une police tire davantage de cette première conversation en apportant le relevé annuel le plus récent et, là où elle existe encore, l'illustration produite au moment de l'émission du contrat. Ni l'une ni l'autre n'est exigée, et leur absence ne retarde rien: une demande adressée à l'assureur pour une illustration en vigueur prend une demande écrite et quelques semaines, et ce cabinet peut faire cette demande en votre nom une fois que vous êtes client. Ce qui compte le plus à la première rencontre n'est pas la paperasse mais une description simple de ce à quoi sert l'argent et sur quelle période, puisque chaque étape qui suit se construit sur cette réponse plutôt que sur un document.
Ce qu'une première rencontre ne fait pas
Elle ne chiffre rien, car une conception dépend de l'âge, de la santé, des liquidités et de la finalité du contrat, et rien de tout cela ne se règle en une demi-heure.
Elle ne vous engage pas à une deuxième rencontre. La plupart des premières conversations se terminent par des lectures plutôt que par une proposition, et un bon nombre se terminent par la réponse que ce n'est pas, en ce moment, le bon usage de votre argent.
Elle ne remplace ni votre comptable ni votre avocat ou notaire. Lorsqu'une question leur revient, la rencontre le dit et s'arrête, ce qui est la réponse honnête la plus courte possible et celle à laquelle cette pratique est tenue.
Questions fréquentes
Comment savoir si je suis prêt à devenir client?
Pourquoi choisir ce cabinet?
Qu'est-ce que le cabinet attend de moi, et à quel moment?
Y a-t-il des frais à l'une ou l'autre des étapes?
Combien de temps prend l'ensemble de la démarche?
Qu'est-ce que le dossier de convenance, et suis-je obligé de le remplir?
L'assureur peut-il refuser ma proposition?
Puis-je changer d'idée en cours de route?
Que se passe-t-il si je ne peux plus payer la prime?
Prendre rendez-vous Le guide, environ quatre-vingts pages, vous est envoyé en PDF sans frais avant la rencontre.