


Assurance et capital pour les propriétaires d'entreprise canadiens
Pour une société, les questions d'assurance tiennent d'abord à la structure. L'entité titulaire de la police, celle qui paie chaque prime et celle qui touche le produit décident de l'impôt à chaque étape: des primes réglées en dollars de la société, la règle du revenu passif sur le surplus conservé, le compte de dividendes en capital après un décès, puis une seconde étape imposable avant que l'argent parvienne à un actionnaire. Fixez ces choix par écrit avec votre comptable et votre avocat ou notaire avant toute proposition.
L'assurance vie détenue par une société est une police qu'une société canadienne détient et paie sur la vie d'un actionnaire ou d'une personne clé. Lorsque la société en est aussi la bénéficiaire, le capital-décès est versé à l'entreprise, et non à une famille. Ce seul changement de titulaire déplace toute l'analyse: le taux d'imposition déjà payé sur les dollars de prime, la façon dont les autres économies de l'entreprise sont imposées, ce que la société peut verser après un décès, et qui contrôle le contrat pendant que tout le monde est vivant.
La police est d'abord de l'assurance. Un contrat d'assurance vie entière avec participation n'est ni un compte d'épargne ni un placement, même lorsqu'une société le détient. Ses valeurs garanties sont écrites dans le contrat. Ses participations ne sont pas garanties: l'assureur les fixe chaque année, selon ses résultats, et elles peuvent baisser. Dans les premières années, la valeur de rachat est généralement inférieure aux primes versées, et le tableau du contrat lui-même montre de combien. Le fonctionnement du contrat se trouve dans fonctionnement de la police, le traitement au décès dans planification successorale, et les arguments les plus solides contre toute l'idée dans objections et risques.
Qu'est-ce qui change lorsqu'une société détient la police?
Quatre éléments changent, et chacun modifie les chiffres.
- Les dollars de prime. Une prime personnelle se paie avec de l'argent déjà imposé entre vos mains. Une prime payée par la société se paie avec de l'argent imposé au taux des sociétés, plus bas sur le revenu d'entreprise exploitée activement qui donne droit à la déduction pour petite entreprise.
- L'imposition des autres économies de l'entreprise. Le revenu de placement gagné dans une société privée est imposé à des taux plus élevés et, au-delà d'un seuil, il réduit le plafond fédéral des affaires. La croissance dans une police exonérée est traitée autrement tant qu'elle reste dans la police.
- Ce qui arrive au décès. Une société privée qui reçoit un capital-décès peut ajouter le produit, moins le coût de base rajusté (CBR) de la police, à son compte de dividendes en capital, puis verser ce montant à ses actionnaires au moyen d'un choix.
- Qui détient, qui paie et qui reçoit. Pour un particulier, la réponse est simple. Dans un groupe de sociétés, elle ne l'est pas, et le résultat fiscal en dépend.
Le premier point est une comparaison de financement, pas une économie prouvée. L'argent qui reste dans la société devra en sortir un jour, sous forme de salaire, de dividende ou, après un décès, de dividende en capital, et chaque voie comporte son propre impôt. Une comparaison honnête suit tout le trajet, y compris le coût de l'assurance et ce que les mêmes dollars auraient pu faire ailleurs. Votre comptable la fait avec les taux de votre province et les chiffres réels de votre entreprise, et non avec un exemple général.
Quelle entité devrait détenir le contrat (vous, votre société d'exploitation ou une société de gestion) n'a pas de réponse générale. Les facteurs sont présentés un à un, sans recommander de structure, dans détention personnelle ou par la société du contrat, et les règles fiscales des sociétés sont détaillées dans l'assurance vie détenue par une société. Une mise en garde: le compte de dividendes en capital est une règle canadienne. Ne planifiez donc pas une police canadienne à partir de documents écrits pour des lecteurs américains.
Qui détient la police, qui la paie et qui reçoit l'argent?
Quatre rôles figurent dans chaque dossier de société. Mettez-les par écrit avant de signer quoi que ce soit.
| Rôle | Qui peut l'occuper | Ce que le rôle détermine |
|---|---|---|
| Titulaire (le propriétaire du contrat) | Vous, votre société d'exploitation ou une société de gestion | Qui peut demander une avance sur contrat, changer le bénéficiaire ou racheter le contrat |
| Assuré | Vous, un associé ou un employé clé | Le décès qui déclenche le capital-décès; la personne consent lorsqu'une autre personne ou société est titulaire |
| Payeur des primes | Le titulaire, ou une autre personne ou société | Si une question d'avantage à l'actionnaire se pose |
| Bénéficiaire | Le titulaire, une autre société, un membre de la famille ou une succession | Qui reçoit le capital-décès, et si un crédit au compte de dividendes en capital peut naître |
Prenons une société qui paie la prime d'une police dont l'actionnaire est titulaire, ou payable à sa famille. L'Agence du revenu du Canada (ARC) peut alors inclure un avantage dans le revenu de l'actionnaire en vertu du paragraphe 15(1) de la Loi de l'impôt sur le revenu. Sa page sur les avantages accordés aux actionnaires cite parmi ses exemples les primes d'assurance vie de l'actionnaire payées par la société, et la garantie que donne une société pour les prêts personnels de son actionnaire. Un écart entre titulaire, payeur et bénéficiaire est une raison de regarder de près, pas une preuve: l'ARC se demande qui a reçu quoi, à quel titre, et pour quelle valeur.
D'autres combinaisons, comme une société de gestion qui paie une police désignant la société d'exploitation, soulèvent d'autres questions et demandent un avis écrit de votre comptable. Un transfert de propriété après l'émission peut lui-même constituer une disposition au sens fiscal. Le titulaire, le payeur et le bénéficiaire se décident donc ensemble, par écrit, avec votre comptable et votre avocat ou notaire, avant la signature de la proposition. Revoyez-les chaque fois que la société est réorganisée ou fusionnée, ou qu'un actionnaire arrive ou part, car le contrat ne se met pas à jour tout seul. Voyez quand la société paie la prime et que l'actionnaire détient le contrat et la société de gestion et l'emplacement du contrat.
Une société doit aussi avoir un intérêt d'assurance dans la vie de l'assuré, ou obtenir le consentement écrit de cette personne. Au Québec, l'article 2418 du Code civil pose cette règle; les autres provinces fixent la leur dans leur loi sur les assurances.
À quoi sert une protection détenue par une société?
souvent la même personne, pas toujours
Trois rôles dans un même contrat
- 01Un même contratLes trois peuvent différer. Seul le titulaire le modifie, sous réserve d'un bénéficiaire irrévocable.
- 02Le titulairePossède le contrat et en détient les droits, sous réserve de toute cession.
- 03L'assuréLa personne dont la vie est couverte.
- 04Le bénéficiaireReçoit le capital-décès.
Nommez d'abord la tâche. C'est elle qui détermine le titulaire, le montant, la durée de la protection, et s'il faut vraiment de l'assurance permanente.
- Assurance de personne clé. La société assure une personne dont le décès nuirait à ses revenus, à son crédit ou à sa continuité; elle détient la police, la paie et en reçoit le capital-décès. Le montant découle de ce que la perturbation coûterait. L'assurance temporaire peut répondre à ce besoin; ce qu'une protection permanente laisse au bilan est expliqué dans l'assurance de personne clé et le capital qui reste.
- Financement d'une convention de rachat. Les actionnaires survivants ont besoin d'argent pour acheter les actions d'un associé décédé, et ce financement doit concorder avec la convention entre actionnaires.
- Liquidités pour la succession. Au décès, vos actions sont réputées avoir fait l'objet d'une disposition et, à moins qu'elles ne passent d'une façon qui reporte l'impôt, par exemple au conjoint, un impôt peut être dû, qu'il y ait ou non de l'argent pour le payer. La protection peut arriver au moment où la facture arrive.
- Protection d'un prêt. Un prêteur peut prendre une cession en garantie de la police (une hypothèque au Québec). La société en demeure titulaire; le prêteur est payé en premier à même la police, et son droit est levé lorsque le prêt est remboursé.
- Protection viagère conservée dans la société. Une police permanente détenue par la société accumule aussi une valeur de rachat qui n'est pas imposée chaque année tant que le contrat demeure exonéré au sens de l'article 306 du Règlement de l'impôt sur le revenu. Elle demeure de l'assurance, avec les coûts décrits plus loin.
L'assurance frais généraux, qui paie les dépenses fixes de l'entreprise pendant l'invalidité du propriétaire, est un contrat d'assurance invalidité distinct, et non une caractéristique de la police d'assurance vie. Informez-vous des dépenses couvertes, du délai de carence, de la durée des prestations et des exclusions.
Une règle vaut pour tous ces usages: n'achetez pas une police permanente pour financer un besoin de l'entreprise qui arrivera dans quelques années. Les premières valeurs de rachat sont généralement inférieures aux primes versées, et la prime devient une dépense fixe de plus, l'année même où vous pouvez le moins vous la permettre.
Comment fonctionne le compte de dividendes en capital après un décès?
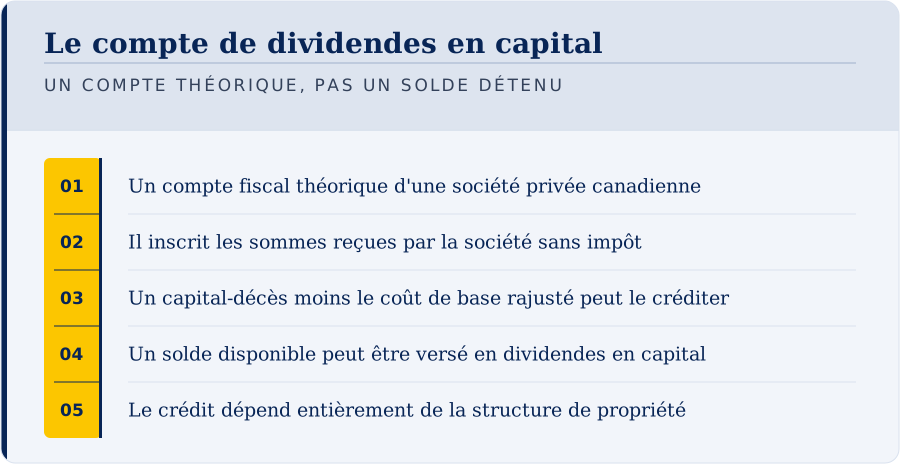
Le capital-décès qu'une société reçoit à titre de bénéficiaire n'est pas imposé comme revenu de la société. Pour une société privée, le produit reçu en raison du décès s'ajoute à son compte de dividendes en capital, moins le coût de base rajusté de la police immédiatement avant le décès. La règle se trouve à l'alinéa d) de cette définition, au paragraphe 89(1) de la Loi de l'impôt sur le revenu. Le compte ne contient pas d'argent. C'est un registre fiscal de ce que la société peut verser en dividendes en capital. Le glossaire en donne la définition courte.
- Le crédit est net du coût de base rajusté. Le CBR change au fil de la vie du contrat, de sorte que le crédit n'est pas une part fixe du capital-décès. Une avance sur contrat consentie par l'assureur et impayée au décès réduit aussi la somme reçue.
- Le versement exige un choix. La société produit le formulaire T2054 de l'ARC en vertu du paragraphe 83(2), au plus tard le jour où le dividende devient payable ou, s'il est antérieur, le jour où il est versé pour la première fois; une société québécoise produit aussi le formulaire CO-502 de Revenu Québec. Un choix tardif peut encore être fait, moyennant une pénalité. Choisir un montant supérieur au solde est l'erreur coûteuse: l'excédent est imposé aux trois cinquièmes en vertu du paragraphe 184(2), sauf si la société, avec l'accord de ses actionnaires, choisit à temps de le traiter comme un dividende imposable distinct.
- Qui le reçoit compte. Un actionnaire qui réside au Canada reçoit sans impôt sur le revenu un dividende en capital validement choisi. Un actionnaire qui vit hors du Canada paie généralement une retenue d'impôt canadienne.
Les gains en capital, les pertes en capital et les dividendes en capital déjà versés font varier le même solde. Le comptable de la société le calcule donc avant de déclarer tout dividende.
Exemple illustratif. Supposons qu'une société privée détient une police sur votre vie et en est la bénéficiaire. À votre décès, elle reçoit 1 000 000 $. L'assureur indique un coût de base rajusté de 120 000 $ immédiatement avant le décès, et aucune avance sur contrat n'est impayée. Le crédit est de 1 000 000 $ moins 120 000 $, soit 880 000 $. Les 120 000 $ restants demeurent dans la société comme surplus ordinaire. Ces chiffres sont des hypothèses, choisies pour le calcul seulement.
La référence complète se trouve dans le compte de dividendes en capital, et le choix après un décès, étape par étape, dans verser un dividende en capital après un décès.
Comment l'argent qui reste dans la société est-il imposé?
Le revenu d'entreprise exploitée activement est imposé à un faible taux jusqu'au plafond des affaires, que le Guide T2 de l'ARC fixe à 500 000 $ pour une société qui n'est associée à aucune autre. Une fois le bénéfice conservé placé, le revenu qu'il rapporte est imposé à des taux plus élevés, dont une partie peut être remboursée lorsque la société verse plus tard un dividende imposable.
La règle fédérale sur le revenu passif. La règle se trouve à l'alinéa 125(5.1)b) de la Loi de l'impôt sur le revenu. Le plafond fédéral des affaires diminue lorsque le revenu de placement total ajusté de la société et des sociétés qui lui sont associées dépasse 50 000 $. Le revenu compté est celui de leurs années d'imposition terminées au cours de l'année civile précédente. Pour une société qui dispose du plafond complet de 500 000 $, chaque dollar au-delà de 50 000 $ retranche 5 $ du plafond, qui tombe à zéro à 150 000 $.
Exemple illustratif. Une société qui dispose du plafond complet et n'a aucune société associée a gagné 90 000 $ de revenu de placement total ajusté pendant son année d'imposition terminée au cours de l'année civile précédente. La réduction est de 5 fois (90 000 $ moins 50 000 $), soit 200 000 $. Son plafond fédéral des affaires pour cette année est donc de 300 000 $.
Les provinces décident pour elles-mêmes. L'ARC indique que le plafond des affaires des petites entreprises de l'Ontario ne fait pas l'objet de la réduction fédérale liée au revenu passif. Le Québec applique sa propre déduction pour petite entreprise par l'entremise de Revenu Québec, dont la note du 4 mai 2026 confirme que la réduction fondée sur les heures rémunérées des employés demeure en place. Les autres provinces fixent leurs propres règles.
La place d'une police. Selon notre lecture, la croissance dans une police exonérée qui n'est pas incluse dans le revenu de la société pour une année n'augmente pas son revenu de placement total ajusté pour cette année-là. Tout change lorsque l'argent sort. Un rachat, ou une avance sur contrat supérieure au coût de base rajusté, crée un revenu pour la société en vertu du paragraphe 148(1); un retrait partiel se mesure contre une part proportionnelle du coût de base en vertu du paragraphe 148(4). Les sommes tirées d'une police qui sont incluses dans le revenu comptent dans cette mesure. Une police est une réponse étroite à un problème étroit.
Trois réponses courantes, chacune avec un coût que votre comptable devrait chiffrer:
- Verser davantage à titre personnel et placer hors de la société, en acceptant l'impôt personnel tout de suite.
- Transférer le surplus à une société de gestion, ce qui ne règle pas à lui seul cette règle, puisque les sociétés associées sont comptées ensemble.
- Détenir des actifs dont la croissance n'est pas un revenu de placement de l'année, ce qui est le fondement technique de la proposition d'assurance exonérée détenue par la société.
Le mécanisme complet, sans qu'aucun produit soit présenté comme la réponse, se trouve dans les bénéfices non répartis et la règle du revenu passif, et les endroits où une réserve peut se trouver sont comparés, sans gagnant, dans la réserve de la société.
Comment une société tire-t-elle de l'argent de sa police, et qui le prête?
un compte théorique, pas un solde détenu
Le compte de dividendes en capital
- 01Un compte fiscal théorique d'une société privée canadienne
- 02Il inscrit les sommes reçues par la société sans impôt
- 03Un capital-décès moins le coût de base rajusté peut le créditer
- 04Un solde disponible peut être versé en dividendes en capital
- 05Le crédit dépend entièrement de la structure de propriété
Emprunter sur une police de société peut désigner deux prêts bien différents.
Une avance sur contrat. La société, à titre de titulaire, demande une avance à l'assureur. L'assureur prête ses propres fonds, jusqu'à une valeur d'avance que fixe le contrat, garantie par la valeur de rachat de la police. La société doit cette somme à l'assureur, et les intérêts sont exigés par l'assureur et payés à l'assureur, au taux qu'il fixe et qu'il peut modifier. Selon le contrat, les intérêts impayés peuvent s'ajouter à l'avance.
Un prêt d'un autre prêteur. La société emprunte auprès d'un prêteur externe et remet la police en garantie par une cession en garantie (une hypothèque au Québec), que l'assureur inscrit à son dossier. Le prêteur décide s'il prête et reçoit les intérêts. La société doit la somme au prêteur, demeure titulaire de la police et obtient la mainlevée du prêteur au remboursement.
| Point | Avance sur contrat | Prêt d'un autre prêteur garanti par la police |
|---|---|---|
| Qui prête | L'assureur | Un prêteur externe |
| Qui doit | La société, à l'assureur | La société, au prêteur |
| Qui reçoit les intérêts | L'assureur | Le prêteur |
| Qui décide | Le contrat fixe la valeur d'avance; l'assureur fixe le taux | La décision de crédit du prêteur et la convention de prêt |
| Impôt au moment de l'obtenir | Une disposition au sens du paragraphe 148(9); un revenu seulement au-delà du coût de base rajusté | La cession elle-même n'est pas une disposition |
| Au décès | Le solde est déduit du capital-décès | Le prêteur est payé en premier en vertu de la cession |
| En cas de non-paiement | Le contrat peut prendre fin, avec un impôt possible | Le prêteur exerce sa garantie |
Seule la partie d'une avance sur contrat qui dépasse le coût de base rajusté immédiatement avant l'avance constitue un revenu pour la société, et l'avance réduit ce coût de base. Le remboursement le rétablit et peut donner droit à une déduction en vertu de l'alinéa 60s), limitée aux sommes déjà incluses dans le revenu. Si le contrat prend fin alors qu'une avance est impayée, le produit aux fins de l'impôt est la valeur de rachat moins les avances dues: le petit chèque final ne détermine donc pas l'impôt. Avant tout rachat, demandez par écrit à l'assureur le produit de disposition, le règlement de l'avance, le coût de base rajusté et le feuillet fiscal qu'il prévoit émettre.
Les intérêts ne peuvent être déductibles en vertu de l'alinéa 20(1)c) que si la société utilise l'argent pour tirer un revenu d'une entreprise ou d'un bien, et cet alinéa exclut l'argent emprunté pour acquérir une police d'assurance vie. Pour une avance sur contrat, les intérêts ne comptent que dans la mesure où l'assureur les atteste sur le formulaire T2210 de l'ARC. Les primes, elles, ne sont généralement pas déductibles; une déduction limitée peut exister en vertu de l'alinéa 20(1)e.2) lorsqu'une police est cédée en garantie d'un prêt d'entreprise, à des conditions que votre comptable vérifie.
L'avance est consentie à la société, pas à vous. Faire passer l'argent de la société entre vos mains est une deuxième opération, par salaire, par dividende ou par le remboursement d'un prêt de l'actionnaire, chacune avec son propre impôt. Voyez le prêt à l'actionnaire et l'avance sur contrat, le fonctionnement d'une avance sur contrat et le plan de financement immédiat. L'approche de financement connue sous le nom de The Infinite Banking Concept®, que R. Nelson Nash a décrite, a son propre pilier, y compris les points où ses arguments sont les plus faibles.
Que coûte une police de société, et qu'est-ce qui est garanti?
Une prime d'assurance vie entière avec participation est un engagement de longue durée. Une partie de chaque prime paie l'assurance et les frais de l'assureur, et une partie bâtit la valeur de rachat garantie. Les valeurs garanties du contrat sont les seuls chiffres que l'assureur promet. L'assurance supplémentaire libérée (ASL) achetée avec les participations ajoute de la protection et de la valeur de rachat, mais seulement une fois la participation réellement versée. Demandez ces documents par écrit avant que la société présente sa proposition:
- Une illustration avec des colonnes distinctes pour les valeurs garanties et pour le barème de participations actuel, plus une colonne à un barème plus bas.
- La projection, année par année, du coût de base rajusté établie par l'assureur.
- La valeur de rachat aux années 1, 5 et 10, comparée aux primes versées à ces dates.
- La clause d'avance: comment la valeur d'avance et le taux d'intérêt sont fixés et modifiés, et ce qui arrive lorsque l'avance approche de la valeur de rachat.
- Les options si la société manque une prime, et l'effet de chacune sur la protection.
- Le mode de rémunération du représentant: la commission versée par l'assureur, et si elle diffère entre la prime de base et un dépôt additionnel.
La prime que la société peut porter est un test, pas un chiffre, et il est expliqué dans financer les primes à même les flux de trésorerie. Faites-le avec la pire année de l'entreprise, pas avec une année moyenne. Les garanties sont la promesse de l'assureur: elles reposent donc sur sa solvabilité. Un assureur constitué sous le régime fédéral est surveillé par le Bureau du surintendant des institutions financières; un assureur constitué dans une province est surveillé par cette province, par l'Autorité des marchés financiers (AMF) au Québec. Tout assureur vie autorisé au Canada doit être membre d'Assuris. Assuris protège le titulaire d'une police d'assurance vie entière jusqu'à 1 000 000 $ ou 90 % du capital-décès promis, selon le plus élevé des deux, et jusqu'à 100 000 $ ou 90 % de la valeur de rachat promise, selon le plus élevé des deux, calculés sur les valeurs nettes après les avances sur contrat.
À qui cela convient-il, et à qui cela ne convient-il pas?
Une protection permanente détenue par la société mérite un examen attentif lorsque quatre conditions sont réunies. Il existe un besoin durable de capital-décès. Il y a un surplus qui dépasse ce que l'entreprise exige pour ses activités et ses réserves. L'horizon est assez long pour traverser les premières années. Et votre comptable et votre avocat ou notaire ont examiné la structure avant la signature.
Elle ne convient pas au propriétaire dont la sortie est à quelques années, dont les flux de trésorerie varient sans réserve pour les absorber, qui porte des dettes coûteuses, ou qui n'a aucun besoin durable de protection. Pour ce propriétaire, non est la réponse utile.
L'argument le plus honnête contre elle tient en peu de mots. Une police avec participation engage la société pendant des années de primes. Elle rend moins que ce qui a été versé en cas de rachat hâtif, et elle dépend de participations que l'assureur ne garantit pas. Elle peut peser sur les critères d'admissibilité des actions à l'exonération des gains en capital, et elle peut créer un revenu imposable lorsque de l'argent en sort du vivant de l'assuré. Son avantage fiscal le plus net arrive au décès.
| Besoin | Options à comparer | Ce que la comparaison doit montrer |
|---|---|---|
| Protection pour une période fixe | Assurance temporaire et assurance permanente | La temporaire n'a pas de valeur de rachat et prend fin; comparez des soumissions équivalentes |
| Argent dont l'entreprise pourrait avoir besoin bientôt | Une réserve de la société gardée liquide | L'accès immédiat; son revenu est imposé chaque année et compte dans le revenu passif |
| Dettes coûteuses | Les rembourser | Une économie égale aux intérêts évités; aucun capital-décès |
| Votre épargne-retraite personnelle | Les régimes enregistrés, comme le REER ou le CELI | Ils remplissent d'autres fonctions; les questions à leur sujet relèvent d'un professionnel autorisé à les traiter |
| Un capital-décès durable avec valeur de rachat | L'assurance vie entière avec participation | Les valeurs garanties et non garanties séparées, les premières valeurs, l'impôt à la sortie |
Le comptable à qui l'on demande d'examiner une telle proposition trouvera une note préparée à son intention dans les comptables et la stratégie à approuver ou à refuser.
Salaire ou dividende: que bâtit chacun?
là où la structure déraille habituellement
L'assurance vie détenue par une société
- La société détient le contrat et paie la prime
- Les primes ne sont généralement pas déductibles
- Le financement par la société n'est pas, en soi, une économie d'impôt
- Un capital-décès reçu peut créditer le CDC
- La structure de propriété est là où cela échoue
- Les droits de cotisation au REER. L'ARC établit votre maximum déductible au titre des REER à partir de vos droits inutilisés reportés, plus 18 % du revenu gagné de l'année précédente jusqu'au plafond annuel, moins tout facteur d'équivalence. Sa page des plafonds fixe ce plafond à 33 810 $ pour 2026. Le salaire est un revenu gagné; le dividende ne l'est pas, de sorte qu'une année rémunérée uniquement par dividende ne crée aucun nouveau droit. Les droits déjà acquis et inutilisés se reportent.
- La rente publique. Le salaire bâtit des droits au Régime de rentes du Québec pour le travail effectué au Québec, et au Régime de pensions du Canada ailleurs. Le propriétaire-dirigeant finance en pratique les cotisations de l'employeur et celles de l'employé. Le dividende ne bâtit ni l'un ni l'autre.
- L'impôt de la société. Le salaire est déductible pour la société. Le dividende provient d'un revenu sur lequel la société a déjà payé l'impôt.
- L'intégration. La fiscalité canadienne est conçue pour que le revenu gagné par une société puis distribué supporte à peu près l'impôt qu'il aurait supporté entre vos mains. Le partage change surtout le moment de l'impôt, moins sa destination.
- L'assurance invalidité. Les assureurs ne comptent pas tous de la même façon le revenu reçu sous forme de dividende pour fixer la prestation d'invalidité que vous pouvez obtenir. Demandez les règles de revenu de l'assureur avant d'arrêter votre mode de rémunération.
La comparaison, sans classer l'un devant l'autre, se trouve dans salaire, dividende et le contrat, et la façon dont la retraite d'un propriétaire se construit, dans le plan de retraite du propriétaire d'entreprise.
Que faut-il pour que vos actions donnent droit à l'exonération des gains en capital?
L'exonération cumulative des gains en capital vise les actions admissibles de petite entreprise. Le Guide T4037, Gains en capital, de l'ARC pose trois critères. Au moment de la vente, l'action est une action d'une société exploitant une petite entreprise, ce qui dépend de l'usage de ses actifs. Tout au long des 24 mois précédents, plus de 50 % de la juste valeur marchande des actifs étaient utilisés principalement dans une entreprise exploitée activement au Canada, ou consistaient en certaines actions et dettes de sociétés rattachées. Et pendant ces 24 mois, personne d'autre que vous, une société de personnes dont vous étiez membre ou une personne liée n'a détenu l'action.
Une police détenue par la société fait partie de ce qu'elle possède et, comme les placements excédentaires, elle peut peser contre ces critères. La façon dont une police sur la vie d'un actionnaire est évaluée pour ces critères obéit à une règle propre de la Loi: demandez à votre comptable de faire le test avec la police incluse. La purification, qui consiste à sortir les actifs non admissibles, a son propre coût fiscal, et le recul de 24 mois oblige à la commencer bien avant l'arrivée d'un acheteur. Voyez vendre l'entreprise et le contrat et, pour les dentistes, la vente de la clinique.
Que devrait régler une convention entre actionnaires?
Une convention décide de ce qui arrive. L'assurance décide s'il y a de l'argent pour le faire, et les deux doivent concorder.
- Les événements. Le décès, le départ, l'invalidité et le désaccord, chacun avec son propre déclencheur.
- L'évaluation. Une formule convenue quand l'entreprise était jeune peut produire, dix ans plus tard, un chiffre que personne n'accepte.
- Qui achète, dans quel ordre et quand. Y compris ce qui arrive si l'acheteur ne peut pas payer.
- L'invalidité. Un associé vivant, incapable de travailler et toujours actionnaire soulève des questions qu'un décès ne soulève pas.
- Le financement. Un rachat sans financement mène à une vente forcée ou à un conflit; un financement sans convention donne de l'argent sans mécanisme pour s'en servir.
Revoyez la convention lorsque l'entreprise change: un nouvel actionnaire, un changement de valeur ou d'activité. Au Québec, faites vérifier par un avocat ou un notaire que ses termes s'accordent avec le droit québécois. Les deux structures classiques de financement, présentées à égalité, se trouvent dans financer une convention de rachat.
De quoi l'incorporation ne vous protège-t-elle pas?
la définition fait tout l'avenant
L'avenant d'exonération des primes
- 01Il maintient le contrat en vigueur sans versement de primes
- 02Il s'applique si l'assuré devient invalide
- 03La définition d'invalidité au contrat fait tout l'avenant
- 04Une définition par profession paie là où une autre ne paie pas
L'incorporation limite la responsabilité pour les obligations de l'entreprise. Elle ne couvre pas une caution personnelle que vous avez signée; tenez donc une liste de chaque garantie donnée: quoi, à qui et en contrepartie de quoi.
Les administrateurs peuvent être tenus personnellement responsables des retenues à la source non remises et de la TPS ou de la TVH. Dans certains cas, ils répondent aussi des salaires impayés. Des conditions s'appliquent, dont une défense de diligence raisonnable, et les lois provinciales, dont celles du Québec, ajoutent leurs propres règles. Un professionnel incorporé demeure personnellement responsable de ses propres actes professionnels.
Tenez des comptes séparés et un livre des procès-verbaux à jour, et ne mêlez pas l'argent personnel à celui de la société. Selon notre lecture, les tribunaux canadiens ne font abstraction d'une société que dans des circonstances restreintes, mais des registres mal tenus rendent difficile la preuve des opérations qui appartenaient à la société. Une police d'assurance responsabilité peut payer une défense et un jugement, dans les limites de ses montants et de ses exclusions. Voyez la protection des actifs et, lorsque la société elle-même est en difficulté, un contrat de société quand l'entreprise va mal.
Pourquoi la relève et la sortie prennent-elles des années?
Une sortie est une transaction: une vente, une liquidation ou un transfert à une date donnée. La relève est une transition, qui se mesure en années, pendant laquelle quelqu'un d'autre apprend à diriger l'entreprise pendant que vous êtes encore là pour répondre aux questions. Une entreprise qui ne peut pas fonctionner sans son fondateur vaut moins, et peut ne pas se vendre du tout.
Ce qui rend une entreprise transmissible la rend aussi vendable: des processus documentés, une équipe de direction, des relations clients qui appartiennent à l'entreprise, et des états financiers qui résistent à l'examen d'un acheteur. Chacun de ces éléments prend des années. Voyez le processus de planification de la relève et, pour le propriétaire qui compte vendre dans dix ans, une sortie dans dix ans. Une vente se fait à une date et à un prix qu'un acheteur contribue à fixer: bâtissez donc une deuxième source de capital de retraite qui n'en dépend pas.
En quoi les professions et les métiers changent-ils le portrait?
Le professionnel incorporé rencontre tout cela avec des traits qui lui sont propres: un revenu qui varie au fil de la carrière, une clientèle qui peut ou non se vendre, et, dans certaines professions, des règles sur qui peut détenir des actions. Les métiers rencontrent les mêmes règles par les cycles d'équipement, les flux de trésorerie saisonniers et les contrats qui prennent fin.
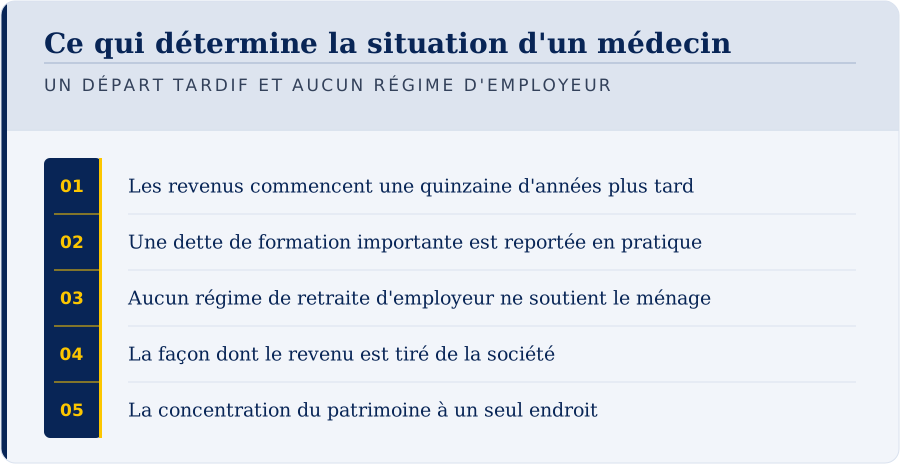
- Médecins et dentistes. Les médecins incorporés et les bénéfices non répartis; pour les dentistes, des dettes d'études et de l'achat d'une clinique jusqu'à la société professionnelle et à l'invalidité et le plan de capital.
- Autres cabinets. Les vétérinaires, les pharmaciens propriétaires, les petits cabinets d'avocats, les professionnels de la conception et l'achat de parts d'un cabinet.
- Revenus irréguliers. Les consultants informatiques, les courtiers immobiliers et l'aménagement paysager et le déneigement.
- Équipement et terres. Les entrepreneurs, les flottes de camions, les fabricants, les restaurants et les familles agricoles.
Que régler avant toute conversation sur un produit?
La structure d'abord, puis les documents, puis la protection. La structure décide de ce qui est possible, les documents décident de ce qui arrive, et la protection finance ce que les documents exigent. Une protection achetée en premier est calibrée sur du vide.
- À quoi ressemble la structure de la société aujourd'hui?
- Que rapporte le surplus, et où se situe le revenu passif par rapport au seuil de 50 000 $?
- Une vente est-elle envisagée, et les actions seraient-elles admissibles aujourd'hui?
- Existe-t-il une convention entre actionnaires, quand a-t-elle été relue pour la dernière fois, et est-elle financée?
- Quelles cautions personnelles existent, envers qui, et pour quoi?
- Qui dirige, signe et décide si vous ne pouvez pas travailler demain, et est-ce écrit?
- Le livre des procès-verbaux est-il à jour?
- De quoi avez-vous besoin personnellement, en dehors de l'entreprise?
| Question | Qui y répond |
|---|---|
| Valeurs garanties, participations, clause d'avance, options de prime | L'assureur, par l'entremise d'un représentant autorisé |
| Compte de dividendes en capital, revenu passif, admissibilité des actions, impôt à la sortie | Votre comptable |
| Titulaire, bénéficiaire, cession, convention entre actionnaires | Votre avocat (au Québec, un avocat ou un notaire) |
| Un prêt garanti par la police | Le prêteur, par écrit |
Les services sont offerts uniquement par le Centre canadien de création de patrimoine inc. (Canadian Wealth Creation Centre Inc.); Financière CBI est son site éducatif. Si une police est achetée, le représentant est rémunéré par une commission de l'assureur, et vous avez le droit de demander comment. Les provinces où chaque représentant détient son permis figurent dans les pages de José Salloum et de Michael Salloum, et ce qu'implique une première conversation est expliqué dans devenir client.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Comment les propriétaires d'entreprise canadiens utilisent l'Infinite Banking
Votre société, votre profession, votre sortie. Des guides écrits pour les propriétaires qui veulent que leurs bénéfices non répartis fassent davantage, et qui veulent connaître la conséquence fiscale avant de signer quoi que ce soit.
Pour les dentistes 10 guides
Pour les médecins 10 guides
Pour les pharmaciens 9 guides
Propriété par la société et fiscalité 15 guides
| Ce qu'un contrat de société laisse au bilan MIS À JOURCe qu'un contrat de personne clé laisse au bilan du vivant: valeur accumulée, coût comparé, avantage à un actionnaire, dimensionnement du capital. | Lire la suite |
| Comment un dividende en capital est choisi et versé au décès d'un actionnaire MIS À JOURL'ordre des étapes après un décès: ce qui crédite le compte de dividendes en capital, la résolution du conseil, le formulaire T2054 et le choix tardif. | Lire la suite |
| Financer les primes à même les flux de trésorerie MIS À JOURUn test de trésorerie durable pour le propriétaire qui décide ce qu'une société peut engager chaque exercice, mesuré sur l'année creuse et sans chiffre fourni. | Lire la suite |
| La réserve de la sociétéQuatre endroits où une société peut garder sa réserve, comparés un attribut à la fois: marge d'exploitation, dépôts, certificats, contrat avec participation. | Lire la suite |
| Le comptable à qui l'on demande d'approuver, et quoi vérifier MIS À JOURUn exposé pour le professionnel à qui l'on demande d'approuver ou de refuser un contrat détenu par une société: mécanisme, concessions, questions. | Lire la suite |
| Le compte de dividendes en capital, expliqué aux propriétaires d'entreprise NOUVEAUComment le compte de dividendes en capital permet à une société privée canadienne de verser des dividendes libres d'impôt, et le rôle de l'assurance vie. | Lire la suite |
| Le prêt à l'actionnaire et l'avance sur contratPrêt à l'actionnaire et avance sur contrat comparés pour un propriétaire incorporé: contrepartie, documentation, intérêts, bilan, décès, vente. | Lire la suite |
| Les bénéfices non répartis et la règle du revenu passifComment l'article 125(5.1) rogne le plafond des affaires à mesure que le revenu de placement total ajusté monte, et pourquoi cela se sent un an après. | Lire la suite |
| Propriétaires d'entreprise, investisseurs immobiliers et dentistes canadiens aux États-Unis: assurance vie entière et fiscalité des deux côtés de la frontière NOUVEAUEntrepreneurs, investisseurs immobiliers et dentistes canadiens qui travaillent ou détiennent des biens aux États-Unis: résidence, FBAR, impôt successoral. | Lire la suite |
| Quand la société est propriétaire de la police MIS À JOURLe fonctionnement de l'assurance vie détenue par une société au Canada: qui en est propriétaire, qui est désigné, et où la structuration dérape. | Lire la suite |
| Quand la société paie la prime et que l'actionnaire détient le contratLe paragraphe 15(1) de la Loi de l'impôt sur le revenu, les quatre façons pour une société de payer une prime d'assurance vie, et le résultat fiscal de chacune. | Lire la suite |
| Quelle société doit détenir le contrat, et ce que cela changeLoger le contrat dans l'exploitante ou la gestion: le payeur, le bénéficiaire, le crédit au compte de dividendes en capital, ce qu'un transfert ne promet pas. | Lire la suite |
| Qui doit être titulaire: l'actionnaire ou la société MIS À JOURTitulaire personnel ou société: dollars après impôt, bilan, compte de dividendes en capital, avantage conféré à un actionnaire, exonération cumulative. | Lire la suite |
| Salaire, dividende, et ce que chacun construitSalaire ou dividende pendant qu'un contrat se finance: paie déductible, majoration et crédit, revenu gagné, droits enregistrés, rentes, calcul du CPA. | Lire la suite |
| Un contrat de société quand l'entreprise va mal MIS À JOURUn contrat détenu par une société est un actif de la société. Ce qu'un créancier garanti ou un séquestre peut atteindre, et l'impôt d'un rachat forcé. | Lire la suite |
Relève, vente et associés 5 guides
| Acheter des parts d'une société de personnes au sommet de sa dette MIS À JOURL'achat de parts est un seul achat, financé, réglé en quelques mois, au moment où la dette est à son sommet. Ce que l'acheteur signe réellement. | Lire la suite |
| En quoi consiste le processus de planification de la relève?La planification de la relève pose deux questions: qui dirigera l'entreprise, et qui en sera propriétaire. La plupart des plans oublient la seconde. | Lire la suite |
| Financer une convention de rachat MIS À JOURCe qu'une convention de rachat doit régler, les deux structures qui la financent, et pourquoi une obligation sans argent derrière elle n'est qu'une promesse. | Lire la suite |
| Une sortie dans dix ans, et un contrat qui en demande trente MIS À JOURPourquoi le propriétaire qui vend dans dix ans devrait souvent dire non: début coûteux, dollars immobilisés, acheteur indifférent, actions à risque. | Lire la suite |
| Vendre l'entreprise, et le contrat qui s'y trouveDeux formes de vente, le contrat sorti de la société, disposition réputée selon l'article 148(7), avantage conféré à un actionnaire, exonération cumulative. | Lire la suite |
Votre profession 11 guides
| L'année du courtier immobilier: revenus en blocs, dépenses tous les mois MIS À JOURLa commission arrive par blocs et s'arrête dans les mois creux. Pourquoi c'est un problème de trésorerie, et ce qu'un travailleur autonome peut détenir. | Lire la suite |
| La retenue, l'équipe et l'argent déjà gagné MIS À JOURUn entrepreneur peut être rentable sur papier et à court dans le compte, parce qu'une retenue garde de l'argent déjà gagné. Ce que cet écart coûte. | Lire la suite |
| Le bureau de conception et l'obligation qui survit au projet MIS À JOURUn bureau de conception livre un projet et garde une obligation pendant des années. La garantie subséquente et les honoraires par étapes, expliqués. | Lire la suite |
| Le calendrier d'un autre: le réaménagement, le bail et le cautionnementUn restaurant se réaménage quand le franchiseur ou le locateur l'exige, pas quand il est prêt. Ce que ce calendrier coûte, et où se situe le ménage. | Lire la suite |
| Le consultant avec un seul client et un contrat qui prend fin MIS À JOURUn seul client, un contrat avec une date de fin, et un taux journalier qui doit couvrir tout ce qu'un employeur payait. L'arithmétique, sans rhétorique. | Lire la suite |
| Le coût au mille, et le coût du capital que personne ne chiffreUn propriétaire de flotte chiffre le carburant au cent près. La seule ligne jamais chiffrée est le capital, et la garantie du prêteur est le camion. | Lire la suite |
| Le petit cabinet, le prélèvement et l'argent qui n'est pas le sienUn associé se verse un prélèvement plutôt qu'un salaire et détient un compte qui ne lui appartient pas. Ce que ces deux faits font aux liquidités. | Lire la suite |
| Les fabricants et la machine plus durable que son financement MIS À JOURUne usine achète une machine qui produira vingt ans et la finance sur une fraction de cette durée. L'écart entre ces deux nombres est la conversation. | Lire la suite |
| Les familles agricoles et la terre qu'on ne peut pas partager MIS À JOURPresque toute la valeur d'une ferme tient à un seul actif qui est aussi le lieu de travail et la maison. Ce que cela fait à une relève familiale. | Lire la suite |
| Les vétérinaires et ce que vaut la clinique pour quelqu'un d'autreUne clinique vétérinaire vaut ce que quelqu'un d'autre acceptera de payer, et le propriétaire est souvent le dernier à le découvrir. Ce qui fixe ce prix. | Lire la suite |
| Six mois de revenus contre douze mois de coûts MIS À JOURUne entreprise saisonnière encaisse une partie de l'année et paie toute l'année. Pourquoi ses chiffres annuels sont sains, et qui finit par porter l'écart. | Lire la suite |
Questions fréquentes
Ma société devrait-elle détenir la police, ou moi personnellement?
Qu'est-ce que le compte de dividendes en capital?
Une police détenue par la société nuit-elle à la vente de l'entreprise?
Pourquoi le cas de la société est-il traité séparément?
Une police détenue par la société est-elle un placement pour mon entreprise?
Qu'est-ce que la règle sur le revenu passif?
Devrais-je me verser un salaire ou un dividende?
Qu'est-ce que l'assurance sur une personne clé?
Qu'est-ce que le financement d'une convention de rachat?
Qu'est-ce que le problème de l'avantage à l'actionnaire?
Mes actions seront-elles admissibles à l'exonération cumulative des gains en capital?
Que devrait prévoir une convention entre actionnaires?
Puis-je utiliser personnellement l'argent d'une police détenue par ma société?
Puis-je considérer mon entreprise comme mon régime de retraite?
Quelle est la différence entre la relève et une sortie?
Les primes d'assurance vie payées par une société sont-elles déductibles?
Quand ma société obtient une avance sur contrat, qui prête et qui reçoit les intérêts?
Qu'est-ce qui diffère pour une société au Québec?
Sources
- Loi de l'impôt sur le revenu, paragraphe 89(1), compte de dividendes en capital, alinéa d): le produit reçu au décès, moins le coût de base rajusté. Justice Canada, tel que consigné sur ce site., vérifié le 2026-09-29
- Loi de l'impôt sur le revenu, paragraphes 83(2) à 83(5) et 184(2) à 184(4): le choix, le choix tardif et l'impôt sur un choix excédentaire. Justice Canada, tel que consigné sur ce site., vérifié le 2026-09-29
- Loi de l'impôt sur le revenu, alinéa 125(5.1)b) et définition du revenu de placement total ajusté au paragraphe 125(7). Justice Canada, texte anglais consulté., vérifié le 2026-09-30
- Agence du revenu du Canada, Guide T2, chapitre 4, lignes 410 et 426: le plafond des affaires et la réduction liée au revenu passif. Page modifiée le 28 mai 2026., vérifié le 2026-09-30
- Agence du revenu du Canada, Déduction ontarienne accordée aux petites entreprises. Le plafond ontarien ne subit pas la réduction fédérale. Page modifiée le 23 avril 2026., vérifié le 2026-09-30
- Revenu Québec, nouvelle fiscale du 4 mai 2026 sur la déduction pour petite entreprise, et formulaire CO-502. Tel que consigné sur ce site., vérifié le 2026-09-29
- Agence du revenu du Canada, effet de vos cotisations sur votre maximum déductible au titre des REER. Page modifiée le 29 janvier 2026., vérifié le 2026-09-30
- Agence du revenu du Canada, plafonds des CD, des PD, des REER, des RPDB, des RVDAA et des CELI. Le plafond REER de 2026 est de 33 810 $. Page modifiée le 1er décembre 2025., vérifié le 2026-09-30
- Emploi et Développement social Canada, aperçu du Régime de pensions du Canada. Le Québec administre son propre régime. Page modifiée le 3 août 2026., vérifié le 2026-09-30
- Agence du revenu du Canada, Avantages accordés aux actionnaires. Les primes d'assurance vie et les garanties de prêts figurent parmi les exemples. Page modifiée le 10 juin 2025., vérifié le 2026-09-30
- Loi de l'impôt sur le revenu, paragraphe 15(1), avantage conféré à un actionnaire. Justice Canada, tel que consigné sur ce site., vérifié le 2026-09-16
- Loi de l'impôt sur le revenu, paragraphes 148(1) et 148(9) et alinéa 60s): avances sur contrat, dispositions et coût de base rajusté. Tel que consigné sur ce site., vérifié le 2026-09-16
- Loi de l'impôt sur le revenu, alinéas 20(1)c) et 20(1)e.2), et formulaire T2210 de l'ARC pour les intérêts sur avance. Tel que consigné sur ce site., vérifié le 2026-09-28
- Règlement de l'impôt sur le revenu, article 306: le critère d'exonération. Justice Canada., vérifié le 2026-08-21
- Agence du revenu du Canada, Guide T4037, Gains en capital: les critères des actions admissibles de petite entreprise., vérifié le 2026-09-30
- Assuris, protection de l'assurance vie entière: jusqu'à 1 000 000 $ ou 90 % du capital-décès promis et jusqu'à 100 000 $ ou 90 % de la valeur de rachat promise, selon le plus élevé, sur les valeurs nettes après les avances. Tout assureur vie autorisé au Canada doit en être membre. Lu sur assuris.ca et consigné sur ce site., vérifié le 2026-09-26
- Code civil du Québec, article 2418: intérêt d'assurance ou consentement écrit. LégisQuébec, tel que consigné sur ce site., vérifié le 2026-09-29
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-30. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.