


Qu'est-ce que The Infinite Banking Concept®? Comment la méthode fonctionne au Canada: le processus, les avantages, les étapes, les coûts et les exigences d'assurance
Qu'est-ce que The Infinite Banking Concept®? C'est une façon de réfléchir à la question de savoir qui finance les achats de votre vie, et à la manière de bâtir la capacité d'en financer une plus grande part au moyen d'un système de financement que vous maîtrisez. Nelson Nash a exposé le concept dans Becoming Your Own Banker® (2000). Au Canada, l'outil est habituellement un contrat d'assurance vie entière avec participation. Le contrat compte, mais la première étape consiste à apprendre à planifier vos achats, à garder du capital disponible et à rembourser ce que vous utilisez.
Rédigé par José Salloum, conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec et autorisé à exercer en Ontario et en Colombie-Britannique, titulaire d'un permis depuis 2001. Il a réussi l'examen du Nelson Nash Institute en 2019, a reçu son certificat, daté de 2020, en février 2020, et a été membre de l'institut et IBC (Infinite Banking Concepts™) Authorized Practitioner de 2020 à 2024. Ce sont des certifications de nature privée, et non des permis délivrés par un organisme de réglementation, et elles ne confèrent aucune autorité gouvernementale. Il reçoit des commissions des assureurs lorsqu'un client souscrit une police; il a donc un intérêt commercial dans votre décision, et il est juste que vous le sachiez avant de lire plus loin.
Si vous ne lisez qu'une page avant notre conversation, lisez celle-ci. Elle présente toute la méthode en langage clair: ce qu'elle est, comment elle fonctionne au Canada, ce qu'elle coûte, le temps qu'elle demande et à qui elle convient, afin que vous puissiez juger l'idée elle-même plutôt que le marketing qui l'entoure. Tout ce qui suit est de nature éducative. Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc.; elle ne détient aucun permis, ne distribue aucun produit ni aucun service financier, ne donne aucun conseil individualisé et ne conclut aucune transaction. Chaque relation client, chaque conseil et chaque produit d'assurance passe par le Centre canadien de création de patrimoine inc. et ses représentants autorisés dans la province où réside le client.
Qu'est-ce que The Infinite Banking Concept®?
Le concept connu sous le nom de The Infinite Banking Concept® part d'une question: qui fournit le financement des choses dont un ménage a besoin? Le nom est une marque déposée d'Infinite Banking Concepts, LLC, et Nelson Nash a exposé le concept dans Becoming Your Own Banker®, publié en 2000. Un prêteur peut payer une voiture ou des rénovations dès maintenant pendant que vous remboursez au fil du temps. Vous pouvez aussi payer comptant avec l'argent que vous avez épargné. Dans les deux cas, l'achat influe sur ce que votre argent pourra faire ensuite. Le concept vous demande de prendre ces décisions de façon réfléchie plutôt que de traiter chaque achat comme un événement isolé.
Notre cabinet enseigne d'abord cette façon de penser. Un contrat ne peut pas décider quels achats sont sensés, combien vous pouvez vous permettre d'engager, ni si vous tiendrez parole quant au remboursement. Ce sont des décisions qui appartiennent au ménage. Enseigner le concept, et non seulement le contrat, est au cœur de notre travail.
Au Canada, l'outil habituel pour mettre le concept en pratique est un contrat d'assurance vie entière avec participation. Grâce à des primes régulières, il accumule une valeur de rachat selon un tableau de montants garantis. L'assureur peut aussi déclarer des participations, mais celles-ci ne sont jamais garanties. Une fois qu'une valeur de rachat suffisante est disponible, le titulaire peut demander une avance sur police sans présenter de demande de crédit. L'avance est consentie par l'assureur et garantie par la valeur de rachat de la police. L'assureur facture un intérêt, et le titulaire peut habituellement choisir quand rembourser et combien, sous réserve des conditions du contrat.
La valeur de rachat demeure dans le contrat et continue d'être administrée selon ses conditions pendant que l'avance est en cours. Cela n'annule pas le coût de l'avance. Un solde impayé, intérêt compris, réduit ce que reçoivent les bénéficiaires et peut mettre la police en péril s'il devient trop important. Au Canada, la partie d'une avance sur police qui dépasse le coût de base rajusté (CBR) de la police est imposable. La croissance à l'intérieur de la police échappe à l'impôt annuel seulement tant que la police demeure exonérée au sens des règles fiscales.
Le nom est une image. Vous ne devenez aucune forme d'institution financière. Ni le Centre canadien de création de patrimoine inc. ni Financière CBI n'est une banque: ce ne sont pas des institutions de dépôt. Vos primes ne sont pas des dépôts, et rien de ce qui est décrit ici n'est couvert par la Société d'assurance-dépôts du Canada; la protection des titulaires de police relève plutôt d'Assuris, dans ses limites publiées.
Pourquoi le concept part-il du financement plutôt que de l'assurance?
Le point de départ de Nash: au cours de sa vie, une famille a un besoin de financement bien plus grand que son besoin de protection d'assurance vie. Il ne disait pas que la protection est sans importance. Si des personnes dépendent de votre revenu ou de vos soins, une protection adéquate compte. Son propos était que le besoin de financement revient sans cesse au fil de la vie, et pas seulement au moment d'un décès.
Pensez à tout ce qu'un ménage peut avoir à payer pendant ses années de travail: des voitures, une maison, des études, de l'équipement, une entreprise, des réparations et des imprévus. Quelqu'un fournit l'argent de chacun de ces achats. Lorsque vous faites appel à un prêteur externe, vous payez un intérêt pour l'usage de son argent. Lorsque vous payez comptant, vous évitez cet intérêt, mais cet argent n'est plus disponible pour rapporter ce qu'il aurait pu rapporter autrement ni pour répondre à un autre besoin.
Ce second coût passe facilement inaperçu, parce qu'aucune facture ne l'accompagne. Ce n'est pas non plus un montant fixe ou garanti: ce que l'argent aurait pu rapporter dépend de l'endroit où il aurait été gardé et de ce qui serait arrivé ensuite. Il ne s'agit pas de dire que payer comptant est une erreur, ni qu'emprunter est toujours préférable. Il s'agit de dire que les deux choix méritent une comparaison complète.
Au fil d'une vie de travail, l'intérêt versé aux prêteurs externes et la croissance possible à laquelle on renonce en dépensant son argent peuvent s'additionner. Nash voulait que les familles remarquent ce besoin de financement récurrent et s'y préparent avant que le prochain achat se présente. Au lieu de se demander seulement « Comment allons-nous payer cela? », la famille peut aussi se demander « Quelle source de financement bâtissons-nous pour nos achats futurs, et comment la reconstituerons-nous après l'avoir utilisée? »
L'assurance vie a un rôle qui lui est propre: protéger. Dans ce concept, l'assurance vie entière avec participation offre aussi un moyen contractuel d'accumuler une valeur de rachat et d'obtenir du financement garanti par celle-ci. L'assurance est l'outil; le financement est la raison d'utiliser cet outil de cette façon précise. Ni l'une ni l'autre de ces raisons ne justifie d'acheter une protection dont vous n'avez pas besoin ou de vous engager à des primes que votre ménage ne peut pas soutenir.
Comment fonctionne la méthode?
Trois choses se produisent, toujours dans le même ordre, et cet ordre constitue toute la conception. Vous déposez du capital, vous en retirez, et vous le remettez. Une famille qui fait les deux premières étapes et néglige la troisième a acheté un contrat coûteux; une famille qui fait les trois a adopté une méthode qui peut la servir pendant des décennies.
Le financement. Vous versez des primes dans un contrat d'assurance vie entière avec participation conçu pour la valeur de rachat plutôt que pour un capital-décès maximal. Une partie de chaque prime achète la protection de base, et une partie va dans un avenant d'assurance supplémentaire libérée, la pièce qui rend la valeur accessible plus tôt. Les valeurs de rachat garanties figurent dans le tableau du contrat, année par année, de sorte que vous voyez votre plancher avant de signer. Tout ce qui dépasse ce plancher dépend des participations, déclarées chaque année et non garanties.
Le retrait. Lorsque la valeur accessible devient assez grande pour être utile, vous demandez à l'assureur une avance sur police garantie par le contrat. Votre contrat demeure en vigueur pendant que l'avance est en cours.
Le remboursement. L'assureur facture un intérêt sur le solde à un taux qu'il fixe et peut modifier avec le temps. C'est vous qui fixez le calendrier de remboursement, et tant que l'argent n'est pas remis, le montant versé au décès est réduit du solde et de l'intérêt accumulé. Tenir votre propre promesse de remboursement est l'habitude sur laquelle repose tout le reste.
- 1Financer. Les primes et, lorsque le contrat le permet, l'assurance supplémentaire libérée constituent la valeur de rachat d'un contrat d'assurance vie entière avec participation. Dans les premières années, cette valeur demeure inférieure aux sommes versées.
- 2Emprunter. Lorsqu'un achat se présente, le titulaire peut demander à l'assureur une avance sur police garantie par la valeur de rachat. L'assureur facture des intérêts, et le contrat continue de fonctionner.
- 3Rembourser. Le titulaire rembourse selon le calendrier qu'il se fixe lui-même. Tant que l'avance et ses intérêts ne sont pas remboursés, le capital-décès est réduit du solde.
La méthode fonctionne-t-elle au Canada?
s'il en manque une, revoyez la situation
Quatre conditions préalables à tout le reste
- Un surplus de liquidités durable, dans une année ordinaire
- Un horizon mesuré en décennies plutôt qu'en années
- Une place dans la situation d'ensemble du ménage
- Un objectif clair pour le contrat lui-même
Oui, et la version canadienne a ses propres règles. La majorité de ce que vous trouverez en ligne a été écrit pour les États-Unis, où la fiscalité est différente, et un Canadien qui s'y fie se trompera à la fois dans les calculs et dans le traitement fiscal. Au Canada, le cadre est fixé par la Loi de l'impôt sur le revenu et par le Règlement de l'impôt sur le revenu, et il est assez précis pour planifier en toute confiance.
Le cadre fiscal est canadien. La croissance échappe à l'impôt annuel seulement tant que le contrat demeure exonéré au sens de l'article 306 du Règlement de l'impôt sur le revenu, et une avance sur police est une disposition au sens de l'article 148 de la Loi de l'impôt sur le revenu, imposable au-delà du coût de base rajusté; demandez ce chiffre par écrit à votre assureur avant toute avance. La section sur la fiscalité, plus bas, expose chaque règle et sa condition.
Les contrats sont émis par des assureurs canadiens réglementés au fédéral ou au provincial, et Assuris protège les titulaires de police canadiens jusqu'au plus élevé de 1 000 000 $ ou de 90 % du capital-décès et au plus élevé de 100 000 $ ou de 90 % de la valeur de rachat, calculés après déduction des avances sur police (Assuris). Les garanties sont des obligations contractuelles de l'assureur qui les a émises, tributaires de sa solvabilité continue, et elles ne sont garanties par aucun gouvernement. Savoir exactement ce qui soutient votre contrat fait partie d'une détention éclairée.
- Au Canada, une avance sur police peut créer un revenu imposable, selon le coût de base rajusté du contrat, que l'assureur confirme avant l'avance.
- Les contrats canadiens doivent demeurer à l'intérieur du test d'exonération prévu par les règles fiscales, et non des règles américaines que tient pour acquises la plupart de la documentation publiée.
- La protection des titulaires de contrat est offerte, dans certaines limites, par Assuris. Les participations ne sont pas garanties.
- Le conseil vient d'une personne titulaire d'un permis dans la province où vous habitez.
Qui a créé The Infinite Banking Concept®?
Nelson Nash a élaboré l'idée à partir de sa propre expérience difficile. Il a travaillé une dizaine d'années comme consultant forestier, puis plus de trente-cinq ans comme agent de deux assureurs vie mutuels, selon le Nelson Nash Institute: il connaissait le contrat de l'intérieur. Au début des années 1980, alors que les taux d'intérêt américains dépassaient vingt pour cent, il portait des dettes importantes. En cherchant une porte de sortie, il a posé un regard neuf sur les contrats d'assurance vie entière avec participation qu'il détenait déjà et les a vus autrement: non plus comme une assurance achetée puis oubliée, mais comme un endroit où garder du capital et le faire circuler selon ses propres conditions.
Il a publié ce qu'il avait appris en 2000 sous le titre Becoming Your Own Banker®. Le livre est court, direct et volontairement répétitif, et il traite bien davantage de comportement que d'assurance; c'est pourquoi cette page commence par le financement plutôt que par le contrat.
Les critiques légitimes méritent d'être connues, parce que c'est en les connaissant qu'on utilise bien l'idée. La première porte sur le coût: un contrat avec participation est un endroit coûteux pour détenir de l'argent dans ses premières années, et le livre parle peu de cette période. La seconde porte sur le tempérament: la méthode suppose que vous rembourserez ce que vous empruntez, et certains ménages trouvent cela plus difficile qu'ils ne l'imaginaient. Les deux se gèrent bien lorsqu'on les planifie dès le départ.
Nash est décédé en 2019, et le Nelson Nash Institute continue de certifier des praticiens. Ni le Centre canadien de création de patrimoine inc. ni José Salloum n'est affilié à Infinite Banking Concepts, LLC ou au Nelson Nash Institute, ni commandité ou approuvé par l'un ou l'autre.
Quels sont les avantages de The Infinite Banking Concept®?
C'est vous qui fixez les conditions. Une avance sur police ne fait l'objet d'aucune tarification. Il n'y a ni décision de crédit, ni clause restrictive, ni limite quant à l'usage de l'argent. Si vous avez déjà essuyé un refus de crédit pendant une année difficile, vous savez ce que cela vaut.
L'intérêt sort quand même, mais les conditions changent. L'intérêt d'une avance sur police est payé à l'assureur et aboutit dans son compte de participation, dont les résultats sont partagés entre tous ses titulaires de polices avec participation; il ne vous est pas crédité à titre d'emprunteur. Ce qui change, c'est qui fixe le rythme du remboursement, et non le fait que l'intérêt est payé.
Une protection qui n'expire jamais. Sous l'ensemble se trouve une assurance vie permanente, en vigueur votre vie durant tant que le contrat est maintenu, payable à un bénéficiaire désigné libre d'impôt sur le revenu et en dehors de la succession. Quoi que fasse le contrat par ailleurs, il protège les personnes qui comptent sur vous.
Une protection contre les créanciers, dans les bonnes circonstances. Lorsque vous désignez un bénéficiaire appartenant à la catégorie protégée par la législation provinciale sur l'assurance, ou que vous faites une désignation irrévocable, les valeurs du contrat peuvent échapper aux créanciers. Cela dépend de votre province, de la désignation et du moment où elle a été faite; c'est donc une question à confirmer auprès d'un juriste.
Un endroit pour l'excédent qui résiste aux dépenses impulsives. L'argent détenu dans un contrat assorti d'un engagement de financement est plus difficile à dépenser sur un coup de tête et plus facile à laisser croître, et cela seul peut rendre une habitude d'épargne plus facile à garder.
Elle offre
- Un capital accessible sans présenter de demande à un prêteur.
- Une avance que l'assureur n'exige pas de rembourser selon un calendrier fixe.
- Des valeurs qui continuent de fonctionner selon le contrat pendant qu'une avance est en cours.
Elle coûte
- Des intérêts facturés par l'assureur sur chaque avance.
- Un capital-décès réduit tant qu'une avance est en cours.
- Des valeurs de rachat inférieures aux primes versées dans les premières années, ce qui pénalise un rachat hâtif.
Mettez-vous à l'épreuve: cinq questions sur la mécanique canadienne
Essayez de répondre à chacune avant de l'ouvrir. Si vous en réussissez quatre, nos trente premières minutes ensemble seront très productives. Sinon, commencez par le livre, que nous vous envoyons gratuitement.
1. Quel type de contrat la méthode exige-t-elle au Canada?
Un contrat d'assurance vie entière avec participation émis par un assureur canadien, conçu en fonction de la valeur de rachat. L'assurance vie temporaire, pour sa part, n'accumule aucune valeur. L'assurance vie universelle est un contrat différent, assorti de garanties différentes et d'un profil de risque différent, et ce n'est pas ce que la méthode décrit.
2. Qui prête l'argent lorsqu'une avance sur police est prise?
C'est l'assureur qui prête l'argent, avec le contrat en garantie. L'argent ne sort pas du compte personnel du titulaire de police et il n'est pas non plus emprunté au titulaire de police lui-même. Cette description erronée constitue une erreur très fréquente dans la documentation publiée sur ce sujet.
3. Les participations sont-elles garanties?
Non. Une participation est déclarée chaque année, à la discrétion du conseil d'administration de l'assureur, en fonction du rendement du compte de participation. Les déclarations passées ne permettent pas de prédire les déclarations futures. Ce qui est contractuel, c'est la valeur de rachat garantie inscrite au tableau de la police.
4. Qu'arrive-t-il au capital-décès pendant qu'une avance est impayée?
Le capital-décès est réduit du montant du solde impayé et des intérêts courus, et il revient à son plein niveau au fur et à mesure que le solde est remboursé. Voilà le compromis que fait le contrat, et c'est précisément la raison pour laquelle le remboursement constitue l'habitude sur laquelle repose entièrement la méthode.
5. Qu'est-ce qui empêche la croissance d'être imposée chaque année?
Le test d'exonération prévu à l'article 306 du Règlement de l'impôt sur le revenu, que l'assureur administre lui-même. Il s'agit d'une condition du contrat lui-même plutôt que d'un choix que fait le titulaire de police, et c'est la raison pour laquelle un contrat ne peut pas être surcapitalisé de façon illimitée.
Quels sont les avantages fiscaux de la méthode?
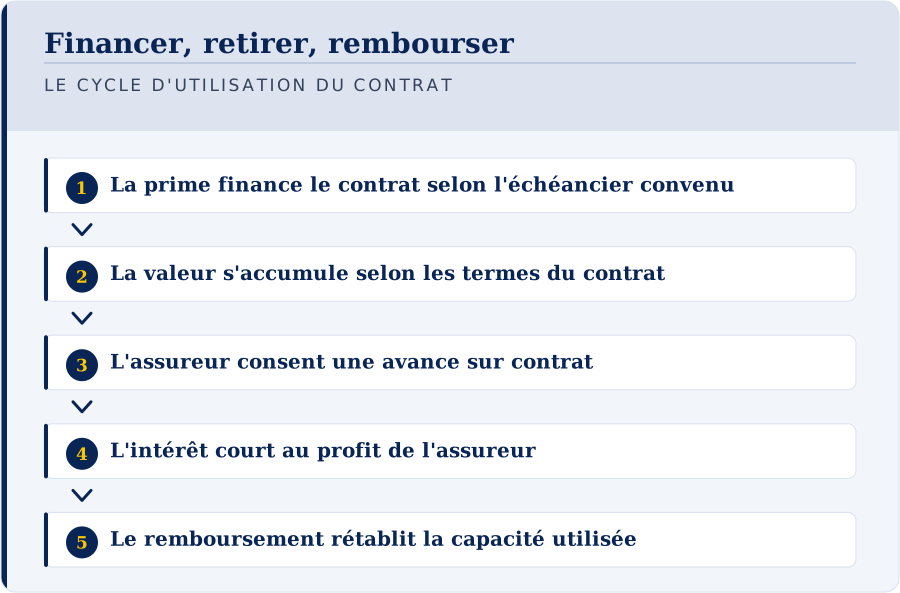
le cycle d'utilisation du contrat
Financer, retirer, rembourser
- 01La prime finance le contrat selon l'échéancier convenu
- 02La valeur s'accumule selon les termes du contrat
- 03L'assureur consent une avance sur contrat
- 04L'intérêt court au profit de l'assureur
- 05Le remboursement rétablit la capacité utilisée
Il y en a trois, et chacun s'accompagne d'une condition qu'il vaut la peine de comprendre. Rien de ce qui suit ne constitue un conseil fiscal, et ce cabinet n'en donne pas; soumettez votre situation à un fiscaliste qualifié avant d'agir.
La croissance n'est pas imposée chaque année tant que le contrat demeure exonéré. En vertu de l'article 306 du Règlement de l'impôt sur le revenu, un contrat qui satisfait au test d'exonération croît sans imposition annuelle. La condition est qu'il continue d'y satisfaire, ce que votre assureur surveille et qui limite combien vous pouvez verser et à quel rythme.
Une avance sur police n'est imposée que sur la partie qui dépasse le coût de base rajusté. L'article 148 de la Loi de l'impôt sur le revenu traite l'avance comme une disposition: jusqu'à concurrence du coût de base rajusté, rien ne s'ajoute au revenu, et la partie qui le dépasse est un revenu de l'année où vous la recevez. Chaque avance réduit aussi le coût de base rajusté, de sorte qu'une avance libre d'impôt au début de la vie du contrat peut devenir en partie imposable plus tard. La condition est que le contrat demeure en vigueur. Un contrat qui tombe en déchéance avec une avance importante en cours peut créer une facture fiscale dans une année où il n'y a aucune liquidité pour la payer, et c'est précisément pour cela que le remboursement fait partie intégrante de la méthode.
Un capital-décès est généralement reçu libre d'impôt sur le revenu par un bénéficiaire désigné, en dehors de la succession et donc en dehors de l'homologation dans les provinces où elle s'applique. Comparez avec un REER ou un FERR, dont la valeur est généralement incluse dans le revenu au décès à moins qu'un roulement admissible ne s'applique, et vous verrez combien plus peut parvenir intact à la génération suivante.
Le traitement fiscal n'est pas la raison de faire cela; c'est ce qui rend une structure patiente et disciplinée digne de l'attente. Choisissez la méthode pour le contrôle et la protection qu'elle apporte à votre famille, et laissez le traitement fiscal être la récompense d'une démarche bien menée.
Comment devenir votre propre source de financement?
Commencez par penser comme un prêteur. Un prêteur examine l'argent disponible, le coût de l'achat, la façon dont il sera remboursé et la capacité qui restera pour le besoin suivant. Vous pouvez appliquer cette discipline à votre ménage sans prétendre devenir une institution financière.
Dressez la liste des achats que vous prévoyez au cours des prochaines années. Pour chacun, examinez les choix qui s'offrent réellement à vous: payer comptant, faire appel à un prêteur externe, reporter l'achat ou, si vous détenez un contrat approprié dont la valeur de rachat disponible est suffisante, demander une avance sur police. Comparez les coûts et les limites de chaque choix. Une avance sur police n'est pas automatiquement moins chère qu'un autre prêt, et elle n'est pas gratuite.
Regardez d'abord la circulation de votre argent, pas le contrat. Le revenu arrive et va à quatre endroits: il est épargné, il achète des biens, il est donné ou il est dépensé. La méthode demande seulement que la part épargnée attende à un endroit où elle continue de travailler tout en restant accessible, et que les emprunts que vous alliez faire de toute façon soient faits sur ce capital plutôt qu'au comptoir d'un autre établissement. Par exemple, financer un véhicule de 40 000 $ sur cinq ans à 8 % représente des versements d'environ 811 $ par mois et à peu près 8 660 $ d'intérêt versé au prêteur. Ce chiffre est un calcul illustratif, non une soumission, et une avance sur police porte aussi intérêt, mais il montre l'enjeu chaque fois que vous financez quelque chose.
Bâtissez votre propre système de financement avant d'en avoir besoin. La valeur de rachat met des années à se constituer, alors que les primes exigent un financement régulier dès le départ. Le coût d'un contrat d'assurance vie entière avec participation pèse surtout sur ses premières années, par rapport à la valeur de rachat disponible. Si vous y mettez fin tôt, la valeur de rachat nette pourrait être bien inférieure aux primes versées. Cette démarche exige un horizon long, un excédent de liquidités fiable et une raison réelle de vouloir une protection d'assurance vie permanente.
Lorsque vous utilisez une avance sur police, fixez-vous des conditions avant que l'argent arrive. Choisissez un montant et un calendrier de remboursement adaptés à votre budget, notez le solde, et revoyez-le chaque année en regard de la valeur de rachat de la police. L'assureur peut ne pas exiger de remboursements réguliers, mais l'intérêt continue de courir. Si vous laissez le solde grossir, il peut réduire le capital-décès et finir par entraîner la déchéance de la police, avec de possibles conséquences fiscales.
Le remboursement est ce qui permet au ménage de reconstituer sa capacité de financement pour un achat ultérieur. Cela ne veut pas dire que l'assureur vous rend l'intérêt de votre avance. C'est à l'assureur que vous versez l'intérêt. La question est de savoir si, une fois comptés les primes, l'intérêt des avances et les autres coûts, ce montage aide votre ménage à garder davantage la maîtrise de sa prochaine décision de financement.
Avec le temps, l'objectif est de financer une plus grande part de vos achats courants au moyen du système que vous avez bâti, de réduire l'intérêt versé aux prêteurs externes et, lorsque votre situation le permet, de finir par ne plus dépendre d'eux pour ces achats. Nous appelons cet objectif à long terme la souveraineté financière infinie (Infinite Financial Sovereignty®, marque déposée de José Salloum). C'est une direction vers laquelle travailler, non un résultat promis. Un achat important, une valeur de rachat limitée ou un changement de revenu peuvent encore exiger le recours à un prêteur externe.
Cette démarche ne convient pas à un ménage qui aura besoin sous peu de l'argent engagé, qui ne peut pas payer ses primes régulièrement, qui ne veut pas de protection permanente ou qui risque de ne pas rembourser ses avances. Apprendre le concept peut tout de même aider ce ménage à prendre des décisions de financement plus éclairées, sans acheter de contrat.
Quels sont les coûts et les frais associés à la méthode?
Les coûts sont réels, ils arrivent tôt, et vous pouvez les voir tous avant de signer. Ils figurent dans l'illustration et dans le tableau du contrat, et vous avez le droit de lire l'un et l'autre, ligne par ligne.
| Composante de coût | Où elle se trouve | Quand elle se fait sentir |
|---|---|---|
| Engagement de prime | Le contrat, fixé à l'émission | Chaque année, dans les bonnes comme dans les mauvaises |
| Coût de l'assurance | Intégré à la prime nivelée, tarifé selon l'âge et l'état de santé à l'émission | Réparti sur la vie du contrat; la prime nivelée paie plus que le coût de mortalité au début et moins plus tard |
| Acquisition et administration, y compris la commission de première année et la tarification | Récupérées par l'assureur au moyen des valeurs des premières années | Surtout dans les premières années du contrat |
| Intérêt sur l'avance sur police | Facturé par l'assureur, à un taux qu'il fixe et peut modifier | Tant qu'un solde demeure impayé |
| Conséquences d'un rachat | Les valeurs garanties du tableau du contrat | Pires dans les premières années |
| Commission du conseiller | Payée par l'assureur, divulguée sur ce site | À l'émission et au renouvellement |
La prime compte plus que tout, parce que c'est un engagement et non des frais. Le cabinet ne met pas en place de contrat en deçà d'environ trois cents dollars par mois. Ce n'est pas un seuil commercial: un engagement plus petit bâtit une structure trop petite pour être utile tout en portant tout le poids des premières années.
C'est en rachetant tôt qu'on perd vraiment de l'argent. Au cours des premières années, la valeur de rachat garantie peut être inférieure aux primes versées. Si vous risquez d'avoir besoin de ce capital pendant cette période, gardez-le à un endroit que vous pouvez atteindre directement, et réservez le contrat à l'argent que vous pouvez laisser travailler.
Quels sont les inconvénients et les risques de la méthode?
Cela prend des années, pas des mois. La section sur l'accumulation de la valeur de rachat, plus bas, explique les délais. Si vous risquez d'avoir besoin de ce capital au cours des premières années, ce n'est pas le bon outil pour cet argent, et nous vous le dirons.
L'engagement se poursuit pendant les années difficiles. La prime ne s'arrête pas parce que le revenu s'est arrêté. Des options comme l'assurance libérée réduite existent, et ce sont des options qui ont un prix, non des sorties gratuites. Choisir un niveau que vous pouvez porter pendant une année ordinaire est votre principale protection.
Les participations ne sont pas garanties. Elles sont déclarées chaque année à la discrétion du conseil d'administration de l'assureur, et le rendement passé n'est pas garant du rendement futur. Une illustration qui montre le même barème pendant quarante ans présente une hypothèse, non une prévision; demandez donc à la voir avec un barème plus bas.
Une avance jamais remboursée réduit lentement ce que vous laissez derrière vous. Le solde et son intérêt réduisent le montant payable au décès aussi longtemps qu'ils subsistent. Laissée assez longtemps, une avance peut croître jusqu'à la valeur du contrat et mettre le contrat lui-même en péril, et c'est le seul scénario qui peut aussi entraîner une facture fiscale.
Ce n'est pas un placement, et le comparer à un placement induit en erreur. Un contrat d'assurance vie entière avec participation est un produit d'assurance. Mettre ses valeurs à côté des rendements boursiers revient à comparer deux choses conçues pour des tâches différentes. Le contrat vous offre des garanties contractuelles, un traitement fiscal favorable et un accès à vos propres conditions; il ne vous offre pas les rendements du marché et ne prétend jamais le faire.
Il dépend de la solidité d'un seul assureur. Les garanties sont des obligations contractuelles de l'assureur, tributaires de sa solvabilité continue et non garanties par un gouvernement, et la protection d'Assuris ne s'applique que dans les limites exposées plus haut, calculées après déduction des avances sur police. C'est pourquoi le choix de l'assureur mérite une réelle attention.
Elle convient à moins de familles que l'enthousiasme qui l'entoure ne le laisse croire. La section sur les personnes à qui elle convient est écrite pour vous aider à vous exclure aussi volontiers qu'à vous inclure.
Quel type de police d'assurance vie faut-il pour la méthode?
Un contrat d'assurance vie entière avec participation émis par un assureur canadien, conçu pour la valeur de rachat. Rien d'autre ne fait le travail, et la plupart des déceptions dans ce domaine viennent de substituts vendus comme s'ils le faisaient.
| Type de contrat | Valeur de rachat | Participe aux résultats de l'assureur | Convient à la méthode |
|---|---|---|---|
| Vie entière avec participation | Tableau garanti, plus les participations lorsqu'elles sont déclarées | Oui | Oui, il s'agit du contrat décrit ici |
| Vie entière sans participation | Tableau garanti seulement | Non | En partie, sans aucune participation |
| Vie universelle | Dépend des options de placement choisies | Non | Non, garanties différentes et risque différent |
| Assurance vie temporaire | Aucune | Non | Non, elle n'accumule rien |
| Assurance vie temporaire jusqu'à 100 ans | Généralement aucune ou minime | Non | Non |
Avec participation signifie que votre contrat prend part aux résultats du compte de participation de l'assureur, au moyen de participations déclarées chaque année à la discrétion du conseil. Cette participation est ce qui fait monter vos valeurs au-dessus du tableau garanti au fil du temps, et c'est aussi la partie qui n'est pas promise.
L'assureur compte, et les critères comptent davantage que la marque. Examinez la durée et la régularité de son historique de participations, la solidité de son compte de participation, la reconnaissance directe ou non directe qu'il applique aux avances, la structure de son avenant d'assurance supplémentaire libérée et ses cotes de solidité financière. Ce site ne classe pas les assureurs et n'en recommande aucun; ce choix se fait avec le Centre canadien de création de patrimoine inc. à partir de votre propre situation, et le raisonnement vous est remis par écrit.
Une mise en garde sur la conception. Un contrat vendu comme assurance vie entière avec participation peut quand même être bâti de la façon ordinaire, orienté vers le capital-décès, et il se comporte alors tout autrement que ce que décrit la méthode. Le bon type de contrat est nécessaire, et c'est la bonne conception qui le fait fonctionner.
Comment structurer une police d'assurance vie entière pour la méthode?
réglementé comme de l'assurance par la loi provinciale
Pourquoi ce n'est pas un placement
- 01C'est un contrat qui verse une prestation au décès
- 02Il est réglementé comme de l'assurance par la loi provinciale
- 03La valeur et les participations sont des attributs d'assurance
- 04À juger comme de l'assurance: protection, coût, accès
Mettre en place le contrat est une suite de décisions, et les premières sont celles qu'on ne peut pas défaire. La structure est en grande partie fixée à l'émission, et c'est pourquoi la conversation de conception vaut plus que toutes celles qui suivent.
Commencez par l'objectif. Un contrat bâti pour financer l'achat d'équipement d'une entreprise se comporte autrement qu'un contrat bâti pour transmettre efficacement une succession à deux enfants. L'objectif détermine la répartition entre la protection de base et l'avenant d'assurance supplémentaire libérée, et cette répartition détermine tout le reste.
Choisissez ensuite l'assuré et le titulaire. Ce n'est pas toujours la même personne, et dans un montage d'entreprise, c'est souvent différent. Ce choix entraîne des conséquences fiscales et des effets à l'égard des créanciers qui sont difficiles à renverser plus tard, et c'est l'un des endroits où votre juriste et votre comptable méritent pleinement leurs honoraires.
Faites ensuite la proposition, et laissez l'assureur décider. La tarification examine votre santé et votre situation financière, elle prend des semaines plutôt que des jours, et c'est l'assureur qui fixe la classe de risque. Aucun conseiller ne contrôle ce résultat, et un conseiller digne de confiance ne laissera jamais entendre le contraire.
Quelles sont les étapes pour commencer avec la méthode?
Cinq étapes, toujours dans cet ordre:
- La rencontre exploratoire. Trente minutes, gratuites, sans aucun montage ni illustration. Nous vous envoyons le livre gratuitement, et nous vous demandons de le lire, ainsi que cette page, avant la rencontre afin que notre temps ensemble parte d'une compréhension commune.
- Votre ADN financier. Votre dossier de convenance. Il couvre ce qui arrive au financement si votre revenu s'arrête en raison d'une invalidité, d'une maladie grave, d'une perte d'emploi ou d'un ralentissement des affaires, parce que c'est la question dont dépendent les premières années.
- La rencontre de conception. Votre objectif façonne la structure, et la structure est en grande partie fixée à l'émission. Nous lisons l'illustration ensemble, y compris avec un barème de participations réduit.
- La proposition et la tarification. C'est l'assureur qui décide, et non le conseiller. Les renseignements médicaux et financiers sont recueillis et la classe de risque est établie.
- Le service une fois le contrat en vigueur. Le financement, le barème de participations et toute avance sont revus avec vous chaque année, et la même famille demeure disponible entre les revues.
Comment emprunter sur la valeur de rachat d'une police avec la méthode?
Vous faites la demande par écrit à l'assureur, et l'argent arrive. Il n'y a ni demande de crédit ni comité d'approbation, parce que la garantie de l'assureur est le contrat qu'il a déjà émis. La demande est administrative et non discrétionnaire, et elle est habituellement réglée en quelques jours.
L'argent est celui de l'assureur, et non le vôtre. C'est le point que la plupart des textes sur le sujet présentent mal. La valeur de votre contrat demeure auprès de l'assureur à titre de garantie pendant que l'avance est en cours, et c'est précisément pour cela que cette valeur continue d'être administrée selon les conditions du contrat.
L'intérêt est facturé à un taux que l'assureur fixe et peut modifier. Que la croissance créditée sur la portion qui garantit l'avance soit touchée ou non dépend de la reconnaissance directe ou non directe appliquée par votre assureur. Elle diffère d'un assureur à l'autre; on la confirme donc pour votre contrat, sans la supposer.
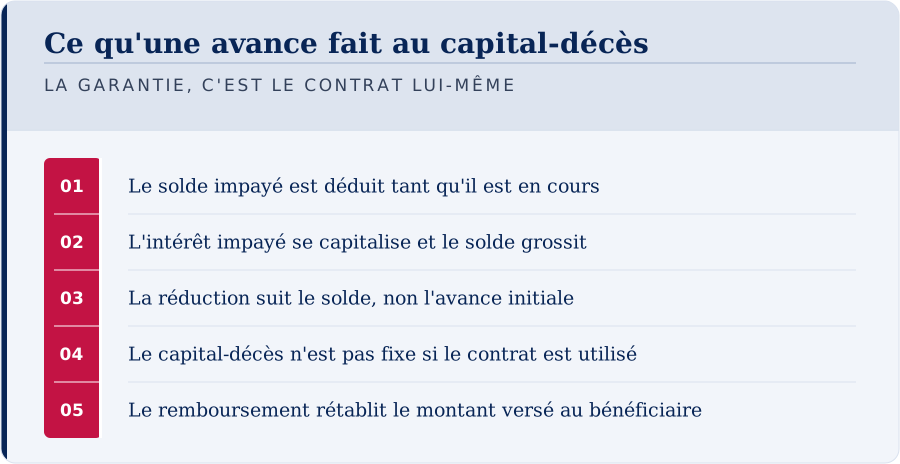
C'est vous qui choisissez le calendrier de remboursement. Aucun versement n'est exigé et aucune pénalité ne s'applique à un remboursement anticipé. Le montant versé au décès est réduit du solde et de son intérêt jusqu'à ce que l'argent soit remis, et l'intérêt impayé ajouté au solde se capitalise. Écrire votre calendrier le jour même où vous empruntez, c'est ce qui transforme une avance en méthode.
Combien de temps faut-il pour accumuler une valeur de rachat suffisante avec la méthode?
Des années, et la vraie réponse dépend de trois choses: la conception, le rythme de financement et l'assureur. Quiconque donne un chiffre unique sans tenir compte des trois devine.
Les premières années sont lentes par conception. Le coût de mise en vigueur d'un contrat permanent pèse surtout au début, de sorte que la valeur accessible au cours des deux premières années demeure bien en deçà de ce que vous avez versé. Rien de cela n'est caché: c'est imprimé dans le tableau du contrat, année par année, avant que vous signiez.
Sur bien des conceptions, selon l'expérience de ce cabinet, un point utile arrive entre la cinquième et la dixième année, c'est-à-dire une valeur accessible suffisante pour financer quelque chose de concret, comme un véhicule ou un achat d'équipement. Orienter la conception vers l'avenant d'assurance supplémentaire libérée rapproche ce moment; l'orienter vers la protection de base l'éloigne.
Demandez l'année, et non la fourchette. Une illustration indique la valeur accessible pour chaque année du contrat, selon le barème garanti et selon un barème de participations réduit. Vous devriez sortir de la rencontre de conception en connaissant l'année où votre propre chiffre franchit le seuil qui compte pour vous.
Qu'est-ce que la conception d'une police avec la méthode?
l'abri tient tant que la police demeure exonérée
Ce que le statut de police exonérée fait, et ne fait pas
- 01Ce que l'exonération donneAucun impôt annuel sur les hausses de la valeur de rachat tant que la police demeure exonérée (article 12.2 et Règlement 306); Un capital-décès qui n'est pas imposé comme revenu de police.
- 02Ce qu'elle ne donne pasUne protection contre l'impôt lors d'un rachat, d'une déchéance ou d'une avance au-delà du coût de base rajusté; Une protection si la police cesse d'être exonérée.
La conception, c'est la façon dont votre prime est répartie entre la protection de base et l'avenant d'assurance supplémentaire libérée, et c'est là que se distingue un contrat qui sert vraiment la méthode d'un contrat qui ne fait que lui ressembler.
Chaque partie fait un travail différent. La protection de base porte la garantie permanente et l'essentiel du coût. L'avenant d'assurance supplémentaire libérée achète de l'assurance libérée additionnelle qui augmente immédiatement la valeur du contrat et qui prend part aux participations par la suite. Une conception orientée vers l'avenant rend la valeur accessible plus tôt; une conception orientée vers la protection de base produit un capital-décès plus élevé à long terme.
Il n'existe pas une seule bonne réponse. Tout dépend de ce que vous voulez: un accès pendant votre vie active ou un transfert maximal à la fin, et la plupart des familles veulent un peu des deux. C'est une conversation sur votre objectif, non une préférence technique.
Les limites viennent de l'assureur et du test d'exonération. La capacité de l'avenant est inscrite dans le contrat, et l'article 306 du Règlement limite ce qui peut être versé par rapport à la protection. Une bonne conception fonctionne très bien à l'intérieur de ces limites; un conseiller qui parle comme s'il n'y en avait aucune décrit quelque chose qui ne peut pas être émis.
En quoi la méthode aide-t-elle à la planification de la retraite?
Elle vous donne une source de capital dont la valeur ne dépend pas du marché le jour où vous en avez besoin. Un retraité qui retire de son FERR pendant une mauvaise année vend des actifs à bas prix et ajoute le produit à son revenu. Utiliser une avance sur police la même année n'entraîne ni l'un ni l'autre.
Elle peut atténuer le risque lié à la séquence des rendements. Deux retraités ayant le même rendement moyen peuvent aboutir à des résultats très différents selon le moment où tombent les mauvaises années par rapport au début des retraits. Disposer d'une deuxième source où puiser pendant les mauvaises années peut donner à vos placements le temps de se redresser.
Elle travaille avec vos autres régimes, et non à leur place. Le REER, le CELI et un portefeuille font chacun des choses qu'un contrat ne peut pas faire. Le contrat ajoute quelque chose de différent: un accès au capital sans vendre de placement, et sans impôt sur une avance qui reste à l'intérieur du coût de base rajusté. Ce coût diminue souvent avec l'âge, de sorte qu'une avance à la retraite peut devenir largement imposable; un prêt consenti par un prêteur tiers et garanti par la police, qu'on appelle un prêt avec cession en garantie, n'est pas une disposition, et il comporte ses propres risques.
La méthode peut-elle bâtir un patrimoine intergénérationnel?
Elle peut transmettre un patrimoine d'une génération à l'autre de façon efficace, et c'est la façon juste de le dire. La comparaison montre pourquoi. Un REER ou un FERR est généralement inclus dans le revenu au décès à moins qu'un roulement admissible ne s'applique. Les biens non enregistrés sont généralement réputés vendus à leur juste valeur marchande, et le gain accumulé est imposé. Un capital-décès versé à un bénéficiaire désigné est traité différemment, et l'écart entre ces résultats est l'endroit où se trouve la valeur de planification.
La structure de propriété multiplie l'effet, et la rigueur nécessaire. Un contrat détenu personnellement, par une société ou par une fiducie produit des résultats différents sur le plan fiscal, à l'égard des créanciers et quant au contrôle. La propriété par une société, en particulier, interagit avec le compte de dividendes en capital, qui est crédité au décès du capital-décès moins le coût de base rajusté de la police (paragraphe 89(1) de la Loi de l'impôt sur le revenu), et elle devrait être mise en place avec votre comptable et votre juriste devant les mêmes faits.
Aucun montant n'est promis ici. Ce qui parvient à votre famille dépend du financement, de la conception, du barème de participations déclaré et de l'âge au décès. Toute page qui cite une fourchette cite une hypothèse, et nous préférons vous montrer votre propre illustration.
Qui devrait envisager d'utiliser cette stratégie?
Les familles qui disposent d'un excédent de revenu durable et d'un horizon qui se mesure en décennies. C'est tout le critère, et il est plus étroit que ce qu'admettent la plupart des textes sur le sujet.
Elle convient bien à un professionnel salarié qui dispose d'une marge réelle pendant un mois ordinaire; à un propriétaire d'entreprise qui a des bénéfices non répartis et aucun endroit discipliné où garder un capital qui demeure accessible; à un ménage à cinq ou dix ans de la retraite, dont les actifs sont déjà constitués et qui souhaite les transmettre de façon réfléchie; et à un ménage retraité qui dispose d'un revenu de pension ou de placement et d'une succession à organiser.
Elle ne convient pas à une personne qui vit à l'extérieur du Canada, puisque ces contrats sont émis aux résidents; à une personne sans revenu ni actif productif de revenu, pour qui la première étape à privilégier consiste à bâtir un excédent; à une personne dont l'horizon est inférieur à plusieurs années, puisque les premières valeurs sont inférieures aux primes versées; à une personne qui porte des dettes de consommation à taux élevé, qu'il vaut mieux rembourser d'abord; et à une personne qui recherche les rendements du marché, puisque ce n'est pas un placement et que cela ne se comporte pas comme tel.
Le tempérament compte autant que les calculs. Une famille qui finance bien le contrat pendant trois ans puis s'arrête n'a pas eu un mauvais contrat; elle a eu un plan interrompu. Les familles qui gardent le cap sont celles qui en tirent davantage.
Prêt à mettre en place votre système de capital familial au Canada?
La prochaine étape est une conversation de trente minutes, et rien n'y est mis en place. Aucune illustration n'est préparée, aucun produit n'est choisi et aucune proposition n'est entamée. Nous vous poserons quelques questions: si vous travaillez, si vous habitez au Canada et dans quelle province, si le concept, plutôt que le produit, a du sens pour vous, et si vous êtes prêt à être accompagné et à vous y tenir.
Nous vous envoyons le livre gratuitement avant l'appel, et c'est sa lecture qui rend cette demi-heure si précieuse. Parfois, la réponse honnête est que cela ne vous convient pas, et il vaut beaucoup mieux l'entendre pendant l'appel que dans une proposition par la suite. Une décision de cette importance peut attendre une semaine.
Avec qui vous ferez affaire. Le Centre canadien de création de patrimoine inc. est le cabinet: constitué en 2016, établi à Laval, au Québec, et joignable à cwcc.ca. Chaque relation client, chaque conseil et chaque produit d'assurance passe par ce cabinet et ses représentants autorisés dans la province où réside le client. Financière CBI est le site éducatif; elle ne détient aucun permis, ne distribue aucun produit ni aucun service financier, ne donne aucun conseil individualisé et ne conclut aucune transaction.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Questions fréquentes
The Infinite Banking Concept® n'est-il que de l'assurance vie?
Que veut dire penser comme un prêteur?
Le concept peut-il éliminer mon besoin de prêteurs externes?
Que fait réellement la méthode pour un ménage?
Combien de temps avant que le capital soit utilisable?
S'agit-il d'un dépôt?
Les participations sont-elles garanties?
Faut-il être fortuné pour que cela fonctionne?
Qu'advient-il de la protection pendant qu'une avance est en cours?
Comment cela est-il traité par les règles fiscales canadiennes?
Qui met le contrat en place, et qui conseille?
Que se passe-t-il lors de la première conversation?
Que se passe-t-il après la première rencontre?
Sources
- Règlement de l'impôt sur le revenu, article 306, Justice Canada, vérifié le 2026-08-26
- Loi de l'impôt sur le revenu, paragraphe 148(9), Justice Canada, vérifié le 2026-08-26
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-25. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.