


L'assurance vie avec participation
L'assurance vie entière avec participation est une assurance vie permanente à deux étages. Le contrat garantit la prime, le capital-décès et un tableau de valeurs de rachat, pourvu que les primes exigées soient payées. L'assureur peut aussi verser chaque année une participation tirée de son compte de participation, déclarée par le conseil et non garantie. Elle convient à un besoin permanent et à un horizon de décennies, pas à un besoin temporaire. L'auteur est payé par commission de l'assureur lorsqu'un contrat est émis.
Avant de décider quoi que ce soit, regardez deux choses qui sont écrites avant même que vous signiez. La première est la valeur de rachat garantie, année après année: ce que l'assureur vous verserait si vous mettiez fin à la police, placé à côté de ce que vous aurez versé à ce moment-là. La seconde est le sens du mot emprunter ici: une avance sur contrat est une somme avancée par l'assureur sur cette valeur, l'intérêt est payé à l'assureur, et c'est une dette tant qu'elle n'est pas remboursée.
Est-ce que cela vaut la peine? Pour la bonne personne, ce peut être un très bon contrat, et pour une autre, un engagement coûteux dont elle n'avait pas besoin. Le critère tient en trois faits qui vous concernent: un besoin d'assurance vie permanent, une prime qui résiste à une mauvaise année ordinaire, et de l'argent qui peut rester engagé pendant des décennies. C'est de l'assurance vie, et non un placement; s'il manque un seul de ces faits, ce n'est pas le bon outil, et aucun barème de participations n'y changera rien.
Qu'est-ce qui est garanti, et qu'est-ce qui ne l'est pas?
Toutes les autres décisions reposent sur la séparation de ces deux étages. Voici chaque élément, sa condition et l'endroit où le trouver.
| Élément | Garanti? | Condition | Où le trouver |
|---|---|---|---|
| Prime | Oui, pour la protection de base | Fixée à l'émission pour la période de paiement choisie | Le tableau des primes du contrat |
| Capital-décès de base | Oui | Les primes exigées sont payées; toute avance et l'intérêt impayé sont déduits au décès | La page de présentation du contrat |
| Tableau des valeurs de rachat garanties | Oui, pour la protection de base | Les primes exigées sont payées | Le tableau des valeurs garanties du contrat |
| Participations | Non | Déclarées chaque année par le conseil, à sa discrétion | Les colonnes non garanties de l'illustration, qui supposent que le barème d'aujourd'hui ne change jamais |
| Assurance supplémentaire libérée achetée avec les participations | Selon le contrat | L'ASL déjà achetée a habituellement des valeurs garanties; certains contrats garantissent la valeur de rachat de base, mais non celle de l'ASL; les achats futurs ne sont jamais garantis | La disposition du contrat sur l'assurance supplémentaire libérée |
| Parties des conceptions bonifiées ou mixtes qui dépendent des participations | Non | Elles supposent que les participations se maintiennent à un niveau suffisant | L'illustration et les notes de conception |
| Totaux projetés d'une illustration | Non | Ils supposent que le barème actuel tient pendant des décennies | Les colonnes projetées de l'illustration |
Les garanties sont des obligations de l'assureur, et non des dépôts garantis par l'État, et elles dépendent de sa solvabilité. La Société d'assurance-dépôts du Canada ne couvre pas les polices d'assurance. Assuris, l'organisme de protection financé par l'industrie, protège les titulaires de police canadiens si un assureur membre fait faillite. Pour l'assurance vie entière, vous conservez votre capital-décès jusqu'à 1 000 000 $ ou 90 % de celui-ci, selon le plus élevé des deux montants, et votre valeur de rachat jusqu'à 100 000 $ ou 90 % de celle-ci, selon le plus élevé, dans les deux cas après déduction des avances sur contrat (Assuris, vie entière, consulté le 24 septembre 2026). Un capital-décès de 250 000 $ est donc protégé en entier, alors que sur un capital-décès de 2 000 000 $, vous conservez 1 800 000 $.
Comment fonctionne le compte de participation?
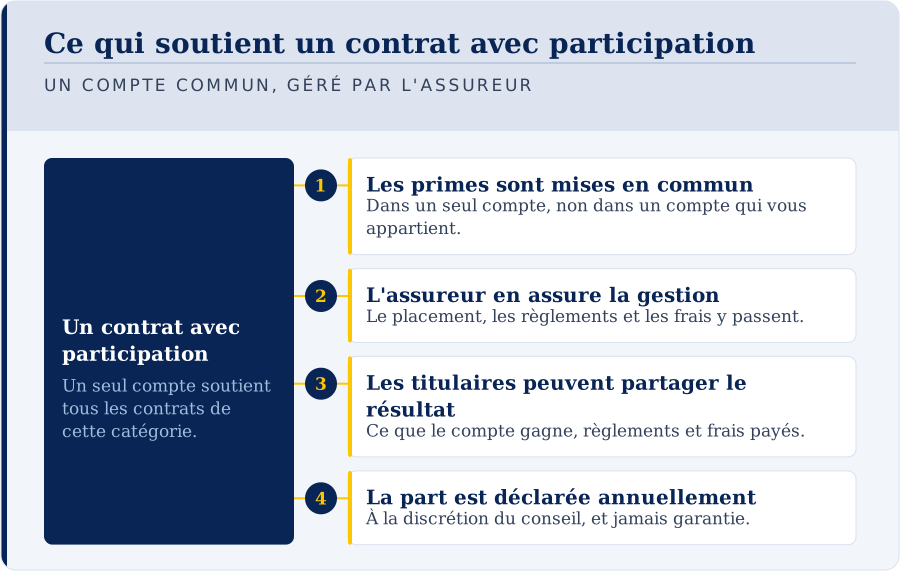
« Avec participation » veut dire que la police partage les résultats d'un compte, et non la propriété de la société. Les primes des polices avec participation entrent dans le compte de participation de l'assureur. L'assureur investit cet argent, y paie les sinistres et les frais, et peut distribuer une partie des résultats aux titulaires sous forme de participations.
Un assureur constitué sous le régime fédéral doit tenir des comptes distincts pour ses polices avec participation (article 456 de la Loi sur les sociétés d'assurances), et son conseil d'administration doit établir une politique de participations et une politique de gestion du compte de participation (article 165), qui doivent être accessibles aux titulaires de police, comme l'expose la ligne directrice E-16 du BSIF. Il s'agit d'une comptabilité distincte à l'intérieur de l'assureur. Ce n'est pas un fonds distinct qui vous appartient, et cela ne protège pas le compte contre tous les risques auxquels l'assureur fait face. Les assureurs constitués au Québec suivent plutôt la loi québécoise. Devant une proposition, demandez à quel compte de participation votre police appartiendrait, puisqu'un même assureur peut en tenir plus d'un.
Le titulaire d'une police avec participation n'est pas actionnaire, mais il a voix au chapitre. Selon le paragraphe 153(1) de la Loi sur les sociétés d'assurances, les titulaires de polices avec participation d'un assureur constitué sous le régime fédéral ont le droit de voter, sous réserve de la Loi; pour les assureurs constitués au Québec, la loi québécoise s'applique. Ce droit de vote ne vous donne aucun contrôle sur la façon dont le compte est investi. Les documents de l'assemblée annuelle de votre assureur précisent vos droits.
Le compte détient des obligations, des prêts hypothécaires, de l'immobilier, des actions et d'autres actifs, dans des proportions que l'assureur fixe. La composition varie d'un assureur à l'autre. Quand une bonne part du compte est en titres à revenu fixe, un changement des taux d'intérêt atteint le barème lentement, parce que le compte détient encore des actifs plus anciens achetés à des taux antérieurs. Cela joue dans les deux sens: une baisse des taux met des années à faire descendre le barème, et une hausse met des années à le faire monter.
Demandez à votre assureur sa politique de participations, sa politique de gestion du compte de participation et ses dernières divulgations sur ce compte, y compris la composition de l'actif et l'historique du barème lorsqu'il les publie.
Comment une participation est-elle décidée?
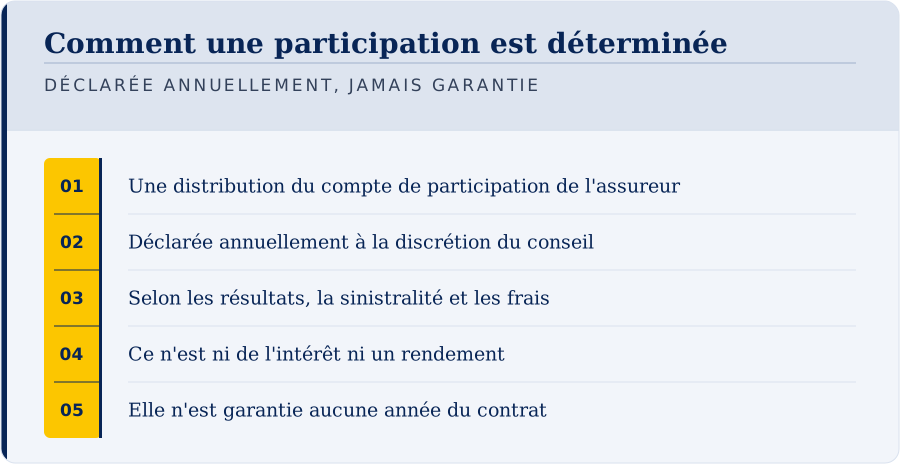
En anglais, la participation s'appelle dividend, un mot emprunté à la finance d'entreprise, et trompeur ici. Un dividende d'action distribue un bénéfice aux propriétaires d'une société. Une participation est une répartition provenant d'un compte d'assurance commun, versée aux titulaires de polices avec participation. Ce n'est ni de l'intérêt ni un rendement de placement.
Trois résultats l'alimentent, et les trois peuvent bouger:
- le revenu de placement du compte de participation, après les frais de placement de l'assureur;
- l'expérience de mortalité, c'est-à-dire le fait que les assurés soient décédés plus tôt ou plus tard que la tarification le supposait; quand les assurés vivent plus longtemps que prévu, de la marge s'ajoute au compte, et quand ils décèdent plus tôt que prévu, de la marge est consommée;
- les frais, c'est-à-dire ce que l'assureur a réellement dépensé pour émettre et administrer les polices, par rapport à ce qui avait été prévu.
Le conseil décide ensuite, une fois par année, selon la politique de participations de l'assureur, qui décrit les principes que l'assureur s'est donnés pour ces décisions. Les assureurs lissent généralement le barème au lieu de transmettre directement les résultats de chaque année, ce qui explique que les barèmes déclarés bougent graduellement pendant que les marchés sautent.
C'est ici que l'expression populaire « non exposé à la volatilité des marchés » demande de la prudence. Le tableau des valeurs de rachat garanties ne bouge pas avec les marchés; sur ce point, l'expression est juste. Tout ce qui se trouve au-dessus du tableau dépend d'un compte qui détient de véritables actifs, dont les rendements réagissent aux taux d'intérêt, aux conditions de crédit et à la valeur des immeubles. La mortalité et les frais bougent aussi. Le lissage ralentit le mouvement. Il ne l'empêche pas, et le barème peut baisser. Un plan solide est celui qui tient encore la route si le barème descend.
Le taux d'intérêt du barème de participations n'est pas votre rendement
Les assureurs publient un taux d'intérêt du barème de participations, et beaucoup de gens le lisent comme le rendement de leur police. Ce n'en est pas un. C'est un élément du calcul des participations, lié aux placements du compte de participation, et non le rendement de vos primes. Vos primes paient aussi le coût de l'assurance, les frais, la taxe sur les primes et le coût initial de mise en vigueur de la police; les deux chiffres mesurent donc des choses différentes. Pour comparer des résultats de valeur de rachat à des dates précises, demandez le taux de rendement interne de la valeur de rachat aux années dix, vingt et trente, une fois sur la colonne garantie et une fois au barème actuel, le capital-décès étant présenté à part. Ce chiffre tient compte de chaque dollar que vous avez versé.
Comment fonctionne une police, de la proposition au décès?
de la proposition au décès
La vie d'une police avec participation
- 01La tarification fixe le prix et l'acceptationProposition. Vos antécédents de santé décident des deux.
- 02Prime, capital-décès et valeurs garanties sont fixésÉmission. Pourvu que les primes exigées soient payées.
- 03Le conseil peut déclarer une participationChaque année. Affectée selon votre option; jamais garantie.
- 04Une avance sur contrat, un prêt garanti par cession ou un rachatDe votre vivant. Chacun a son coût et son résultat fiscal.
- 05Le capital-décès est verséAu décès. Moins toute avance sur contrat et l'intérêt impayé.
Vous présentez une proposition et vous êtes tarifé. L'assureur examine vos antécédents médicaux et demande parfois un examen. Le prix, et le fait que vous soyez accepté ou non, en découlent.
Vous payez une prime nivelée. Une partie couvre le coût de l'assurance, une partie constitue la valeur garantie, et une partie acquitte les frais de l'assureur et la taxe sur les primes.
Le conseil déclare un barème de participations, habituellement une fois par année, et votre part est affectée selon l'option de participation que vous avez choisie.
Les valeurs garanties se constituent selon le tableau du contrat, qu'une participation soit déclarée ou non, pourvu que les primes exigées soient payées.
Vous pouvez atteindre la valeur de votre vivant par une avance sur contrat consentie par l'assureur, par un prêt d'un prêteur tiers garanti par la police, ou par un rachat partiel ou total, chacun ayant son propre coût et son propre résultat fiscal. La mécanique, année après année, se trouve dans le fonctionnement d'une police avec participation.
À quoi une participation peut-elle servir?
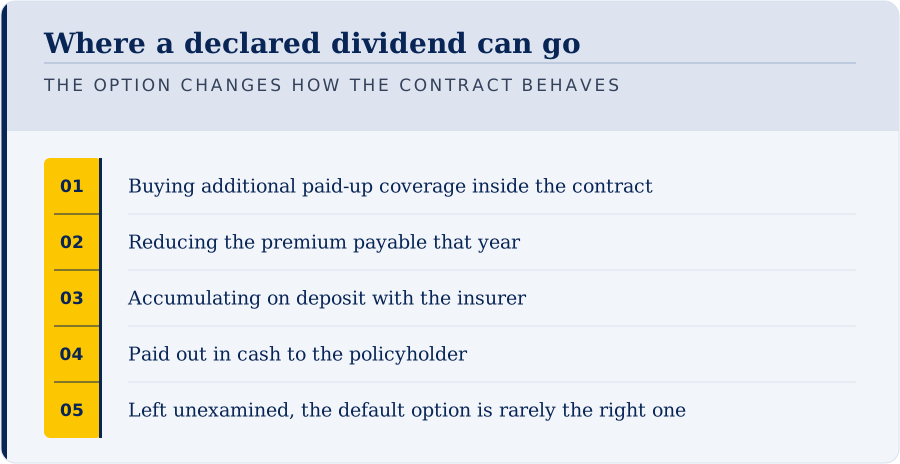
Voici les options habituelles pour une participation déclarée; tous les assureurs ne les offrent pas tous, alors vérifiez la liste dans votre propre contrat.
Acheter de l'assurance supplémentaire libérée (ASL). La participation sert à acheter de petites tranches de protection entièrement payée à l'intérieur de la police, chacune avec sa propre valeur de rachat et son propre capital-décès, et chacune admissible aux participations futures. C'est l'option sur laquelle reposent la plupart des conceptions axées sur l'accumulation. La façon dont elle se constitue est expliquée dans l'assurance supplémentaire libérée.
Réduire la prime. La participation paie une partie de ce que vous devez cette année-là.
La prendre en argent. L'argent vous est versé. Sur le plan fiscal, une participation compte comme le produit de la disposition d'une partie de votre intérêt dans la police: elle réduit donc le coût de base rajusté (CBR), et la partie qui dépasse ce coût est un revenu en vertu de l'article 148 de la Loi de l'impôt sur le revenu.
La laisser en dépôt chez l'assureur, où elle porte intérêt à un taux que l'assureur déclare. Cet intérêt est imposable chaque année, ce qui surprend ceux qui présument que tout ce qui se trouve dans une police est à l'abri.
Acheter de l'assurance temporaire d'un an, qui ajoute une protection temporaire et non permanente.
Ce que l'option change sur le plan fiscal. Selon l'alinéa 148(2)a), la partie d'une participation affectée immédiatement, selon les modalités de la police, au paiement d'une prime ou au remboursement d'une avance est exclue de ce produit, comme l'explique l'ARC dans son bulletin d'interprétation IT-87R2 (paragraphe 19, archivé). Demandez à l'assureur comment il déclare l'option que vous choisissez, avant de la choisir.
Combien cela coûte-t-il, et pourquoi?
Une police avec participation coûte davantage qu'une assurance vie entière sans participation pour la même protection, et considérablement plus que l'assurance temporaire. Vous payez les garanties et la possibilité d'une participation, et le prix en tient compte, qu'une participation arrive un jour ou non.
Votre prime dépend de votre âge, de votre sexe et de votre santé, du montant d'assurance, de la période de paiement, de la conception (la part qui va à l'ASL, par exemple) et de l'assureur. Ne déduisez pas un prix d'une description générale: demandez des illustrations récentes à plus d'un assureur, sur les mêmes hypothèses (même âge, même montant, même période de paiement, même option de participation), et de les comparer ligne par ligne.
La prime se compose de plusieurs parties, et les connaître explique l'essentiel de la critique:
- le coût de l'assurance, soit les frais de mortalité que toute police vie comporte;
- les frais d'acquisition, soit la tarification, l'émission et la distribution, y compris la commission; ces frais aident à comprendre pourquoi les premières valeurs de rachat peuvent être bien inférieures aux primes versées;
- l'administration continue, soit le service de la police pendant des décennies;
- la taxe sur les primes, une charge provinciale sur les primes d'assurance;
- la marge derrière les garanties, parce qu'un contrat qui promet un tableau de valeurs pour la vie doit être tarifé de façon à tenir cette promesse dans de mauvaises conditions.
Aucune de ces parties n'est détaillée sur un relevé. Il n'existe aucun ratio de frais publié à placer à côté de celui d'un fonds, et c'est une critique juste. Ce que vous pouvez quand même comparer: la prime annuelle, le total des primes dans le temps, les valeurs de rachat garanties et illustrées année après année, et les conditions d'avance. Ces chiffres donnent le prix de toute la structure, et ils figurent sur chaque illustration.
Exemple illustratif. Supposons que vous versiez 10 000 $ au début de chaque année. À la fin de la troisième année, vous aurez versé 30 000 $. Supposons que la valeur de rachat garantie soit alors de 18 000 $. Un rachat à ce moment vous rendrait 12 000 $ de moins que ce que vous avez versé. Les valeurs sont des hypothèses pour le calcul, et non les chiffres d'un assureur; votre propre illustration montre les vrais chiffres, et c'est elle qu'il faut lire, colonne garantie d'abord, avant de signer.
Les types de police avec participation
Les assureurs se distinguent surtout par la vitesse à laquelle la police est payée et par ce vers quoi la conception est orientée.
Payable à vie. Les primes de base exigées se poursuivent toute la vie: c'est l'engagement le plus long. Demandez le total des primes et les valeurs de rachat garanties aux années qui comptent pour vous.
Paiement limité, par exemple vingt ans ou jusqu'à soixante-cinq ans. Des primes pendant une période définie, après quoi la police de base est libérée et se poursuit sans autre prime. Une prime annuelle plus élevée et un engagement fini. Ne présumez pas que les valeurs initiales croissent plus vite: comparez les conceptions réelles d'un même assureur sur des illustrations établies selon les mêmes hypothèses, et notez tout versement facultatif qui se poursuit après la période de paiement. Les participations après la période de paiement ne sont toujours pas garanties.
Prime unique. Un seul versement, ou un dépôt supplémentaire important. Il doit respecter les limites du produit de l'assureur et le test d'exonération du Règlement 306, expliqué plus bas. Demandez si l'assureur offre cette conception et quels versements il accepte.
Conceptions axées sur la succession et conceptions axées sur l'accumulation. Le même assureur offre souvent deux versions: l'une orientée vers le plus grand capital-décès par dollar de prime, l'autre vers une valeur de rachat plus rapide, habituellement au moyen d'un avenant d'ASL plus important. Ce sont des produits différents malgré des noms semblables, et ce choix peut être difficile, voire impossible, à modifier plus tard; demandez donc ce que votre contrat permet avant de signer.
Conceptions mixtes ou bonifiées. Elles combinent une base d'assurance vie entière et de l'assurance temporaire que les participations doivent remplacer peu à peu par de la protection libérée. Elles donnent plus de protection par dollar au départ, et la partie qui dépend des participations n'est pas garantie. Si le barème baisse, la conversion peut ne pas se terminer; demandez donc à l'assureur ce qu'il advient de la protection dans ce cas.
Le test d'exonération, et pourquoi il limite ce que vous pouvez verser
Le droit fiscal canadien distingue une police d'assurance d'une enveloppe de placement. Une police qui satisfait au test d'exonération de l'article 306 du Règlement de l'impôt sur le revenu croît sans impôt annuel. Une police qui n'est pas exonérée peut être imposée chaque année sur ses revenus courus en vertu de l'article 12.2 de la Loi de l'impôt sur le revenu, et une police qui cesse d'être exonérée peut être réputée avoir fait l'objet d'une disposition. La version actuelle du test s'applique aux polices émises depuis le 1er janvier 2017.
Le test compare votre police à une police de référence, de sorte que verser beaucoup plus que ce que la protection justifie pousse la police vers la limite.
Savoir si une police donnée est exonérée est une question pour l'assureur et votre comptable. Demandez à l'assureur combien vous pouvez verser tout en gardant la police exonérée, comment il vérifie et déclare l'exonération, et quel calendrier de financement le contrat permet, avant tout dépôt supplémentaire.
Retirer de l'argent: qui prête, et qui reçoit l'intérêt?
quatre parties, deux sortes de dettes
Qui prête, qui doit, qui reçoit l'intérêt
- 01Avance sur contrat: l'assureur avance l'argent et reçoit l'intérêt
- 02Prêt avec cession: un prêteur tiers avance l'argent
- 03Vous, le titulaire, devez la dette, quel que soit le prêteur
- 04Le proche à qui vous prêtez vous doit une seconde dette, distincte
- 05L'intérêt impayé s'ajoute au solde et peut faire tomber la police
C'est ici que les mots justes comptent le plus. La valeur de rachat est une valeur à l'intérieur du contrat, et non un compte distinct, et il existe quatre grandes façons de s'en servir.
| Voie | Qui fournit l'argent | Qui reçoit l'intérêt | Point fiscal | Effet sur le capital-décès |
|---|---|---|---|---|
| Avance sur contrat | L'assureur, garanti par la valeur de rachat | L'assureur | Une disposition au sens de l'art. 148; la partie qui dépasse le CBR est un revenu | Réduit de l'avance et de l'intérêt impayé |
| Prêt garanti par cession | Un prêteur tiers, qui décide s'il prête et à quelles conditions | Le prêteur tiers | La cession de la police en garantie n'est pas une disposition | Le prêteur est remboursé en premier sur le capital si le prêt est encore en cours |
| Rachat partiel, si le contrat le permet | L'assureur verse une partie de la valeur | Aucun intérêt | Le CBR est réparti au prorata (par. 148(4)); le gain sur cette partie est un revenu | Réduit selon les modalités du contrat |
| Rachat | L'assureur verse la valeur de rachat | Aucun intérêt; la police prend fin | Le gain qui dépasse le CBR est un revenu | La protection prend fin |
Une avance sur contrat est une somme avancée par l'assureur. Vous la demandez par une demande ou une convention d'avance. Le contrat précise si le taux d'intérêt est fixe, établi selon une formule ou fixé par l'assureur de temps à autre. Dans beaucoup de contrats, l'intérêt que vous ne payez pas s'ajoute à l'avance à chaque anniversaire. Si la dette totale dépasse la valeur de rachat, la police peut tomber en déchéance. Le fonctionnement concret des avances est expliqué dans les avances sur contrat.
Un prêt garanti par cession vient d'un prêteur tiers. Le prêteur examine votre crédit et la police, décide s'il prête et à quelles conditions, et prend la police en garantie par une cession. Son taux et ses conditions lui appartiennent, et il peut exiger le remboursement selon les modalités qu'il fixe. L'emprunteur, le titulaire, le bénéficiaire et le prêteur peuvent être des parties différentes: l'emprunteur doit la dette, et le titulaire cède la police au prêteur en garantie.
Exemple illustratif. Supposons que vous preniez une avance sur contrat de 50 000 $ à un taux supposé de 6 % par année, sans payer l'intérêt. Au premier anniversaire, 3 000 $ d'intérêt s'ajoutent, et vous devez 53 000 $. Au deuxième, un intérêt de 3 180 $ porte le solde à 56 180 $. Le taux est une hypothèse pour le calcul, et non le taux d'un assureur; votre assureur fixe le sien et peut le modifier. Payer l'intérêt chaque année empêche le solde de se capitaliser contre la police.
L'intérêt d'une avance sur contrat n'est pas automatiquement déductible, même quand l'argent sert à une dépense importante. L'ARC n'accepte une déduction que pour une avance sur contrat qui a servi à gagner un revenu, et vous demande de faire remplir par l'assureur le formulaire T2210, qui atteste cet intérêt. Savoir si votre usage est admissible relève de votre comptable.
Prêter à un membre de la famille crée deux dettes. Un proche ne peut pas emprunter sur votre police. C'est vous, le titulaire, qui demandez l'avance et qui la devez à l'assureur. Si vous prêtez ensuite cet argent à un proche, c'est une seconde dette, distincte, du proche envers vous. Consignez par écrit les parties, le montant, l'intérêt, les dates de remboursement, ce qui arrive si un paiement est manqué et ce qui arrive si l'une des parties décède; au Québec, demandez à un avocat ou à un notaire quel écrit convient. Le remboursement que vous fait le proche ne rembourse pas à lui seul votre avance auprès de l'assureur, et le traitement fiscal du prêt familial relève d'un comptable. La place de ce prêt dans un plan familial est expliquée dans le capital familial privé, notre expression pour la façon dont une famille consigne les prêts financés à partir d'une police.
La fiscalité, en résumé
Il s'agit d'information générale, et non d'un conseil fiscal; le résultat selon votre propre situation relève d'un fiscaliste.
La croissance à l'intérieur de la police n'est pas imposée chaque année tant que la police demeure exonérée.
Les participations sont imposées selon l'option que vous choisissez, en vertu de l'article 148 de la Loi de l'impôt sur le revenu, comme l'explique la section à quoi une participation peut-elle servir.
Une avance sur contrat est une disposition (alinéa b) de la définition du paragraphe 148(9)). En vertu du paragraphe 148(1), la partie d'une avance qui dépasse le CBR est incluse dans votre revenu l'année où vous la recevez, et chaque avance abaisse le CBR pour la suivante. Si vous remboursez plus tard une avance qui a été incluse dans votre revenu, l'alinéa 60s) peut permettre une déduction jusqu'à concurrence du montant inclus, sous réserve de ses conditions. Un prêt d'un prêteur tiers garanti par une cession de la police n'est pas une disposition (alinéa f) de la même définition).
Exemple illustratif. Supposons que l'assureur confirme un CBR de 45 000 $ immédiatement avant cette avance, sans opération antérieure à rajuster, et que vous preniez une avance sur contrat de 55 000 $. Les premiers 45 000 $ sont couverts par le CBR; les 10 000 $ restants sont inclus dans votre revenu de l'année, et le CBR tombe à zéro. Les chiffres sont des hypothèses pour le calcul; demandez à l'assureur votre propre CBR par écrit avant toute avance importante.
Un rachat est aussi une disposition. Le gain imposable sur la police se calcule selon l'article 148 à partir des chiffres de produit de disposition et de CBR fournis par l'assureur. Ce n'est pas simplement le chèque reçu moins le total de vos primes, parce que le CBR n'est pas la même chose que les primes versées, et qu'une avance remboursée à même la valeur de rachat entre quand même dans le calcul. L'assureur déclare le gain; votre comptable peut le vérifier.
Le capital-décès est généralement reçu libre d'impôt sur le revenu par un bénéficiaire désigné.
Quand une société privée est bénéficiaire et reçoit le capital-décès, le produit moins le CBR de la police s'ajoute généralement à son compte de dividendes en capital (CDC), selon l'alinéa d) de la définition du paragraphe 89(1) de la Loi de l'impôt sur le revenu, comme l'explique le bulletin IT-430R3 de l'ARC (archivé), sous réserve des rajustements prévus par la loi et du solde réel du compte de la société. Pour verser un dividende en capital à ses actionnaires, la société doit ensuite faire un choix distinct en vertu du paragraphe 83(2), au moyen du formulaire T2054 de l'ARC. Le seul fait de détenir une police ne crédite rien, et un gain sur un rachat ou une avance est un revenu, et non un crédit au CDC. Le volet corporatif est expliqué dans l'assurance vie détenue par une société.
Où ce produit rencontre la stratégie plus large
L'assurance vie entière avec participation est le contrat qui sous-tend l'approche que les praticiens appellent The Infinite Banking Concept®, une expression créée par Nelson Nash et une marque déposée d'Infinite Banking Concepts, LLC. Ni ce cabinet ni son auteur ne sont affiliés à cette société ou au Nelson Nash Institute, ni commandités ou approuvés par eux. Aucune police n'est une institution de dépôt, et une prime n'est pas un dépôt.
En termes simples, l'approche fonctionne ainsi: vous empruntez à l'assureur sur la valeur de rachat de votre police pour payer ce que vous financeriez autrement ailleurs, vous décidez du calendrier de remboursement, et l'intérêt est payé à l'assureur. L'argument en sa faveur porte sur la discipline et sur la maîtrise des conditions, et non sur un rendement supposément supérieur de la police, qui n'est pas ce que le contrat promet.
Le produit y est employé parce qu'il combine un tableau de valeurs garanties et une valeur sur laquelle vous pouvez emprunter. L'approche est contestée sur des bases en partie justes, exposées dans les objections et les risques. L'approche elle-même est expliquée dans la présentation de l'approche.
Lire une illustration avec participation
L'illustration est votre principale preuve avant de vous engager. Ce n'est pas une garantie, et elle le dit.
Demandez des valeurs garanties et non garanties clairement identifiées, y compris un scénario à barème réduit. Pour une nouvelle police, les colonnes garanties montrent la police sans qu'aucune participation ne soit jamais versée; pour une police existante, vérifiez si l'ASL déjà achetée y est incluse. Les colonnes projetées y ajoutent le barème actuel. L'écart entre elles est l'ampleur de l'hypothèse qu'on vous demande d'accepter. Une illustration au barème actuel n'est pas une prévision: lisez ensuite l'illustration à barème réduit de l'assureur, avec l'hypothèse modifiée indiquée. La différence sur trente ans est souvent plus grande que les gens ne le prévoient.
Vérifiez l'hypothèse de financement. Beaucoup d'illustrations supposent que chaque prime est payée pendant des décennies. Demandez ce que devient la police si trois années sont manquées.
Ne présumez pas d'une année de seuil de rentabilité. Demandez si, et à quelle année illustrée, la valeur de rachat garantie égale pour la première fois le cumul de vos primes. Il se peut que cela n'arrive pas dans les années montrées, et cette comparaison n'est ni une date de seuil de rentabilité ni la preuve que partir ne coûte rien. Placez-la à côté des années où vous pourriez réalistement devoir partir.
Voici le tableau à remplir à partir de votre propre illustration. Chaque case vient du document de l'assureur; aucune n'est remplie ici. Inscrivez au-dessus du tableau l'assureur, le produit et la date de l'illustration, indiquez toute valeur non fournie comme telle, et demandez le montant net payable au rachat après toute avance sur contrat.
| Année de police | Primes versées à ce jour | Valeur de rachat garantie | Valeur de rachat au barème actuel | Valeur de rachat au barème réduit | Capital-décès total | Solde d'avance, s'il y a lieu | Coût de base rajusté |
|---|---|---|---|---|---|---|---|
| 1 | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] |
| 3 | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] |
| 5 | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] |
| 10 | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] |
| 15 | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] |
| 20 | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] |
| Votre année de sortie probable | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] |
Une fois le tableau rempli, lisez chaque ligne de gauche à droite. Là où la colonne garantie se situe bien en dessous des primes versées, partir coûte de l'argent. Là où la colonne au barème réduit fait encore le travail dont vous avez besoin, le plan ne repose pas sur le barème d'aujourd'hui.
Ce qui se produit si vous cessez de payer
votre contrat décide quelle voie est ouverte
Quand la prime cesse
- Une prime demeure impayée à la fin du délai de grâce. Que peut-il se passer?
- Une avance paie la prime; la police continue et le solde augmenteAvance de prime.
- Assurance libérée réduite ou temporaire prolongée, selon le contratOption choisie.
- La police tombe en déchéance, ou vous la rachetez pour sa valeur de rachatAucune valeur.
Ce qui suit décrit le fonctionnement courant des contrats; votre propre contrat fixe les conditions. Demandez à l'assureur les options, les valeurs garanties futures selon chacune et les délais, pendant que vous payez encore aisément.
Un délai de grâce s'applique après une prime manquée, et la police reste en vigueur pendant ce délai. Votre contrat en indique la durée.
Une avance automatique de prime peut payer une prime manquée à même la valeur de la police, s'il y en a assez. La police se poursuit, et un solde d'avance commence à croître avec l'intérêt.
L'assurance libérée réduite, lorsque le contrat l'offre, met fin aux primes et maintient une protection permanente plus petite que la valeur peut entièrement payer.
L'assurance temporaire prolongée, lorsque le contrat l'offre, emploie la valeur pour maintenir la protection pendant une période limitée, après quoi elle prend fin.
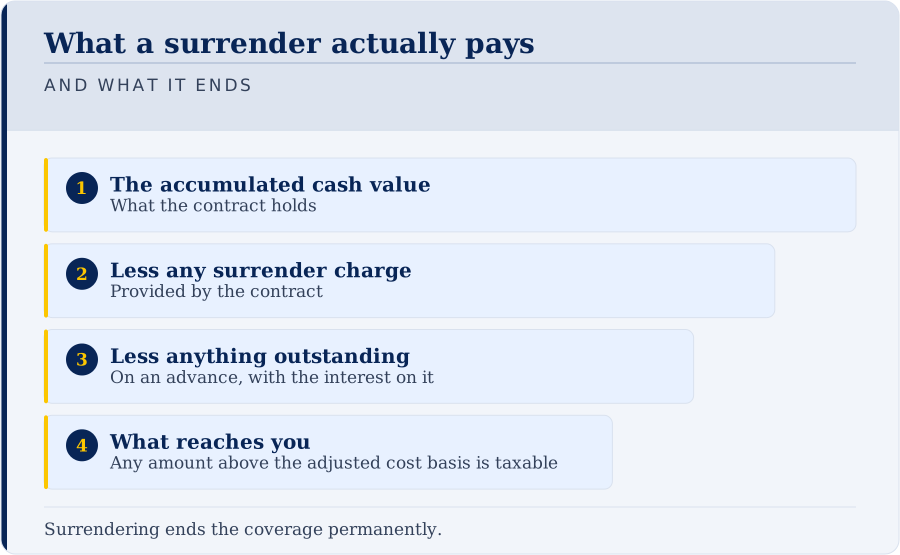
Le rachat met fin à la police. L'assureur verse la valeur de rachat, moins toute avance et l'intérêt impayé. L'impôt sur un gain éventuel se calcule selon l'article 148, comme décrit plus haut, et il peut créer une facture fiscale une année où l'argent a déjà servi à rembourser l'avance.
La déchéance avec une avance en cours est le pire de ces dénouements. La protection prend fin, et un montant imposable peut apparaître même si vous n'avez rien reçu cette année-là. C'est exposé dans les arguments contre ce produit.
Demandez à l'assureur de remplir ce tableau, à côté de votre illustration:
| Année de police | Fin du délai de grâce | Solde de l'avance automatique de prime | Assurance libérée réduite | Temporaire prolongée: protection et date de fin | Avance et intérêt | Gain imposable possible, selon la déclaration de l'assureur |
|---|---|---|---|---|---|---|
| 3 | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] |
| 10 | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] |
| Votre année de sortie probable | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] | [assureur] |
Ce qui se produit au décès, et contre quoi le capital est protégé
Un bénéficiaire désigné présente sa demande directement. L'assureur demande habituellement un formulaire de réclamation, une preuve de décès comme un acte de décès, une preuve d'identité du demandeur, et parfois une déclaration du médecin. Le délai de paiement dépend de l'assureur et des documents. Un dossier complet est la voie la plus rapide.
Toute avance sur contrat et l'intérêt impayé sont déduits du capital avant le versement.
Avec un bénéficiaire désigné autre que la succession, le capital est généralement versé directement et reste hors succession, de sorte que les frais exigés sur les biens de la succession ne s'y appliquent normalement pas. La protection contre les créanciers, l'effet d'une cession et votre droit de changer la désignation dépendent de votre province et des faits.
Au Québec, la désignation du conjoint mérite un second regard. En vertu de l'article 2449 du Code civil du Québec, la désignation du conjoint marié ou uni civilement comme bénéficiaire, faite autrement que par testament, est irrévocable à moins de stipulation contraire. Les changements ultérieurs, et certains usages de la police en garantie, peuvent alors exiger le consentement du conjoint. Lorsque le bénéficiaire est votre conjoint marié ou uni civilement, un descendant ou un ascendant, les droits conférés par le contrat sont insaisissables jusqu'à ce que le bénéficiaire touche la somme assurée (article 2457), et une désignation irrévocable les garde insaisissables tant qu'elle demeure irrévocable (article 2458). Le lien avec le patrimoine familial est expliqué dans le patrimoine familial et la désignation de bénéficiaire.
Quand la succession est bénéficiaire, le capital entre dans la succession, devient exposé aux créanciers de celle-ci et peut entraîner des frais d'homologation là où la province en exige. Désigner un bénéficiaire ne coûte rien.
Avec participation, sans participation et vie universelle
Ce sont les trois options permanentes que les gens comparent le plus souvent. Aucune n'est supérieure en général; chacune fait un travail différent. Si le besoin prend fin, obtenez d'abord le prix d'une assurance temporaire; s'il est permanent, comparez la protection garantie, le financement et les valeurs de sortie avant toute projection de participations.
| Vie entière avec participation | Vie entière sans participation | Vie universelle | |
|---|---|---|---|
| Valeur de rachat garantie | Oui, selon le tableau | Selon le contrat: vérifiez s'il existe un tableau garanti et ses valeurs | Dépend de la conception et des options choisies |
| Capital-décès garanti | Oui | Oui | Dépend du financement et des coûts |
| Participations | Possibles, jamais garanties | Aucune | Aucune; la croissance dépend des options que vous choisissez |
| Prime | Plus élevée | Plus basse | Souple, dans certaines limites |
| Qui prend les décisions de placement | L'assureur, dans le compte de participation | L'assureur, dans son fonds général; vos valeurs contractuelles ne dépendent pas des résultats | Vous, parmi les options de l'assureur |
| La valeur peut dépasser le tableau | Oui, par les participations | Aucune participation; certaines conceptions peuvent ajouter une bonification selon leurs propres modalités | Oui ou non, selon les résultats |
| Complexité | Plus grande | Moindre | Plus grande |
Une police sans participation ne verse aucune participation. Certaines conceptions ne prévoient que des valeurs contractuelles; d'autres peuvent ajouter une bonification selon leurs propres modalités. Comparez les colonnes garanties et non garanties, les primes et les avenants sur des soumissions récentes établies selon les mêmes hypothèses. La comparaison complète se trouve dans avec participation et sans participation.
L'assurance vie universelle sépare les deux parties: un coût de l'assurance et un compte que vous dirigez parmi les options de l'assureur. Plus de contrôle veut dire plus de risque, parce que de mauvais résultats peuvent exiger des primes plus élevées plus tard ou mettre la protection en péril. Dans une police avec participation, le tableau garanti ne dépend d'aucune décision de placement que vous prenez. Les détails se trouvent dans avec participation et vie universelle.
Les forces et les faiblesses
Les deux listes sont réelles, et une décision équitable les tient côte à côte.
Ce que le produit fait bien. Une protection permanente à une prime fixée à l'émission. Un plancher garanti de valeurs de rachat qui ne bouge pas avec les marchés, pourvu que les primes soient payées. Des participations possibles, lissées mais jamais garanties. Une valeur que vous pouvez atteindre de votre vivant, moyennant un coût. Et le traitement fiscal décrit plus haut.
Ce qu'il fait moins bien, sous sa forme la plus forte. Il coûte sensiblement plus que l'assurance temporaire pour la même protection. Les frais sont concentrés au début, de sorte que les premières valeurs de rachat sont inférieures aux primes versées et que les premières années sont peu liquides. Les coûts ne sont pas détaillés, de sorte que vous jugez le prix par le résultat plutôt que par la liste des frais. Les participations sont discrétionnaires, les barèmes ont déjà bougé et peuvent baisser, et un plan qui ne fonctionne qu'au barème d'aujourd'hui est fragile. Emprunter a un vrai coût en intérêts, payé à l'assureur ou à un prêteur. Et le produit est parfois vendu à des gens à qui il ne convient pas, en partie parce qu'il est difficile à évaluer; c'est une critique de la distribution plutôt que du contrat.
À qui elle convient, à qui elle ne convient pas, et ce qu'un surplus ne prouve pas
Elle peut vous convenir si toutes ces conditions sont réunies:
- le besoin est permanent: l'impôt sur une disposition réputée au décès, une personne à charge qui aura toujours besoin de soutien, ou une obligation d'affaires qui n'expire pas;
- la prime est soutenable dans une année ordinaire, et pas seulement dans une bonne, et à travers une mauvaise décennie;
- vous avez un coussin d'urgence et aucune dette à taux élevé en cours;
- l'argent peut rester en place pendant des décennies.
Elle ne vous convient pas si:
- le besoin est temporaire, puisque l'assurance temporaire fait ce travail pour bien moins cher;
- vous pourriez avoir besoin de l'argent d'ici quelques années;
- votre revenu varie assez pour qu'une année manquée soit plausible;
- vous voulez seulement de la croissance et ne voulez pas le capital-décès.
Ce qu'un surplus n'établit pas. Disons qu'il vous reste 20 000 $ par année. Cela ne montre pas un besoin d'assurance permanent, ni si un assureur vous acceptera à tarif normal, ni si vous avez un coussin, ni si une dette devrait passer d'abord, ni si 20 000 $ résisteront à une mauvaise année. Répondez à ces questions avant qu'une illustration soit préparée.
Exemple illustratif. Supposons une prime de 20 000 $ par année. À la fin de la cinquième année, vous aurez versé 100 000 $, et à la fin de la dixième, 200 000 $. Placez ces totaux à côté de la valeur de rachat garantie des mêmes années dans votre propre illustration. L'écart des premières années est le prix d'un départ. La prime est une hypothèse pour le calcul.
D'autres outils font d'autres travaux. Rembourser une dette, garder une épargne d'urgence, l'assurance temporaire, l'assurance vie entière sans participation et l'assurance vie universelle répondent chacun à un besoin différent. Avant d'acheter de l'assurance avec participation, l'Autorité des marchés financiers (AMF) suggère de vérifier si une assurance moins coûteuse, jumelée à des cotisations à un CELI, à un REER, à un REEE ou à un régime de retraite, vous servirait mieux. Ce cabinet détient un permis d'assurance seulement: pour le volet des régimes enregistrés, consultez un professionnel autorisé à en traiter.
L'acheter pour un enfant ou un petit-enfant
l'assurabilité et le temps, pas un fonds d'études
Une police pour un enfant: ce qu'elle fait, et ce qu'elle ne fait pas
- 01Ce qu'elle peut faireAcquérir la protection avant tout problème de santé; Commencer quand les frais de mortalité sont au plus bas; Donner au contrat des décennies pour bâtir sa valeur.
- 02Ce qu'elle ne fait pasFaire porter les primes par l'enfant: vous êtes titulaire et vous payez; Tenir lieu de régime d'épargne-études; c'est un autre travail; Régler l'impôt d'une cession future; votre comptable le vérifie.
Une question courante, et les arguments des deux côtés sont réels.
Ce qui est vrai. Les primes sont les plus basses aux jeunes âges, parce que les frais de mortalité y sont les plus bas. La protection émise reste en vigueur si un problème de santé apparaît plus tard; toute hausse future sans preuve dépend d'un avenant, s'il y en a un. Et la police dispose de plus d'années pour bâtir sa valeur qu'elle n'en aura jamais.
Ce qui est souvent exagéré. Qu'il s'agit d'un outil d'épargne pour les études de l'enfant. Un régime enregistré d'épargne-études attire une subvention fédérale sur les cotisations, de l'argent qui n'existe pas dans un contrat d'assurance. Les deux font des travaux différents, et une famille qui veut les deux finance les deux.
Qui porte la prime. C'est vous, le titulaire, qui payez les primes. Si la propriété est cédée plus tard à l'enfant, les primes deviennent sa décision. En vertu du paragraphe 148(8) de la Loi de l'impôt sur le revenu, une cession à votre enfant peut, lorsque ses conditions sont remplies, se faire au CBR de la police, de sorte qu'aucun gain ne naît à ce moment (IT-87R2 de l'ARC, paragraphe 18, archivé). Votre comptable confirme si ces conditions s'appliquent.
La question entière est traitée dans assurer un enfant, y compris la propriété de la police et la garantie d'assurabilité.
Les malentendus courants
Que les participations sont garanties parce qu'elles ont toujours été versées. Un historique de versements est un historique, et non un engagement. Demandez à votre assureur son historique de versements et l'évolution de son barème, et lisez-les comme la preuve de la façon dont le conseil s'est comporté, et non comme une promesse pour les trente prochaines années.
Qu'une valeur illustrée plus élevée signifie un contrat supérieur. Elle peut signifier une hypothèse plus optimiste. Comparez d'abord les colonnes garanties.
Qu'une avance sur contrat, c'est votre propre argent qui vous revient. C'est une somme avancée par l'assureur, garantie par la valeur de rachat, et l'intérêt est payé à l'assureur. La valeur reste dans la police en garantie, et l'avance est une dette.
Les questions à poser, et qui y répond
Apportez cette liste à toute rencontre au sujet d'une police avec participation.
- Quelle est la valeur de rachat garantie aux années un, trois, cinq et dix, à côté des primes que j'aurai versées?
- La valeur de rachat garantie égale-t-elle un jour le cumul de mes primes dans les années montrées et, si oui, à quelle année? Que recevrais-je réellement au rachat après toute avance?
- Quel barème cette illustration emploie-t-elle, comment a-t-il évolué, et que montre l'illustration à barème réduit de l'assureur?
- Comment le taux des avances est-il établi, quelle part de la valeur de rachat puis-je emprunter, et que devient l'intérêt impayé?
- Que se passe-t-il si je manque trois années de primes, et quelles options de non-déchéance ce contrat offre-t-il?
- Quelle est la cote de solidité financière de l'assureur, et à quel compte de participation cette police appartiendrait-elle?
- Qui ne devrait pas acheter ce produit, et qui assurera le service de la police dans dix ans?
Des personnes différentes détiennent des réponses différentes:
| Qui | Quoi lui demander |
|---|---|
| Le représentant en assurance | S'il existe un besoin permanent; l'illustration au barème actuel et au barème réduit; la commission versée sur la police |
| L'assureur | Comment le taux des avances est établi, l'avance maximale, les limites d'ASL, les options de non-déchéance, la façon dont il vérifie l'exonération et le calendrier de financement permis, le CBR |
| Un prêteur tiers | S'il prêtera sur la police, son rapport prêt-valeur maximal, si l'intérêt s'ajoute au prêt, et ce qui l'amènerait à exiger le remboursement |
| Votre comptable | Le CBR dans le temps, l'impôt sur une avance ou un rachat qui le dépasse, la déductibilité de l'intérêt, le compte de dividendes en capital |
| Un avocat ou un notaire | Les désignations de bénéficiaire, l'irrévocabilité au Québec, l'effet d'une cession, et toute entente écrite pour un prêt familial |
Une bonne réponse à « qui ne devrait pas acheter ce produit? » arrive vite et elle est précise. Si un représentant ne peut pas nommer qui ne devrait pas l'acheter, voyez-y un signal d'alarme.
Ce qu'il faut revoir chaque année
Une police de ce genre dure des décennies et reste habituellement sans suivi, et c'est là que commence l'essentiel des déceptions. Une courte révision annuelle en prévient la plupart.
Lisez le relevé annuel. Quatre chiffres: la valeur garantie, la valeur totale, tout solde d'avance avec son intérêt, et la participation affectée.
Vérifiez que l'option de participation convient encore. Vos raisons changent; l'option fixée à l'émission, bien souvent, ne change jamais.
Vérifiez la désignation de bénéficiaire après tout mariage, toute séparation, toute naissance ou tout décès. Une désignation oubliée peut envoyer le capital à une personne que vous n'auriez plus choisie.
Comparez le relevé à l'illustration qu'on vous a montrée. Évoluer sous la colonne projetée est normal quand le barème a bougé. Évoluer sous la colonne garantie ne l'est pas, et cela appelle une explication.
Comparez toute avance à la valeur de rachat. Si le solde croît plus vite que la valeur, décidez dès maintenant de payer l'intérêt, de rembourser une partie de l'avance ou de modifier le plan.
Confirmez qui assure le service de la police, parce qu'un représentant parti est une raison courante pour laquelle une police solide s'éloigne de sa conception.
Avant de décider
Cette page ne vous recommande pas le produit. Savoir s'il vous convient repose sur les faits qui vous concernent, exposés plus haut, et sur les autres usages prévus pour cet argent.
Si la liste ci-dessus indique un besoin permanent, une prime que vous pouvez continuer de payer et de l'argent que vous pouvez laisser engagé, l'étape suivante est une proposition: elle exige une tarification et votre propre illustration, lue avec les questions ci-dessus.
Tout ce qui se trouve ici est rédigé par une personne payée par commission de l'assureur lorsqu'une police est émise, comme l'indiquent la page de l'auteur et le bas de chaque page. Demandez la commission liée à toute proposition avant de signer.
Le portrait d'ensemble des produits se trouve dans l'assurance vie entière, et la valeur de rachat elle-même est expliquée dans la valeur de rachat.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Questions fréquentes
L'assurance vie avec participation est-elle la même chose que l'assurance vie entière?
Une police avec participation verse-t-elle une participation chaque année?
Le taux d'intérêt du barème de participations est-il mon rendement?
Quand j'emprunte sur ma police, qui prête, et à qui l'intérêt est-il payé?
Les avances sur contrat sont-elles libres d'impôt au Canada?
Ma police est-elle protégée si l'assureur fait faillite?
Un surplus de 20 000 $ par année signifie-t-il que je devrais en acheter une?
Une participation est-elle un rendement sur ma prime?
Combien coûte l'assurance vie avec participation au Canada?
Qu'est-ce que le compte de participation et comment est-il encadré?
Qui devrait envisager une police avec participation?
Qui ne devrait pas en acheter une?
Comment le barème de participations est-il décidé?
À quoi une participation peut-elle servir?
Que faut-il demander au sujet d'une illustration avant de signer?
Qu'est-ce que le test d'exonération et pourquoi limite-t-il mes versements?
Qu'est-ce que l'assurance libérée réduite et l'assurance temporaire prolongée?
L'assureur garde-t-il la valeur de rachat à mon décès?
Faut-il souscrire une police avec participation pour un enfant ou un petit-enfant?
Quels sont les différents types de police avec participation?
Quelles sont les critiques les plus solides de ce produit?
Puis-je emprunter toute ma valeur de rachat?
Mon capital-décès est-il à l'abri de tous les créanciers et des frais d'homologation?
Que se passe-t-il si je cesse de payer les primes?
Puis-je déduire l'intérêt d'une avance sur contrat?
Sources
- Règlement de l'impôt sur le revenu, article 306, Justice Canada, vérifié le 2026-08-24
- Loi de l'impôt sur le revenu, art. 148, alinéa 60s) et paragraphe 89(1), Justice Canada, vérifié le 2026-09-24
- Loi sur les sociétés d'assurances, Justice Canada, vérifié le 2026-09-24
- BSIF, ligne directrice E-16, gestion des comptes de participation et divulgation (Loi sur les sociétés d'assurances, art. 456 et 165), vérifié le 2026-09-24
- ARC, bulletin d'interprétation IT-87R2 (archivé), paragraphes 18 et 19: participations selon l'alinéa 148(2)a) et cession à un enfant selon le paragraphe 148(8), vérifié le 2026-09-24
- ARC, bulletin d'interprétation IT-430R3 (archivé), paragraphes 1 et 5: produit d'assurance vie et compte de dividendes en capital, vérifié le 2026-09-24
- ARC, ligne 22100 et formulaire T2210 (attestation par l'assureur de l'intérêt sur une avance sur contrat), vérifié le 2026-09-24
- ARC, formulaire T2054 (choix visant un dividende en capital, paragraphe 83(2)), vérifié le 2026-09-24
- Code civil du Québec, art. 2449, 2457 et 2458, LégisQuébec, vérifié le 2026-09-24
- Assuris, protection de l'assurance vie entière, après déduction des avances (page modifiée le 5 juillet 2025), vérifié le 2026-09-24
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-25. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.