


L'assurance vie entière au Canada
L'assurance vie entière est une assurance vie permanente: elle reste en vigueur toute la vie tant que les primes sont payées, avec une prime nivelée et un tableau garanti de valeurs de rachat établi à l'émission. Une police avec participation peut aussi recevoir des participations, déclarées chaque année et jamais garanties. Elle coûte plus cher que la temporaire pour le même capital-décès et convient à un besoin permanent, comme les liquidités d'une succession. Pour un besoin qui prend fin, la temporaire convient habituellement mieux.
L'assurance vie entière est une assurance vie permanente. Elle reste en vigueur toute votre vie tant que les primes sont payées, habituellement avec une prime nivelée, et elle accumule une valeur de rachat selon un tableau que l'assureur garantit par écrit à l'émission de la police. Une police avec participation peut aussi recevoir des participations, que le conseil d'administration de l'assureur déclare chaque année et ne garantit jamais.
Elle coûte plus cher que l'assurance vie temporaire pour le même capital-décès, parce qu'elle est conçue pour payer au décès, quel qu'en soit le moment, et non seulement pendant une période déterminée. C'est donc le bon outil pour un besoin qui ne prend jamais fin, comme les liquidités d'une succession, une personne à charge qui aura toujours besoin de soutien ou une obligation d'entreprise, et le mauvais outil pour un besoin qui a une date de fin, pour lequel l'assurance vie temporaire convient habituellement mieux.
Cette page porte sur les produits eux-mêmes: ce qui existe, comment chacun se comporte, ce qu'il coûte, comment il est imposé au Canada et comment choisir. Le produit avec lequel ce cabinet travaille est présenté dans l'assurance vie avec participation, la protection temporaire dans l'assurance vie temporaire, et l'assurance contre le risque de vivre trop longtemps dans les rentes viagères. Les comparaisons avec ce qui n'est pas de l'assurance, comme un compte enregistré ou un portefeuille, se trouvent dans objections et risques.
Qu'est-ce que l'assurance vie entière?
C'est un contrat conclu avec un assureur pour verser un capital-décès au décès de la personne assurée, quel qu'en soit le moment, en échange de primes. La prime est habituellement nivelée, pour la vie ou pour un nombre d'années déterminé, et le capital-décès est inscrit au contrat. Ce qui distingue la vie entière de la temporaire, c'est qu'elle n'expire jamais tant que les primes sont payées, et qu'elle accumule une valeur de rachat au fil du temps.
La valeur de rachat suit un tableau imprimé dans la police, année après année. Ce tableau est garanti: c'est une obligation contractuelle de l'assureur, qui ne dépend ni du rendement des placements, ni d'une participation, ni d'une hypothèse faite au moment de la vente. Vous pouvez atteindre cette valeur de votre vivant au moyen d'une avance sur contrat consentie par l'assureur, ou la toucher en rachetant la police, ce qui met fin à la protection.
La vie entière existe sous deux formes. Une police avec participation partage les résultats du compte de participation de l'assureur, et lorsque le conseil déclare une participation, la police en reçoit une part, souvent utilisée pour acheter de l'assurance supplémentaire libérée. Une police sans participation ne reçoit aucune participation; ce qu'elle garantit est ce qu'elle fait, et sa tarification en tient compte.
Aucune des deux formes n'est meilleure dans l'absolu. La police avec participation offre la possibilité de valeurs supérieures aux garanties et coûte plus cher pour la structure qui le permet. La police sans participation offre la certitude et moins de potentiel. Le fonctionnement d'une police avec participation, année après année, se trouve dans le fonctionnement d'une police.
Comment les principaux types d'assurance vie se comparent-ils?
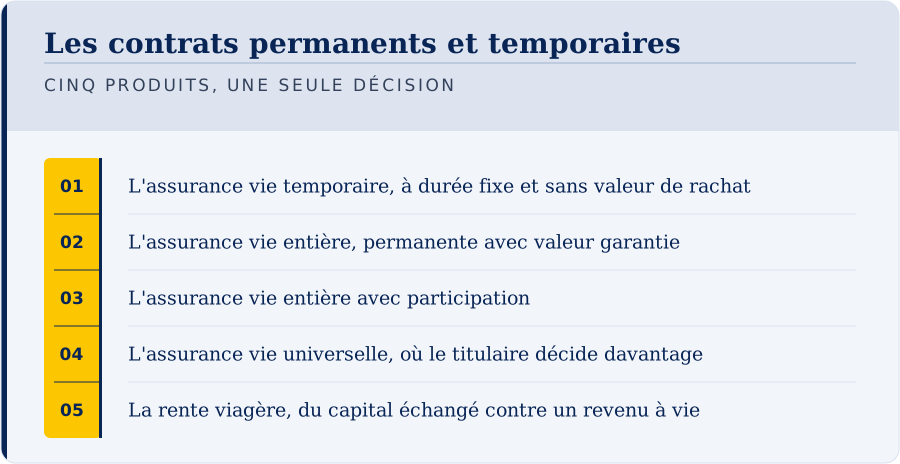
Tout produit d'assurance vie répond à l'une de deux questions: qu'arrive-t-il aux personnes qui dépendent de vous si vous mourez, ou qu'arrive-t-il si vous vivez plus longtemps que votre argent. Pour la première question, la différence tient à la durée de la protection et à qui porte le risque. Voici les six produits côte à côte.
| Produit | Durée | Valeur de rachat | Ce qui est garanti | Convient habituellement à |
|---|---|---|---|---|
| Assurance vie temporaire | Une période déterminée, souvent 10 ou 20 ans, renouvelable à une prime plus élevée | Aucune | Le capital-décès pendant la période | Un besoin qui a une date de fin, au plus bas coût |
| Temporaire 100 ans | Jusqu'à 100 ans, avec une prime nivelée | Généralement nulle ou minime | Le capital-décès | Une protection permanente sans accumulation |
| Vie entière sans participation | Toute la vie | Un tableau garanti | La prime, le capital-décès et les valeurs de rachat | Une protection permanente assortie de certitude |
| Vie entière avec participation | Toute la vie | Un tableau garanti, plus les participations lorsqu'elles sont déclarées | La prime, le capital-décès et les valeurs de rachat; les participations ne sont pas garanties | Une protection permanente assortie d'une valeur utilisable de votre vivant |
| Vie universelle | Toute la vie, si elle est suffisamment financée | Selon les options de placement choisies et les frais | Selon la conception; bien moins qu'en vie entière | Un titulaire qui veut de la souplesse et accepte le risque de placement |
| Rente viagère | Verse aussi longtemps que vous vivez | Généralement aucune une fois achetée | Les versements de revenu | La protection contre le risque de survivre à votre épargne |
Le tableau présente des caractéristiques, et non un gagnant. Chaque produit fait bien un travail, et les erreurs dans ce marché viennent de l'emploi d'un produit pour le travail d'un autre, et non d'un mauvais produit.
Votre besoin est-il temporaire ou permanent?
C'est la question qui vient avant tout produit. Un besoin temporaire a une date de fin: un prêt hypothécaire qui sera remboursé, des enfants qui deviendront autonomes, un prêt d'entreprise assorti d'un dernier versement. Une protection pour une période déterminée, au plus bas coût pour le montant de protection, lui convient, et rien n'a besoin de s'accumuler.
Un besoin permanent ne disparaît pas: un impôt qui arrive au décès, quel qu'en soit le moment, une personne à charge qui aura toujours besoin de soutien, une succession qui aura besoin de liquidités pour se régler, une société qui devra quelque chose au décès de l'actionnaire, quel qu'en soit le moment. Une protection qui n'expire jamais lui convient, avec la tarification qui va avec, et l'accumulation d'une valeur en chemin est une caractéristique de cette protection.
Se tromper sur cette question est l'erreur la plus coûteuse qui soit, dans les deux sens. Une protection permanente achetée pour un besoin temporaire coûte bien plus que nécessaire. Une temporaire achetée pour un besoin permanent expire, habituellement à l'âge où la remplacer est le plus difficile, voire impossible.
Souvent, la réponse honnête est les deux: une grosse temporaire pendant les années d'obligations les plus lourdes, et une permanente plus petite en dessous pour la part qui ne finit jamais. Cette forme convient à bien des familles, et on la propose moins souvent qu'elle le mériterait, simplement parce qu'elle est moins tranchée que la recommandation d'un seul produit.
L'assurance vie temporaire
déclarée annuellement, jamais garantie
Comment une participation est déterminée
- 01Une distribution du compte de participation de l'assureur
- 02Déclarée annuellement à la discrétion du conseil
- 03Selon les résultats, la sinistralité et les frais
- 04Ce n'est ni de l'intérêt ni un rendement
- 05Elle n'est garantie aucune année du contrat
L'assurance vie temporaire couvre une période déterminée, typiquement dix ou vingt ans, et elle est habituellement renouvelable et transformable selon les conditions du contrat. Elle donne le plus de protection par dollar, et elle se compare facilement d'un assureur à l'autre, parce que le produit est presque une marchandise et que ses garanties sont simples.
Ce qu'elle ne fait pas, c'est accumuler une valeur ou durer indéfiniment. Les primes de renouvellement augmentent fortement à chaque renouvellement, et au deuxième ou au troisième, le coût devient souvent prohibitif. Ce n'est pas un défaut; c'est ce qui permet au produit de rester abordable pendant les années où vous en avez le plus besoin.
La caractéristique qui compte le plus est le droit de transformation, que la plupart des polices temporaires canadiennes comportent: le droit d'échanger la police temporaire contre une protection permanente sans nouvelle preuve médicale, jusqu'à un âge précisé au contrat. Il a de la valeur précisément quand votre santé a changé, et il expire sans bruit. La période de transformation se termine souvent des années avant la fin de la temporaire elle-même, et elle ne peut pas être ajoutée après l'émission de la police.
Si vous détenez une assurance vie temporaire, trouvez deux dates aujourd'hui: l'expiration et la date limite de transformation. Les deux voies qui mènent de la temporaire à la protection permanente sont comparées dans transformer une temporaire ou un nouveau contrat.
La vie entière avec et sans participation
Une police avec participation appartient à un bloc de polices dont les primes, les sinistres, les frais et les résultats de placement sont suivis dans le compte de participation de l'assureur, tenu séparément de ses autres activités. Lorsque les résultats de ce compte le permettent, le conseil déclare une participation, et chaque police avec participation en reçoit une part.
Les participations ne sont jamais garanties. Le conseil les déclare chaque année à sa discrétion, et le barème a varié dans les deux sens au fil des décennies. Ce que la police garantit, c'est son tableau de valeurs de rachat, son capital-décès et sa prime. Une illustration qui maintient le barème actuel pendant quarante ans montre une hypothèse, et non une prévision.
Ce que devient une participation dépend de l'option que vous choisissez: acheter de l'assurance supplémentaire libérée, réduire la prime, l'accumuler en dépôt auprès de l'assureur ou la toucher en espèces. Chaque option a un effet différent sur la police et sur son traitement fiscal, exposé dans les options de participations.
Une police sans participation est plus simple. Il n'y a ni participation ni discrétion: la prime, le capital-décès et les valeurs de rachat sont ceux que prévoit le contrat, et elle coûte habituellement moins cher qu'une police avec participation assortie du même capital-décès. Ce à quoi elle renonce, c'est la possibilité de valeurs supérieures aux garanties.
Laquelle vous convient dépend de ce à quoi la police doit servir. L'arbitrage entre les deux est exposé sans verdict dans avec participation et sans participation.
La vie universelle
La vie universelle est une protection permanente dans laquelle le coût de l'assurance et la valeur accumulée sont séparés et visibles, et où le titulaire choisit parmi les options de placement que l'assureur offre. La vraie différence avec la vie entière ne tient pas au rendement. Elle tient à qui porte les décisions.
En vie entière, l'assureur décide de la gestion de l'actif sous-jacent et garantit les valeurs inscrites au contrat. En vie universelle, le titulaire choisit, et le résultat découle de ses choix et des frais que la police prélève en cours de route.
Elle convient à un titulaire qui veut des frais transparents, un financement souple et la maîtrise des options de placement, et qui accepte d'en porter les conséquences. Elle tourne mal lorsqu'une police est financée selon des hypothèses optimistes qui ne se réalisent pas, ce qui peut exiger plus tard des dépôts beaucoup plus élevés ou mener à une déchéance. La souplesse qui aide pendant une bonne décennie devient une exposition pendant une mauvaise.
Les deux conceptions permanentes, bâties sur des principes opposés, sont comparées caractéristique par caractéristique dans avec participation et vie universelle.
Les rentes viagères
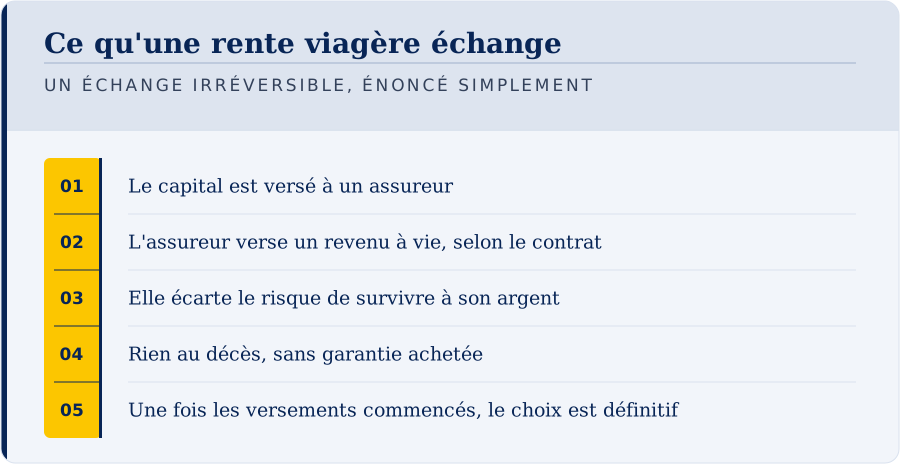
Une rente viagère inverse l'arrangement: vous remettez un capital à un assureur en échange d'un revenu qui dure aussi longtemps que vous vivez. Elle a sa place dans cette section parce que c'est un contrat d'assurance, et parce qu'elle répond à la question que l'assurance vie laisse de côté: qu'arrive-t-il si vous vivez plus longtemps que votre argent?
Les versements prennent normalement fin au décès, à moins que vous n'ayez choisi une période garantie, une option réversible qui continue les versements au conjoint survivant ou une clause de remboursement. Chacune de ces options protège vos bénéficiaires et réduit le revenu. Le capital remis est généralement perdu, et la décision ne peut pas être renversée une fois la rente en vigueur.
La tarification joue à l'inverse pour une rente. Une santé altérée peut produire un versement plus élevé, parce que l'assureur s'attend à payer moins longtemps, et il vaut mieux le signaler que le cacher.
L'assurance vie et la rente viagère sont souvent présentées comme des solutions de rechange alors qu'elles répondent à des risques opposés. Une famille préoccupée par les deux peut avoir besoin des deux, et une comparaison qui les traite comme des concurrentes a mal compris la question.
Comment fonctionne une avance sur contrat en vie entière?
un échange irréversible, énoncé simplement
Ce qu'une rente viagère échange
- 01Le capital est versé à un assureur
- 02L'assureur verse un revenu à vie, selon le contrat
- 03Elle écarte le risque de survivre à son argent
- 04Rien au décès, sans garantie achetée
- 05Une fois les versements commencés, le choix est définitif
Une fois qu'une police vie entière a une valeur de rachat, vous pouvez demander une avance sur contrat à l'assureur. L'assureur vous prête de l'argent à même ses propres fonds et retient votre valeur de rachat en garantie; il n'y a donc ni demande de crédit ni question sur l'usage de l'argent. La valeur de rachat reste dans la police et continue d'être administrée selon ses conditions pendant que l'avance est en cours.
L'assureur exige des intérêts à un taux qu'il fixe et peut modifier. Il n'y a habituellement pas de calendrier de remboursement fixe, et les intérêts que vous ne payez pas s'ajoutent à l'avance, habituellement à chaque anniversaire de la police. Le capital-décès est réduit du solde tant qu'il subsiste, et il se rétablit à mesure que vous remboursez.
Deux conséquences méritent le respect. Au Canada, une avance sur contrat est une disposition, de sorte que la partie qui dépasse le coût de base rajusté de la police est un revenu imposable l'année où vous la recevez. Et si la dette grossit jusqu'à atteindre la valeur de rachat, la police tombe en déchéance, ce qui met fin à la protection et peut créer de l'impôt une année où il n'y a pas d'argent pour le payer. Le comportement d'une avance est exposé dans l'avance sur contrat et les autres formes de crédit.
Que promet réellement l'assureur?
Chaque produit porte une promesse différente, et la nommer dissipe l'essentiel de la confusion. En assurance vie temporaire, l'assureur promet de verser un montant déterminé si le décès survient pendant une période déterminée. En vie entière, il promet de verser un montant déterminé au décès, quel qu'en soit le moment, et de respecter un tableau de valeurs garanties dans l'intervalle.
En vie entière avec participation, il promet tout cela, plus une part du compte de participation, répartie à la discrétion du conseil et jamais promise quant à son montant. Pour une rente viagère, il promet de verser un revenu déterminé aussi longtemps que vit le rentier, peu importe combien de temps.
Chaque promesse dépend de la solvabilité de l'assureur, aucune n'est garantie par un gouvernement, et Assuris se tient derrière elles dans les limites qu'elle publie.
Que coûte la vie entière, et à quoi renoncez-vous?
La prime n'est qu'une partie du coût. Le reste, c'est ce à quoi chaque produit vous demande de renoncer. L'assurance vie temporaire coûte ses primes et ne rend rien si vous lui survivez. Ce n'est pas un défaut; c'est ce qui la rend peu coûteuse.
L'assurance vie entière avec participation coûte beaucoup plus cher pour le même capital-décès. Dans ses premières années, la plus grande partie du coût de mise en vigueur est récupérée au moyen de valeurs de rachat plus faibles, de sorte que partir dans les premières années rend moins que ce qui a été versé. Le tableau de la police montre exactement de combien, année après année, avant que vous signiez.
La vie universelle coûte la souplesse qu'elle accorde. Vous dirigez le volet placement, ce qui veut dire que vous en portez les résultats: un rendement faible ou des frais qui montent peuvent exiger des dépôts plus élevés plus tard ou mettre la protection en péril. Une rente viagère coûte le capital lui-même, de façon irréversible, en échange d'un revenu qui ne peut pas s'épuiser.
Chaque arbitrage est réel et aucun n'est caché. Une description de l'un de ces produits qui ne nomme pas ce qu'il vous coûte n'en a décrit que la moitié.
La question de coût la plus utile est simple: que coûterait une assurance vie temporaire pour le même capital-décès? Posez-la même quand on vous propose une protection permanente. La différence est le prix de la permanence, et vous avez le droit de la voir.
De combien de protection avez-vous besoin?
un compte commun, géré par l'assureur
Ce qui soutient un contrat avec participation
- Un contrat avec participationUn seul compte soutient tous les contrats de cette catégorie.
- Les primes sont mises en communDans un seul compte, non dans un compte qui vous appartient.
- L'assureur en assure la gestionLe placement, les règlements et les frais y passent.
- Les titulaires peuvent partager le résultatCe que le compte gagne, règlements et frais payés.
- La part est déclarée annuellementÀ la discrétion du conseil, et jamais garantie.
Le montant est une décision plus importante que le type, et il se règle par le calcul, et non par préférence. Procédez dans cet ordre:
- les dettes qui resteraient, y compris le prêt hypothécaire;
- le revenu qu'il faudrait remplacer, et pendant combien d'années;
- les obligations précises, comme les études ou une personne à charge qui aura besoin de soutien toute sa vie;
- ce qui existe déjà: la protection collective au travail et les polices individuelles;
- ce qui serait disponible: l'épargne, le revenu du conjoint survivant, les prestations de survivant.
Exemple illustratif. Supposons un prêt hypothécaire de 350 000 $, un revenu de 70 000 $ par année à remplacer pendant dix ans, et 80 000 $ réservés aux études de deux enfants: 1 130 000 $ en tout. Supposons une protection collective de 300 000 $ et une épargne de 50 000 $. Le manque à combler est de 780 000 $. Les montants sont des hypothèses de calcul, le revenu de remplacement n'est ni actualisé ni ajusté à l'inflation, et vos propres chiffres seront différents; c'est la méthode qui se transpose.
Arrondissez le manque à la hausse. Aux prix de la temporaire, un peu de protection en plus coûte peu, et le coût d'un manque retombe sur quelqu'un d'autre. Rappelez-vous aussi que la protection collective prend habituellement fin avec l'emploi, souvent au moment où une famille est le plus exposée.
Et assurez le conjoint qui n'est pas rémunéré. Son travail devrait être remplacé ou absorbé, et les finances de la famille changent de façon importante dans les deux cas. Le bon montant n'est pas zéro, ce que bien des familles choisissent sans s'en rendre compte.
Comment comparer équitablement deux polices?
L'erreur la plus courante dans ce marché consiste à comparer les valeurs projetées de deux assureurs, ce qui compare deux ensembles d'hypothèses plutôt que deux contrats. Commencez par les colonnes garanties. Elles sont contractuelles, et si une police garantit davantage pour la même prime, c'est une vraie différence.
Regardez ensuite ce que chaque projection suppose. La colonne projetée ajoute un barème de participations hypothétique, et deux assureurs qui supposent des barèmes différents montreront des valeurs différentes pour des polices semblables. Cela vous renseigne sur les hypothèses, et non sur les contrats. Demandez le barème actuel de chaque assureur et comment il a évolué; un barème qui a bougé est normal, une présentation qui n'en parle jamais ne l'est pas.
Comparez la conception autant que le produit. Deux polices du même assureur, financées de façon identique, peuvent atteindre des valeurs très différentes à la cinquième année selon la répartition de la prime entre la protection de base et l'assurance supplémentaire libérée. Celle qui paraît moins bonne à la cinquième année peut être la meilleure pour son usage.
Demandez ce qui arrive si les primes cessent à la deuxième, à la cinquième et à la dixième année. La réponse à chaque étape vous en apprend plus sur le contrat qu'aucune projection.
Enfin, demandez ce que le conseiller touche sur la police proposée et sur la solution de rechange. La réponse, et la réaction à la question, vous en disent long.
Quels avenants comptent?
Les avenants s'ajoutent à une police de base et se choisissent à l'émission, habituellement une fois pour toutes. La plupart coûtent peu, et quelques-uns changent ce que la police peut faire:
- Le droit de transformation d'une police temporaire, qui préserve l'accès à une protection permanente sans nouvelle preuve médicale.
- Un avenant d'assurance supplémentaire libérée sur une police avec participation, généralement nécessaire pour verser plus que la prime prévue; le détail se trouve dans l'assurance supplémentaire libérée.
- L'exonération des primes, qui maintient la police en vigueur si l'assuré devient invalide et répond à la cause la plus courante d'une déchéance.
- Un avenant temporaire sur une police permanente, qui augmente le capital-décès pendant les années lourdes à prix de temporaire, et qui explique pourquoi le capital-décès d'une illustration peut diminuer à mi-parcours.
- L'assurabilité garantie, qui permet d'augmenter la protection plus tard sans preuve médicale.
Les avenants pour enfants et en cas de décès accidentel se vendent souvent et comptent rarement, parce qu'aucun ne couvre un risque de la taille de celui que couvre la police de base. Pour chaque avenant, demandez ce qu'il coûte chaque année et ce qu'il prévient, et refusez ceux qui échouent à cette comparaison.
Pourquoi deux personnes paient-elles des primes différentes?
La tarification fixe le prix de chaque produit de cette page, sauf la rente, pour laquelle elle joue à l'inverse. L'assureur estime la probabilité d'une réclamation pendant la période qu'il tarifie, et chaque question de la proposition sert cette estimation.
Ce qui fait le plus varier le prix, c'est l'âge, puis l'usage du tabac, puis l'état de santé établi à la tarification, puis les antécédents familiaux. Deux de ces éléments sont fixés au moment de la proposition, et l'un relève des habitudes. Les classes de risque diffèrent beaucoup: la classe privilégiée par rapport à la classe standard, pour une protection identique, représente un écart réel de prime.
Déclarez tout, y compris ce qui vous semble sans importance. Une fausse déclaration importante peut permettre à l'assureur d'annuler la police pendant la période de contestabilité prévue par la loi provinciale, et la réclamation est alors refusée au moment où votre famille en a besoin. Cette perte est bien plus grande que toute surprime que l'omission aurait évitée.
Une surprime n'est pas toujours permanente. Lorsqu'elle visait un problème de santé réglé ou bien contrôlé depuis, bien des assureurs la réexaminent sur demande. Peu de gens le demandent, et demander ne coûte rien.
Qui encadre les assureurs, et qu'est-ce qui soutient les garanties?
et ce à quoi il met fin
Ce qu'un rachat verse réellement
- 01La valeur de rachatTelle que le contrat la fixe pour l'année.
- 02Plus les participations en dépôtEt les autres sommes prévues au contrat.
- 03Moins toute avance sur contratAvec l'intérêt couru.
- 04Ce qui vous parvientL'impôt vise le gain au-delà du coût de base rajusté, pas le chèque.
Chaque garantie d'une police est une obligation contractuelle de l'assureur qui l'a émise, et elle dépend de la solvabilité de cet assureur. Aucune n'est garantie par un gouvernement.
L'encadrement de la solvabilité dépend de l'endroit où l'assureur est constitué. Les assureurs constitués sous le régime fédéral sont encadrés par le Bureau du surintendant des institutions financières. Les assureurs constitués dans une province sont encadrés par l'organisme de réglementation de cette province, comme l'Autorité des marchés financiers pour les assureurs constitués au Québec. La façon dont l'assurance est vendue, et l'autorisation des personnes qui la vendent, relèvent des provinces, peu importe où l'assureur est constitué.
Si un assureur membre fait faillite, Assuris protège le plus élevé de 1 000 000 $ ou de 90 % du capital-décès, et le plus élevé de 100 000 $ ou de 90 % de la valeur de rachat, calculés après déduction des avances (Assuris). Assuris est financée par l'industrie. C'est une protection réelle, et ce n'est ni une assurance-dépôts ni une garantie gouvernementale.
Avant de compter sur une garantie censée durer cinquante ans, vérifiez la cote de solidité financière de l'assureur, et rappelez-vous qu'une cote est une opinion sur l'avenir, et non une promesse à son sujet.
Comment l'assurance vie entière est-elle imposée au Canada?
La croissance dans une police permanente n'est pas imposée chaque année tant que la police demeure exonérée en vertu de l'article 306 du Règlement de l'impôt sur le revenu. Pour les polices émises après 2016, le test compare la police à une dotation de référence à 90 ans payable sur huit ans. Les assureurs conçoivent et administrent les polices pour les garder à l'intérieur du test, ce qui explique aussi qu'une police ne peut pas être financée sans limite.
Une police qui n'est pas exonérée est imposée autrement: en vertu de l'article 12.2 de la Loi de l'impôt sur le revenu, sa croissance est incluse dans le revenu du titulaire au fur et à mesure qu'elle s'accumule, année après année. C'est pourquoi le statut d'exonération compte tant, et pourquoi l'assureur le surveille plutôt que de le laisser au hasard.
Retirer de la valeur de son vivant est une disposition au sens de l'article 148 de la Loi de l'impôt sur le revenu. Une avance sur contrat, un retrait ou un rachat est imposé sur la partie qui dépasse le coût de base rajusté de la police, l'année où il survient, comme revenu ordinaire. Le coût de base rajusté augmente habituellement dans les premières années et diminue plus tard, de sorte qu'une avance libre d'impôt au début peut être en partie imposable des décennies plus tard.
Un capital-décès versé à un bénéficiaire désigné est généralement reçu libre d'impôt sur le revenu, versé directement et hors succession. Cela compte à la fois pour l'impôt et pour les liquidités, et c'est traité dans la planification successorale.
Lorsqu'une société détient la police et reçoit le capital-décès, son compte de dividendes en capital est crédité du capital-décès moins le coût de base rajusté de la police, en vertu du paragraphe 89(1) de la Loi de l'impôt sur le revenu. L'analyse change beaucoup pour une société et elle est traitée avec les propriétaires d'entreprise. Rien de cela n'est un conseil fiscal; confirmez votre situation avec un fiscaliste.
Qu'est-ce qui tourne mal habituellement?
Rarement les produits. Presque toujours l'accord entre le produit et le besoin. Six situations reviennent sans cesse:
- Une protection permanente achetée pour un besoin temporaire, ce qui revient à payer une protection à vie pour protéger un prêt hypothécaire de dix-huit ans, ou à acheter moins de protection que le besoin n'en exige.
- Trop peu de protection, parce que la prime était le seul chiffre comparé. La prime mesure ce que vous pouvez payer ce mois-ci, et non si la police est assez importante pour faire son travail.
- Renoncer à la transformabilité pour économiser un peu, et perdre l'option qui comptait une fois la santé changée.
- Une protection collective qui tient lieu de plan. Elle prend habituellement fin avec l'emploi, au moment où une famille est le plus exposée.
- Un financement qu'une année ordinaire ne peut pas soutenir. Arrêter à mi-chemin est pire que ne jamais commencer, parce qu'une sortie hâtive rend le moins et peut créer un montant imposable.
- Le produit choisi avant que le besoin soit nommé, l'erreur dont découlent les cinq autres.
Le bon ordre, c'est le besoin, s'il prend fin, le montant, ce qui peut être soutenu, et seulement ensuite le produit. Demandez si le besoin et le montant ont été mis par écrit avant qu'un produit soit nommé, et demandez à voir où.
Que devriez-vous vérifier dans les polices que vous détenez déjà?
La plupart des lecteurs de cette page détiennent déjà une protection, et le travail le plus utile consiste à la vérifier, et non à acheter autre chose. Cela prend environ une heure:
- Ce que vous détenez: type, montant, et si la police expire.
- Si c'est une temporaire, la date d'expiration et la date limite de transformation, qui arrive habituellement en premier.
- La désignation de bénéficiaire, principale et subsidiaire, et si elle est révocable ou irrévocable.
- Si la protection collective au travail fait le travail que vous croyez.
- Dans une police permanente, un relevé par année: valeur garantie, valeur totale, toute avance et la participation appliquée.
- Qui assure le service de la police aujourd'hui.
- Si quelqu'un dans votre famille sait que la police existe.
Une désignation de bénéficiaire révocable peut habituellement être changée en tout temps, sans frais. Une désignation irrévocable ne peut pas être changée sans le consentement du bénéficiaire, et au Québec, la désignation du conjoint marié ou uni civilement est irrévocable à moins de stipulation contraire. Un bénéficiaire désigné reçoit la somme directement, en quelques semaines et hors succession, et lorsque la personne désignée fait partie d'une catégorie que la loi provinciale protège, la somme peut aussi échapper aux créanciers. Cela dépend de la province et du moment où la désignation a été faite; confirmez-le là où vous vivez.
La constatation la plus courante est une désignation qui reflète une famille qui n'existe plus. La corriger tient souvent en un seul formulaire, et c'est l'une des heures les plus précieuses de tout ce sujet. Ce cabinet ne touche rien pour aucune de ces vérifications.
Où aller ensuite dans cette section
Quatre pages de comparaison présentent des caractéristiques plutôt que des verdicts, parce qu'une comparaison qui annonce un gagnant a cessé de comparer: avec participation et vie universelle, avec participation et sans participation, l'avance sur contrat et les autres formes de crédit, et transformer une temporaire ou un nouveau contrat.
Le fonctionnement interne d'une police, y compris la valeur de rachat, les participations, les avances sur contrat, le coût de base rajusté, la tarification et les désignations de bénéficiaire, se trouve dans le fonctionnement d'une police.
Les comparaisons avec tout ce qui n'est pas de l'assurance, et les arguments sérieux contre la protection permanente, se trouvent dans objections et risques. Ce qui ne vaut que pour une personne qui utilise une police selon l'approche exposée par Nelson Nash se trouve dans la section Infinite Banking.
Et avant tout cela, une question: le besoin prend-il fin? Si oui, la réponse est l'assurance vie temporaire, et ce site vous le dira. Si non, la réponse est une protection permanente d'un type ou d'un autre, et le reste de cette section vous aide à choisir laquelle. Prenez le temps d'y répondre par écrit, avec les montants, avant de regarder une seule illustration; tout le reste en devient plus simple.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Comment les Canadiens choisissent le bon contrat d'assurance vie entière
Avec ou sans participation, vie entière ou vie universelle, temporaire ou permanente: les choix qui décident de ce que vous détiendrez pendant des décennies, exposés clairement avant qu'on vous demande de signer.
| L'assurance vie avec participation MIS À JOURAssurance vie entière avec participation au Canada: ce qui est garanti, comment les participations sont fixées, le coût, les avances et à qui elle ne sert pas. | Lire la suite |
| L'assurance vie entière avec participation et l'assurance vie universelle MIS À JOURVie entière avec participation ou vie universelle au Canada: garanties, frais, qui porte quel risque, avances sur contrat, fiscalité et à qui chacune convient. | Lire la suite |
| L'assurance vie entière avec participation et sans participation MIS À JOURVie entière avec ou sans participation au Canada: ce que chacune garantit, participations et bonis, coût, avances, impôt et questions à poser. | Lire la suite |
| L'assurance vie temporaire MIS À JOURQuand l'assurance vie temporaire est le bon choix au Canada, comment elle se compare à la permanente, le renouvellement, la transformation et quoi vérifier. | Lire la suite |
| L'assurance vie à valeur de rachat élevée au Canada: comment elle est conçue NOUVEAUL'assurance vie à valeur de rachat élevée est une conception, pas un produit: comment la vie entière avec participation est bâtie pour les premières années. | Lire la suite |
| L'avance sur contrat et les autres formes de crédit MIS À JOURAvance sur contrat, marge hypothécaire, crédit non garanti ou prêt par cession: qui prête, ce qui garantit, l'impôt au Canada et quoi comparer. | Lire la suite |
| Les options de participations et ce que chacune fait au contrat MIS À JOURLes options de participations en vie entière avec participation et leur effet sur le capital-décès, la valeur de rachat, la prime et l'impôt. | Lire la suite |
| Les rentes viagères MIS À JOURComment une rente viagère transforme votre épargne en revenu à vie au Canada, son imposition, ce que vous cédez et les soumissions à comparer avant d'acheter. | Lire la suite |
| Transformer une assurance vie temporaire ou un nouveau contrat MIS À JOURTransformer votre assurance vie temporaire ou présenter une nouvelle proposition? Le privilège de transformation au Canada, et quand ne rien faire. | Lire la suite |
Questions fréquentes
Qu'est-ce que l'assurance vie entière, en termes simples?
Quelle différence y a-t-il entre la vie entière et la vie universelle?
L'assurance vie temporaire est-elle un moins bon produit?
Quelle différence y a-t-il entre la vie entière avec et sans participation?
Puis-je transformer une police d'assurance vie temporaire en protection permanente plus tard?
Comment comparer équitablement deux polices d'assurance?
Assurance vie temporaire ou vie entière: comment décider?
Une rente viagère remplace-t-elle une assurance vie?
Quelle différence y a-t-il entre la colonne garantie et la colonne projetée?
Que se passe-t-il si j'arrête de payer les primes?
Pourquoi deux personnes paient-elles des primes différentes pour la même protection?
Dois-je déclarer un problème de santé dans ma proposition?
Quels avenants valent réellement leur coût?
Que devrais-je vérifier dans l'assurance vie que je détiens déjà?
Qu'est-ce qu'Assuris, et ma police est-elle protégée?
Puis-je détenir une temporaire et une permanente en même temps?
Combien de temps avant qu'une police vie entière ait une valeur de rachat significative?
Puis-je emprunter sur une assurance vie entière?
L'assurance vie entière en vaut-elle la peine?
Sources
- Règlement de l'impôt sur le revenu, art. 306, Justice Laws Canada, vérifié le 2026-08-21
- Loi de l'impôt sur le revenu, art. 12.2, art. 148 et paragraphe 89(1), Justice Laws Canada, vérifié le 2026-09-24
- Assuris, protection de l'assurance vie entière, après déduction des avances, vérifié le 2026-09-23
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-24. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.