


La planification de la retraite au Canada
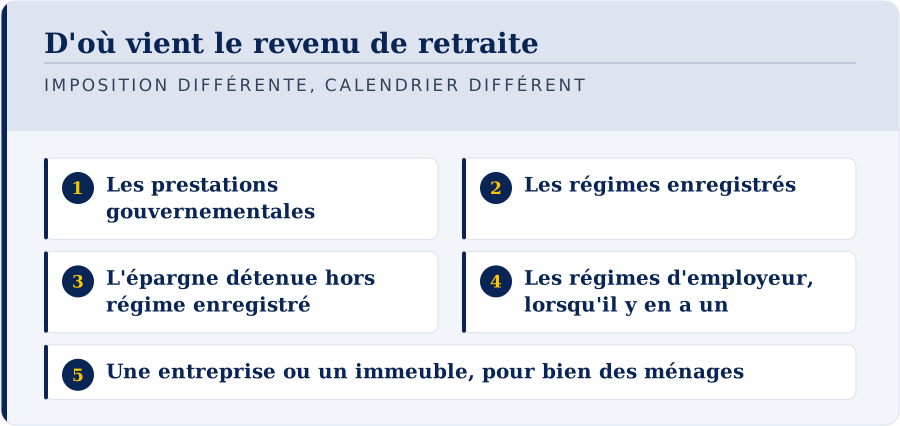
Le revenu de retraite canadien est assemblé à partir de plusieurs sources aux traitements fiscaux et aux calendriers différents: les prestations gouvernementales, les régimes enregistrés, l'épargne non enregistrée, les régimes d'employeur, et pour beaucoup de gens la valeur d'une entreprise ou d'un immeuble. La planification porte en grande partie sur l'ordre dans lequel elles sont puisées et sur les risques qui déterminent si l'argent dure.
La planification de la retraite au Canada porte moins sur une décision unique que sur la façon dont plusieurs sources s'agencent, et sur l'ordre dans lequel elles sont puisées.
Cette section couvre le cadre général et les risques qui déterminent les résultats. Les situations particulières, un professionnel constitué en société, un propriétaire d'entreprise approchant une vente, un investisseur immobilier, ont leurs propres pages, parce que chacun affronte un problème différent et non le même problème à une autre échelle.
Ce qu'est réellement le report d'impôt, où il existe au Canada, et pourquoi différé n'est pas la même chose que libre d'impôt, est exposé dans la page consacrée à la croissance à imposition différée.
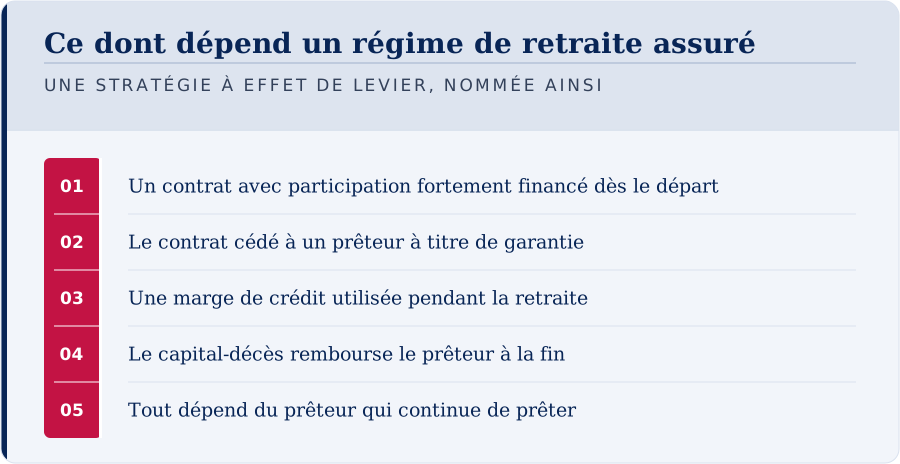
L'arrangement à effet de levier qui emprunte contre une police cédée pour produire un revenu de retraite, ce dont il dépend et la façon dont il échoue, se trouve dans la page consacrée au régime de retraite assuré.
Pourquoi le portrait diffère pour un médecin canadien, avec le départ tardif et la société professionnelle, se trouve dans la page consacrée au plan de retraite du médecin.
La retraite lorsque le patrimoine se trouve dans l'immobilier, avec son illiquidité et son impôt au décès, se trouve dans la page consacrée à l'investisseur immobilier.
De quoi le revenu de retraite canadien est réellement fait
La plupart des gens assemblent un revenu à partir de plus d'un des éléments suivants, et le traitement fiscal de chacun diffère.
Les prestations gouvernementales. Le Régime de pensions du Canada ou le Régime de rentes du Québec, qui reflètent ce qui a été cotisé sur une vie active, et la Sécurité de la vieillesse, qui ne le fait pas. Les deux peuvent être commencés plus tôt ou plus tard que l'âge standard, et le choix du moment change le montant de façon permanente. La Sécurité de la vieillesse fait aussi l'objet d'une récupération aux niveaux de revenu plus élevés, ce qui fait du moment des autres retraits une question vivante et non administrative.
Les régimes enregistrés. Un REER, converti en FERR ou en rente au plus tard à la fin de l'année de vos soixante et onze ans, avec un retrait minimum exigé chaque année par la suite, que vous ayez besoin de l'argent ou non. Un CELI, dont les retraits ne sont pas un revenu et n'ont pas d'incidence sur les prestations calculées selon le revenu.
Les régimes d'employeur. Un régime de retraite à prestations déterminées, qui verse un montant énoncé, ou un régime à cotisations déterminées, qui verse ce que le compte permet. La différence entre les deux n'est pas la taille du nombre; c'est de savoir qui porte le risque.
L'épargne non enregistrée. Imposée à mesure qu'elle est gagnée, les gains en capital, les dividendes et les intérêts étant traités différemment les uns des autres.
Une entreprise ou un immeuble. Pour beaucoup de Canadiens, le plus important actif unique, et celui qui ressemble le moins à un revenu tant qu'il n'est pas vendu, ce qui soulève des questions de moment et d'impôt que les autres n'ont pas.
L'assurance vie permanente, là où elle existe, dont il est question plus bas avec les réserves qu'elle mérite.
La question de l'ordre
Le travail technique en planification de la retraite porte moins sur les sources que vous détenez que sur la séquence dans laquelle vous les puisez.
Cela étant réglé, la question suivante s'impose. Puiser d'abord dans un FERR réduit le solde imposable qui devra de toute façon être retiré. Puiser d'abord dans un CELI préserve la souplesse mais gaspille la croissance à l'abri de l'impôt. Puiser d'abord dans un compte non enregistré peut être efficace là où les gains sont modestes. Reporter les prestations gouvernementales les augmente de façon permanente. Chaque choix influe sur les autres, et l'interaction est l'endroit où un comptable gagne ses honoraires.
Une règle se situe au-dessus des autres et ce site l'énonce à répétition. Ce cabinet détient un permis pour placer de l'assurance de personnes et n'est pas inscrit pour donner des conseils sur les régimes enregistrés: il ne vous dira pas de garnir un REER ou un CELI avant un contrat, et il ne vous dira pas de financer un contrat avant l'un ou l'autre. Ce ne sont pas des solutions concurrentes: un régime enregistré est une destination avec ses propres droits et ses propres règles, un contrat est un endroit où le capital est détenu et contrôlé, et un ménage qui veut les deux finance les deux. Ce que cela exige, c'est du capital, et le capital doit exister avant de pouvoir servir à quoi que ce soit. L'ordre qui convient à un ménage est une arithmétique sur ses propres chiffres et il appartient à son comptable, et ce cabinet est payé par commission sur l'assurance, ce qui est précisément pourquoi il le dit ici et non dans une note de bas de page.
Les risques qui décident des résultats
L'accumulation porte sur la croissance. Le décaissement porte sur la survie, et les risques sont différents.
La séquence des rendements. Une fois les retraits commencés, l'ordre dans lequel les rendements arrivent compte énormément. Deux portefeuilles aux rendements moyens identiques produisent des résultats très différents si l'un connaît de mauvaises années tôt, parce que chaque retrait pendant un recul cristallise la perte de façon permanente. C'est le risque le plus sous-estimé de la retraite, et c'est pourquoi les années précédant et suivant immédiatement le départ reçoivent une attention disproportionnée.
La longévité. Planifier jusqu'à une espérance de vie moyenne, c'est planifier pour manquer d'argent la moitié du temps. Le risque n'est pas de mourir tôt; c'est de vivre plus longtemps que l'argent.
L'inflation. Un revenu fixe perd du pouvoir d'achat chaque année. Sur une retraite qui se mesure en décennies, l'érosion est considérable, et un plan bâti sur des chiffres nominaux exagère ce qu'il livre.
Les coûts de santé et de soins. Fréquemment la plus grande dépense non planifiée, arrivant au moment où la capacité de gain a disparu.
L'interaction entre l'impôt et les prestations. Les retraits peuvent déclencher la récupération de prestations calculées selon le revenu, ce qui se comporte comme un taux marginal additionnel. Un plan optimisé pour le rendement de placement et ignorant cela peut être pire qu'un plan plus simple qui en tient compte.
Où l'assurance permanente s'insère, honnêtement
imposition différente, calendrier différent
D'où vient le revenu de retraite
- 01Les prestations gouvernementales
- 02Les régimes enregistrés
- 03L'épargne détenue hors régime enregistré
- 04Les régimes d'employeur, lorsqu'il y en a un
- 05Une entreprise ou un immeuble, pour bien des ménages
Trois fonctions, chacune précise, et aucune n'est un substitut à un plan de retraite.
Du capital non assujetti à des plafonds de cotisation. Les régimes enregistrés sont plafonnés. Là où les droits sont employés et où le surplus se poursuit, un contrat permanent est un endroit où ce capital peut se trouver et croître sans imposition annuelle, pourvu qu'il demeure exonéré en vertu du l'article 306 du Règlement de l'impôt sur le revenu. Ce traitement est conditionnel, non automatique.
Un accès sans la conséquence fiscale d'un retrait enregistré. Demander une avance garantie par un contrat est une opération différente d'un retrait d'un FERR, et elle n'ajoute pas au revenu de l'année de la même façon. Elle a son propre coût et son propre traitement fiscal, exposés dans le fonctionnement réel d'une avance sur contrat.
Un capital-décès, qui est l'objet premier. Dans un contexte de retraite, cela compte davantage qu'il n'y paraît, parce que cela permet de dépenser d'autres actifs et non de les préserver. Un ménage qui retient du capital pour qu'il reste quelque chose à la génération suivante finance un héritage à même sa propre retraite. Une protection peut faire ce travail à sa place.
Les réserves appartiennent avec les fonctions. L'assurance vie entière avec participation est un produit d'assurance et ce n'est pas un placement. Jugée face à un portefeuille de marché comme façon de faire croître de l'argent, elle se compare habituellement mal. Elle exige un excédent de liquidités durable et un long horizon, et elle convient à moins de gens qu'il n'y en a à qui on la présente.
La couche gouvernementale, et ce qu'elle remplace réellement
Deux programmes portent une partie de chaque retraite canadienne, et les deux sont plus petits que les gens ne le présument.
Le RPC ou le RRQ repose sur les cotisations versées au fil d'une vie active. Il remplace une proportion des gains jusqu'à un plafond, ce qui signifie que les revenus plus élevés voient une part plus petite de leur revenu remplacée. Un propriétaire qui ne se verse que des dividendes ne cotise rien et n'accumule rien.
La Sécurité de la vieillesse repose sur la résidence et non sur les cotisations, et elle est assujettie à un impôt de récupération au-delà d'un seuil de revenu. Une seule année à revenu élevé, comme la vente d'une entreprise ou la disposition d'un immeuble, peut déclencher cette récupération, ce qui est une considération de moment et non une raison d'éviter l'opération.
Le Supplément de revenu garanti est calculé selon le revenu et n'est pas offert aux ménages ayant un autre revenu appréciable.
Reporter l'un ou l'autre versement l'augmente. Le RPC et la Sécurité de la vieillesse versent tous deux davantage s'ils commencent plus tard, et la décision dépend de la santé, des autres revenus et du fait que l'argent soit nécessaire ou non maintenant. C'est l'une des rares optimisations véritablement gratuites disponibles et elle est fréquemment prise par défaut et non par décision.
Ni l'un ni l'autre n'est conçu pour porter un ménage, et pour quiconque est habitué à un revenu professionnel ou d'entreprise, ils remplacent très peu.
Le décaissement, plus difficile que l'accumulation
La phase qui décide des résultats et qui reçoit une fraction de l'attention.
L'ordre des retraits compte. L'argent enregistré est entièrement imposable au retrait. L'argent non enregistré est imposé sur les gains réalisés. Un CELI n'est pas imposé du tout. Puiser dans le mauvais ordre sur vingt ans coûte davantage que ce que la plupart des décisions de produit font économiser.
Les minimums sont obligatoires. Un FERR exige un retrait chaque année à partir de l'année suivant la conversion, que l'argent soit nécessaire ou non, et c'est un revenu aux fins de l'impôt de récupération de la Sécurité de la vieillesse.
Le lissage du revenu est là où se trouve la valeur. Réaliser un revenu dans une année faible et non élevée, demeurer sous un seuil qui compte, et employer des sources différentes selon les années.
Le montant important qui gâche une année est le risque. La vente d'un immeuble, la disposition d'une entreprise, un retrait enregistré important. Chacun peut être étalé.
Et rien de cela n'exige un produit. Cela exige un comptable, un plan couché par écrit, et un ménage qui le révise annuellement.
Ce qui dérape réellement à la retraite
Cinq choses, dans l'ordre approximatif de leur fréquence.
Survivre à son argent. Le risque qu'aucun portefeuille ne supprime et la raison même de l'existence des rentes.
Une mauvaise séquence de rendements tôt dans le décaissement, qui retire du capital qui ne se rétablit jamais.
Des coûts de santé qui ne sont pas médicaux. Les traitements sont financés publiquement; les coûts environnants ne le sont pas. L'adaptation du domicile, les déplacements, et un conjoint qui réduit ses propres heures pour prodiguer des soins.
Les soins de longue durée, qui constituent le plus important poste non provisionné de la plupart des retraites canadiennes et qui sont rarement modélisés du tout.
Le déclin cognitif, qui met en péril tout arrangement exigeant une gestion active précisément dans les années où il en a besoin. Un plan qui dépend d'être géré à quatre-vingt-cinq ans devrait le dire avant d'être adopté.
Un sixième élément leur revient de droit. Le soutien à des enfants adultes, désormais assez courant pour être une hypothèse de planification et non une éventualité, et que presque aucune projection n'inclut.
Les soins de longue durée, le poste que personne ne provisionne
nommer l'autre option, sinon il n'y en a pas
La comparaison réellement honnête
- 01On compare habituellement une avance à un prêt externe
- 02Cela ne tient que si vous auriez emprunté de toute façon
- 03Sinon, la comparaison juste est le paiement comptant
- 04L'intérêt d'une avance est versé à l'assureur
- 05Une comparaison reste incomplète sans l'autre option nommée
Nommé séparément parce que c'est la plus grande exposition non provisionnée de la plupart des retraites canadiennes et qu'il ne figure presque jamais dans une projection.
La couverture publique varie selon la province et couvre moins que les gens ne le présument. Les soins en établissement comportent une contribution du résident, les soins à domicile sont limités, et l'écart entre ce qui est publiquement offert et ce qu'une famille veut réellement est payé de façon privée.
La durée est le problème et non le coût mensuel. Une courte période est absorbable. Plusieurs années ne le sont pas, et elles arrivent au moment d'une retraite où le capital était censé s'épuiser lentement et non être consommé plus vite.
Cela retombe habituellement sur un conjoint d'abord, et le coût est acquitté à même des actifs destinés à soutenir les deux.
Quatre façons dont les ménages y font face, et chacune a un coût réel. L'autofinancement, qui exige du capital retenu et donc non dépensé pour la retraite. L'assurance de soins de longue durée, qui est un produit distinct avec sa propre tarification et ses propres définitions. Une police maladies graves, qui verse une somme forfaitaire au diagnostic et n'est pas la même chose. Les soins familiaux, qui ne sont pas chiffrés et qui sont payés en heures de travail de quelqu'un.
Modélisez-le et non de présumer que cela n'arrivera pas. Un plan qui ne fonctionne que si personne n'a besoin de soins n'est pas un plan; c'est une hypothèse assortie de chiffres.
Où l'assurance permanente s'insère véritablement à la retraite
Énoncé étroitement, parce que c'est la section qu'un cabinet comme celui-ci est le plus tenté d'exagérer.
Les liquidités successorales. Une disposition réputée au décès produit une facture fiscale exigible avant que les actifs ne puissent être commodément vendus. Une protection dimensionnée à cette dette fournit de l'argent au moment où elle est due, de sorte que les héritiers ne sont pas contraints de vendre un immeuble ou des actions dans un mauvais marché. C'est l'usage le plus net et c'est un travail de financement, non de croissance.
La permission de dépenser. Un ménage qui compte laisser quelque chose sous-dépense fréquemment sa propre retraite pour protéger l'héritage. Là où une protection sécurise le legs, le capital de retraite peut servir à la retraite. L'avantage est comportemental et il est réel.
Une personne à charge qui aura toujours besoin de soutien. Le besoin n'expire pas, la protection ne devrait donc pas expirer non plus.
Une obligation d'affaires qui survit au propriétaire.
Et là où elle ne s'insère pas. Comme façon de faire croître de l'argent, où elle se compare habituellement mal. Comme substitut aux régimes enregistrés. Comme source de revenu arrangée par emprunt, ce qui est une stratégie à effet de levier examinée séparément dans la page de cette section consacrée au régime de retraite assuré, y compris la façon dont elle échoue.
Quatre usages, étroitement énoncés. Une description qui en trouve plus de quatre est probablement en train de vendre.
Combien est suffisant, et pourquoi les réponses habituelles sont inutiles
Un pourcentage du salaire de fin de carrière est la règle courante, et elle présume que les dépenses suivent le revenu, ce qui n'est pas le cas. Deux ménages ayant le même salaire peuvent avoir besoin de montants très différents.
Un multiple de l'épargne est l'autre, et elle ne dit rien de ce que cette épargne doit accomplir.
La méthode utile fonctionne dans l'autre sens: partez des dépenses.
Que dépense réellement le ménage maintenant? Trois mois de relevés y répondent, et la plupart des gens se trompent sur ce chiffre dans une proportion appréciable.
Qu'est-ce qui s'arrête à la retraite? Les déplacements, les cotisations professionnelles, les versements hypothécaires si l'hypothèque prend fin, et l'épargne elle-même, qui est souvent le plus important poste unique et qui disparaît entièrement.
Qu'est-ce qui commence? Les voyages au début, les coûts de santé plus tard, et le soutien à des enfants adultes à des intervalles imprévisibles.
Qu'est-ce qui est déjà garanti? Le RPC ou le RRQ, la Sécurité de la vieillesse, tout régime à prestations déterminées. Soustrayez-le.
Le reste est ce que le capital doit produire, et c'est le seul nombre de ce sujet autour duquel il vaille la peine de bâtir un plan.
Puis demandez ce qui se produit si cela dure dix ans de plus que prévu, parce que c'est le risque que l'arithmétique ci-dessus ne porte pas.
La position d'un propriétaire d'entreprise diffère assez pour exiger son propre traitement, qui se trouve dans le plan de retraite du propriétaire d'entreprise.
La retraite n'est pas une date
Le cadrage qui cause le plus de déception.
C'est rarement un arrêt unique. Des heures réduites, de la consultation, une vente partielle, une période de proche aidance qui met fin à l'emploi plus tôt que prévu.
Les premières années coûtent davantage que celles du milieu. Les voyages et les activités concentrent les dépenses au début, puis elles se stabilisent, puis les coûts de santé les relèvent tard. Une projection présumant des dépenses constantes sur trente ans n'a décrit personne.
Et le moment n'est fréquemment pas choisi. La santé, une mise à pied ou une obligation familiale le décident pour une part appréciable des gens, ce qui est l'argument pour que le plan fonctionne à plusieurs dates possibles et non à une seule.
Planifiez pour une fourchette. Un plan qui ne fonctionne que si vous prenez votre retraite exactement à soixante-cinq ans, en bonne santé, ayant vendu l'entreprise au prix attendu, est un plan comportant un point de défaillance unique à chacun de ces quatre endroits.
L'ordre qui tient pour la plupart des ménages
souvent la même personne, pas toujours
Trois rôles dans un même contrat
- Un même contratLes trois peuvent différer. Seul le titulaire le modifie, sous réserve d'un bénéficiaire irrévocable.
- Le titulairePossède le contrat et en détient les droits, sous réserve de toute cession.
- L'assuréLa personne dont la vie est couverte.
- Le bénéficiaireReçoit le capital-décès.
Non pas un conseil, et un ordre défendable dans la plupart des circonstances.
Sachez ce que vous dépensez. Tout ce qui suit en dépend.
Remplissez le CELI. Libre d'impôt au retrait, entièrement liquide, et il ne compte pas comme un revenu face à l'impôt de récupération de la Sécurité de la vieillesse à la retraite, ce qui le rend inhabituellement utile sur le tard.
Employez les droits de REER là où le taux marginal rend la déduction avantageuse.
Décidez délibérément des dates de début du RPC et de la Sécurité de la vieillesse, et non par défaut.
Couchez par écrit l'ordre de décaissement avant qu'il ne soit nécessaire, avec un comptable.
Modélisez les soins de longue durée et non de présumer qu'ils n'arriveront pas.
Puis envisagez l'assurance, dimensionnée sur une dette que les étapes précédentes ont cernée, pour l'un des quatre usages nommés plus haut.
Six de ces sept étapes ne génèrent aucune commission. C'est la chose la plus utile que cette page puisse dire à un lecteur sur la façon de soupeser le reste de ce site.
La conversation qu'il vaut la peine d'avoir avec un conjoint
La retraite est habituellement planifiée comme un ménage et vécue comme deux personnes disposant d'informations différentes.
Les deux devraient savoir ce qui existe. Les comptes, les régimes, les polices, où sont les documents, et qui joindre. La crise la plus courante après un décès est administrative et non financière: l'argent existe et personne ne le trouve.
Les deux devraient connaître le plan de décaissement, parce que le survivant l'exécutera seul.
Les deux devraient comprendre ce qui change au premier décès. Les prestations de survivant d'un régime de retraite sont fréquemment réduites. Les prestations de survivant du RPC sont plafonnées. Deux versements de Sécurité de la vieillesse deviennent un seul. Les coûts du ménage ne diminuent pas de moitié.
Et les deux devraient avoir convenu de ce qui se produit si l'un a besoin de soins, avant que quiconque en ait besoin. Cette décision prise à l'avance est un plan. Prise après coup, c'est une crise assortie d'une facture, assumée par celui des deux conjoints encore capable de l'assumer, habituellement seul et habituellement vite.
Le plan qui survit à ses erreurs
Un plan de retraite est un ensemble d'hypothèses sur quarante ans, et plusieurs seront fausses.
Présumez que vous vivrez plus longtemps que prévu. L'erreur est asymétrique: de l'argent qui reste est un petit problème et manquer d'argent n'en est pas un.
Présumez que le moment n'est pas le vôtre. La santé, une mise à pied ou une obligation familiale le décident pour une part appréciable des gens.
Présumez que les rendements arriveront dans un ordre défavorable à un moment du décaissement.
Présumez que quelqu'un aura besoin de soins.
Un plan qui fonctionne dans les quatre cas est prudent et terne. Un plan qui ne fonctionne que si aucun ne survient est une prévision déguisée en plan.
Les trois nombres qu'il vaut la peine de connaître avant tout le reste
Ce que vous dépensez. Trois mois de relevés y répondent, et la plupart des ménages se trompent d'une marge appréciable.
Ce qui est déjà garanti. Le RPC ou le RRQ, la Sécurité de la vieillesse, tout régime à prestations déterminées.
L'écart entre les deux. Ce chiffre est ce que le capital doit produire, et c'est le seul nombre de ce sujet autour duquel il vaille la peine de bâtir un plan.
Tout le reste de ce site découle de ces trois nombres, et aucun n'exige un produit pour être établi.
Pour voir le premier de ces nombres étiré sur toute une retraite, le calculateur de retraite reporte la dépense d'aujourd'hui jusqu'à 65 ans, puis sur trois étapes jusqu'à 95 ans.
La défaillance contre laquelle cette section est écrite
chacune imposée différemment
Trois façons d'accéder à la valeur, souvent confondues
- 01Une avance, Un retrait, Un rachat
- 02Le contratDemeure intact, selon ses termes; De la valeur en est retirée définitivement; Prend fin.
- 03Le capital-décèsRéduit tant qu'un solde demeure impayé; Habituellement réduit, et non rétabli ensuite; Prend fin avec le contrat.
- 04Peut-on revenir en arrièreOui, en remboursant le solde; Non, pas en versant de l'argent; Non, et l'assurabilité peut manquer.
- 05FiscalitéEn général une disposition; un gain imposable peut survenir si l'avance dépasse le coût de base rajusté; Les sommes au-delà du coût de base rajusté peuvent l'être; Les sommes au-delà du coût de base rajusté le sont.
Un ménage qui arrive à la retraite ayant planifié l'accumulation et non le décaissement.
Trente ans de cotisations, et aucune décision prise sur l'ordre des retraits, le moment des prestations gouvernementales, les soins, ou ce qui se produit au premier décès. Accumuler est la moitié la plus facile et reçoit l'essentiel de l'attention, et la moitié la plus difficile arrive qu'elle ait été planifiée ou non.
À quoi sert cette section
À établir de quoi une retraite canadienne est réellement faite, pour que tout plan particulier puisse être vérifié à l'aune de ce cadre. Rien ici n'exige un produit, et l'essentiel du travail qui décide des résultats ne génère de commission pour personne.
Ce que cette section ne possède pas
La comparaison avec les comptes enregistrés. Savoir si un contrat permanent est préférable à un CELI ou à un REER pour une personne donnée est une comparaison avec une solution de rechange non liée à l'assurance, ce qui est un argument et non une description. Cela se trouve dans les objections et les risques, où s'applique la divulgation plus lourde et où les arguments contraires sont énoncés aussi longuement que les arguments favorables.
La mécanique du contrat. La valeur de rachat, les participations, le coût de base rajusté et le test d'exonération appartiennent au fonctionnement de la police, qui est la couche de référence de tout ce site.
L'analyse corporative. La façon dont le surplus d'une société est imposé pendant qu'il est détenu, et la façon dont un capital-décès, moins le coût de base rajusté de la police, est porté au compte de dividendes en capital, appartient aux propriétaires d'entreprise.
Les situations particulières
Chacune affronte un problème différent, ce qui explique que chacune ait sa propre page et non une section ici.
Le professionnel constitué en société, dont l'épargne-retraite et l'entreprise sont le même bassin d'argent, et dont les droits de cotisation sont touchés par la façon dont il se rémunère.
Le propriétaire d'entreprise approchant une vente, pour qui le plan de retraite et le plan de relève sont un seul exercice, et pour qui le moment d'une vente peut compter davantage que n'importe quelle décision de placement.
L'investisseur immobilier, détenant des actifs qui produisent un revenu sans être liquides, et faisant face à une disposition réputée sur un bien qui s'est apprécié pendant des décennies.
Le régime de retraite assuré, qui est un arrangement précis assorti d'exigences précises et de façons précises de mal tourner, et qui est fréquemment décrit avec plus d'assurance qu'il n'en mérite.
Ce qu'il faut établir en premier
Avant toute conversation sur un produit, quatre choses.
Ce que les prestations gouvernementales verseront réellement, et quand. Service Canada et Retraite Québec fournissent tous deux des estimations. La plupart des gens sont surpris dans un sens ou dans l'autre.
Quels droits de cotisation enregistrés demeurent. L'avis de cotisation l'indique. S'il reste des droits appréciables inutilisés, c'est la conversation à avoir en premier.
Quels seront les retraits minimums. Un FERR exige un retrait chaque année quel que soit le besoin, et pour certains ménages c'est le retrait obligatoire, non leurs dépenses, qui détermine la facture fiscale.
Si laisser un héritage est un objectif. Si oui, dites-le, parce que cela change tout le plan. Si non, cela le change aussi, et un grand nombre de gens ne se sont jamais fait poser la question. Une décision de cette taille peut attendre une semaine.
Ce n'est qu'après ces quatre points qu'une question sur un produit devient répondable.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Comment les Canadiens utilisent l'assurance permanente à la retraite
La place d'un contrat à côté de votre REER et de votre CELI, ce dont dépend un régime de retraite assuré, et ce que veut vraiment dire libre d'impôt à la retraite.
| Comment un dentiste au Canada peut-il préparer son revenu de retraite sans régime de retraite d'employeur? NOUVEAURetraite du dentiste sans régime d'employeur: REER, CELI, vente de la clinique, fonds de la société, avances sur police, règles fiscales et risques. | Lire la suite |
| Est-il trop tard après 65 ans? L'assurance vie entière comme réserve de richesse pour les retraités aisés NOUVEAUAssurance vie entière après 65 ou 72 ans au Canada: tarification, valeur de rachat, avances, prêts garantis, impôt, loyers et legs, avec les limites énoncées. | Lire la suite |
| La retraite de l'investisseur immobilierLa retraite lorsque le patrimoine est immobilier: le problème de liquidité, l'impôt au décès, la concentration dans une seule catégorie d'actif. | Lire la suite |
| Le plan de retraite du médecinPourquoi la retraite diffère pour un médecin canadien: le départ tardif, l'absence de régime d'employeur et la constitution en société. | Lire la suite |
| Le plan de retraite du propriétaire d'entrepriseEn quoi la retraite diffère quand le patrimoine est dans l'entreprise: les véhicules disponibles et pourquoi la sortie finance le reste. | Lire la suite |
| Le régime de retraite assuréCe qu'est réellement un régime de retraite assuré, pourquoi l'emprunt vient d'un prêteur, ce dont la structure dépend, et ce qui arrive si elle échoue. | Lire la suite |
| Régime de retraite assuré ou souveraineté financière infinie™: une police, deux usages NOUVEAURégime de retraite assuré et approche du capital familial: une même police, deux usages opposés. Qui avance l'argent, quand, l'impôt et les risques. | Lire la suite |
| Un revenu de retraite tiré du contrat, et le mot libre d'impôtRetrait, avance sur contrat ou prêt garanti: comment l'article 148 de la Loi de l'impôt sur le revenu traite chaque sortie de valeur à la retraite. | Lire la suite |
Questions fréquentes
Dois-je remplir mon REER et mon CELI avant un contrat?
Le Régime de rentes du Québec et le Régime de pensions du Canada, est-ce pareil?
Qu'est-ce que le risque lié à l'ordre des rendements?
L'assurance permanente remplace-t-elle un plan de retraite?
À quel moment la conversation sur l'assurance a-t-elle vraiment du sens?
Combien faut-il réellement pour prendre sa retraite au Canada?
Dans quel ordre devrais-je décaisser mes revenus de retraite?
Demander sa rente du RRQ plus tôt ou la reporter?
Qu'est-ce que la récupération de la Sécurité de la vieillesse?
Quand dois-je convertir mon REER, et qu'arrive-t-il ensuite?
Prestations déterminées ou cotisation déterminée, quelle différence?
Qu'est-ce qu'un RVER, et cela compte-t-il comme une pension?
Comment planifier les soins de longue durée au Québec?
Qu'est-ce qui change financièrement au décès du premier conjoint?
Et ma société par actions?
Qu'est-ce qui tourne réellement mal à la retraite?
Que devrais-je établir avant toute conversation sur un produit?
L'assurance vie peut-elle me permettre de dépenser davantage de mon propre argent de retraite?
Sources
- Règlement de l'impôt sur le revenu, article 306, Justice Canada, vérifié le 2026-08-21
- Assuris, limites de protection publiées, vérifié le 2026-08-21
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-08-24. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.