


Les arguments contraires, et ce qu'ils disent avec justesse
Les arguments les plus solides sont en grande partie justes: la valeur de rachat initiale est faible par rapport aux primes, l'engagement est long et coûteux à quitter, un ménage sans surplus durable a des solutions moins coûteuses, et comparer une avance sur contrat à un emprunt extérieur est le mauvais critère pour qui aurait payé comptant. La police est de l'assurance, pas un compte d'épargne ni de placement, et l'avance est consentie par l'assureur. Votre ménage et les valeurs garanties décident du reste.
Les arguments les plus solides contre l'utilisation de l'assurance vie entière avec participation pour l'approche de financement connue sous le nom de The Infinite Banking Concept® sont en grande partie justes. La valeur de rachat des premières années est faible par rapport aux primes que vous versez. L'engagement est long et coûteux à quitter. Un ménage sans surplus durable a des endroits moins coûteux où mettre son argent. Et la comparaison que proposent les partisans, une avance sur contrat opposée à un emprunt auprès d'un prêteur extérieur, est la mauvaise pour quiconque aurait payé comptant. Rien de cela ne rend le produit illégal ni inutile. Cela le rend étroit, et cela veut dire que la décision appartient aux chiffres de votre ménage plutôt qu'à un slogan.
Commencez par ce qu'est la chose, parce que chaque objection en dépend. Une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée, est de l'assurance: un contrat par lequel un assureur verse un capital-décès au décès de la personne assurée, quel que soit le moment où il survient, en échange de primes. Ce n'est ni un compte d'épargne ni un compte de placement, et aucune assurance-dépôts ne s'y applique. La police accumule bel et bien une valeur de rachat, et le titulaire peut demander à l'assureur une avance sur cette valeur. Cette avance est un prêt de l'assureur, et les intérêts sont dus à l'assureur.
Qu'est-ce qui est critiqué, au juste?
La critique vise une méthode plus qu'un produit. La méthode consiste à financer une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée, parfois au-delà de sa prime minimale lorsque le contrat permet des dépôts supplémentaires, à laisser la valeur de rachat croître pendant des années, puis à se servir d'avances sur contrat pour payer de gros achats, en les remboursant selon un calendrier que le titulaire fixe lui-même. Le produit sous-jacent est une assurance vie entière avec participation tout à fait ordinaire, celle-là même que souscrivent des ménages qui n'ont jamais entendu parler de cette méthode, émise par un assureur autorisé et régie par la législation provinciale sur les assurances.
Le vocabulaire fait partie de ce qui est critiqué. Le concept a été formulé par Nelson Nash, et le nom The Infinite Banking Concept® ainsi que le titre de son livre sont des marques d'Infinite Banking Concepts, LLC. Ces mots désignent un corpus de textes, et non quoi que ce soit qu'un représentant canadien dûment autorisé fournit, et ils laissent entendre un degré de contrôle et d'indépendance qu'un contrat conclu avec un assureur ne confère pas. Ce que le titulaire détient est un contrat, administré par l'assureur selon ses conditions. Personne ne devient une institution. Les termes techniques employés dans ces arguments sont définis au glossaire.
Les objections se ramènent à trois questions, et les classer d'abord évite bien de la confusion:
- Le produit est-il ce qu'on dit qu'il est? Une question d'exactitude. C'est un contrat d'assurance, et là où on l'a vendu comme un placement, la critique qui suit est méritée.
- Coûte-t-il plus cher que la solution de rechange? Une question d'arithmétique. Jugé uniquement comme façon de faire croître de l'argent, il peut perdre contre un portefeuille à faible coût, parce qu'une partie de chaque prime paie une assurance que le portefeuille ne fournit pas.
- Convient-il à ce ménage-ci? Une question qui porte sur vous plutôt que sur le produit, et la seule des trois qui décide réellement de quelque chose.
Qu'est-ce que les détracteurs disent avec justesse?
Sept objections ont un poids réel. Chacune est énoncée comme un détracteur la formulerait, puis suivie d'un verdict franc. La liste complète de neuf, y compris celles qui ne sont concédées qu'en partie, se trouve à ce que les critiques ont raison de dire.
« C'est un mauvais placement »
Comparé à un portefeuille d'actions à faible coût sur plusieurs décennies, le rendement interne d'une police avec participation est plus faible. Juste, lorsque le critère est la croissance. La police verse un capital-décès que le portefeuille ne verse pas, et le coût de cette prestation se trouve à l'intérieur du chiffre critiqué. Quiconque s'est fait dire qu'elle l'emporte comme véhicule de croissance s'est fait dire quelque chose de faux, et quiconque ne veut pas d'une protection permanente ne devrait pas l'acheter pour faire croître de l'argent.
« Les frais sont cachés »
Un fonds publie un ratio des frais de gestion. Une police avec participation n'a aucun équivalent normalisé qui ramène tout le coût à un seul pourcentage. L'objection tient en partie. Les coûts sont absorbés dans le compte de participation et dans les frais propres au contrat. Ce que vous pouvez demander, ce sont les frais que le contrat énonce, le cas échéant, et le tableau des valeurs garanties, qui chiffre toute la structure en nombres que vous pouvez lire. C'est un meilleur outil pour savoir ce que vous possédez, et un moins bon pour comparer des produits.
« On perd de l'argent les premières années »
Rachetez à l'année trois et vous recevez sensiblement moins que ce que vous avez versé. Juste. Les coûts d'acquisition pèsent surtout au début, et le contrat pardonne mal un changement d'avis. Le chiffre figurait depuis le départ dans la colonne garantie de l'illustration. La conclusion honnête porte sur la convenance: le produit convient à un ménage capable de laisser l'argent en place longtemps, et à personne d'autre.
« On le vend à des gens à qui il ne convient pas »
La rémunération est versée à l'émission de la police, le produit est difficile à évaluer, et un acheteur peut être incapable d'apprécier ce qu'on lui montre. Juste, et c'est la plus sérieuse des sept. C'est une objection à la distribution plutôt qu'au contrat, ce qui ne la rend pas moins sérieuse pour un ménage à qui l'on a mal vendu. Demandez à qui cela ne convient pas, demandez la colonne garantie, et demandez comment le conseiller est rémunéré. Les réponses, et la réaction aux questions, vous en apprendront beaucoup.
« Les participations ne sont pas garanties »
Les projections reposent sur un barème de participations que l'assureur peut modifier. Juste. Les valeurs garanties sont contractuelles; tout ce qui s'y ajoute dépend de participations déclarées à la discrétion de l'assureur. Le barème n'est pas arbitraire pour autant: il reflète les résultats de placement, les sinistres et les frais du compte de participation, comme le décrit la politique de participations de l'assureur. Un long historique de participations versées est une preuve, non un engagement.
« La comparaison est truquée »
Les partisans opposent une avance sur contrat à un emprunt auprès d'un prêteur extérieur et comptent l'écart comme un gain. Juste pour quiconque aurait payé comptant, et traité en détail à la section suivante.
« Le vocabulaire en promet trop »
Juste. Les slogans de ce domaine promettent l'indépendance face aux prêteurs et une sorte d'institution privée. Une police ne procure ni l'une ni l'autre. Elle donne au titulaire le droit contractuel de demander à l'assureur une avance sur la valeur de rachat, aux conditions du contrat. Cet accès est réel et peut être utile. Ce n'est pas de l'indépendance.
Deux autres objections reviennent: que l'assureur garde votre valeur de rachat au décès, et que tout cela est une arnaque. La première est juste en partie, la seconde ne l'est pas. Chacune a sa propre section plus loin.
À quoi faut-il comparer une police?
L'argumentaire habituel en faveur de la stratégie compare une avance sur contrat à un emprunt auprès d'un prêteur extérieur, et conclut que le titulaire conserve des intérêts qui auraient autrement quitté le ménage. Ce n'est pas le cas: ces intérêts ne reviennent pas au titulaire. Les intérêts d'une avance sur contrat sont dus à l'assureur et versés à l'assureur. Et si, de toute façon, vous n'alliez pas emprunter pour cet achat, la solution honnête est de payer à même votre épargne, ce qui ne coûte aucun intérêt, même si cela mobilise vos liquidités et renonce à ce que cet argent aurait rapporté autrement. Mesuré à cette aune, l'avantage est bien plus mince que la présentation habituelle ne le laisse croire, et il disparaît parfois. L'argument est développé à la question de la comparaison.
L'autre solution de rechange classique consiste à souscrire une assurance vie temporaire et à placer la différence. Lorsque le besoin de protection est temporaire, cette voie peut accomplir la tâche d'assurance pour beaucoup moins cher. Énoncée comme une règle universelle, elle suppose que la différence est réellement placée, qu'elle le demeure pendant un mauvais marché, que la protection temporaire est renouvelée ou remplacée à son échéance, et que vous demeurez assurable. Une comparaison juste se fonde sur ce que vous feriez vraiment, et non sur un idéal discipliné.
Les régimes enregistrés soulèvent le même genre de question. Un CELI, un REER ou un CELIAPP remplit une autre fonction que l'assurance vie, mais les cotisations et les primes peuvent puiser dans les mêmes dollars de surplus. La question de savoir si une police déplacerait des droits de cotisation inutilisés doit être posée avant qu'un contrat soit abordé. Ce cabinet détient un permis pour placer de l'assurance de personnes et n'est pas inscrit pour conseiller sur les régimes enregistrés: il n'établit donc aucun ordre entre eux et une police, dans un sens comme dans l'autre. Ce n'est pas une esquive: c'est la limite de ce que le permis autorise. Soumettez les questions sur les régimes enregistrés à un professionnel autorisé à les traiter. Une règle générale sur cet ordre, quel que soit son sens, est un argument de vente plutôt qu'un conseil.
Une comparaison digne de confiance présente six caractéristiques, et celle à laquelle il en manque une penche forcément d'un côté:
- La colonne garantie, et pas seulement la projection.
- Les frais traités de la même façon des deux côtés: après frais contre après frais.
- Le capital-décès évalué, puisqu'un seul des deux produits en procure un.
- Une solution de rechange réaliste: ce que votre ménage aurait réellement fait.
- Les premières années montrées, parce que l'année trois compte davantage que l'année trente pour quiconque pourrait ne pas rester trente ans.
- Les cas d'échec nommés: la déchéance, le rachat et une avance en cours au décès.
Bien faite, une telle comparaison montre deux choses à la fois. L'assurance permanente est une façon coûteuse de faire croître de l'argent, et elle procure quelque chose qu'un portefeuille ne procure pas. Une présentation qui n'offre qu'une de ces deux moitiés est un plaidoyer, et non une analyse.
Comment fonctionne réellement une avance sur contrat?
concédé avant toute réponse
Ce que les critiques ont raison de dire
- 01La valeur initiale est faible par rapport aux primes versées
- 02L'engagement est long et coûteux à abandonner
- 03Les coûts ne sont pas divulgués ligne par ligne
- 04Un ménage sans surplus durable a des endroits moins coûteux où placer l'argent
- 05La comparaison habituellement offerte est la mauvaise
Une avance sur contrat est consentie par l'assureur, conformément au contrat, et garantie par la valeur de rachat de la police. Vous devez l'argent à l'assureur. L'assureur fixe le taux d'intérêt et peut le modifier selon ce que permet le contrat, et les intérêts sont dus et versés à l'assureur; ils ne vous reviennent pas. Selon le contrat, les intérêts impayés peuvent s'ajouter au solde de l'avance. Tant que l'avance est en cours, l'assureur déduit le solde et les intérêts courus du montant versé au décès de la personne assurée. Certains contrats modifient aussi la participation créditée sur la portion avancée: demandez à l'assureur où votre contrat le prévoit, et faites-vous-le confirmer par écrit.
Un prêt garanti par la police est une tout autre opération. Un prêteur extérieur, une banque par exemple, vous prête de l'argent et prend la police en garantie au moyen d'une cession. Vous devez l'argent à ce prêteur, qui fixe le taux et les conditions, y compris le moment où il peut exiger le remboursement, et les intérêts lui reviennent. Si le prêt est encore dû au décès, le prêteur, à titre de cessionnaire, peut être payé à même le capital-décès.
La troisième voie consiste simplement à payer à même votre épargne. Il n'y a ni prêteur ni intérêts. Le coût est ce que cet argent aurait rapporté, et le coussin que vous n'avez plus.
| Voie | Qui avance l'argent | Qui reçoit les intérêts | Qui fixe le taux | Effet au décès | Point fiscal principal |
|---|---|---|---|---|---|
| Avance sur contrat | L'assureur, selon le contrat | L'assureur | L'assureur, qui peut le modifier | Le solde et les intérêts sont déduits du capital-décès | Une disposition; revenu seulement dans la mesure où le produit dépasse le coût de base rajusté |
| Prêt garanti par la police | Un prêteur extérieur | Ce prêteur | Ce prêteur, selon ses propres conditions | Le prêteur, à titre de cessionnaire, peut être payé à même le capital-décès | La cession de la police en garantie n'est pas une disposition |
| Paiement à même l'épargne | Personne | Personne | Sans objet | Aucun sur la police | Ce qui s'applique à l'épargne utilisée |
L'impôt suit la voie choisie. Selon l'article 148 de la Loi de l'impôt sur le revenu, une avance sur contrat constitue une disposition d'un intérêt dans la police (définition de « disposition », alinéa b)), mais seule la partie du produit qui dépasse le coût de base rajusté de la police immédiatement avant l'avance est un revenu (paragraphe 148(1)). L'avance réduit ce coût de base. Son remboursement le rétablit et peut donner droit à une déduction dans l'année du remboursement, jusqu'aux montants déjà inclus dans le revenu (alinéa 60s)). La cession d'une police en garantie d'un prêt consenti par un autre prêteur n'est pas une disposition (alinéa f) de la même définition). Les intérêts d'une avance ne peuvent être déductibles que si l'argent emprunté sert à tirer un revenu d'une entreprise ou d'un bien, et seulement tels que l'assureur les atteste sur le formulaire T2210 de l'ARC; les intérêts sur de l'argent utilisé pour des dépenses personnelles ne sont pas déductibles. C'est notre lecture des dispositions, et non une décision. Le mécanisme et la fiscalité sont exposés à la page sur les avances sur contrat.
Que coûte vraiment la police, et pourquoi la valeur des premières années est-elle faible?
Les coûts sont réels et concentrés au début: le coût de l'assurance elle-même, la commission du conseiller, les frais propres au contrat et, chaque fois que du capital est utilisé, les intérêts de l'avance. Une grande part des premières primes y passe, de sorte que la valeur de rachat des premières années demeure bien en dessous de ce que vous avez versé et ne comble l'écart que lentement. C'est une caractéristique de la structure plutôt qu'une pénalité, et elle est divulguée dans la colonne garantie de l'illustration. La nature de chaque coût, et la façon de le mesurer en l'absence d'un chiffre unique de frais, sont expliquées aux coûts réels.
Exemple illustratif. Supposons que vous versiez 10 000 $ par année pendant trois ans, soit 30 000 $ au total, et que la valeur de rachat garantie à la fin de l'année trois soit de 18 000 $. Ces chiffres servent à montrer le calcul; ils ne proviennent d'aucun contrat. Si vous rachetez à ce moment, vous recevez 18 000 $, moins toute avance en cours, et l'écart de 12 000 $ est perdu pour de bon. La colonne garantie de votre propre illustration donne le vrai chiffre pour chaque année; lisez les années un à dix avant de regarder la moindre projection à long terme.
Le test de coût le plus simple ne demande aucune formule. Placez les primes cumulées à côté de la valeur de rachat garantie, année après année, et trouvez l'année où la seconde dépasse les premières. Cette année dépend du contrat et de sa conception, et elle vous indique combien de temps vous devez être certain de rester avant que partir cesse de vous coûter une partie de ce que vous avez versé. Demandez-la par écrit.
Le coût de renonciation est celui qu'aucune illustration ne montre. L'argent placé dans une police n'est pas ailleurs, et la valeur de ce compromis dépend de ce que cet argent aurait fait autrement dans votre ménage. Cette question-là, seul votre ménage peut y répondre.
Que se passe-t-il si les primes cessent ou si la police tombe en déchéance?
L'arrêt des primes n'a pas un seul dénouement; c'est le contrat qui décide. Selon le contrat et les valeurs qu'il contient, les participations peuvent servir à payer ou à réduire les primes, une avance automatique de primes peut les payer à même la valeur de rachat (une avance qui porte intérêt et réduit le montant versé au décès), ou la police peut être transformée en assurance libérée réduite: une protection moindre, sans autre prime à payer. Si aucune de ces options ne s'applique et que rien n'est payé, la police peut tomber en déchéance et la protection prend fin. Demandez à l'assureur, par écrit, des scénarios d'arrêt des primes aux années qui comptent pour vous, avec le solde des avances.
Une déchéance pendant qu'une avance est en cours est l'une des deux fins qui causent le plus de dommages. Les intérêts continuent de grossir le solde, et lorsque celui-ci dépasse la valeur qui le garantit, le contrat peut prendre fin selon ses conditions. Aux fins de l'impôt, le produit de cette disposition est la valeur de rachat moins les avances dues, de sorte que le petit chèque, ou l'absence de chèque, n'est pas le chiffre qui détermine le gain. Un revenu ne naît que dans la mesure où le produit dépasse le coût de base rajusté, mais une facture fiscale peut tout de même arriver dans une année sans liquidités et sans protection. Avant de racheter une police grevée d'une avance ou de la laisser prendre fin, demandez par écrit à l'assureur le produit de disposition, le règlement de l'avance, le coût de base rajusté et le feuillet fiscal qu'il prévoit émettre, et faites-les examiner par un comptable, même si peu d'argent change de mains.
Une exception étroite existe. La définition de « disposition » exclut la déchéance causée par des primes impayées si la police est remise en vigueur au plus tard 60 jours après la fin de l'année civile au cours de laquelle la déchéance est survenue (alinéa g)). Elle vise les déchéances pour primes impayées. Si un contrat prend fin parce que l'avance a dépassé sa valeur, demandez par écrit à l'assureur et à votre comptable si l'exception peut s'appliquer; ne tenez pas pour acquis qu'elle s'applique. La remise en vigueur elle-même relève de la décision de l'assureur selon le contrat, et au Québec une remise en vigueur fait recommencer la période de deux ans ainsi que toute exclusion pour suicide (Code civil, art. 2434).
L'attention réduit ce risque; elle ne l'élimine pas. Des revues régulières, faites avec le conseiller ou directement auprès de l'assureur, et un plan de remboursement réaliste aident, mais ils ne protègent ni contre une baisse de revenu ni contre un solde qui grossit plus vite que prévu. Lorsque la marge entre l'avance et la valeur qui la garantit est mince, vérifiez-la plus souvent que ne le permet le relevé annuel.
Quels modes de défaillance faut-il connaître avant de signer?
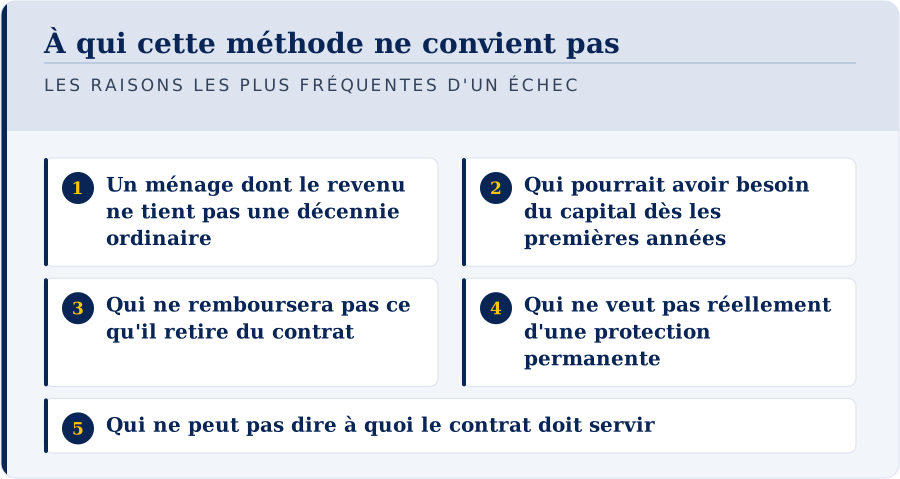
les raisons les plus fréquentes d'un échec
À qui cette méthode ne convient pas
- Un ménage dont le revenu ne tient pas une décennie ordinaire
- Qui pourrait avoir besoin du capital dès les premières années
- Qui ne remboursera pas ce qu'il retire du contrat
- Qui ne veut pas réellement d'une protection permanente
- Qui ne peut pas dire à quoi le contrat doit servir
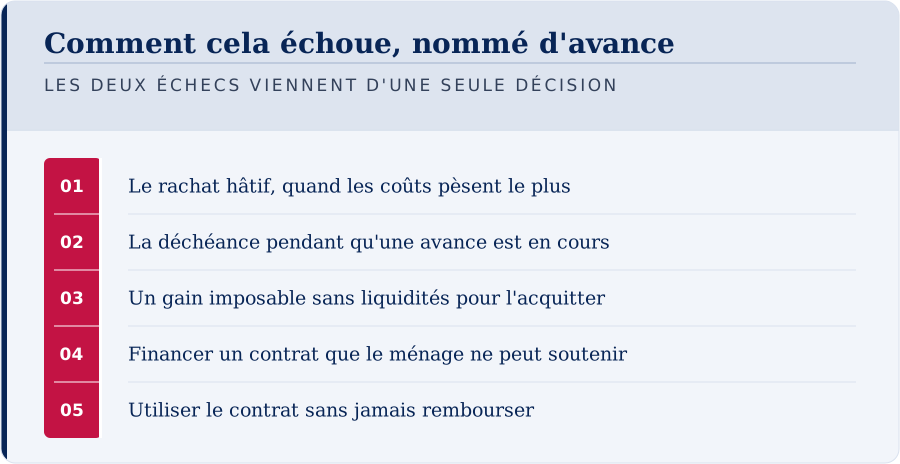
Une objection dit que le produit est un mauvais choix. Un mode de défaillance est ce qui se produit quand un choix raisonnable tourne mal. Celui qui vous menace dépend de vos flux de trésorerie, de la conception et du suivi de la police; ils sont donc énumérés ici sans ordre d'importance ni de fréquence. Chacun est examiné à risques et modes de défaillance.
- Le rachat hâtif. Le contrat prend fin au moment où il rend le moins, et un revenu peut naître sur la partie du produit qui dépasse le coût de base rajusté.
- La déchéance pendant qu'une avance est en cours. La protection prend fin et un revenu peut naître, peut-être sans liquidités pour payer l'impôt.
- Un financement calibré sur une bonne année. Une prime fixée d'après une année exceptionnelle échoue dans une année ordinaire, et arrêter à mi-chemin peut coûter plus cher que de ne jamais commencer.
- Des avances jamais remboursées. Des avances qu'on ne rembourse pas réduisent le capital-décès et peuvent pousser la police vers la déchéance.
- Un financement au-delà de la limite d'exonération. Une police qui cesse d'être exonérée est réputée avoir fait l'objet d'une disposition (alinéa 148(2)d)), ce qui peut créer un revenu, et elle perd le traitement fiscal que lui donnait son statut de police exonérée.
- Une conception qui ne correspond pas à l'objectif. Certains choix, comme les avenants et la marge de financement, sont fixés à l'émission, et les modifier peut exiger un nouveau contrat à un âge plus avancé.
- Un contrat orphelin. Le conseiller est parti, personne ne revoit l'option de participations ni le solde des avances, et la désignation de bénéficiaire date de plusieurs années.
L'assureur garde-t-il la valeur de rachat au décès de la personne assurée?
En partie, au sens où l'entendent les détracteurs. Au décès de la personne assurée, le bénéficiaire reçoit le capital-décès, et non le capital-décès plus la valeur de rachat. L'Autorité des marchés financiers le dit clairement: la valeur de rachat n'est pas payable en cas de décès; c'est le montant d'assurance qui l'est (AMF). Sur ce point, l'objection décrit correctement le paiement.
Ce qu'elle interprète mal, c'est la structure. La valeur de rachat n'est pas un compte distinct posé à côté du contrat; c'est une valeur à l'intérieur du même contrat, et tant que le capital-décès est le plus élevé des deux chiffres, c'est ce chiffre plus élevé que reçoit le bénéficiaire. À mesure que la valeur de rachat augmente, le montant à risque de l'assureur, soit le capital-décès moins la valeur de rachat, diminue. La valeur de rachat fait partie de ce qui finance le capital-décès: rien de plus ne vous est pris au décès, mais la protection d'assurance pure diminue bel et bien avec le temps. Les participations affectées à l'achat d'assurance supplémentaire libérée (ASL) peuvent faire augmenter les deux chiffres, selon l'option de participations choisie. Toute avance sur contrat et les intérêts dus sont déduits du montant versé au bénéficiaire.
Les contrats diffèrent aux âges avancés. Certains sont conçus pour que la valeur de rachat garantie atteigne le montant d'assurance à un âge précis; d'autres maintiennent la protection en vigueur au-delà de 100 ans, aux conditions que le contrat prévoit. Une police établie jusqu'à 100 ans n'arrive pas nécessairement à échéance à cet âge. La différence compte aussi pour l'impôt, parce que l'échéance d'une police constitue une disposition (paragraphe 148(9), définition de « disposition », alinéa c)). Demandez les lignes de la valeur de rachat garantie et du capital-décès garanti à 85 et à 100 ans, ainsi que la clause qui dit ce qui arrive à 100 ans. Une illustration qui s'arrête avant ces âges ne peut pas répondre à la question.
La version juste est simple, et elle se vérifie dans le contrat: au décès, le bénéficiaire reçoit un montant, et non deux, et le contrat vous dit quel est ce montant à chaque âge.
Les critiques américaines s'appliquent-elles à une police canadienne?
Si la critique que vous avez rencontrée vient d'une source américaine, elle décrit le droit américain. Les arguments bâtis sur les règles américaines du modified endowment contract, ou sur l'article 7702 de l'Internal Revenue Code des États-Unis, ne régissent pas un contrat canadien. Le Canada a sa propre limite, qui joue un rôle semblable: le test d'exonération de l'article 306 du Règlement de l'impôt sur le revenu plafonne ce qu'une police peut accumuler par rapport à son assurance tout en conservant son traitement fiscal. Il n'existe pas de catégorie canadienne équivalente au modified endowment contract; une police qui cesse d'être exonérée est plutôt réputée avoir fait l'objet d'une disposition (alinéa 148(2)d)). Le fonctionnement du test est expliqué au test d'exonération.
D'autres différences accompagnent le régime fiscal. Les mots qu'une entreprise canadienne peut employer pour se décrire sont restreints, la protection derrière une police canadienne est celle d'Assuris plutôt que d'un fonds de garantie d'un État américain, et la personne qui vous conseille doit détenir un permis provincial. Chacune de ces différences est expliquée à vidéos américaines et droit canadien.
Un lecteur canadien qui prend une critique américaine au pied de la lettre se fait mettre en garde contre des règles qui ne régissent pas son contrat, et n'apprend rien de celles qui le régissent: l'avance comme disposition, le coût de base rajusté et le test d'exonération.
Le cas de la société par actions est-il différent?
Une critique rédigée pour un acheteur particulier ne se transpose pas directement à une société. Pour un propriétaire d'entreprise constituée en société, l'arithmétique change, parce que le surplus de la société est imposé pendant qu'il est détenu dans l'entreprise, et à cause de ce qui se passe au décès. Lorsqu'une société privée reçoit, à titre de bénéficiaire, le produit d'une police d'assurance vie par suite d'un décès, son compte de dividendes en capital est crédité de ce produit moins le coût de base rajusté de la police immédiatement avant le décès (paragraphe 89(1), définition de « compte de dividendes en capital », alinéa d)). Un dividende en capital n'est versé à même ce compte que si la société fait le choix prévu au paragraphe 83(2). Le titulaire de la police, le bénéficiaire, et l'existence d'une avance ou d'une cession en garantie peuvent tous influer sur le résultat; le comptable de la société devrait donc faire le calcul avant que quiconque s'y fie. Le versement lui-même est décrit à verser un dividende en capital après un décès.
L'effet de levier a sa propre histoire. Deux montages fondés sur l'emprunt adossé à un contrat, l'arrangement 10/8 et la rente assurée avec effet de levier, sont aujourd'hui définis dans la Loi de l'impôt sur le revenu et perdent les avantages fiscaux sur lesquels ils reposaient; l'alinéa du compte de dividendes en capital cité plus haut exclut d'ailleurs le produit d'une police RCA. Ces montages et les règles qui y ont mis fin sont exposés à l'arrangement 10/8 et la rente assurée avec effet de levier.
Rien de cela ne rend une police convenable pour une société. Cela en fait une question différente, à trancher selon les faits propres à la société, avec son comptable.
La police est-elle protégée si l'assureur fait faillite?
chacune est fausse, et corrigeable
Affirmations à ne jamais faire
- 01Que vous empruntez votre propre argent
- 02Que vous vous versez l'intérêt à vous-même
- 03Qu'une avance laisse le contrat intact
- 04Qu'elle remplace un régime enregistré
- 05Que les participations sont garanties
Les garanties du contrat sont des obligations de l'assureur qui l'a émis, et non d'un gouvernement, et l'assurance-dépôts de la SADC ne couvre pas les polices d'assurance vie; les titulaires de police relèvent plutôt d'Assuris. La solvabilité de chaque assureur est surveillée selon son acte constitutif: par le Bureau du surintendant des institutions financières (BSIF) pour un assureur constitué sous le régime fédéral, et par sa province d'origine pour un assureur constitué sous le régime provincial, soit l'Autorité des marchés financiers au Québec.
Derrière les assureurs se trouve Assuris, un organisme d'indemnisation indépendant, sans but lucratif et financé par l'industrie. Tout assureur vie et santé autorisé à vendre de l'assurance au Canada est tenu d'en être membre. Si un membre fait faillite, Assuris indique que le titulaire d'une police vie entière conserve jusqu'à 1 000 000 $ ou 90 % du capital-décès promis, selon le plus élevé des deux, et jusqu'à 100 000 $ ou 90 % de la valeur de rachat promise, selon le plus élevé. Les deux montants sont calculés sur les valeurs nettes, après déduction des avances sur contrat (Assuris, assurance vie entière, en anglais).
Exemple illustratif. Supposons un capital-décès de 500 000 $, une valeur de rachat de 150 000 $ et une avance sur contrat de 100 000 $. Le capital-décès net est de 400 000 $, sous le seuil de 1 000 000 $: selon les limites publiées, il serait protégé en entier. La valeur de rachat nette est de 50 000 $, sous le seuil de 100 000 $: elle serait aussi protégée en entier. Les chiffres servent au calcul; ce sont les pages d'Assuris qui font foi quant à la façon dont une réclamation est calculée.
Deux vérifications prennent quelques minutes: quel organisme surveille votre assureur, et s'il figure sur la liste des membres d'Assuris. Les deux renseignements se trouvent auprès de l'organisme de réglementation et d'Assuris.
Est-ce légitime, ou est-ce un stratagème?
C'est légitime au sens juridique du terme. Une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée, est un contrat d'assurance encadré par la législation provinciale sur les assurances, émis par des assureurs dont la solvabilité est surveillée comme décrit plus haut, et vendu par des représentants dont le permis figure dans les registres publics des organismes de réglementation, comme l'Autorité des marchés financiers au Québec, l'ARSF en Ontario et l'Insurance Council of British Columbia. Il n'y a ni recrutement pyramidal ni rendement payé avec l'argent des acheteurs suivants, et les conditions figurent dans un document que vous pouvez lire avant de signer. La réponse complète, y compris la façon de vérifier le permis d'un conseiller, se trouve à est-ce légitime?
La légitimité, à elle seule, n'est pourtant pas la question utile, parce qu'un produit peut être tout à fait légal et tout à fait inadapté à votre ménage. Les affirmations inexactes formulées en faveur de l'approche, avec la version correcte de chacune, sont énumérées aux affirmations à ne jamais faire.
Sur quoi un organisme de réglementation canadien est-il réellement intervenu?
Un cas ontarien est directement pertinent. Le 22 décembre 2022, l'Autorité ontarienne de réglementation des services financiers (ARSF) a annoncé une ordonnance de conformité visant Greatway Financial Inc., une agence générale de gestion, qui y a consenti. L'ARSF avait d'abord publié un avis dans lequel elle alléguait des actes pouvant constituer une pratique déloyale ou mensongère au sens de la Loi sur les assurances de l'Ontario. Sa préoccupation portait sur la formation que Greatway donnait aux agents sous contrat avec elle: l'ARSF alléguait que ces agents pouvaient fournir aux consommateurs des renseignements et des conseils inappropriés, inexacts ou trompeurs sur les modalités, les avantages ou les bénéfices de certaines polices, dont des polices de vie universelle vendues dans le cadre d'une stratégie de régime de retraite assuré (annonce de l'ARSF, en anglais).
Aux termes de l'ordonnance, Greatway devait donner une formation révisée à ses agents, envoyer aux titulaires de ces polices de vie universelle de l'information pour les aider à évaluer si leur police convenait à leur situation, et soutenir les titulaires qui soulevaient des préoccupations auprès de leur assureur. Les allégations ne constituaient pas une décision sur l'assurance vie entière avec participation ni sur le concept critiqué ici, et le produit visé était la vie universelle. La leçon porte à la fois sur l'exactitude de la présentation et sur la convenance de la police pour la personne qui l'achète.
Le même risque guette toute police vendue avec le vocabulaire de l'épargne et du placement, quel que soit le type de contrat, et c'est pourquoi une police est décrite ici d'abord comme de l'assurance. Ce qui tourne mal lorsque l'assurance vie est vendue comme un placement est exposé à l'assurance vie n'est pas un placement.
Si vous croyez qu'une police vous a été vendue sur la foi d'une description inexacte, il existe un recours, et il se fait par étapes. Consultez rapidement un avocat, ou au Québec un avocat ou un notaire, parce que des délais s'appliquent.
Qui formule ces critiques, et qu'est-ce que cela vous apprend?
cinq composantes au comportement distinct
Ce que coûte un contrat avec participation
- 01Les frais de mortalitéAchètent le capital-décès.
- 02La commissionConcentrée sur la première année.
- 03Les frais de police et d'administrationInclus dans la prime; demandez à l'assureur lesquels sont indiqués séparément.
- 04La taxe provinciale sur les primesIncluse dans la prime.
- 05L'intérêt d'une avanceSeulement si du capital est utilisé.
La critique vient de plusieurs endroits, et chaque source regarde une chose différente, ce qui explique qu'elles n'arrivent pas toutes aux mêmes conclusions:
- Les tenants du placement à faible coût. Leur objection porte sur le coût: l'assurance permanente est une façon coûteuse de faire croître de l'argent, et pour un besoin temporaire, une assurance temporaire combinée à un placement fait le travail pour moins cher. En grande partie juste, et ce site ne la conteste pas.
- Les défenseurs des consommateurs et les journalistes. Leur objection porte sur le processus de vente: un produit complexe, une rémunération concentrée sur la première année, et des acheteurs incapables d'évaluer ce qu'on leur montre. Également en grande partie juste, et c'est une critique de la distribution plutôt que du contrat.
- Les organismes de réglementation. Leur préoccupation porte sur la présentation et la convenance, comme le montre le cas ontarien.
- Les conseillers concurrents. Une partie de la critique est concurrentielle plutôt qu'analytique, et elle se reconnaît à ce qu'elle omet: toute mention de ce qu'une protection permanente procure et qu'un portefeuille ne procure pas.
- Les praticiens qui le survendent. L'argumentaire le plus fort contre le produit peut être fourni, sans le vouloir, par des gens qui le vendent mal.
Que faut-il demander avant de décider?
Une illustration ne répond aux objections qui précèdent que si vous demandez les bonnes lignes. Laissez les chiffres à l'assureur; ce qui compte, c'est que chacune des lignes ci-dessous soit sur papier avant la signature.
| À demander | À quelles années ou à quels âges | Ce que cela vous apprend |
|---|---|---|
| La valeur de rachat garantie et le capital-décès garanti | Années 1, 3, 5, 10 et 20; âges 85 et 100 | Le coût d'une sortie hâtive, et ce que le contrat promet sans participations |
| Les valeurs selon le barème de participations actuel | Les mêmes lignes | Ce que l'assureur projette si le barème d'aujourd'hui se maintenait, ce qui n'est pas assuré |
| Les valeurs selon un barème réduit | Les mêmes lignes | La part de la projection qui dépend des participations |
| Un scénario d'arrêt des primes | Arrêt à l'année 5 et à l'année 10 | Si la protection se maintient, à quel montant et selon quelle option |
| Un scénario d'avance | Une avance à l'année de votre choix, remboursée et non remboursée | Comment l'avance, ses intérêts et le capital-décès interagissent |
| Le coût de base rajusté | Aujourd'hui, et l'année de toute avance | La part d'une avance ou d'un rachat qui pourrait être un revenu |
| La clause sur ce qui arrive à 100 ans | Sans objet | Si la police arrive à échéance, se poursuit ou change |
Questions à poser au conseiller, avant toute proposition:
- Qui ne devrait pas acheter ceci, et pourrais-je en faire partie?
- Que montre la colonne garantie à l'année trois?
- Comment êtes-vous rémunéré sur cette police, et à quel moment?
- Laquelle des objections habituelles s'applique à ce que vous me montrez?
- Que se passe-t-il si je peux payer pendant cinq ans, puis plus du tout?
Questions à poser à l'assureur, par écrit: comment le taux des avances est fixé et s'il peut changer; si une avance modifie la participation créditée; quelles options le contrat prévoit si les primes cessent; et ce qu'il déclarerait aux fins de l'impôt pour une avance ou un rachat. Questions à poser à votre comptable: ce qu'une avance, un rachat ou la détention par une société signifierait dans votre déclaration de revenus et, pour une société, ce que son compte de dividendes en capital recevrait au décès.
À qui cela ne convient-il pas?
Un seul de ces éléments suffit:
- Le besoin est temporaire: une hypothèque, des enfants qui deviendront autonomes, un prêt qui sera remboursé. L'assurance temporaire fait ce travail pour une fraction du coût.
- Le capital n'existe pas encore. Rien de ce qui est décrit ici ne fonctionne avant qu'il y ait de l'argent à verser dans la police, et dans ses premières années il y a peu à utiliser.
- L'argent pourrait être nécessaire au cours des dix premières années.
- Le financement dépend d'une bonne année plutôt que d'une année ordinaire.
- Une dette à taux élevé est en cours.
- Vous ne voulez pas d'une protection permanente pour elle-même. Sans cela, le contrat est un montage de financement déguisé en police d'assurance.
- Personne ne vous donne de réponse claire sur ce que montre la colonne garantie à l'année trois. C'est un fait au sujet du conseiller plutôt que du produit, et il suffit à lui seul.
Figurer sur cette liste n'est un jugement sur personne. Un ménage qui correspond à l'un de ces points dispose d'autres outils qui lui conviennent mieux aujourd'hui, et les situations changent: une situation nouvelle peut rouvrir la question.
Pourquoi un cabinet publie-t-il l'argumentaire contre son propre produit?
Parce que les objections sont en grande partie vraies, et qu'un site qui les omettrait serait inexact par le silence, ce qui est la même faute que l'inexactitude par affirmation et se détecte plus difficilement. Vous pourriez les rencontrer de toute façon, chez quelqu'un ayant l'intérêt commercial opposé, sans que celles qui sont en partie fausses soient distinguées des autres.
Parce qu'un différend au sujet d'une police peut commencer par une attente que le contrat n'a jamais comblée. Lues attentivement, les objections qui précèdent forment la liste de ces attentes, et un ménage qui les confronte à son propre projet avant de signer risque peu d'être surpris plus tard.
Et parce que vous méritez de savoir qui vous parle. La lecture est gratuite. Le cabinet derrière ce site est rémunéré par l'assureur, au moyen d'une commission, si une police est souscrite par son entremise, comme l'indique la page de l'auteur. Ce contenu mérite d'être lu; il ne mérite pas d'être lu sans esprit critique. L'assurance vie entière est un produit d'assurance, et non un placement, et les décisions lentes vieillissent mieux que les décisions rapides.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Les arguments honnêtes contre l'Infinite Banking, avant de décider
Ce que les critiques ont raison de dire, ce que cela coûte vraiment, comment les polices échouent et pourquoi les vidéos américaines induisent les Canadiens en erreur. Lisez-les d'abord: les objections les plus fortes sont le meilleur test.
| Ce que les critiques ont raison de dire MIS À JOURNeuf arguments contre l'assurance vie entière avec participation, chacun énoncé sous sa forme la plus forte et assorti d'un verdict honnête. | Lire la suite |
| Est-ce légitime? MIS À JOURDemander si The Infinite Banking Concept® est légitime, c'est poser trois questions à la fois. Le contrat lui-même est une assurance réglementée au Canada. | Lire la suite |
| L'arrangement 10/8 et la rente assurée avec effet de levier, et pourquoi ils ont pris fin MIS À JOURCe qu'étaient une police 10/8 et une police RAL, les dispositions de la Loi de l'impôt sur le revenu qui y ont mis fin en 2013, et ce qu'elles exigent encore. | Lire la suite |
| La question de la comparaison MIS À JOURCe que les praticiens appellent « becoming your own banker » se compare à un prêteur extérieur. La comparaison honnête est plutôt l'épargne. | Lire la suite |
| Les coûts réels MIS À JOURCe que coûte une police avec participation, pourquoi les coûts ne sont pas détaillés comme les frais d'un fonds, et comment les mesurer malgré tout. | Lire la suite |
| Les risques et les modes de défaillance MIS À JOURLes façons dont un contrat avec participation dérape: rachat hâtif, déchéance avec une avance en cours, surfinancement et perte du statut exonéré. | Lire la suite |
| Les vidéos américaines sur cette stratégie et le droit canadien MIS À JOURPourquoi une vidéo américaine sur cette stratégie ne se transpose pas au Canada: le vocabulaire restreint, la fiscalité qui diffère, et quoi vérifier. | Lire la suite |
Questions fréquentes
Est-ce une arnaque?
Les détracteurs ont-ils raison sur certains points?
À qui cela ne convient-il pas?
Quels sont les risques les plus graves?
L'assureur garde-t-il ma valeur de rachat à mon décès?
Devrais-je remplir mon CELI et mon REER avant un contrat?
Pourquoi la valeur de rachat des premières années est-elle si inférieure aux primes versées?
Mon argent est-il protégé si l'assureur devient insolvable?
Le coût de renonciation rend-il ce choix mauvais?
Pourquoi ce cabinet publie-t-il les arguments contre son propre produit?
Sur quoi un organisme de réglementation canadien est-il réellement intervenu?
Les critiques visent-elles le contrat ou la manière de le vendre?
Le vocabulaire employé dans ce domaine est-il exagéré?
Par où un lecteur sceptique devrait-il commencer?
Qui reçoit les intérêts d'une avance sur contrat?
Que se passe-t-il si je cesse de payer les primes?
Les avances sur contrat sont-elles imposables au Canada?
Sources
- Loi de l'impôt sur le revenu, L.R.C. (1985), ch. 1 (5e suppl.), paragraphe 148(1), alinéa 148(2)d) et paragraphe 148(9) (définitions de disposition, alinéas b), c), f), g) et j), avance sur police et produit de disposition), Justice Laws Canada (version anglaise consultée), vérifié le 2026-09-29
- Loi de l'impôt sur le revenu, paragraphe 89(1), définition de compte de dividendes en capital, alinéa d) (produit moins le coût de base rajusté immédiatement avant le décès; police RCA exclue), Justice Laws Canada (version anglaise consultée), vérifié le 2026-09-29
- Loi de l'impôt sur le revenu, paragraphe 83(2), choix de la société privée pour un dividende en capital, Justice Laws Canada (version anglaise consultée), vérifié le 2026-09-29
- Loi de l'impôt sur le revenu, alinéa 60s) (déduction du remboursement d'une avance, jusqu'aux montants déjà inclus), Justice Laws Canada, selon la page du site sur les avances sur contrat, vérifié le 2026-09-16
- Agence du revenu du Canada, formulaire T2210, Vérification des intérêts sur avances sur police par l'assureur, vérifié le 2026-09-28
- Règlement de l'impôt sur le revenu, article 306, Justice Laws Canada, vérifié le 2026-08-21
- Code civil du Québec, art. 2434 (la remise en vigueur fait recommencer la période de deux ans et toute exclusion pour suicide), LégisQuébec, tel que consulté pour le site, vérifié le 2026-09-27
- Assuris, protection de l'assurance vie entière (limites, calculées après déduction des avances) et page d'accueil (adhésion obligatoire; organisme indépendant financé par l'industrie), vérifié le 2026-09-29
- Autorité ontarienne de réglementation des services financiers (ARSF), annonce de l'ordonnance de conformité visant Greatway Financial Inc., 22 décembre 2022 (version anglaise consultée), vérifié le 2026-09-29
- Autorité des marchés financiers, Comment utiliser une valeur de rachat sans mettre fin à son assurance (valeur de rachat au décès, prime impayée, avance sur police, emprunt auprès d'une autre institution), vérifié le 2026-09-29
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-29. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.