


L'assurance supplémentaire libérée
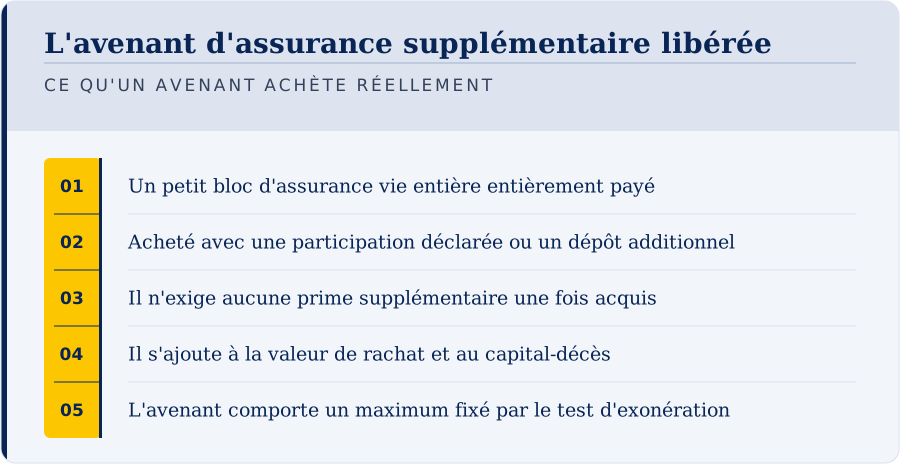
Une assurance supplémentaire libérée (ASL) est un petit bloc d'assurance vie entière avec participation, entièrement payé, acheté avec une participation ou avec un dépôt additionnel que votre contrat permet. Elle n'exige aucune autre prime, s'ajoute à la valeur de rachat et au capital-décès, et reçoit ses propres participations, qui ne sont pas garanties. Deux limites plafonnent les dépôts: les conditions de dépôt du contrat et la règle fiscale qui garde la police exonérée. Au début, un dépôt ajoute moins de valeur de rachat que le montant versé.
Une assurance supplémentaire libérée (ASL) est un petit bloc d'assurance vie entière avec participation, entièrement payé le jour où il est acheté. Vous l'achetez avec une participation ou avec un dépôt additionnel que votre contrat permet. Aucune autre prime n'y sera jamais exigée. Elle s'ajoute à la fois à la valeur de rachat et au capital-décès, et elle reçoit ses propres participations, qui ne sont pas garanties.
C'est ce dernier point qui fait tout l'attrait de la formule: les participations achètent de l'ASL, et l'ASL reçoit des participations qui peuvent en acheter davantage. Que cette caractéristique vous serve ou non dépend de trois choses que vous pouvez vérifier avant même de verser un premier dollar: quelle part de chaque dépôt devient de la valeur de rachat dans les premières années, quelles limites plafonnent vos dépôts, et combien de temps vous pouvez laisser l'argent en place.
Qu'est-ce que l'assurance supplémentaire libérée?
C'est de la protection d'assurance vie entière additionnelle, achetée à l'intérieur d'un contrat que vous détenez déjà, pour le montant que l'argent appliqué permet d'acheter à l'âge atteint de la personne assurée. Le prix se paie en un versement unique: le bloc est réglé au moment de l'achat, alors que la police de base se paie sur des années. On dit parfois plus brièvement « assurance libérée », à ne pas confondre avec l'assurance libérée réduite, qui fait l'inverse.
Le mécanisme devient simple dès qu'on le suit dans l'ordre, une étape à la fois. Une participation ou un dépôt achète un petit montant d'assurance entièrement libérée. Cette assurance a sa propre valeur de rachat. Elle participe elle-même, de sorte qu'elle reçoit ses propres participations, et celles-ci peuvent acheter le bloc suivant.
Les deux chiffres bougent en même temps, mais pas du même montant. Le capital-décès monte du montant de protection acheté. La valeur de rachat monte de la valeur de cette protection, qui part sous le montant appliqué puis grandit. Sur un long contrat, la valeur de rachat se rapproche du capital-décès. Dans un contrat conçu pour venir à échéance à 100 ans, les deux sont prévus pour se rejoindre à cet âge; votre contrat indique ce qui se passe alors.
D'où vient l'argent qui achète l'ASL?
L'argent vient de deux sources, qui ne se comportent pas du tout de la même façon. Une participation est déclarée par le conseil d'administration de l'assureur et appliquée selon l'option de participation que vous avez choisie. Un dépôt, lui, est de l'argent que vous décidez vous-même d'ajouter, en vertu d'une disposition du contrat qui le permet. Certains titulaires emploient les deux: l'option de participation achète de l'ASL chaque année, et des dépôts s'ajoutent par-dessus.
| Participations appliquées à l'achat d'ASL | Dépôts facultatifs en vertu d'un avenant | |
|---|---|---|
| Qui décide du montant | Le conseil de l'assureur, chaque année; non garanti | Vous, dans les conditions de dépôt du contrat et du test d'exonération |
| Ce que le contrat doit prévoir | Une option de participation réglée sur l'achat d'ASL | Une disposition de dépôt (un avenant ou une option) |
| Impôt dans l'année d'application | Rien à déclarer tant que la participation achète de l'ASL | Rien à déclarer; c'est une prime versée en vertu de la police |
| Effet sur votre coût de base rajusté (CBR) | Aucun: ce n'est ni une prime que vous avez payée ni un produit reçu | Il augmente, comme pour toute prime versée |
| Peut-elle s'arrêter? | Oui, si aucune participation n'est déclarée ou si vous changez d'option | Oui, si vous cessez de déposer; demandez l'effet sur la marge future |
Au bout du compte, les deux sources achètent la même chose: une protection entièrement payée qui se joint au bassin de participation. La différence tient à qui contrôle le flux et à son effet sur votre coût de base rajusté, et cette différence apparaît plus tard, quand l'argent sort du contrat.
Qu'est-ce qu'un avenant d'ASL, et peut-on en ajouter un plus tard?
Un avenant d'assurance supplémentaire libérée est la disposition qui vous permet de verser plus que la prime prévue, l'excédent achetant de la protection libérée. Les assureurs lui donnent divers noms, comme option de dépôt ou option d'assurance supplémentaire, et deux contrats peuvent employer des noms semblables pour des choses différentes. C'est le libellé du contrat lui-même, et non la brochure publicitaire, qui vous dit ce que fait le vôtre. La prime prévue elle-même est expliquée dans la prime d'assurance.
Sans une telle disposition, vos participations peuvent tout de même continuer d'acheter de l'ASL, mais le contrat peut refuser votre propre argent au-delà de la prime prévue. Pouvoir ajouter ou augmenter une option de dépôt après l'émission dépend de l'assureur, de la génération de la police, de l'option de participation en vigueur, des limites qui restent au contrat et, dans certains cas, d'une nouvelle tarification de la personne assurée. Avant de conclure qu'il vous faut un nouveau contrat, demandez à l'assureur la disposition qui s'applique au vôtre et une décision écrite sur votre demande. Un nouveau contrat est tarifé selon l'âge et la santé de la personne assurée le jour de la proposition: la réponse de l'assureur passe donc en premier.
L'avenant comporte un coût, qu'il vaut la peine de comprendre. Une partie de chaque dépôt paie l'assurance achetée et les frais que l'assureur engage pour la fournir, de sorte qu'un dépôt ne devient pas de la valeur de rachat dollar pour dollar. La part qui devient valeur dès la première année dépend du produit. La question qui tranche pour vous tient en une phrase: « Quelle est la valeur de rachat de première année pour chaque tranche de 1 000 $ déposée dans cet avenant? »
Comment une participation ou un dépôt devient-il de l'ASL?
Cela se fait en cinq étapes, et chacune laisse une trace écrite que vous pouvez vérifier vous-même.
- L'argent arrive, d'une participation déclarée selon l'option d'ASL ou d'un dépôt fait en vertu de l'avenant.
- Il achète de la protection à l'âge atteint de la personne assurée, contre un versement unique, de sorte qu'un assuré plus âgé obtient moins de protection par dollar qu'un assuré plus jeune.
- La protection se joint au contrat et hausse le capital-décès total. Elle ne tombe pas en déchéance seule tant que le contrat reste en vigueur; elle prend fin si vous la rachetez ou si le contrat prend fin.
- Elle crée aussitôt de la valeur de rachat, inférieure au montant appliqué dans les premières années.
- Elle partage les participations futures du compte de participation, s'il en est déclaré.
Votre prochain relevé annuel, celui qui suit l'achat, devrait montrer le bloc ajouté, sa protection et les nouveaux totaux. Prenez le temps de le vérifier. Un dépôt reçu mais non appliqué, ou appliqué selon la mauvaise option, se corrige plus facilement la même année que cinq ans plus tard.
Qu'est-ce qui limite le montant que vous pouvez déposer?
chacune imposée différemment
Trois façons d'accéder à la valeur, souvent confondues
- Une avance, Un retrait, Un rachat
- Le contratDemeure intact, selon ses termes; De la valeur en est retirée définitivement; Prend fin.
- Le capital-décèsRéduit tant qu'un solde demeure impayé; Habituellement réduit, et non rétabli ensuite; Prend fin avec le contrat.
- Peut-on revenir en arrièreOui, en remboursant le solde; Non, pas en versant de l'argent; Non, et l'assurabilité peut manquer.
- FiscalitéEn général une disposition; un gain imposable peut survenir si l'avance dépasse le coût de base rajusté; Les sommes au-delà du coût de base rajusté peuvent l'être; Les sommes au-delà du coût de base rajusté le sont.
Deux limites distinctes s'appliquent en même temps, et elles viennent de sources tout à fait différentes.
La première limite tient aux conditions de dépôt prévues au contrat lui-même. L'assureur les fixe dans le contrat: un dépôt minimal, un maximum et parfois une période, chaque année, pendant laquelle les dépôts sont acceptés.
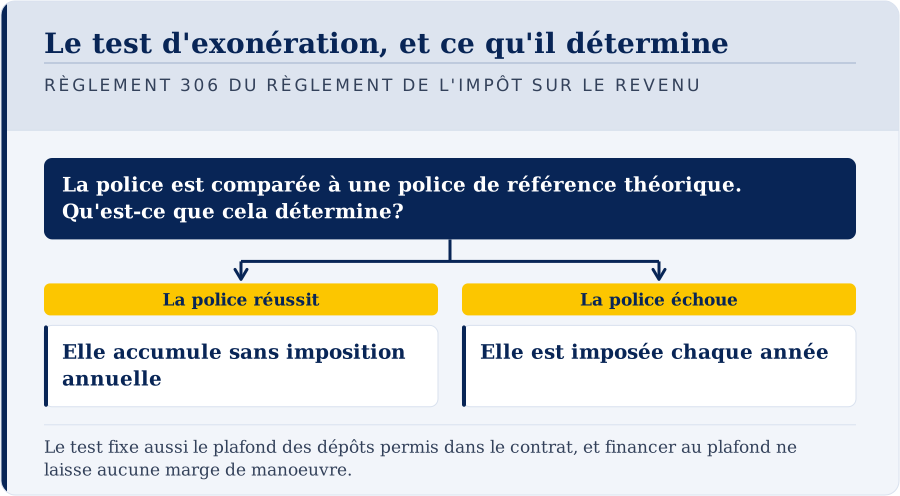
La seconde limite est le test d'exonération prévu à l'article 306 du Règlement de l'impôt sur le revenu. C'est le droit fiscal canadien, et non l'assureur, qui la fixe. Le test compare votre contrat à une police de référence et plafonne la valeur que le contrat peut bâtir par rapport à sa protection, afin que la police garde son statut de police exonérée et que sa croissance ne soit pas imposée chaque année.
| Les conditions de dépôt du contrat | Le test d'exonération | |
|---|---|---|
| Qui la fixe | L'assureur, dans le contrat | Le Règlement de l'impôt sur le revenu, article 306 |
| Ce qu'elle plafonne | Le montant et le moment des dépôts que l'assureur accepte | La valeur que le contrat peut porter par rapport à sa protection |
| Où la trouver | L'avenant ou la disposition de dépôt de votre contrat | Le calcul du test d'exonération que l'assureur fait pour votre contrat |
| Ce qui arrive quand vous l'atteignez | L'assureur refuse ou retourne le dépôt selon le contrat | L'assureur peut refuser ou réorienter le dépôt pour garder le contrat exonéré |
| La question à poser | « Quels sont le minimum, le maximum et la période prévus à mon contrat? » | « Quelle marge reste-t-il cette année avant que le test d'exonération ne soit touché? » |
Si un assureur refuse un de vos dépôts, demandez-lui laquelle des deux limites s'est appliquée. La réponse vous dit si quelque chose peut changer, et quand. Les conditions du contrat restent telles qu'elles sont écrites, alors que la marge sous le test d'exonération peut grandir à mesure que le contrat vieillit. Certains contrats gardent le montant qui ne trouve pas de place dans un compte accessoire, imposé différemment, jusqu'à ce qu'une marge apparaisse; demandez si le vôtre le fait et comment ce compte est imposé.
Le test d'exonération façonne aussi la conception même du contrat. La protection crée de la marge: le montant de protection détermine la valeur que le contrat peut porter, et donc ce qui peut entrer par l'avenant. Une conception axée sur les dépôts doit porter assez de protection pour les dépôts qu'elle prévoit; c'est pourquoi la prime de base et l'avenant se dimensionnent ensemble à l'émission, et pourquoi l'illustration de chaque conception préparée par l'assureur est ce qui montre le compromis dans votre cas. Ce qui arrive quand un contrat échoue au test est exposé dans le test d'exonération et ce qui arrive quand un contrat y échoue, et le terme lui-même dans l'entrée du glossaire sur le test d'exonération.
Que vous apporte l'ASL?
La valeur de rachat croît plus vite que ne le ferait le contrat de base laissé à lui-même, parce que chaque bloc apporte sa propre valeur puis reçoit des participations sur celle-ci, s'il en est déclaré.
Le capital-décès monte sans nouvelle tarification, dans les conditions fixées à l'émission. Les conditions de l'avenant déterminent combien de protection vous pouvez ajouter ainsi, et à l'intérieur de ces conditions aucune nouvelle preuve médicale n'est demandée. Cela compte beaucoup pour quiconque dont la santé a changé depuis l'émission de la police et qui aurait du mal à obtenir une nouvelle assurance.
Vous disposez aussi d'une certaine souplesse dans vos versements. Dans les conditions de l'avenant et du test d'exonération, vous pouvez déposer davantage dans une bonne année et moins dans une année serrée. Demandez à l'assureur ce qu'un dépôt réduit ou manqué fait à la marge future selon votre contrat.
La croissance à l'intérieur d'un contrat exonéré n'est pas imposée chaque année. Les conditions sont exposées dans la croissance à imposition reportée.
Et la valeur peut être atteinte pendant que la protection reste en vigueur, au moyen d'une avance sur contrat. Cette avance vient de l'assureur, qui exige un intérêt à un taux qu'il fixe et peut modifier, et qui reçoit cet intérêt. L'intérêt que vous ne payez pas s'ajoute au solde. Le solde est déduit du capital-décès et, s'il dépasse la valeur qui le garantit, le contrat peut prendre fin. Une avance sur contrat est aussi une disposition sur le plan fiscal, au sens du paragraphe 148(9) de la Loi de l'impôt sur le revenu. Un prêt consenti par un autre prêteur, avec la police cédée en garantie, relève de la seule décision de ce prêteur, et la cession n'est pas une disposition. Les quatre façons d'atteindre l'argent sont comparées plus bas, dans la section sur la sortie de l'argent.
Que coûte l'ASL, et qu'est-ce qui peut mal tourner?
Tout l'argent que vous versez ne devient pas de la valeur. Une partie de chaque dépôt paie l'assurance et les frais de l'assureur. Dans les premières années, la valeur de rachat reste sous ce que vous avez versé, et un contrat résilié à ce moment rend moins qu'il n'a coûté.
Les participations ne sont pas garanties, et cela compte ici. Là où l'ASL est achetée avec des participations, le financement lui-même dépend du barème que le conseil de l'assureur déclare chaque année. Ce barème a bougé par le passé et peut bouger encore.
Plus de protection n'est pas automatiquement ce dont vous avez besoin. Un capital-décès permanent plus élevé sert là où le besoin est permanent. Là où il ne l'est pas, l'argent achète quelque chose dont personne ne se servira.
Les dépôts ont des plafonds que vous ne contrôlez pas: les conditions du contrat et le test d'exonération, décrits plus haut. Un plan qui suppose des dépôts sans limite finira tôt ou tard par se heurter à l'un ou à l'autre de ces plafonds.
Le contrat devient aussi plus difficile à comparer avec d'autres. Une police de base, plus un avenant, plus une option de participation, ne forment pas un seul chiffre, ce qui explique en partie que la critique des coûts exposée dans les objections et les risques porte réellement.
Comment l'argent circule-t-il, année après année?
Première année. La prime de base est payée et un dépôt est fait dans l'avenant. Une partie du dépôt achète de la protection libérée; une partie paie le coût de cette assurance et les frais de l'assureur. La valeur de rachat existe, et elle est bien inférieure au total versé. La colonne garantie de l'illustration montre cet écart avant que vous signiez.
Deuxième année. La même chose se reproduit sous vos yeux, et le bloc de l'année précédente partage désormais toute participation déclarée. Deux choses grandissent: le contrat de base et les blocs d'ASL achetés jusque-là.
Les années suivantes. Peu à peu, l'écart entre ce que vous avez versé et ce que le contrat contient se resserre. Chaque nouveau bloc pèse moins par rapport au total, de sorte qu'une plus grande part de la croissance vient de ce qui est déjà là, et une plus petite, de l'argent neuf.
Plus tard. La valeur de rachat garantie dépasse ce que vous avez versé, si elle y parvient dans les années montrées. À partir de là, la question n'est plus ce que vous perdriez en partant, mais ce à quoi vous renonceriez. Rien de cela n'est rapide, et une présentation qui le fait paraître rapide décrit en réalité un autre produit que celui-ci.
Comment vérifier l'année du seuil de rentabilité?
Il s'agit d'une mesure de liquidité, et non d'un taux de rendement. Trouvez la première année de police où la valeur de rachat garantie égale le total que vous avez versé, en comptant les primes de base et chaque dépôt facultatif. Servez-vous de la colonne garantie et supposez qu'aucune avance n'est prise. Dans certaines conceptions, cette année tombe à l'intérieur des années que montre l'illustration. Dans d'autres, la réponse est « non atteinte dans les années montrées ». L'une et l'autre réponse vous sont utiles, à condition de les connaître avant de vous engager.
Exemple illustratif. Pour les besoins du calcul, supposons une prime de base de 5 000 $ par année et un dépôt dans l'avenant de 3 000 $ par année, les deux versés pendant 10 ans, sans aucune avance. Le total versé à la fin de la 10e année est de 80 000 $ (8 000 $ par année pendant 10 ans). La vérification consiste à voir si la valeur de rachat garantie indiquée pour la 10e année dans votre illustration atteint au moins 80 000 $. Sinon, descendez la colonne garantie jusqu'à la première année qui atteint le total cumulatif de vos versements, ou notez qu'il n'est pas atteint dans les années montrées. Ces chiffres sont des hypothèses pour le calcul seulement et ne viennent d'aucun contrat.
Cette année-là vous dit combien de temps l'argent doit rester en place avant qu'une sortie rende au moins ce qui est entré, sur la seule base des valeurs garanties. Elle ne vous dit pas, en revanche, si l'assurance valait la peine: un contrat qui a versé un capital-décès à la sixième année a rempli son rôle, quelle que soit sa valeur de rachat. Si personne ne vous a montré cette année, demandez-la par écrit: « En quelle année de police la valeur de rachat garantie égale-t-elle pour la première fois le total des versements, dépôts facultatifs compris, sans aucune avance? »
Qu'est-ce qui est garanti, et qu'est-ce qui ne l'est pas?
lire une illustration comme deux documents
Ce qui est garanti, et ce qui ne l'est pas
- 01Valeur de rachatGaranti: Inscrite au contrat à l'émission. Non garanti: Les totaux projetés, qui supposent le maintien du barème.
- 02Capital-décèsGaranti: Garanti, sous réserve des termes du contrat. Non garanti: Ce que les participations déclarées y ajoutent.
- 03La décision annuelleGaranti: La prime nivelée, fixée par le contrat. Non garanti: Les participations, déclarées annuellement et jamais garanties.
| Élément | Garanti? | Qui en décide |
|---|---|---|
| Valeurs de rachat de la police de base | Oui, telles qu'imprimées au tableau du contrat | Le contrat |
| Protection et valeur de rachat d'un bloc d'ASL déjà acheté | Fixées par le contrat une fois le bloc acheté; faites-le confirmer par l'assureur pour le vôtre | Le contrat |
| Participations futures et barème de participations | Non | Le conseil de l'assureur, chaque année |
| Votre droit de déposer | Seulement dans les conditions de l'avenant et la marge du test d'exonération | Le contrat et les règles fiscales |
| Taux d'intérêt des avances sur contrat | Non | L'assureur, qui peut le modifier |
| Protection dans une conception bonifiée | Selon le contrat; demandez quelle partie est garantie et ce qui met fin à une garantie | Le contrat |
Les valeurs garanties sont une obligation contractuelle de l'assureur, et elles dépendent du maintien de sa solvabilité. Aucun gouvernement ne les garantit, à quelque palier que ce soit. La surveillance de la solvabilité suit la charte de l'assureur: le Bureau du surintendant des institutions financières pour un assureur constitué sous le régime fédéral, et la province d'origine pour un assureur constitué sous le régime provincial (l'Autorité des marchés financiers au Québec).
Assuris constitue la seconde ligne de protection. Toute compagnie d'assurance vie autorisée au Canada doit en être membre. Si un assureur membre fait faillite, le titulaire d'une police vie entière conserve jusqu'à 1 000 000 $ ou 90 % du capital-décès promis, selon le plus élevé, et jusqu'à 100 000 $ ou 90 % de la valeur de rachat promise, selon le plus élevé, calculés sur les valeurs nettes après les avances sur contrat. Ces limites ont été lues sur le site d'Assuris le 26 septembre 2026; Assuris les fixe et peut les modifier. Ce n'est ni une assurance-dépôts ni une garantie gouvernementale.
Comment lire une illustration qui comprend de l'ASL?
Trouvez d'abord la colonne garantie. Elle montre ce que fait le contrat si aucune participation n'est jamais versée, et c'est le plancher sous tout le reste.
Trouvez le barème de participations employé, exprimé en taux ou comme « barème actuel ». Toute la colonne projetée repose sur lui. Demandez la même illustration avec un barème inférieur d'un point de pourcentage. Si elle ne peut pas être produite, on vous a montré un seul scénario.
Comparez les deux colonnes aux années 10 et 20. L'écart entre les deux mesure l'ampleur de l'hypothèse qu'on vous demande d'accepter.
Vérifiez le dépôt montré dans l'illustration. Est-il versé chaque année pendant des décennies, et pourriez-vous le verser dans une année ordinaire, pas seulement dans une bonne?
Vérifiez où l'illustration s'arrête. Un point d'arrêt fixé à une année flatteuse vous en dit moins qu'une illustration qui va jusqu'à un âge avancé.
Une illustration est une projection établie selon des hypothèses énoncées, et non une prévision de ce qui arrivera. Les hypothèses sont le document lui-même, et non une note en bas de page.
Quelle option de participation achète de l'ASL, et que font les autres?
Les options varient selon l'assureur et selon le contrat. Voici celles que vous rencontrerez vraisemblablement, et votre contrat énumère celles qu'il offre.
- Acheter de l'ASL. La protection et la valeur montent toutes deux, et le bloc reçoit les participations futures. Rien n'est déclaré dans l'année, et votre coût de base rajusté ne change pas.
- Toucher la participation en espèces. Selon l'alinéa 148(2)a) de la Loi de l'impôt sur le revenu, la participation est le produit de la disposition d'une partie de votre intérêt dans la police. Le paragraphe 148(1) n'inclut dans le revenu que la partie qui dépasse votre coût de base rajusté, et la participation réduit ce coût.
- La laisser en dépôt chez l'assureur. La participation est traitée comme une participation en espèces: elle réduit votre coût de base rajusté et n'est un revenu qu'au-delà. L'intérêt crédité sur le dépôt est imposable chaque année.
- Réduire la prime. La participation paie une partie de ce qui est dû. Utile quand les liquidités sont serrées, cette option renonce à l'accumulation.
- Acheter de l'assurance temporaire d'un an, ou une combinaison bonifiée de temporaire et d'ASL. Vous obtenez plus de protection maintenant, avec moins de valeur de rachat ajoutée, ou aucune.
Aucune de ces options n'est la bonne réponse en général. Le choix dépend de la raison d'être du contrat, la protection, l'accumulation de valeur ou l'accès à des liquidités, et il ne peut être modifié que selon ce que votre contrat permet; certains changements exigent une preuve d'assurabilité. Chaque option est exposée dans les options de participations et ce que chacune fait au contrat.
Comment l'assurance supplémentaire libérée est-elle imposée?
À l'entrée dans le contrat, une participation qui achète de l'ASL ne crée rien à déclarer, et un dépôt est une prime qui hausse votre coût de base rajusté. La croissance à l'intérieur du contrat n'est pas imposée chaque année tant que le contrat demeure exonéré.
C'est à la sortie que les règles fiscales entrent vraiment en jeu, et chaque voie de sortie a les siennes. Une participation en espèces relève de l'alinéa 148(2)a), comme on l'a vu. Une avance sur contrat est une disposition selon la définition prévue au paragraphe 148(9) de la Loi de l'impôt sur le revenu. Seule la partie de l'avance qui dépasse votre coût de base rajusté immédiatement avant l'avance est un revenu, l'avance réduit ce coût de base, et son remboursement le rétablit et peut donner droit à une déduction selon l'alinéa 60s), jusqu'à concurrence des montants déjà inclus. Une déchéance ou un rachat alors qu'une avance est en cours ne peut produire un revenu que dans la mesure où le produit dépasse le coût de base.
Un retrait, qui dans ce genre de contrats consiste à racheter une partie des blocs d'ASL, est un rachat partiel. Le paragraphe 148(4) ne lui impute qu'une part proportionnelle de votre coût de base rajusté, de sorte qu'une partie d'un retrait peut être un revenu même si vous avez retiré moins que ce que vous avez versé.
Exemple illustratif. Supposons que votre coût de base rajusté est de 40 000 $, que le fonds accumulé de la police (la valeur retenue par les règles fiscales, que l'assureur calcule) est de 100 000 $, et que vous rachetez des blocs d'ASL pour 10 000 $. Le coût de base imputé au retrait est de 40 000 $ multiplié par 10 000 $ sur 100 000 $, soit 4 000 $. Le montant inclus dans le revenu est de 10 000 $ moins 4 000 $, soit 6 000 $, et votre coût de base restant est de 36 000 $. Les chiffres sont des hypothèses pour le calcul; l'assureur déclare les chiffres réels. C'est une lecture de la Loi, non une décision: faites confirmer vos propres chiffres par un comptable.
Les règles fédérales s'appliquent partout au Canada, quelle que soit la province, et les résidents du Québec produisent aussi une déclaration à Revenu Québec. Acheter de l'ASL ne rend pas une prime déductible; les cas étroits où une partie d'une prime peut être déduite sont exposés dans quelle part de la prime est déductible.
Comment sortir l'argent, et que coûte chaque voie?
un versement, trois fonctions
Où va une prime d'assurance permanente
- 01Une part couvre le coût de l'assurance elle-même
- 02Une part couvre les frais et la taxe sur les primes
- 03Une part constitue la valeur contractuelle de la police
- 04La répartition n'est pas détaillée sur une illustration
- 05La prime de base suit les modalités du contrat
Il existe quatre voies, qui diffèrent selon la personne qui vous paie, à qui vous devez, et ce que font les règles fiscales.
| Voie | Qui vous paie | Qui reçoit l'intérêt | Disposition fiscale | Coût de base rajusté | Capital-décès |
|---|---|---|---|---|---|
| Avance sur contrat | L'assureur, à titre d'avance prévue au contrat | L'assureur, à un taux qu'il fixe et peut modifier | Une disposition selon le par. 148(9); revenu seulement au-delà du coût de base | Réduit par l'avance; rétabli par le remboursement | Réduit du solde et de l'intérêt impayé |
| Retrait (rachat partiel de blocs d'ASL) | L'assureur, à même la valeur | Personne; rien n'est dû | Une disposition partielle, avec un coût de base proportionnel selon le par. 148(4) | Réduit de la part imputée au retrait | Réduit pour de bon de la protection rachetée |
| Prêt garanti par cession de la police | Un autre prêteur, selon sa propre approbation et ses conditions | Ce prêteur | La cession n'est pas une disposition (par. 148(9), alinéa f) de la définition) | Inchangé par la cession | Le prêteur est remboursé à même le capital-décès selon la cession, s'il lui est encore dû |
| Rachat total | L'assureur, la valeur de rachat nette | Personne | Une disposition; revenu au-delà du coût de base | Disparaît avec le contrat | La protection prend fin |
Une avance sur contrat et l'ASL se planifient ensemble, et non l'une après l'autre. La valeur bâtie par l'ASL compte dans ce que l'assureur avancera, de sorte qu'un contrat fortement financé atteint plus tôt un montant utile. Une avance en cours réduit le capital-décès, y compris la part bâtie par l'ASL. L'intérêt que vous ne payez pas s'ajoute au solde, et une interprétation technique de l'ARC (2016-0658641E5, 31 mai 2017) décrit cet intérêt capitalisé comme une nouvelle avance sur contrat; elle peut ne pas refléter la position actuelle de l'ARC. Si le solde dépasse la valeur, le contrat peut tomber en déchéance, et une déchéance avec une avance en cours peut produire un revenu dans la mesure où le produit dépasse le coût de base, à un moment où il n'y a peut-être pas de liquidités pour payer l'impôt. Une remise en vigueur dans le délai que prévoit la Loi n'est pas une disposition.
Si vous prêtez à un membre de votre famille de l'argent provenant d'une avance sur contrat, il y a deux dettes: vous devez à l'assureur, et ce membre de votre famille vous doit. L'avance elle-même est expliquée dans les avances sur contrat, son volet fiscal dans quand une avance sur contrat devient imposable, et le rachat total dans la valeur de rachat.
ASL et assurance libérée réduite: quelle est la différence?
Les mots se recoupent, et pourtant les deux mécanismes vont en sens contraires. L'assurance supplémentaire libérée ajoute de la protection: de l'argent entre, et le capital-décès comme la valeur de rachat montent.
L'assurance libérée réduite est une option de non-déchéance, prise à la sortie. Les primes cessent, et le contrat se réduit au montant de protection entièrement payée que sa valeur peut soutenir. Plus rien n'est versé, et plus rien n'est ajouté.
L'une fait grandir un contrat pendant qu'on le finance; l'autre conserve une protection quand les primes ne peuvent plus être payées. Demander l'une au lieu de l'autre au mauvais moment coûte cher: nommez chacune au complet quand vous écrivez à l'assureur.
Comment l'ASL se compare-t-elle à une conception à protection bonifiée?
Certains contrats offrent une conception bonifiée ou mixte qui combine une assurance vie entière de base et une tranche d'assurance temporaire, les participations servant avec le temps à remplacer la tranche temporaire par de l'ASL. Elle achète plus de capital-décès initial pour la même prime, et une partie de cette protection repose sur les participations.
Les conditions varient d'un assureur à l'autre, et d'un contrat à l'autre. Dans certaines conceptions, une partie de la protection bonifiée est garantie pendant une période; dans d'autres, ce qui arrive quand les participations sont insuffisantes dépend du contrat. Posez deux questions par écrit: quelle partie de la protection est garantie, et pour combien de temps; et qu'est-ce qui met fin à une garantie, par exemple un changement d'option de participation, une avance sur contrat ou une prime manquée.
De son côté, une conception simple avec ASL achète moins de protection initiale par dollar, et chaque bloc, une fois acheté, est entièrement payé. Laquelle vous convient dépend de votre priorité: la protection maintenant ou la valeur plus tard. Des illustrations équivalentes des deux conceptions, préparées par le même assureur, sont la façon équitable de les comparer.
Où l'ASL s'insère-t-elle dans la stratégie plus large?
Les praticiens décrivent une approche qu'ils appellent The Infinite Banking Concept®, un terme créé par Nelson Nash et une marque déposée d'Infinite Banking Concepts, LLC. Ni ce cabinet ni son auteur n'a d'affiliation avec cette société ou avec le Nelson Nash Institute, ni n'est commandité ou approuvé par l'un ou l'autre.
L'ASL y occupe une place importante parce que l'approche repose sur une valeur que le titulaire peut atteindre. Un contrat fortement financé par un avenant bâtit une valeur accessible plus tôt qu'un contrat financé à la seule prime de base.
Trois réserves accompagnent toutefois cette idée. Plus tôt ne veut pas dire tôt: même un contrat fortement financé met des années, et la vérification du seuil de rentabilité, plus haut, vous dit combien sur la base des valeurs garanties. Le financement doit tenir pendant les années ordinaires, pas seulement pendant les bonnes. Et l'approche est contestée pour des motifs en partie justes; les arguments sont exposés dans les objections et les risques, un bon endroit où commencer autant que finir.
L'ASL a-t-elle du sens quand la personne assurée est plus âgée?
Avec l'âge, l'arithmétique change. Un bloc est tarifé à l'âge atteint de la personne assurée, contre un versement unique. À 40 ans, un montant donné achète un bloc de protection appréciable. À 70 ans, le même montant en achète bien moins, parce que l'assureur tarifie un décès plus rapproché.
La part du dépôt qui apparaît en valeur de rachat augmente avec l'âge. Cela peut ressembler à première vue à un avantage; c'est la même tarification vue de l'autre côté. Le temps dont l'ASL dispose pour recevoir des participations et acheter d'autres blocs raccourcit aussi.
Le but de l'achat doit donc passer en premier. À 70 ans, financer de l'ASL pour accumuler de la valeur va à contresens du mécanisme. La financer pour laisser un capital-décès plus élevé et entièrement payé, surtout quand la santé a changé depuis l'émission et qu'une nouvelle assurance serait difficile à obtenir, peut être tout à fait sensé.
Qu'est-ce qui change quand une société est titulaire du contrat?
le nombre qui détermine la part imposable
Le coût de base rajusté
- 01Le coût fiscal du contrat pour son titulaire
- 02Il augmente avec les primes versées au contrat
- 03Il diminue du coût net de l'assurance pure
- 04Il détermine la part imposable d'un montant retiré
- 05Sur un contrat détenu longtemps, il tend vers zéro
La valeur de rachat figure au bilan de la société, comme tout autre actif. Elle fait partie de ce qu'un acheteur évalue, et elle compte parmi les actifs non utilisés dans une entreprise exploitée activement, ce qui peut influer sur l'admissibilité des actions à l'exonération des gains en capital lors d'une vente. L'ASL hausse cette valeur délibérément: le moment d'une vente et l'importance des dépôts relèvent donc d'une même conversation.
Au décès de la personne assurée, le compte de dividendes en capital de la société est crédité du capital-décès moins le coût de base rajusté de la police, selon la définition du paragraphe 89(1) de la Loi de l'impôt sur le revenu. L'ASL hausse le capital-décès et les dépôts haussent le coût de base, de sorte que le crédit ne varie pas en simple proportion. Verser ce crédit aux actionnaires exige un choix selon le paragraphe 83(2) de la Loi, fait sur le formulaire T2054 de l'ARC; les étapes sont exposées dans verser un dividende en capital après un décès.
L'ASL ne rend pas la prime déductible. Rien de cela ne plaide, en soi, contre l'ASL détenue par une société. Cela plaide pour que le comptable de la société participe à la conversation avant que l'avenant ne soit financé, comme l'expose ce dont les propriétaires d'entreprise ont besoin en assurance et en capital.
Que faire si vous détenez déjà un contrat?
Commencez par le contrat lui-même, et non par l'illustration qu'on vous a remise. Demandez à l'assureur un sommaire de police. Ce document montre si une disposition de dépôt existe et quelle option de participation est réglée à ce jour.
Demandez ensuite quelle marge il vous reste cette année sous les deux limites: les conditions de dépôt du contrat et le test d'exonération.
Vérifiez ensuite l'option de participation en vigueur. Certains titulaires ne l'ont jamais choisie délibérément; elle a été réglée à l'émission et laissée là.
Demandez la valeur de rachat garantie actuelle et la valeur de rachat totale actuelle, côte à côte. L'écart correspond à la part bâtie par les participations déclarées au cours des années passées.
Demandez ce que fait un dépôt réduit ou manqué selon votre contrat: si l'avenant reste ouvert, si la marge future diminue, et si une période se referme.
Si votre contrat n'a aucune disposition de dépôt, posez à l'assureur la question décrite dans la section sur l'avenant et obtenez sa décision écrite avant que quiconque vous propose un nouveau contrat.
Que demander avant d'ajouter de l'argent?
- Le besoin de protection est-il permanent? S'il est temporaire, plus de protection permanente est le mauvais achat.
- Pourriez-vous faire ce dépôt dans une année ordinaire, et pas seulement dans une bonne?
- L'argent existe-t-il, une fois constitués un fonds d'urgence et remboursées les dettes coûteuses? Les régimes enregistrés comme le CELI, le REER ou le CELIAPP remplissent une autre fonction; posez vos questions à leur sujet à un professionnel autorisé pour ces régimes.
- Quelle est la valeur de rachat de première année pour chaque tranche de 1 000 $ déposée?
- Quelle limite plafonne vos dépôts cette année, et quelle marge reste sous chacune?
- Quelle est l'année du seuil de rentabilité sur la colonne garantie, dépôts facultatifs compris, ou n'est-elle pas atteinte dans les années montrées?
- À quoi ressemble l'illustration avec un barème de participations plus bas?
- Que se passe-t-il si vous cessez de déposer?
- Qui assurera le service du contrat dans 10 ans? Un contrat comme celui-ci peut survivre à la relation de travail avec la personne qui l'a mis en place.
Quand l'ASL est-elle le mauvais choix?
Quand la protection additionnelle dépasserait tout besoin réel de la famille. Un capital-décès permanent dont personne n'a besoin est un coût sans objet.
Quand l'argent n'est pas encore réellement disponible. Un dépôt qui prend la place d'un fonds d'urgence ou du remboursement d'une dette coûteuse a été mal dimensionné.
Quand vous aurez besoin de l'argent à brève échéance. En règle pratique, confrontez votre horizon à votre propre illustration: si vous risquez d'avoir besoin de l'argent avant l'année du seuil de rentabilité sur la colonne garantie, la conception n'a pas eu le temps de dépasser ses coûts des débuts.
Quand le dépôt dépend d'une année exceptionnelle plutôt que d'une année normale. Un niveau de financement qu'une année ordinaire ne peut pas soutenir s'arrêtera, et arrêter en chemin vous laisse les coûts des débuts avec peu de la croissance ultérieure.
Quand vous n'avez aucune liquidité disponible ailleurs. La valeur d'un contrat s'atteint par une avance ou un retrait, chacun avec son coût et son effet fiscal, de sorte qu'elle ne remplace pas un fonds d'urgence.
Qu'est-ce qu'on comprend mal au sujet de l'ASL?
Qu'un dépôt devient de la valeur de rachat dollar pour dollar. Ce n'est pas le cas, et surtout pas au cours des premières années. Une partie achète de la protection, et une partie couvre le coût de cette protection et les frais de l'assureur.
Qu'un avenant peut toujours être ajouté plus tard si les choses vont bien. Cela dépend de l'assureur, de la police et, dans certains cas, de la santé de la personne assurée. Demandez la disposition applicable et une décision écrite.
Que les participations sont un rendement sur le dépôt. Une participation est une distribution du compte de participation, déclarée à la discrétion du conseil et reflétant les résultats de placement, les réclamations et les frais. Ce n'est pas de l'intérêt, et ce n'est pas garanti.
Que plus de protection vaut toujours mieux. La protection est d'abord un coût. Là où le besoin est temporaire ou absent, une protection permanente additionnelle achète quelque chose dont le ménage ne se servira pas.
Que l'assureur plafonne les dépôts seulement pour protéger sa marge. Deux limites s'appliquent: les conditions de dépôt du contrat, que l'assureur fixe, et le test d'exonération, que fixe le droit fiscal. Demandez laquelle a bloqué un dépôt.
Que l'ASL rend le contrat liquide. Elle hausse la valeur, mais l'atteindre exige encore une avance, un retrait ou un rachat, chacun avec son coût, son délai et son effet fiscal.
Ajouter de l'argent à votre contrat est-il le bon choix pour vous?
La réponse dépend de faits que seuls vous, et les personnes que vous choisissez pour vous conseiller, pouvez voir: pourquoi la protection existe, la solidité de vos liquidités, à quoi d'autre l'argent est destiné, et combien de temps il peut rester en place. Les questions ci-dessus transforment ces faits en réponses que vous pouvez vérifier dans le contrat.
Tout ce qui se trouve ici est rédigé par une personne payée à commission lorsqu'un contrat est émis, ce qui est indiqué sur la page de l'auteur et dans la divulgation au bas de chaque page. La décision vous appartient.
Les contrats dans lesquels s'insère l'ASL sont expliqués dans le fonctionnement de la police et l'assurance vie entière.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Questions fréquentes
Qu'est-ce qu'une assurance supplémentaire libérée?
L'assurance supplémentaire libérée ne fonctionne-t-elle qu'avec l'assurance vie entière?
Qu'est-ce qu'un avenant d'assurance supplémentaire libérée?
Y a-t-il une limite à ce que je peux verser dans l'avenant?
Quelle est la différence entre l'assurance supplémentaire libérée et l'assurance libérée réduite?
Comment un dépôt devient-il concrètement de l'assurance supplémentaire libérée?
La totalité de mon dépôt devient-elle de la valeur de rachat?
Puis-je ajouter un avenant à une police que je détiens déjà?
Que se produit-il si j'arrête les dépôts?
Quelles sont les options de participation, et laquelle achète de la protection libérée?
L'assurance supplémentaire libérée augmente-t-elle le capital-décès sans examen médical?
L'assurance supplémentaire libérée vaut-elle la peine si l'assuré est plus âgé?
L'assurance supplémentaire libérée est-elle imposable?
Comment l'ASL influe-t-elle sur le montant que je peux obtenir en avance sur contrat?
Que faut-il vérifier dans une illustration qui comprend de l'ASL?
Quand l'assurance supplémentaire libérée est-elle le mauvais choix?
Puis-je retirer de l'argent de mon ASL sans annuler la police?
Mon ASL est-elle protégée si l'assureur fait faillite?
Sources
- Règlement de l'impôt sur le revenu, article 306, Justice Canada, vérifié le 2026-09-26
- Loi de l'impôt sur le revenu, article 148, Justice Canada, vérifié le 2026-09-26
- Loi de l'impôt sur le revenu, L.R.C. 1985, ch. 1 (5e suppl.), paragraphes 148(1), 148(4), 148(7) et 148(9), alinéa 60s) et article 12.2, Lois du Canada, Justice Canada, à jour au 21 juillet 2026, vérifié le 2026-09-16
- Loi de l'impôt sur le revenu, L.R.C. 1985, ch. 1 (5e suppl.), paragraphes 148(1), 148(2) et 148(9), définition de coût de base rajusté, et alinéa 148(2)a), Lois du Canada, à jour au 21 juillet 2026, vérifié le 2026-09-16
- Loi de l'impôt sur le revenu, article 89(1), compte de dividendes en capital, Lois du Canada, vérifié le 2026-09-14
- Loi de l'impôt sur le revenu, article 83(2), choix relatif à un dividende en capital, Lois du Canada, vérifié le 2026-09-14
- Agence du revenu du Canada, formulaire T2054, Choix relatif à un dividende en capital en vertu du paragraphe 83(2), vérifié le 2026-09-27
- Agence du revenu du Canada, interprétation technique 2016-0658641E5, intérêts sur une avance sur police, 31 mai 2017, vérifié le 2026-09-23
- Assuris, protection de l'assurance vie entière, calculée après déduction des avances sur police, vérifié le 2026-09-26
- Assuris, page d'accueil: toute compagnie d'assurance vie et santé autorisée à pratiquer au Canada doit être membre, vérifié le 2026-09-26
- Règlement de l'impôt sur le revenu, article 306, Justice Canada, vérifié le 2026-08-24
- Loi de l'impôt sur le revenu, par. 148(9), Justice Canada, vérifié le 2026-08-24
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-28. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.