


Le fonctionnement d'une police avec participation, année après année
Votre prime paie l'assurance, les frais de l'assureur et la taxe sur les primes, ainsi qu'une réserve qui devient la valeur de rachat garantie inscrite à votre police. L'assureur peut aussi déclarer une participation, qui n'est pas garantie et qui peut acheter de l'assurance supplémentaire libérée. Vous accédez à la valeur par une avance de l'assureur, un retrait si le contrat le permet, ou un rachat; une avance ou un rachat au-delà de votre coût de base rajusté est un revenu de l'année.
Une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée, fonctionne en quatre étapes, et le reste de cette section explique chacune en détail.
- Votre prime paie trois choses à la fois: l'assurance, les frais de l'assureur et la taxe sur les primes, et une réserve qui devient la valeur de rachat garantie inscrite à l'annexe de votre police.
- L'assureur peut déclarer une participation chaque année, à partir de son compte de participation. Elle n'est pas garantie.
- Une participation peut acheter de l'assurance supplémentaire libérée: de petits blocs de protection entièrement payée, qui ont leur propre capital-décès et leur propre valeur de rachat, et qui peuvent eux-mêmes recevoir des participations.
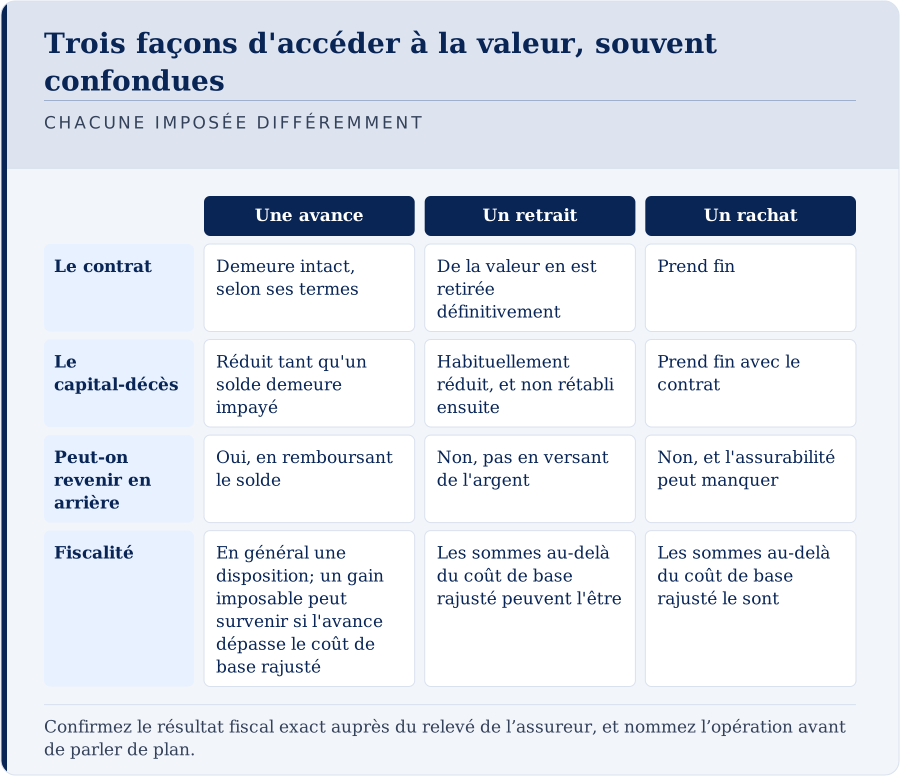
- Vous atteignez la valeur de l'une de trois façons: une avance consentie par l'assureur, un retrait si le contrat le permet, ou un rachat. Chacune a son résultat fiscal, et une avance ou un rachat qui dépasse votre coût de base rajusté est un revenu de l'année.
Deux questions méritent une réponse avant toute mécanique: à qui ce contrat ne convient pas, et ce qui arrive si vous cessez de payer. Les deux trouvent réponse plus bas, parce qu'un ménage devrait connaître les sorties avant d'étudier le moteur.
La section en un coup d'œil: où chaque question trouve réponse
Cette page donne la version courte de chaque mécanisme d'un contrat avec participation. Chaque rangée du tableau renvoie au guide qui le traite en entier, pour que vous puissiez aller directement à la question qui vous occupe sans lire tout ce qui la précède.
| Votre question | La réponse courte | Le guide complet |
|---|---|---|
| Où va ma prime? | À l'assurance, aux frais de l'assureur, à la taxe sur les primes et à la réserve derrière la valeur de rachat | La prime d'assurance |
| Comment les participations achètent-elles plus de protection? | Elles achètent des ajouts entièrement payés, qui ont leurs propres valeurs | L'assurance supplémentaire libérée |
| Que vaut ma police si je la quitte? | La valeur de rachat, moins toute avance | La valeur de rachat |
| Comment une participation est-elle fixée, et quelles sont les options? | L'assureur la déclare; elle n'est pas garantie | L'assurance vie avec participation |
| Comment fonctionne une avance sur contrat? | L'assureur avance de l'argent contre la valeur de rachat et exige des intérêts | Le fonctionnement réel d'une avance sur contrat |
| Quand une avance est-elle imposable? | Quand elle dépasse votre coût de base rajusté, l'année où vous la recevez | Quand une avance sur contrat devient imposable |
| Qu'est-ce qui garde la croissance à l'abri de l'impôt? | Le test d'exonération de l'article 306 du Règlement | Le test d'exonération |
| Une partie est-elle imposable au Canada? | Certaines opérations le sont; le capital-décès habituellement pas | L'assurance vie est-elle imposable au Canada? |
| Et si je cesse de payer? | Sept options, chacune avec son coût | S'en servir ou le perdre |
| Comment ma proposition est-elle décidée? | Par la tarification: quatre issues possibles | La tarification en assurance vie |
| En quoi les contrats du Québec diffèrent-ils? | Le Code civil les régit | Le Code civil et le contrat d'assurance vie |
| Comment une réclamation au décès est-elle payée? | Par l'assureur, au bénéficiaire, sur preuve de décès | Comment une réclamation au décès est payée au Canada |
À qui ce contrat ne convient pas, et les arguments honnêtes contre lui
Un surplus d'argent chaque mois n'est pas, à lui seul, une raison de détenir une assurance vie permanente. L'argent qui reste vous dit que vous pouvez payer une prime. Il ne vous dit pas que vous avez besoin de ce que la prime achète. Selon ce cabinet, un contrat avec participation n'a de sens que si la plupart des réponses suivantes sont oui:
- Y a-t-il un besoin d'assurance durable? Quelqu'un dépend de vous, une succession aura besoin de liquidités, ou une entreprise a besoin d'un plan pour votre décès.
- Êtes-vous assurable? C'est l'assureur qui en décide, pas vous, et il en décide selon votre santé d'aujourd'hui.
- Avez-vous assez de liquidités pour les prochaines années sans toucher à la police?
- Vos dettes coûteuses sont-elles déjà maîtrisées? Les intérêts d'un solde de carte à taux élevé continuent de courir pendant que la valeur de rachat des premières années reste sous ce que vous avez payé.
- Votre horizon est-il assez long pour passer les premières années, quand la valeur de rachat reste sous ce que vous avez payé?
- La prime résisterait-elle à une mauvaise année: une perte d'emploi, une maladie, une saison lente en affaires?
Les régimes enregistrés comme le CELI ou le REER sont des régimes d'épargne, et non de l'assurance. Ce cabinet détient des permis en assurance seulement; il ne classe donc pas ces régimes par rapport à une police. La façon dont ils s'inscrivent dans votre situation relève d'un professionnel autorisé à conseiller sur ces produits, et c'est à lui que nous vous dirigeons pour cette partie de la réflexion.
Les arguments contre, dits simplement. Au début, la valeur de rachat est inférieure aux primes versées: partir tôt coûte de l'argent. L'engagement dure des décennies. La croissance au-delà des valeurs garanties dépend des participations, qui ne sont pas garanties. Les intérêts d'une avance sur contrat sont payés à l'assureur. Une avance qui dépasse votre coût de base rajusté crée un revenu imposable. La personne qui vous vend le contrat est rémunérée par une commission de l'assureur. Et un acheteur sans besoin d'assurance durable paie une protection dont il n'a pas besoin. Les coûts sont examinés en entier à la page sur les coûts réels.
Les deux fonctions qu'un contrat remplit à la fois
Il verse un capital-décès. C'est la fonction première et la raison pour laquelle le produit est une assurance et non autre chose. C'est pourquoi il y a un coût d'assurance, et pourquoi le contrat doit passer par la tarification, c'est-à-dire l'évaluation du risque que l'assureur accepte de porter.
Il bâtit une valeur. Une valeur de rachat garantie, inscrite à l'annexe du document de police dès l'émission, et qui croît pendant toute la durée du contrat selon des chiffres fixés dès le départ.
Bien des malentendus dans ce domaine commencent quand l'une de ces deux fonctions est traitée comme le vrai but et l'autre comme un supplément. Les deux sont contractuelles, les deux coûtent quelque chose, et un contrat conçu pour mettre l'une en valeur remplira l'autre moins bien. L'assurance vie entière avec participation est d'abord de l'assurance vie; la valeur de rachat fait partie de la façon dont l'assureur finance une promesse qui dure toute la vie.
Où va la prime
ce qu'un avenant achète réellement
L'avenant d'assurance supplémentaire libérée
- 01Un petit bloc d'assurance vie entière entièrement payé
- 02Acheté avec une participation déclarée ou un dépôt additionnel
- 03Il n'exige aucune prime supplémentaire une fois acquis
- 04Il s'ajoute à la valeur de rachat et au capital-décès
- 05L'avenant comporte un maximum fixé par le test d'exonération
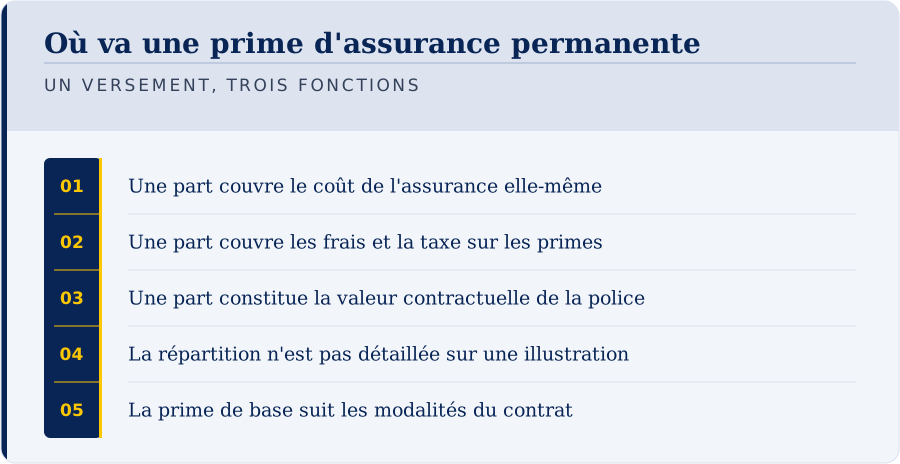
Une prime n'est pas un dépôt, et rien n'est mis de côté intact à votre nom. C'est le prix d'un contrat, et elle paie plusieurs choses à la fois. La prime d'une assurance vie entière est présentée en un seul montant, que l'assureur ne détaille pas, mais sur le plan économique elle couvre:
- Le coût de l'assurance. Dans un contrat permanent, la prime est nivelée sur les années au lieu d'augmenter chaque année comme dans une temporaire renouvelable: les premières primes dépassent donc ce que le risque des premières années exige, et elles financent la réserve.
- Les frais d'acquisition et de distribution, y compris la commission du représentant. Ils tombent surtout dans les premières années.
- Les frais de police et d'administration, au niveau du contrat.
- La taxe provinciale sur les primes, un coût réel, qui varie selon la province et dont on parle rarement.
- La réserve qui devient votre valeur de rachat.
La valeur de rachat est faible au début surtout parce que ces frais d'acquisition sont payés dès le départ. La valeur de rachat des premières années peut être inférieure au cumul des primes: vérifiez donc les valeurs garanties aux années 1, 3, 5 et 10 de l'illustration proposée. Ce n'est ni un défaut ni une dissimulation, et c'est connu dès le jour de l'émission; c'est la structure de coûts, examinée en entier à la page sur les coûts réels.
Sur la détention de plus d'un contrat, et sur ce qui limite la protection totale, une page distincte de cette section traite de la question.
La valeur de rachat garantie
Pour une police qui comporte des valeurs de rachat garanties, l'annexe de la police émise indique une valeur de rachat pour chaque année du contrat. Ces chiffres sont contractuels. Ils ne dépendent ni du rendement des placements de l'assureur, ni de la déclaration d'une participation, ni d'une hypothèse faite au moment de la vente.
Cette annexe est le plancher, selon les conditions mêmes du contrat, et c'est le chiffre auquel il vaut la peine de s'ancrer. Deux conditions se trouvent dessous: les primes sont payées comme prévu, et rien n'est retiré ni aucune avance n'est en cours. Le chiffre garanti n'est pas non plus forcément ce que vous recevriez au rachat, ni la somme que l'assureur vous avancerait, parce que les frais et toute avance en cours sont déduits d'abord. Lorsqu'on vous présente une illustration, demandez la colonne garantie et lisez celle-là d'abord. Une présentation qui ne montre que la colonne illustrée a laissé de côté l'information dont vous avez le plus besoin.
Garantie ou hypothèse? Ce tableau classe les chiffres que vous verrez.
| Élément | Ce qui est garanti par contrat | Ce qui peut changer | Où le vérifier |
|---|---|---|---|
| Capital-décès de base | Le montant inscrit à l'annexe, selon les conditions de la police et tant que les primes sont payées | Les avances en cours et les intérêts impayés réduisent la somme versée | La police émise et votre relevé annuel |
| Valeurs de rachat garanties | Le tableau année par année, selon les conditions de la police émise et les paiements exigés | Les retraits, les avances et les primes manquées changent le résultat | La page d'annexe de la police émise |
| Participations futures | Rien: elles sont déclarées, non promises | La décision de l'assureur chaque année, selon le compte de participation | L'avis de participation de l'assureur et l'historique du barème |
| Valeurs illustrées | Rien au-delà de la part garantie qu'elles contiennent | Chaque changement du barème de participations | L'illustration datée, au barème actuel et à un barème réduit |
| Taux de l'avance | Seulement ce que les dispositions de la police disent de la façon de le fixer | L'assureur fixe le taux et peut le modifier | Les dispositions sur les avances et l'avis de l'assureur |
| Assurance supplémentaire libérée déjà achetée | Son propre capital-décès et sa propre valeur de rachat, aux conditions que votre contrat lui donne | Les ajouts futurs dépendent des participations futures | Le contrat et le relevé annuel |
Les participations: qui les déclare, et ce que le taux du barème n'est pas
Lorsqu'un contrat est avec participation, il peut recevoir chaque année une participation, c'est-à-dire une part des résultats du compte auquel il appartient.
Qui décide. L'assureur, selon son propre processus pour son compte de participation, c'est-à-dire le groupe de polices avec participation dont il suit les résultats à part. Pas un représentant, pas une formule inscrite au contrat, et pas le titulaire. Les assureurs sous réglementation fédérale gèrent leurs comptes de participation selon une ligne directrice du Bureau du surintendant des institutions financières sur la gestion des comptes de participation et l'information à communiquer aux souscripteurs.
Sur quoi elle repose. Les résultats du compte de participation: le rendement des placements, l'expérience de sinistres et les frais de ce bloc d'affaires.
Ce qu'elle n'est pas. Ce ne sont pas des intérêts. Ce n'est pas un dividende d'action. Elle n'est pas garantie, et les déclarations passées ne fixent pas les suivantes. Un barème de participations peut être revu à la baisse comme à la hausse. Plutôt que de croire une affirmation générale sur parole, demandez à l'assureur l'historique du barème du produit qu'on vous présente.
Le taux d'intérêt du barème n'est pas votre rendement. Les assureurs qui offrent des polices avec participation publient souvent un taux d'intérêt du barème de participations, et il est tentant d'y voir le rendement de la police. C'est un des éléments que l'assureur utilise pour fixer les participations, à côté de la mortalité et des frais, et votre prime achète de l'assurance en plus de la valeur. Pour voir ce que fait réellement le contrat, demandez le taux de rendement interne illustré de la valeur de rachat aux années 10, 20 et 30, autrement dit la croissance annuelle que la valeur illustrée représenterait par rapport aux primes versées, au barème actuel et à un barème réduit.
Ce que l'on peut en faire, et la question fiscale pour chaque option. Les options que votre contrat permet, ainsi que les limites des dépôts additionnels et leurs frais, varient d'un contrat à l'autre; demandez lesquelles le vôtre permet et comparez les valeurs garanties et illustrées de chacune.
| Option de participation | Effet sur la valeur de rachat et le capital-décès | La question fiscale |
|---|---|---|
| Acheter de l'assurance supplémentaire libérée | Ajoute sa propre protection et sa propre valeur de rachat, qui peuvent recevoir des participations futures | Demandez à l'assureur et à votre comptable comment cette option est déclarée pour votre contrat |
| L'encaisser | Rien n'est ajouté au contrat | Traitée comme le produit d'une disposition: elle réduit votre coût de base rajusté, et toute partie qui le dépasse est un revenu |
| Réduire la prime | La participation paie une partie de la prime; les valeurs croissent plus lentement | La partie affectée sans délai au paiement d'une prime est exclue du produit |
| Rembourser une avance | Le solde de l'avance baisse, et le capital-décès net augmente | La partie affectée sans délai au remboursement d'une avance est exclue du produit |
| La laisser en dépôt | Conservée par l'assureur et créditée d'intérêts que l'assureur fixe | Demandez comment le dépôt et ses intérêts sont déclarés chaque année |
Ce qui convient dépend de l'objectif du contrat. Le détail se trouve à la page sur les options de participations et ce que chacune fait au contrat.
L'assurance supplémentaire libérée
Une assurance supplémentaire achetée avec une participation est libérée: aucune prime additionnelle n'est due sur elle, et elle porte son propre capital-décès et sa propre valeur de rachat. Demandez si votre contrat garantit les valeurs des ajouts une fois achetés; c'est là qu'une participation versée devient une valeur durable.
C'est le mécanisme derrière l'essentiel de la croissance qui étonne les gens dans un contrat parvenu à maturité. Les ajouts de chaque année peuvent recevoir leur part de la participation de l'année suivante, de sorte que la base sur laquelle la prochaine déclaration est calculée est plus large que la précédente.
C'est aussi l'élément que l'on ajuste le plus souvent au moment de la conception. Selon ce cabinet, un contrat orienté vers les dépôts additionnels bâtit habituellement une valeur accessible plus vite et commence avec un capital-décès plus petit pour la même mise de fonds, alors qu'un contrat orienté vers la protection de base fait l'inverse; c'est l'illustration de l'assureur pour chaque conception qui le montre dans votre cas. Les deux sont légitimes. Aucun des deux ne remplit bien la fonction de l'autre, et le choix se fait à l'émission.
Lire une illustration année après année
chacune imposée différemment
Trois façons d'accéder à la valeur, souvent confondues
- 01Une avance, Un retrait, Un rachat
- 02Le contratDemeure intact, selon ses termes; De la valeur en est retirée définitivement; Prend fin.
- 03Le capital-décèsRéduit tant qu'un solde demeure impayé; Habituellement réduit, et non rétabli ensuite; Prend fin avec le contrat.
- 04Peut-on revenir en arrièreOui, en remboursant le solde; Non, pas en versant de l'argent; Non, et l'assurabilité peut manquer.
- 05FiscalitéEn général une disposition; un gain imposable peut survenir si l'avance dépasse le coût de base rajusté; Les sommes au-delà du coût de base rajusté peuvent l'être; Les sommes au-delà du coût de base rajusté le sont.
Une illustration est un tableau d'années, et chaque étape du contrat vous demande de regarder des colonnes différentes: dans les premières années, le cumul des primes contre la valeur de rachat garantie; dans les années du milieu, le barème actuel contre un barème réduit; dans les dernières années, le coût de base rajusté et le scénario d'avance impayée. Voici le guide de lecture de ce cabinet, et non une prévision, et les questions fréquentes à la fin de cette page reprennent chaque étape en détail. Chaque chiffre vient de l'illustration datée de l'assureur, préparée pour votre cas.
Ce qu'il faut demander à l'assureur, année par année
Demandez ces valeurs par écrit, tirées d'une seule illustration datée. Chaque case vide se remplit à partir de l'illustration datée de l'assureur, jamais à partir de cette page. Notez en haut: le produit et sa version, votre province, l'âge et la catégorie de tarification de la personne assurée, la prime de base et les dépôts additionnels, et l'option de participation avec la date du barème utilisé. Demandez aussi un scénario d'arrêt des primes et un scénario d'avance impayée.
| Année de police | Cumul des primes | Valeur de rachat garantie | Valeur illustrée, barème actuel | Valeur illustrée, barème réduit | Capital-décès, garanti et illustré | Coût de base rajusté | Avance disponible |
|---|---|---|---|---|---|---|---|
| 1 | |||||||
| 3 | |||||||
| 5 | |||||||
| 10 | |||||||
| 15 | |||||||
| 20 | |||||||
| 25 | |||||||
| 30 |
Pourquoi la mécanique compte davantage que la projection
Chaque section de cette page décrit comment une chose fonctionne, et non ce qu'elle vaudra.
Cet ordre est voulu. Un ménage qui comprend la mécanique peut évaluer n'importe quelle projection qu'on lui présente. Celui qui n'a vu qu'une projection n'a rien pour la vérifier.
Et la mécanique se connaît dès maintenant. Comment une participation est déterminée, ce que coûte une avance, ce que le test d'exonération limite, quand une désignation compte. Rien de cela ne dépend d'une hypothèse sur les trente prochaines années.
La projection dépend de tout cela et d'un barème de participations que personne ne peut promettre. Lue dans cet ordre, une projection informe. Lue en premier, elle persuade.
Accéder à la valeur: les voies, et qui doit quoi à qui
Les voies ne sont pas interchangeables. Chacune décide qui paie, qui doit quoi à qui, qui reçoit les intérêts et quelle question fiscale suit. Avant de choisir, lisez la rangée entière: c'est la seule façon de comparer deux voies sur les mêmes points.
| Voie | Qui paie ou avance l'argent | Qui doit quoi à qui, et qui reçoit les intérêts | Effet sur le capital-décès et la valeur de rachat | La question fiscale | Est-ce réversible? |
|---|---|---|---|---|---|
| Avance sur contrat | L'assureur, sur ses propres fonds, avec la valeur de rachat en garantie | Le titulaire doit la somme à l'assureur; les intérêts sont payés à l'assureur, à un taux qu'il fixe et peut modifier | La valeur de rachat reste dans le contrat; le solde et les intérêts impayés sont déduits du capital-décès et de la valeur de rachat | Une disposition: la partie qui dépasse votre coût de base rajusté est un revenu de l'année où vous la recevez; le reste réduit le coût de base | Le solde peut être remboursé; si l'avance a été imposée, une partie du remboursement peut être déductible selon l'alinéa 60s); parlez-en à votre comptable |
| Avance automatique de la prime | L'assureur paie une prime manquée sous forme d'avance, si le contrat le prévoit et que l'option a été choisie | Le titulaire doit la somme à l'assureur; les intérêts sont payés à l'assureur | La protection continue; l'avance grossit contre les valeurs | Traitée comme une avance sur contrat; demandez à l'assureur comment elle est déclarée | Le solde peut être remboursé |
| Retrait (rachat partiel), si le contrat le permet | L'assureur verse une partie de la valeur | Personne ne doit rien; la valeur quitte le contrat pour de bon | La valeur de rachat baisse; le capital-décès est habituellement réduit | Seule une part proportionnelle du coût de base est opposée à la somme retirée: une partie peut être imposable | Non |
| Rachat total | L'assureur verse la valeur de rachat moins toute avance | Toute avance est réglée à même la valeur; rien n'est dû ensuite | La protection prend fin | La somme qui dépasse le coût de base est un revenu de l'année; le gain peut dépasser l'argent reçu quand une avance est déduite | Non |
| Prêt d'une banque ou un autre prêteur, garanti par une cession de la police | Le prêteur externe | Le titulaire doit la somme à ce prêteur; les intérêts vont au prêteur, selon ses conditions, et il peut parfois exiger le remboursement | La police reste en vigueur; le prêteur a un droit sur elle jusqu'à concurrence de ce qui lui est dû | La cession qui garantit le prêt n'est pas une disposition; les autres conséquences dépendent de votre situation | Selon les conditions du prêteur |
Une avance consentie en vertu d'une police constitue une disposition au sens du paragraphe 148(9) de la Loi de l'impôt sur le revenu. Voilà pourquoi la colonne fiscale du tableau compte pour toute voie qui vous verse de l'argent à même le contrat, et pourquoi un prêt d'un autre prêteur est traité autrement.
Une avance consentie par l'assureur, garantie par le contrat. La valeur reste dans le contrat, les intérêts courent, et le solde impayé réduit le capital-décès jusqu'au remboursement. C'est la voie la plus discutée dans ce domaine et la plus souvent mal décrite, et elle a sa propre page: le fonctionnement réel d'une avance sur contrat. Sa comparaison avec les autres formes de crédit se trouve à la page sur l'avance sur contrat et les autres formes de crédit.
Si vous prêtez ensuite cet argent à un proche, il s'agit d'une deuxième dette, distincte de la première. Le proche vous doit la somme, et vous devez toujours l'avance à l'assureur. Chaque dette a besoin de ses propres conditions, et les deux sont présentées côte à côte à la page sur le capital familial privé.
Le coût de base rajusté
un versement, trois fonctions
Où va une prime d'assurance permanente
- Une part couvre le coût de l'assurance elle-même
- Une part couvre les frais et la taxe sur les primes
- Une part constitue la valeur contractuelle de la police
- La répartition n'est pas détaillée sur une illustration
- La prime de base suit les modalités du contrat
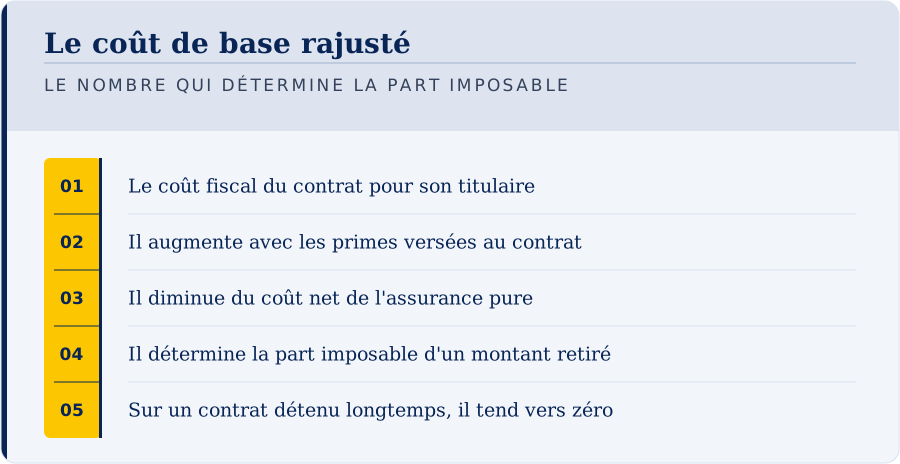
Chaque contrat a un coût de base rajusté, souvent abrégé CBR: en mots simples, le coût fiscal du titulaire dans son contrat, c'est-à-dire la part de ce qu'il a versé que les règles fiscales reconnaissent encore comme son coût dans la police. Il compte parce que les sommes reçues au-delà de ce coût peuvent être imposables. Deux contrats aux valeurs de rachat identiques peuvent produire des résultats fiscaux différents sur la même opération, et la différence se trouve ici.
Comment il se construit, en gros. Les primes que vous avez versées, moins le coût net de l'assurance pure que l'assureur calcule chaque année, moins les sommes que vous avez déjà reçues, comme les avances et les participations encaissées, plus les remboursements d'avances. La définition complète se trouve à l'article 148 de la Loi de l'impôt sur le revenu, et la version simple, au coût de base rajusté dans le glossaire.
Pourquoi il monte, puis baisse. Au début, les primes dépassent habituellement le coût net de l'assurance pure, et le coût de base monte. Plus tard, ce coût peut dépasser les primes, et le coût de base baisse, souvent jusqu'à près de zéro sur un contrat détenu longtemps. Une stratégie qui ne produisait aucune somme imposable dans les premières années peut se comporter autrement des décennies plus tard, ce qui plaide pour une révision périodique du contrat plutôt que de l'établir puis de l'oublier.
L'assureur peut fournir le chiffre courant. Demandez-le.
Le test d'exonération
Les règles fiscales canadiennes limitent la valeur qui peut s'accumuler dans une police par rapport à son capital-décès. Un contrat qui demeure sous cette limite est exonéré, et la croissance à l'intérieur n'est pas imposée chaque année comme le sont les intérêts d'un compte d'épargne non enregistré.
Le test est énoncé au l'article 306 du Règlement de l'impôt sur le revenu, que vous pouvez lire sur le site de Justice Canada. Un contrat peut contenir une disposition qui permet à l'assureur d'agir pour garder la police exonérée, mais ce que fait l'assureur, et à quel moment, dépend du contrat. Demandez à lire la disposition sur le statut d'exonération du vôtre. Si une police cesse d'être exonérée, son traitement fiscal change, et la croissance à l'intérieur peut devenir imposable; ce qui se passe alors est expliqué à la page sur le test d'exonération et ce qui arrive quand un contrat y échoue.
L'impôt lors de l'accès à la valeur
Une avance sur contrat est une disposition au sens de l'article 148 de la Loi de l'impôt sur le revenu. L'année où vous prenez l'avance, la partie qui dépasse votre coût de base rajusté est incluse dans votre revenu. La partie qui ne le dépasse pas n'est pas un revenu, mais elle réduit le coût de base, de sorte qu'une avance ou un rachat ultérieur a plus de chances de produire une somme imposable. L'assureur avance l'argent et reçoit les intérêts. Si vous remboursez plus tard une avance qui a été imposée, une partie du remboursement peut être déductible selon l'alinéa 60s), jusqu'à concurrence des sommes déjà incluses dans votre revenu.
Là où une déchéance fait des dégâts. Si une police tombe en déchéance ou est rachetée alors qu'une avance est en cours, tout gain sur la police est inclus dans le revenu de cette année-là. Le gain peut dépasser l'argent que vous recevez, parce que l'assureur déduit l'avance de la valeur de rachat avant de vous payer. Il arrive souvent au moment où il n'y a pas de liquidités pour le payer, parce que le manque de liquidités est habituellement ce qui a causé la déchéance. Une déchéance suivie d'une remise en vigueur dans le délai que permet la Loi de l'impôt sur le revenu n'est pas traitée comme une disposition: demandez ce délai à l'assureur dès qu'un avis de déchéance arrive.
Avant d'agir, obtenez deux chiffres. Aucune page générale ne peut vous donner le résultat fiscal de votre propre contrat. Avant une avance, un retrait ou un rachat, demandez à l'assureur votre coût de base rajusté courant et une estimation de l'opération, et demandez à votre comptable si une somme entre dans votre revenu selon l'article 148. Ces deux chiffres changent d'une année à l'autre: l'estimation de l'an dernier ne vaut pas pour cette année. Une personne qui ignore qu'une avance est une disposition ne saura pas qu'il faut poser la question. Le traitement complet se trouve à la page sur quand une avance sur contrat devient imposable.
Si vous cessez de payer les primes
Arrêter n'est pas tout perdre, mais chaque sortie a un prix, et ce prix est le plus élevé dans les premières années. Le contrat prévoit ce qui se passe, et le tableau ci-dessous résume les options qu'il contient habituellement; le vôtre peut en comporter moins, ou les nommer autrement.
| Option | Protection | Valeur de rachat | La question fiscale |
|---|---|---|---|
| Délai de grâce | Continue pendant que vous payez en retard, dans le délai que fixent le contrat et le droit provincial | Inchangée | Aucune, si la prime est payée à temps |
| Avance automatique de la prime, si elle a été choisie | Continue | Une avance grossit contre elle, et les intérêts sont payés à l'assureur | C'est une avance sur contrat: la partie qui dépasse votre coût de base peut être un revenu |
| Participations affectées à la prime | Continue tant que les participations suffisent; un barème réduit peut y mettre fin | Croît plus lentement, puisque les participations n'achètent plus d'ajouts | La partie affectée sans délai à une prime est exclue du produit |
| Assurance libérée réduite | Un contrat permanent plus petit, sans autre prime | Demeure, sur le contrat réduit | Demandez à l'assureur si le changement crée une somme imposable |
| Assurance temporaire prolongée | Le plein montant de protection pour une période limitée, qui prend fin ensuite | Sert à acheter la protection temporaire | Demandez à l'assureur si le changement crée une somme imposable |
| Rachat | Prend fin | Versée, moins toute avance | La somme qui dépasse votre coût de base est un revenu de l'année |
| Remise en vigueur après une déchéance | Rétablie, si l'assureur accepte, aux conditions que le contrat fixe | Rétablie avec le contrat | Une déchéance suivie d'une remise en vigueur dans le délai que permet la Loi n'est pas une disposition |
La remise en vigueur n'est pas automatique: le contrat en fixe les conditions, qui peuvent comprendre une preuve d'assurabilité et le paiement des primes manquées avec intérêts. La seule issue sans option, c'est de ne rien faire: si une prime reste impayée après le délai de grâce et qu'aucune disposition ne s'applique, le contrat tombe en déchéance. Demandez à l'assureur les valeurs d'arrêt de paiement par écrit avant de manquer une prime. Le fonctionnement de chaque option, et celles qui coûtent le moins selon la situation, se trouvent à la page s'en servir ou le perdre.
Avant que le contrat existe
le nombre qui détermine la part imposable
Le coût de base rajusté
- 01Le coût fiscal du contrat pour son titulaire
- 02Il augmente avec les primes versées au contrat
- 03Il diminue du coût net de l'assurance pure
- 04Il détermine la part imposable d'un montant retiré
- 05Sur un contrat détenu longtemps, il tend vers zéro
Tout ce qui précède suppose qu'un contrat a été émis. L'obtenir est un processus à part. Il prend des semaines plutôt que des jours, et c'est là que se produisent bien des surprises dans ce domaine.
Ce qui se passe entre la proposition et l'émission est exposé étape par étape à la page sur la tarification en assurance vie: l'examen paramédical, le rapport du médecin traitant, la tarification financière et les quatre issues possibles.
Le revenu et la valeur nette déterminent l'ampleur du contrat. L'assureur n'émettra pas un montant qu'aucune perte économique ne justifie, et il fixe ses propres limites en plus du critère juridique de l'intérêt assurable. Voir la tarification financière et l'intérêt assurable.
Un dossier peut revenir avec une surprime, un report ou un refus, et ces trois issues ne veulent pas dire la même chose. Ce qu'est chacune, et ce qu'il est possible de faire ensuite, se trouve à la page surprime, report ou refus.
Le statut de fumeur est une définition du contrat et non un mot courant, il est vérifié en laboratoire, et il modifie le coût du contrat aussi longtemps qu'il est détenu. Voir le statut de fumeur et la prime.
Une réponse donnée à la proposition peut être vérifiée des années plus tard. Ce que coûte une erreur, ce que le temps corrige et ce qu'il ne corrige pas se trouvent à la page sur la fausse déclaration à la proposition.
La désignation de bénéficiaire
Qui reçoit le capital-décès, et à quelles conditions. C'est la disposition du contrat qui décide où va l'argent au moment où il est versé.
Les désignations révocables peuvent être modifiées par le titulaire. Les désignations irrévocables donnent à la personne désignée des droits qui peuvent limiter ce que le titulaire peut faire du contrat. Cela peut comprendre une avance ou un changement de bénéficiaire: demandez à l'assureur quel consentement il exige avant d'agir.
Au Québec seulement. Au Québec, le conjoint marié ou uni civilement désigné bénéficiaire dans la police ou dans un autre écrit que le testament l'est de façon irrévocable, à moins de stipulation contraire. Si vous voulez garder la main, cochez « révocable » à la proposition. Cette règle du Code civil vise le conjoint marié ou uni civilement; elle ne s'étend ni aux conjoints de fait ni aux autres provinces. Les règles du Québec sont exposées à la page sur le Code civil et le contrat d'assurance vie, et le fonctionnement d'un bénéficiaire subrogé, à la page sur le bénéficiaire subrogé.
Une désignation faite des années plus tôt, pour de bonnes raisons, dans une autre situation familiale, est une erreur fréquente et évitable. La vérifier ne coûte rien, et elle a sa place dans la liste de chaque révision annuelle.
Détenir le contrat: le relevé annuel et le suivi
Un contrat de ce type dure des décennies et survit à la plupart des relations de conseil. Le suivi doit donc être pensé pour durer aussi longtemps que le contrat. Bien le détenir demande une seule liste, lue une fois par année, et trois vérifications tous les quelques ans; les deux se trouvent dans les questions fréquentes à la fin de cette page, avec ce qu'il faut faire quand le représentant qui a mis le contrat en place est parti.
La disposition qui peut maintenir un contrat en vigueur si la personne qu'elle couvre devient invalide est l'exonération des primes, traitée dans une page distincte de cette section: l'assureur exonère les primes que l'avenant désigne seulement après une invalidité qui répond à la définition du contrat et une demande qu'il accepte en vertu de l'avenant, et non parce que le revenu s'interrompt pour une autre raison.
La façon dont une participation est déterminée et ce que font les différentes options est traitée dans la page consacrée à l'assurance vie avec participation.
Les termes employés sur ce site sont définis au glossaire, qui couvre le coût de base rajusté, le test d'exonération, le barème de participations et le compte de dividendes en capital.
Ce qu'aucune de ces mécaniques ne décide
Si tout cela vous convient.
La mécanique est la même pour chaque ménage au Canada. Ce qui diffère, c'est l'objectif, les liquidités et l'horizon de temps, et ce sont eux, et non le produit, qui décident de la réponse. Les questions de tri au début de cette page sont un point de départ; la décision elle-même se prend dans une conversation sur vos propres chiffres, avec sur la table l'illustration que l'assureur a préparée pour votre cas.
Comment cette section est organisée
Les guides énumérés plus bas forment la couche de référence de tout le site. Lorsqu'une autre page mentionne un mécanisme au passage, elle renvoie ici pour l'explication, et un seul guide est responsable de chaque notion, au lieu de plusieurs qui l'expliqueraient chacun un peu différemment. Le lecteur retrouve ainsi toujours la même explication au même endroit.
Une note sur l'ordre. Lisez la mécanique avant toute illustration qu'on vous présente, quelle qu'en soit la source. Cet ordre est l'habitude la plus utile que cette section puisse vous donner.
Ce que vous trouverez ici. Tout ce qui est vrai du contrat, qu'une stratégie soit menée avec lui ou non, et quel que soit l'usage qu'en fait son titulaire. Si une phrase survit au retrait de toute référence à la stratégie, elle a sa place ici.
Ce qui se trouve dans la section sur la stratégie. Tout ce qui ne vaut que pour une personne qui mène la stratégie bâtie sur un contrat: la conception du financement à cette fin, la discipline de remboursement, le séquençage, c'est-à-dire l'ordre dans lequel les étapes se suivent.
Ce qui se trouve dans les objections. Tout ce qui est demandé sous forme de mise en question. « Comment une avance influe-t-elle sur le capital-décès? » trouve réponse ici. « Les avances réduisent-elles vraiment mon capital-décès? » trouve réponse là où les mises en question trouvent réponse, parce qu'une concession est une page différente d'une explication.
Le traitement fiscal personnel ici; le traitement fiscal des sociétés avec les propriétaires d'entreprise. C'est le contribuable qui décide à quelle section appartient la question.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Comment votre police fonctionne vraiment, de la proposition au règlement
Tout ce que fait un contrat, expliqué une question à la fois: ce que demande la tarification, ce qu'achète la prime, comment croît la valeur de rachat, comment une avance est imposée, et qui est payé à la fin.
La proposition et la tarification 9 guides
| L'examen paramédical et ce qu'il mesure MIS À JOURCe que mesure l'examen paramédical au Canada, qui le fait passer, quand un électrocardiogramme s'ajoute, et ce qui suit un résultat anormal. | Lire la suite |
| La Loi sur la non-discrimination génétique et ce qu'un assureur peut demander MIS À JOURCe que la Loi sur la non-discrimination génétique interdit à un assureur d'exiger, ce qu'elle laisse intact, et ce qu'une proposition demande sur la santé. | Lire la suite |
| La fausse déclaration à la proposition MIS À JOURCe qu'une réponse inexacte ou incomplète à une proposition d'assurance vie au Canada entraîne plus tard: obligation de déclarer, délai de deux ans, fraude. | Lire la suite |
| La tarification en assurance vie MIS À JOURCe qui se passe entre une proposition d'assurance vie signée au Canada et un contrat émis: déclaration, preuves médicales, examen financier, issues. | Lire la suite |
| La tarification financière et l'intérêt assurable MIS À JOURPourquoi un assureur interroge le revenu, la valeur nette et la finalité avant d'émettre, comment cela fixe le plafond, et ce qu'ajoute le test d'exonération. | Lire la suite |
| Le statut de fumeur et la prime MIS À JOURComment les assureurs canadiens définissent le statut de fumeur, ce que couvre la question de douze mois, le test de cotinine et le prix d'une réponse fausse. | Lire la suite |
| Les antécédents familiaux à la proposition MIS À JOURComment une proposition canadienne traite la maladie d'un parent, quels proches et quels âges comptent, et ce que les antécédents ne décident pas seuls. | Lire la suite |
| Quand une proposition est frappée d'une surprime, reportée ou refusée MIS À JOURCe que signifient une surprime, un report et un refus sur une proposition d'assurance vie au Canada, comment une surprime est tarifée et ce qui reste possible. | Lire la suite |
| Voyages, résidence et profession MIS À JOURComment une proposition d'assurance vie tarife les voyages et la profession, et comment la résidence et le statut peuvent influer sur l'émission du contrat. | Lire la suite |
Primes, valeurs et participations 6 guides
| Croissance à imposition reportée MIS À JOURLe report d'impôt au Canada: où il existe, la différence entre reporté, exonéré et libre d'impôt, et pourquoi un report n'est pas une remise. | Lire la suite |
| L'assurance supplémentaire libérée MIS À JOURLe fonctionnement de l'assurance supplémentaire libérée, ce que fait un avenant d'ASL, et son effet sur la valeur de rachat et le capital-décès. | Lire la suite |
| La prime d'assurance MIS À JOURCe qu'une prime achète réellement, les composantes qu'elle contient, ce qui en fixe le prix, les modes de paiement et ce que chacun coûte en pratique. | Lire la suite |
| La valeur de rachat MIS À JOURCe qu'est la valeur de rachat, en quoi elle diffère de la valeur accumulée, comment un rachat est imposé au Canada, et ce qu'il faut demander à l'assureur. | Lire la suite |
| Le test d'exonération et ce qui arrive quand un contrat y échoue MIS À JOURComment l'article 306 du Règlement de l'impôt sur le revenu teste un contrat d'assurance vie chaque année, ce qu'un échec coûte, et pourquoi c'est permanent. | Lire la suite |
| Les participations en assurance vie: fonctionnement et limites MIS À JOURCe qu'est une participation en assurance vie, comment elle est déterminée, les cinq façons de la recevoir, et pourquoi elle n'est jamais garantie. | Lire la suite |
Avances et fiscalité 4 guides
| L'assurance vie est-elle imposable au Canada? MIS À JOURComment l'assurance vie est imposée au Canada: le capital-décès, les primes, les avances sur contrat, les participations et le rachat d'un contrat. | Lire la suite |
| Les avances sur contrat au Canada MIS À JOURUne avance sur contrat est garantie par la valeur de rachat. Comment le montant est établi, comment l'intérêt court, et comment cela est imposé au Canada. | Lire la suite |
| Mon avance dépasse-t-elle mon CBR? MIS À JOURUne avance plus élevée que le CBR de votre relevé ne signifie habituellement pas un impôt: le CBR tient déjà compte de vos avances. Comment le lire. | Lire la suite |
| Quand une avance sur contrat devient imposable MIS À JOURUne avance sur contrat est une disposition selon le paragraphe 148(9) de la Loi de l'impôt sur le revenu; ce qui dépasse le coût de base rajusté est un revenu. | Lire la suite |
Les personnes et le contrat 8 guides
| Combien de polices d'assurance vie peut-on détenir? MIS À JOURAucune limite légale ne fixe le nombre de polices d'assurance vie que vous pouvez détenir au Canada. La limite réelle est la tarification financière. | Lire la suite |
| Comment une réclamation au décès est payée au Canada MIS À JOURCe que le réclamant envoie, les trente jours que la loi accorde à l'assureur, la fenêtre de deux ans, la clause de suicide et où va l'argent sans bénéficiaire. | Lire la suite |
| L'avance du capital-décès de son vivant MIS À JOURL'avance du capital-décès en phase terminale (prestation du vivant): condition médicale, coût pour le bénéficiaire, questions fiscales et consentement. | Lire la suite |
| L'avenant d'exonération des primes MIS À JOURCe que fait un avenant d'exonération des primes, comment la définition de l'invalidité décide de tout, le délai de carence et les exclusions. | Lire la suite |
| Le Code civil et le contrat d'assurance vie MIS À JOURLe Québec est la seule province où le contrat d'assurance vie relève du Code civil. Déclaration du risque, contestation, désignation de bénéficiaire. | Lire la suite |
| Le bénéficiaire subrogé MIS À JOURCe qu'est un bénéficiaire subrogé, quand la désignation prend effet, en quoi elle diffère de la désignation principale, et ce que le Québec exige. | Lire la suite |
| Qu'est-ce qu'un titulaire de police? MIS À JOURQui détient un contrat d'assurance vie, en quoi le titulaire diffère de l'assuré et du bénéficiaire, et ce que le titulaire seul peut faire. | Lire la suite |
| S'en servir ou le perdre: cinq choses qu'un contrat avec participation peut retirer NOUVEAUCe que veut vraiment dire « s'en servir ou le perdre » dans un contrat d'assurance vie entière avec participation: dépôts, options, assurabilité, avances. | Lire la suite |
Questions fréquentes
Quelle différence y a-t-il entre la colonne garantie et la colonne illustrée?
La valeur de rachat m'appartient-elle?
Pourquoi la valeur de rachat est-elle si faible les premières années?
Qu'est-ce qu'une police exonérée et pourquoi cela compte-t-il?
Qui décide de la participation?
Qu'est-ce que le coût de base rajusté et pourquoi diminue-t-il?
Quelle différence y a-t-il entre un retrait et un rachat?
Que devrais-je regarder sur mon relevé annuel?
Qu'est-ce que la période de contestation d'une police canadienne?
Puis-je annuler une police juste après l'avoir signée?
Que se passe-t-il si la compagnie d'assurance fait défaut?
Que peut faire l'assureur de ma proposition, à part l'accepter?
Quelle différence y a-t-il entre un bénéficiaire révocable et irrévocable au Québec?
Que faire si l'assureur refuse une réclamation?
Quel document l'emporte si l'illustration et la police ne concordent pas?
À quelle fréquence faut-il revoir une police permanente une fois en vigueur?
Quelles parties de mon contrat devrais-je repérer et lire?
Le taux d'intérêt du barème de participations est-il le rendement de ma police?
Une avance sur contrat est-elle imposable?
Les participations sont-elles imposables?
Pourquoi ma valeur de rachat est-elle plus basse que ce que j'ai payé?
Que se passe-t-il si je ne peux plus payer?
Ma valeur de rachat est-elle protégée si l'assureur fait faillite?
Le capital-décès est-il imposable?
Qui avance l'argent dans une avance sur contrat, et qui reçoit les intérêts?
La valeur de rachat est-elle un compte d'épargne?
Les bénéficiaires reçoivent-ils la valeur de rachat en plus du capital-décès?
Un prêt d'une banque ou un autre prêteur, garanti par ma police, est-il la même chose qu'une avance sur contrat?
Une désignation de bénéficiaire évite-t-elle tous les frais de succession et tous les créanciers?
Que faut-il regarder dans les premières années d'une illustration d'assurance vie entière?
Qu'est-ce qui change dans les années du milieu et les dernières années d'une illustration?
De combien une avance impayée grossit-elle?
Combien de temps faut-il pour qu'une réclamation d'assurance vie soit payée?
Que faire si ma proposition est refusée ou acceptée avec surprime?
Que faut-il demander avant d'acheter une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée?
Comment un retrait partiel d'une police d'assurance vie est-il imposé?
Sources
- Règlement de l'impôt sur le revenu, article 306, Justice Laws Canada, vérifié le 2026-08-21
- Loi de l'impôt sur le revenu, paragraphe 148(9), Justice Laws Canada, vérifié le 2026-08-21
- Loi de l'impôt sur le revenu, paragraphe 89(1), compte de dividendes en capital, Justice Laws Canada, vérifié le 2026-09-23
- Assuris, protection des titulaires de police canadiens: assurance vie entière, protection calculée sur les valeurs nettes après les avances, vérifié le 2026-09-26
- Assuris, page d'accueil: adhésion obligatoire de tout assureur de personnes autorisé à vendre de l'assurance au Canada, vérifié le 2026-09-26
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-26. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.