


The Infinite Banking Concept® au Canada
The Infinite Banking Concept® est le nom que Nelson Nash a donné à une façon de penser le financement. Sa prémisse: le besoin de financement d'une famille dépasse son besoin de protection d'assurance vie. La famille bâtit avec le temps son propre système de financement, afin de financer ses achats courants par ce système, de réduire les intérêts versés aux prêteurs extérieurs et, à terme, de ne plus dépendre d'eux. L'outil habituel est une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée, d'une société mutuelle canadienne d'assurance vie. Une avance sur contrat est consentie par l'assureur, qui en reçoit les intérêts. Cela exige des années et un financement régulier.
Voici la version courte. Vous payez des primes dans une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée. La police accumule une valeur de rachat. Quand vous avez besoin d'argent pour une voiture, de l'équipement ou une rénovation, vous obtenez de l'assureur une avance sur contrat garantie par cette valeur, vous lui payez des intérêts, et vous remboursez l'avance selon le calendrier que vous choisissez. Au Canada, la partie d'une avance qui dépasse le coût de base rajusté de la police est un revenu imposable, et l'arithmétique compte donc. Cela fonctionne pour les personnes qui ont un surplus durable, qui pensent en décennies et qui veulent une assurance vie permanente pour elle-même. Pour la plupart des autres, cela ne fonctionne pas.
La Souveraineté Financière Infinie™, bâtie sur la méthode que Nelson Nash a nommée The Infinite Banking Concept®, se résume à peu près à ceci:
80 %
Concept et réflexion
20 %
Le contrat avec participation
Ce partage est la caractérisation propre à ce cabinet, et non un chiffre mesuré; il décrit un ordre d'importance.
Les quatre-vingts pour cent, c'est votre façon de penser l'argent. Qui assure le financement dans votre vie, pour chaque achat et chaque obligation? Qu'advient-il d'un dollar une fois qu'il est parti? Le capital revient-il, ou est-il simplement perdu? Décidez-vous, ou demandez-vous la permission? Rien de cela n'exige un contrat, et vous pouvez en améliorer l'essentiel avant d'acheter quoi que ce soit.
Les vingt pour cent, c'est la police, et le mot qui compte est « conçue ». Prenez le produit du même assureur, arrangez-le pour le capital-décès le plus élevé possible, et il se comportera tout autrement qu'une police arrangée pour une valeur de rachat accessible. Une fois le contrat émis, il ne se reconfigure pour ainsi dire plus. C'est un produit d'assurance réglementé ordinaire, qui n'a rien de propriétaire.
Pourquoi ce partage compte-t-il? Parce qu'un ménage qui achète les vingt pour cent sans les quatre-vingts a acheté une police coûteuse. Le contrat fournit la capacité. Il ne fournit pas la réflexion, et rien de ce qui se vend ne peut la fournir. C'est pourquoi nous évaluons si vous pouvez soutenir et faire fonctionner la méthode avant qu'un contrat ne soit même discuté.
Pourquoi une police avec participation est un produit d'assurance et non un placement, et pourquoi on la décrit pourtant comme tel, est expliqué dans l'assurance vie n'est pas un placement.
Quelle est la méthode que Nelson Nash a nommée The Infinite Banking Concept®?
C'est une façon de penser le financement avant d'être un produit. La prémisse de Nelson Nash est que le besoin de financement d'une famille dépasse son besoin de protection d'assurance vie: la famille bâtit donc, au fil des années, son propre système pour financer ses achats courants, verse moins d'intérêts aux prêteurs extérieurs et finit par ne plus dépendre d'eux. L'outil habituel est une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée: elle accumule une valeur de rachat et, lorsqu'il vous faut de l'argent, vous demandez à l'assureur une avance sur contrat garantie par cette valeur, vous utilisez l'argent, puis vous le remboursez.
L'idée a été exposée par Nelson Nash dans un livre publié en 2000. Nash a travaillé une dizaine d'années comme conseiller forestier en Caroline du Nord, puis plus de trente-cinq ans comme agent de deux assureurs vie mutuels, selon le Nelson Nash Institute (en anglais). Cette deuxième carrière compte quand vous lisez son œuvre: il décrivait une caractéristique que les contrats d'assurance offraient depuis un siècle, et il la connaissait de l'intérieur. Son apport a été le cadrage.
Le portrait complet, avec la définition, la mécanique, les coûts, les risques, le traitement fiscal et à qui cela convient, se trouve dans comment un ménage finance sa propre vie.
Le terme The Infinite Banking Concept® est une marque d'Infinite Banking Concepts, LLC. La déclaration complète de marque de commerce et d'absence d'affiliation figure dans les divulgations au bas de chaque page de ce site.
Comment fonctionne une avance sur contrat au Canada?
Une avance sur contrat, c'est de l'argent que l'assureur vous prête à même ses propres fonds, avec la valeur de rachat de votre police comme garantie. Certains documents emploient d'autres expressions; la Loi de l'impôt sur le revenu parle d'avance consentie par l'assureur, et nous disons avance sur contrat. Il n'y a pas de vérification de crédit, puisque la valeur de rachat garantit déjà l'avance. Le détail se trouve dans le fonctionnement réel d'une avance sur contrat.
Quatre faits décident de ce qu'une avance sur contrat vous coûte réellement.
L'assureur fixe le taux d'intérêt, et ce taux peut changer. Le contrat prévoit la façon dont le taux est établi, et non un taux figé pour la vie. Le guide d'une société mutuelle canadienne d'assurance vie sur les avances sur contrat, par exemple, précise que l'assureur fixe le taux, le révise de temps à autre et peut le modifier en tout temps. Demandez le taux actuel, et demandez comment il a évolué, avant de compter dessus.
Il n'y a habituellement pas de calendrier de remboursement fixe. Vous pouvez rembourser en tout temps, les montants que vous choisissez. Cette souplesse fait l'attrait de l'avance, et elle en fait aussi le risque, parce que rien d'extérieur à vous ne déclenche le paiement.
Les intérêts que vous ne payez pas s'ajoutent à l'avance. À chaque anniversaire de la police, les intérêts impayés sont capitalisés: ils s'ajoutent au solde, et l'intérêt est ensuite calculé sur le montant plus élevé.
Si la dette dépasse la valeur de rachat, la police prend fin. Quand la dette totale, intérêts compris, dépasse la valeur de rachat disponible, la police tombe en déchéance et la protection prend fin. Une déchéance avec une avance impayée est une disposition aux fins de l'impôt, et la partie qui dépasse le coût de base rajusté peut être imposable une année où aucun argent ne vous parvient. Voilà la conséquence réelle d'une avance non remboursée, et c'est pourquoi le remboursement est au cœur de la méthode.
Exemple illustratif. Supposons une avance sur contrat de 30 000 $ à un taux hypothétique de 6 % par année, sans aucun paiement de votre part. Au premier anniversaire, 1 800 $ d'intérêts s'ajoutent et le solde passe à 31 800 $. Laissé à lui-même pendant dix ans au même taux hypothétique, le solde atteint environ 53 700 $. Le taux est une hypothèse de calcul, et non la soumission d'un assureur. Ce qui compte, c'est la forme: une avance impayée se capitalise contre vous pendant que la valeur de rachat croît selon son propre rythme, et si l'avance la rattrape, la police tombe en déchéance.
Un prêt bancaire garanti par votre police est une autre chose. Ce n'est pas une avance sur contrat, ni une disposition au sens de l'article 148, parce que la cession d'une police en garantie d'une dette est exclue. La banque analyse le dossier, fixe ses propres conditions et peut exiger le remboursement. Certains ménages canadiens empruntent cette voie pour des montants importants; elle a ses propres coûts et ses propres risques au décès.
Voici comment se comparent les trois façons habituelles de payer un achat important.
| Avance sur contrat | Prêt bancaire garanti par la police | Paiement comptant | |
|---|---|---|---|
| Qui fournit l'argent | L'assureur, à même ses propres fonds | Une banque ou un autre prêteur | Vous, à même votre épargne |
| Approbation de crédit | Aucune; la valeur de rachat la garantit | Le prêteur analyse le dossier | Aucune |
| Taux d'intérêt | Fixé par l'assureur; peut changer | Fixé par le prêteur selon sa convention | Aucun intérêt; vous renoncez à ce que l'argent aurait rapporté |
| Remboursement | Habituellement aucun calendrier fixe | Selon les conditions du prêteur; le prêt peut être exigé | Rien à rembourser; reconstituer l'épargne dépend de vous |
| Impôt au moment d'emprunter | La partie qui dépasse le coût de base rajusté est un revenu (art. 148) | Pas une disposition; la cession en garantie est exclue | Aucun pour le paiement lui-même |
| Si rien n'est payé | Les intérêts s'ajoutent chaque année; la police tombe en déchéance si la dette dépasse la valeur de rachat | Le prêteur peut réaliser sa garantie sur la police | Sans objet |
| Au décès | Le solde est déduit du capital-décès | Le prêteur est remboursé à même le capital-décès selon la cession | Sans objet |
Ce que ce n'est pas
lire une illustration comme deux documents
Ce qui est garanti, et ce qui ne l'est pas
- Valeur de rachatGaranti: Inscrite au contrat à l'émission. Non garanti: Les totaux projetés, qui supposent le maintien du barème.
- Capital-décèsGaranti: Garanti, sous réserve des termes du contrat. Non garanti: Ce que les participations déclarées y ajoutent.
- La décision annuelleGaranti: La prime nivelée, fixée par le contrat. Non garanti: Les participations, déclarées annuellement et jamais garanties.
Ce n'est pas un produit. Le produit est un contrat d'assurance. Ceci est une façon d'en utiliser un, et la distinction compte parce que le contrat existe, est réglementé et peut être évalué, alors qu'une stratégie ne s'achète pas.
Ce n'est pas un placement. Une police avec participation est de l'assurance vie. Jugée uniquement comme moyen de faire croître de l'argent par rapport à un portefeuille de marché, elle se compare habituellement mal, et c'est pourquoi ce critère est le mauvais, et pourquoi la vendre ainsi produit la déception que décrit l'essentiel de la critique.
Ce n'est pas une indépendance à l'égard du système financier. Vous détenez un contrat conclu avec un assureur, administré par cet assureur selon ses conditions.
Ce n'est pas une façon de vous prêter à vous-même. L'assureur avance ses propres fonds, facture l'intérêt et le reçoit. Vous ne récupérez pas les intérêts. Vous les payez, comme à tout prêteur, et la question est de savoir si l'arrangement dans son ensemble vaut ce coût pour vous.
Combien cela coûte-t-il?
Voici les coûts, dans l'ordre où vous les rencontrez.
La prime dépasse ce que la seule protection coûterait. Une police conçue pour une valeur de rachat accessible est financée bien au-delà du minimum nécessaire au capital-décès. Ce financement supplémentaire est ce qui constitue la valeur de rachat, et c'est de l'argent que vous ne pouvez pas utiliser ailleurs tant qu'il est engagé.
Les premières années coûtent le plus. Une partie de chaque prime paie l'assurance, les frais de l'assureur, la taxe sur les primes et la rémunération du conseiller, et ces coûts pèsent le plus lourd au départ. Si vous rachetez la police dans les premières années, vous recevez la valeur de rachat, qui se situe bien sous ce que vous avez payé. Cette perte est définitive.
Les dépôts supplémentaires ont leurs propres frais. Pour la police avec participation d'un assureur mutuel, par exemple, des frais de 8 % s'appliquent à chaque dépôt excédentaire pour couvrir la rémunération, la taxe sur les primes et les frais d'administration, selon le sommaire du produit publié par cet assureur. D'autres assureurs tarifent les dépôts autrement; demandez le chiffre qui s'applique au contrat qu'on vous présente.
Chaque avance sur contrat porte des intérêts payés à l'assureur, comme l'exemple ci-dessus le montre, et cet intérêt ne vous revient pas.
Les frais ne sont pas publiés sous la forme d'un ratio unique. Un fonds commun vous montre un seul chiffre. Une police avec participation, non. Les assureurs publient toutefois leurs barèmes de participations et des rapports sur leur compte de participation, et votre illustration montre année après année les valeurs garanties et non garanties: l'information existe, elle ne tient simplement pas sur une ligne. Comparez les polices sur la colonne garantie et sur la valeur de rachat aux années qui comptent pour vous, et non sur un rendement projeté.
Enfin, la personne qui vous explique tout cela est rémunérée. L'assureur verse une commission à l'émission du contrat, et des montants plus modestes peuvent suivre les années suivantes. Nous le disons clairement, parce qu'un produit qui exige des décennies de financement stable et qui rémunère son conseiller au départ forme une combinaison que vous devez connaître avant de décider.
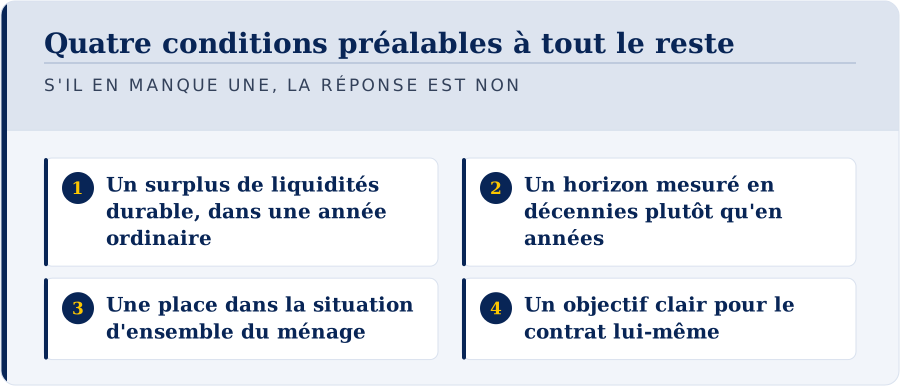
Les quatre conditions
S'il en manque une seule, la réponse est non, et le découvrir maintenant ne coûte rien.
Un surplus durable. Pas une bonne année. Une année ordinaire, soutenue, avec de la marge. La structure sanctionne l'interruption, et l'interruption est ce qui arrive aux personnes dont le revenu n'est pas stable.
Un horizon qui se mesure en décennies. Concluez un contrat puis abandonnez-le au bout de quelques années, et il vous rendra bien moins que ce que vous y avez versé.
Une place dans votre plan d'ensemble. Avec un surplus limité, chaque dollar va quelque part, et un dollar versé en prime est un dollar qui ne va pas dans votre CELI, votre REER ou votre CELIAPP. Ces comptes gardent leur raison d'être, et cette approche ne vous demande pas d'y renoncer. Elle vous demande de choisir l'ordre en connaissance de cause. Une présentation qui traite la police comme un remplacement de ces régimes l'a mal décrite.
Un objectif clair. Un contrat conçu pour un capital-décès maximal se comporte autrement qu'un contrat conçu pour rendre la valeur accessible tôt. La décision se prend à l'émission et ne peut pas être revue plus tard sans coût. Si vous ne pouvez pas dire à quoi sert le contrat, personne ne peut le concevoir correctement pour vous.
Où l'argumentaire est-il le plus faible?
Commencez par la comparaison. L'argument se construit habituellement en opposant une avance sur contrat à un emprunt auprès d'un prêteur extérieur, pour conclure que vous conservez des intérêts qui seraient autrement partis. Une comparaison juste part de la solution que vous utiliseriez réellement: votre épargne, un prêt bancaire, une marge de crédit, ou l'attente. Payer à même l'épargne évite l'intérêt d'emprunt, mais mobilise des liquidités et peut faire perdre un rendement ou entraîner des conséquences fiscales. Emprunter préserve d'autres actifs tout en ajoutant une dette et des intérêts. Mesuré contre la solution réellement à votre portée, plutôt que contre un prêt que vous n'auriez jamais contracté, l'avantage peut être bien plus faible que ne le suggère la présentation habituelle, et il disparaît parfois.
Cet argument est juste, et il a sa propre page: la question de la comparaison.
Viennent ensuite les incitatifs. On vend cela à des personnes à qui il ne faudrait pas le vendre. La rémunération est surtout versée à l'émission, et le produit exige des décennies de liquidités stables. Ces deux faits cohabitent de façon inconfortable, et prétendre le contraire serait malhonnête.
L'ensemble des objections, avec un verdict sur chacune, se trouve dans les objections et les risques.
Quelles règles fiscales canadiennes décident si cela fonctionne?
un versement, trois fonctions
Où va une prime d'assurance permanente
- 01Une part couvre le coût de l'assurance elle-même
- 02Une part couvre les frais et la taxe sur les primes
- 03Une part constitue la valeur contractuelle de la police
- 04La répartition n'est pas détaillée sur une illustration
- 05La prime de base suit les modalités du contrat
Une grande partie de ce que vous lirez en ligne a été écrite pour les États-Unis, et les différences ne sont pas cosmétiques. Prise au pied de la lettre, elle vous met en garde contre des règles qui ne s'appliquent pas au Canada et ne dit rien de celles qui s'appliquent. Voici les règles canadiennes qui comptent.
Le test d'exonération limite ce que vous pouvez y verser. Une police canadienne doit demeurer exonérée selon l'article 306 du Règlement de l'impôt sur le revenu (Règlement, article 306) pour que la croissance à l'intérieur échappe à l'imposition annuelle. Une conception qui fait entrer trop d'argent trop vite peut se heurter à cette limite, et c'est pourquoi les assureurs surveillent le test. Un assureur mutuel, par exemple, précise qu'il n'accepte pas un dépôt excédentaire qui ferait perdre à la police son statut exonéré. Une police qui échoue au test voit son revenu accumulé imposé chaque année.
Une avance sur contrat est une disposition. Selon le paragraphe 148(9) de la Loi de l'impôt sur le revenu et le paragraphe 148(1) de la Loi de l'impôt sur le revenu (Loi, article 148), la partie d'une avance qui dépasse le coût de base rajusté de la police immédiatement avant l'avance s'ajoute à votre revenu de l'année où vous la recevez. Elle est imposée comme un revenu ordinaire, et non comme un gain en capital. Chaque avance réduit aussi le coût de base rajusté, de sorte que la marge pour la prochaine avance libre d'impôt rétrécit. La documentation américaine qui affirme que ces avances sont toujours libres d'impôt décrit une autre loi.
Exemple illustratif. Supposons que votre relevé indique un coût de base rajusté de 60 000 $ et que vous obteniez une avance sur contrat de 40 000 $. L'avance est inférieure au coût de base rajusté, donc rien ne s'ajoute à votre revenu, et le coût de base rajusté tombe à 20 000 $. L'année suivante, vous obtenez 30 000 $ de plus. Cette avance dépasse de 10 000 $ les 20 000 $ qui restent, et 10 000 $ s'ajoutent donc à votre revenu de cette année-là. Les chiffres sont des hypothèses de calcul, et ils ne tiennent pas compte des autres éléments qui font bouger le coût de base rajusté pendant l'année. La façon de lire ce chiffre sur un vrai relevé est expliquée dans mon avance dépasse-t-elle mon CBR?.
Le coût de base rajusté bouge dans les deux sens. Il augmente avec les primes que vous payez et diminue du coût net cumulé de l'assurance pure, ainsi que des avances et des retraits. Sur une police bien financée, il monte habituellement dans les premières années et baisse plus tard, une fois que le coût de l'assurance dépasse les nouvelles primes. C'est pourquoi une avance libre d'impôt la dixième année peut ne plus l'être la trentième. Demandez le chiffre par écrit à l'assureur avant toute avance importante.
Rembourser une avance imposée en rend une partie. Si une partie d'une avance a été ajoutée à votre revenu, la rembourser plus tard donne droit à une déduction selon l'alinéa 60s) de la Loi de l'impôt sur le revenu, jusqu'à concurrence du montant qui a été imposé. Le remboursement reconstitue aussi le coût de base rajusté.
L'intérêt de l'avance n'est déductible que si l'argent produit un revenu. L'intérêt d'une avance qui paie une voiture ou une rénovation familiale n'est pas déductible. L'intérêt sur de l'argent emprunté pour tirer un revenu d'entreprise ou de biens peut l'être, selon l'alinéa 20(1)c) de la Loi de l'impôt sur le revenu, pourvu que l'intérêt ne soit pas ajouté au coût de base rajusté et que l'assureur le confirme sur le formulaire T2210. Les étapes et l'échéance du 15 juin se trouvent dans le fonctionnement réel d'une avance sur contrat, et la règle de l'Agence du revenu du Canada est à la ligne 8710. Faites-le avec votre comptable.
Le décès se traite autrement qu'aux États-Unis. Il n'existe pas d'impôt successoral au Canada. Il existe plutôt une disposition présumée de vos biens en immobilisation au décès, selon le paragraphe 70(5) de la Loi de l'impôt sur le revenu, et des frais d'homologation dans les provinces qui en exigent. Le capital-décès d'une assurance vie versé à un bénéficiaire désigné n'est pas imposable pour ce bénéficiaire et lui est versé directement, hors de la succession. Toute avance encore impayée est déduite de ce que reçoit le bénéficiaire.
Pour une société, le compte de dividendes en capital se calcule net du coût de base rajusté. Quand une société reçoit un capital-décès, le montant porté à son compte de dividendes en capital est le capital-décès moins le coût de base rajusté de la police, selon l'alinéa d) de la définition au paragraphe 89(1) de la Loi de l'impôt sur le revenu. Sur une police de société fortement financée, ce coût de base rajusté peut être important, et le crédit est alors plus petit que le capital-décès. Cet écart est la vraie question de planification, et c'est pourquoi le cas de la société est une analyse distincte, et non le cas personnel auquel on ajoute une société.
Assuris remplace les associations de garantie d'État que nomme la documentation américaine. Si un assureur membre fait faillite, Assuris protège le plus élevé de 1 000 000 $ ou de 90 % du capital-décès, et le plus élevé de 100 000 $ ou de 90 % de la valeur de rachat, calculés après déduction des avances sur contrat (Assuris). Ce n'est ni une garantie gouvernementale ni une assurance-dépôts. Sur une police importante, les 90 % comptent.
Le détail, avec d'autres calculs, se trouve dans l'assurance vie est-elle imposable au Canada.
À quoi cela sert
Voici l'énoncé positif, qui vient avant toute liste de qui cela convient.
Constituer un capital qui vous appartient. Le contrat est à votre nom. Une avance sur contrat ne dépend pas d'un comité de crédit qui ne vous a jamais rencontré. L'assureur administre le contrat, fixe le taux de l'avance selon la méthode que prévoit le contrat et peut modifier ce taux avec le temps; ce qu'il ne peut pas faire, c'est décider si vous, personnellement, êtes admissible à l'avance. La décision d'utiliser le capital vous appartient.
Garder votre capital là où vous n'avez pas à redemander la permission. La plupart des ménages détiennent leur argent là où quelqu'un d'autre décide des conditions de son usage, et ils redemandent chaque fois qu'ils en ont besoin. Ce qui disparaît, c'est l'approbation, pas le coût: l'assureur fixe tout de même le taux, et le contrat a tout de même ses règles.
Financer ce que votre vie exige réellement à même ce capital, plutôt qu'autour. Un véhicule, une rénovation, de l'équipement, une occasion qui se présente à court préavis. L'argent part et revient, et la capacité se reconstitue parce que vous l'avez remboursée.
Une protection qui n'expire pas, sous tout cela, payable quel que soit le moment du décès.
Et un capital qui peut passer à la génération suivante. La police peut désigner un titulaire subrogé, la propriété peut être transférée de votre vivant, et le capital-décès va aux bénéficiaires que vous désignez. Chaque voie a son propre résultat fiscal, que votre comptable et votre notaire confirment. Ce qui se transmet le mieux, toutefois, c'est l'habitude: des enfants qui ont vu une famille financer ses achats de cette façon et rembourser ce qu'elle tirait.
Ce cabinet décrit le résultat comme la Souveraineté Financière Infinie™, une marque déposée de José Salloum. Souveraineté signifie ici que les décisions vous appartiennent, non qu'un résultat quelconque est assuré: les garanties sont des obligations contractuelles de l'assureur émetteur, tributaires de sa solvabilité, et les participations ne sont jamais garanties.
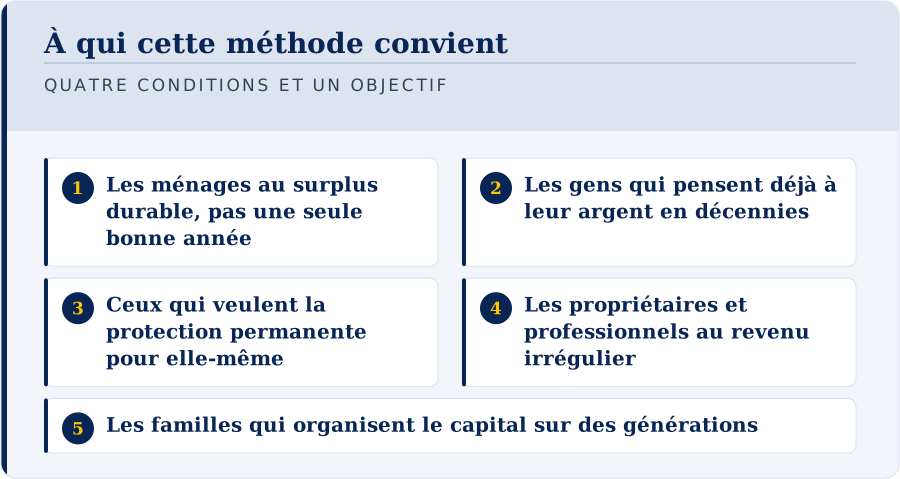
À qui cela s'adresse
Aux personnes qui préfèrent posséder la décision. Les ménages que cela rejoint sont habituellement ceux qui sont déjà mal à l'aise avec la part de leur vie financière qui se décide ailleurs.
Aux personnes qui voient loin. Non pas parce que l'arrangement est lent, bien qu'il le soit, mais parce qu'elles pensent déjà en décennies: aux enfants, à une entreprise, à ce qui leur survivra.
Aux personnes qui veulent une protection permanente pour elle-même. Elles veulent le capital-décès. Elles ne le tolèrent pas comme le prix d'autre chose.
Aux propriétaires d'entreprise et aux professionnels constitués en société, dont le revenu arrive de façon inégale et pour qui un rythme de remboursement qu'ils fixent eux-mêmes vaut quelque chose dont un ménage salarié n'a peut-être pas besoin.
Aux familles qui pensent à travers les générations, où l'enjeu est une structure qui se poursuit et non un versement qui prend fin.
À qui cela ne convient pas
cinq situations où elle convient souvent
À qui cette méthode convient
- 01Les ménages au surplus durable, pas une seule bonne année
- 02Les gens qui pensent déjà à leur argent en décennies
- 03Ceux qui veulent la protection permanente pour elle-même
- 04Les propriétaires et professionnels capables de payer les primes malgré des années inégales
- 05Les familles qui organisent le capital sur des générations
À un ménage dont les liquidités ne peuvent pas porter le financement à travers une décennie ordinaire. Une décennie ordinaire contient une mauvaise année, et c'est cette année-là qui fait le test. C'est la raison d'échec la plus courante.
À quiconque pourrait avoir besoin de ce capital au cours des premières années. Les premières années se constituent lentement, et sortir tôt rend moins que ce qui a été versé.
À quiconque ne remboursera pas ce qu'il tire. Aucun prêteur n'appelle et aucune conséquence sur le crédit ne suit, mais l'avance continue de grossir et, quand elle dépasse la valeur de rachat, la police tombe en déchéance avec une facture d'impôt à la clé. Si vous savez que vous ne rembourserez pas, ne commencez pas.
À quiconque ne veut pas réellement d'une protection permanente. Si le capital-décès n'est pas souhaité, il s'agit d'un arrangement de financement déguisé en police d'assurance, et il existe des façons moins coûteuses de financer des choses: une marge de crédit ou un prêt garanti coûte moins cher à mettre en place et ne comporte aucun frais d'assurance.
À quiconque ne peut pas dire à quoi cela sert. La conception est en grande partie fixée à l'émission et découle de l'objectif.
À quiconque appartient à un ménage incapable de parler franchement d'argent. L'arrangement exige un accord soutenu sur des décennies, et celui qu'un seul partenaire comprend ne survit pas.
Et à quiconque se fait dire que cela convient à tout le monde. C'est le signe le plus clair que la personne qui explique a cessé d'expliquer. À notre avis, la plupart des ménages ne devraient pas faire ceci.
Les affirmations qu'il ne faut jamais faire au sujet de cette approche, avec leurs versions correctes, se trouvent dans la page consacrée aux affirmations à ne jamais faire.
Que se passe-t-il réellement sur trente ans?
Les fourchettes ci-dessous décrivent bien des conceptions que ce cabinet observe; ce ne sont pas des garanties, et votre propre illustration montre vos années réelles.
Les années un à cinq. Vous payez des primes, bien au-delà de ce que la seule protection coûterait. La valeur de rachat reste bien sous ce que vous avez payé. Rien dans cette période ne ressemble à un progrès, et c'est là que la plupart de ceux qui abandonnent l'approche l'abandonnent, au moment précis où partir coûte le plus cher.
Les années cinq à dix. L'écart se resserre. Dans bien des conceptions, la valeur accessible devient assez importante pour un usage réel: un véhicule, de l'équipement, un besoin d'affaires à court terme. C'est le premier moment où l'approche accomplit quelque chose, et le premier vrai test de la discipline, parce que la question devient de savoir si l'avance sera remboursée.
Les années dix à vingt. Dans bien des conceptions, la valeur de rachat totale dépasse, à un moment de cette fenêtre, tout ce que vous avez versé. Demandez cette année-là dans la colonne garantie et dans la colonne illustrée, parce que ce ne sont pas les mêmes années. Les avances et les remboursements deviennent courants. Le contrat soutient une activité, au lieu de simplement exister.
Au-delà de vingt ans. La croissance à l'intérieur du contrat accomplit davantage que les nouvelles primes. Le capital-décès a augmenté sans nouvelle tarification, tant que les participations achètent de l'assurance supplémentaire libérée. Les ménages qui se rendent jusque-là nous ont dit que les premières années avaient été plus difficiles qu'on ne le leur avait laissé entendre. C'est ce qui s'est dit dans ce bureau, et non le résultat d'un sondage.
Rien dans cette séquence n'est rapide, et rien n'est automatique. Tout dépend d'un comportement soutenu pendant des décennies, ce qui est une exigence plus difficile que n'importe quelle caractéristique de produit.
Lorsque l'arrangement s'étend au-delà d'un seul ménage, le capital familial privé traite de ce qui change lorsque plus d'une génération y participe.
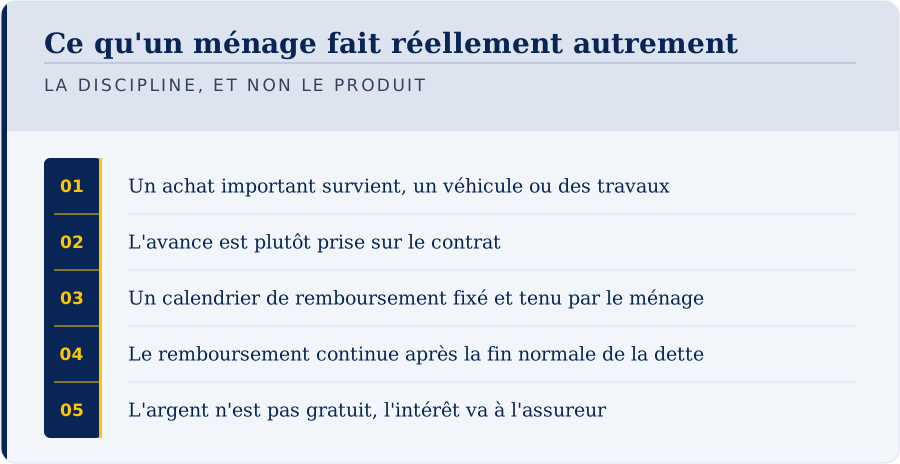
Que fait un ménage concrètement de différent?
Quand un véhicule, de l'équipement ou une rénovation se présente, vous prenez une avance sur contrat plutôt qu'un prêt commercial ou un paiement comptant, et toute la discipline tient dans ce qui se passe ensuite. Si vous remboursez l'avance puis continuez de faire le paiement, vous reconstituez la capacité que vous avez utilisée. Si vous arrêtez quand le solde est réglé, vous avez fait un emprunt ordinaire à un coût ordinaire, au moyen d'un instrument plus coûteux. Et si vous ne remboursez jamais, vous avez épuisé le contrat, et la conséquence arrive plus tard, habituellement au moment où vous avez le plus besoin de la police.
Ce que cela exige de vous, plutôt que du produit, tient en peu de mots. Des liquidités qui survivent à une mauvaise décennie. Une perspective d'au moins vingt ans. La discipline de rembourser quand personne ne l'exige. La volonté de lire un relevé par année et d'y vérifier quatre chiffres: la valeur de rachat, le solde de l'avance, le coût de base rajusté et le capital-décès. Et un véritable désir de protection permanente.
La question que le concept pose réellement
Ni quel produit acheter, ni quel compte garnir d'abord. Qui assure le financement dans votre vie?
Chaque ménage finance tout ce qu'il possède: une voiture, une toiture, une occasion d'affaires, des études. Il paie comptant, ce qui renonce à ce que ce capital aurait autrement rapporté, ou il emprunte, ce qui paie quelqu'un d'autre pour l'usage du sien. La plupart des ménages ne remarquent jamais qu'ils choisissent entre deux coûts.
L'argument de Nelson Nash était que quelqu'un remplit cette fonction de financement pour chaque dollar qui traverse un ménage au cours d'une vie, et que la question qui mérite d'être posée est: qui? La police est l'outil qui vous permet d'en remplir une partie vous-même, moyennant un coût. Ce n'est pas l'enjeu, et ce n'est pas ce qui s'achète.
C'est pourquoi le conseil habituel de garnir d'abord les régimes enregistrés, puis de considérer le reste, part d'un objectif différent: accumuler dans le contenant le plus efficace sur le plan fiscal. C'est un objectif sain, et pour bien des ménages c'est le bon. Il répond à une autre question que celle que pose ce concept. En pratique, vous pèserez les deux, parce que votre surplus est limité, et la question de l'ordre appartient à votre propre plan, décidée avec vos propres chiffres.
Rien de cela n'est une recommandation pour vous. Cela peut vous convenir ou non, et cela dépend de faits que cette page ne possède pas, ce que l'évaluation ci-dessous sert à établir.
Les quatre rôles, examinés
la garantie, c'est le contrat lui-même
Ce qu'une avance fait au capital-décès
- 01Le solde impayé est déduit tant qu'il est en cours
- 02L'intérêt impayé se capitalise et le solde grossit
- 03La réduction suit le solde, non l'avance initiale
- 04Le capital-décès n'est pas fixe si le contrat est utilisé
- 05Le remboursement rétablit le montant versé au bénéficiaire
C'est le cadre sous-jacent à l'approche. Il décrit ce qu'un ménage fait déjà, et non ce qu'un produit procure. Autrement dit: quatre façons dont l'argent circule dans votre vie, et qui décide de chacune.
L'épargnant met de l'argent de côté et renonce entre-temps à son usage. La limite est que le capital épargné travaille ou est disponible, habituellement, mais rarement les deux.
L'emprunteur obtient l'usage d'un capital maintenant et le paie. La limite est que quelqu'un d'autre en fixe le coût et les conditions, et les deux peuvent changer au renouvellement, dans un cycle de taux ou lorsque votre situation fait de vous un moins bon risque.
Le participant partage les résultats d'un arrangement mis en commun. La limite est que quelqu'un d'autre détient le capital qui produit ces résultats, de sorte que la participation peut être ajustée, réduite ou retirée par une décision qui n'est pas la vôtre.
L'administrateur décide où va le capital, dans quel ordre et à quelles conditions. Sa limite principale est comportementale: il exige une discipline que la plupart des gens trouvent difficile. Il agit tout de même à l'intérieur de vraies limites: les conditions du contrat, le taux d'avance que fixe l'assureur, le test d'exonération et la solvabilité de l'assureur. C'est aussi le seul rôle qu'une famille peut exercer ensemble et transmettre.
Chaque ménage remplit constamment les trois premiers rôles, habituellement sans y penser. Le quatrième est ouvert à tous et exercé par très peu. Ce que le contrat apporte, c'est un endroit où l'épargnant et l'emprunteur peuvent agir sur le même capital. C'est une caractéristique réelle. Elle ne supprime pas les limites.
Quoi demander, et à propos de quoi
Voici la question à poser à l'assureur, et quelques-unes à poser à la personne qui vous explique tout ceci.
Qui assure le financement dans mon ménage aujourd'hui, pour chaque chose que j'ai financée? La réponse est habituellement un prêteur, une société de crédit-bail, et le ménage lui-même payant comptant. Les nommer, c'est là que la compréhension commence.
Que montre la colonne garantie aux années trois, cinq et dix? Une année de seuil de rentabilité ne règle rien, mais c'est le plancher contractuel, et vous avez le droit de le voir avant de signer.
Comment le taux de l'avance sur contrat est-il fixé, à quelle fréquence peut-il changer, et quel a-t-il été au cours des dernières années?
Quel sera vraisemblablement le coût de base rajusté à la dixième et à la vingtième année avec cette conception?
Que se passe-t-il si je ne peux pas financer ceci pendant deux ans?
Sur quoi porte votre évaluation? Invalidité, maladie grave, perte d'emploi, interruption des affaires. Si ces éléments ne sont pas examinés, vous avez une qualification de vente, et non un examen de convenance.
À qui cela ne convient-il pas? Une réponse honnête arrive vite et nomme des catégories.
Que touchez-vous, et quand? Notre réponse: l'assureur nous verse une commission à l'émission du contrat, et des montants plus modestes peuvent suivre les années suivantes. Si vous le demandez, nous vous indiquons le montant qui s'applique à votre propre proposition avant que vous signiez.
Attentes honnêtes
Six énoncés auxquels vous pouvez vous tenir.
Les cinq premières années ne ressembleront pas à un progrès, et le contrat vaudra moins que ce que vous y aurez versé.
La colonne garantie est un chiffre réel que vous pouvez voir avant de signer, et le plancher contractuel arrive plus tard et plus bas que la plupart des gens ne le pensent.
Les participations bougeront, dans les deux sens, et une illustration qui montre un barème constant montre une hypothèse.
Ceci n'est pas conçu pour concurrencer un portefeuille diversifié comme façon de faire croître de l'argent, et nous ne le présentons pas ainsi.
La protection est réelle et paie quel que soit le moment du décès, tant que la police est en vigueur, et c'est ce qui s'achète réellement.
À notre avis, la plupart des ménages ne devraient pas faire ceci. Ceux qui le devraient souhaitent généralement une protection permanente pour elle-même et peuvent soutenir le financement à travers une mauvaise décennie.
Retenez ces six énoncés, et bien moins de choses vous surprendront. Ils n'élimineront pas toutes les surprises: les taux, les participations, les lois et votre propre vie peuvent tous changer.
Une réflexion qui ne coûte rien à entreprendre
L'essentiel de cette méthode n'exige aucun contrat, et vous pouvez entreprendre les quatre-vingts pour cent dès cette semaine. Le quatre-vingts et le vingt sont la caractérisation propre à ce cabinet, et non une mesure.
Dressez la liste de ce que vous avez financé au cours des cinq dernières années: véhicules, rénovations, études, équipement, une facture d'impôt. Pour chacun, nommez qui a assuré le financement: un prêteur, une société de crédit-bail, ou vous-même payant comptant et renonçant à ce que cet argent aurait autrement accompli.
Pour chacun, nommez ce que cela a coûté. Non pas le prix. Ce qui est parti et n'est pas revenu: l'intérêt versé à quelqu'un d'autre, ou les revenus que l'argent comptant aurait produits. Les deux sont réels. Un seul figure sur un relevé.
Remarquez ce que vous financerez au cours des cinq prochaines années. La liste est rarement vide, et la connaître est ce qui distingue un plan d'une réaction.
Pour chaque élément à venir, demandez-vous si vous déciderez ou si vous demanderez, et ce qui arrive si la réponse qui revient est non.
Puis demandez-vous ce qui changerait si ce capital se trouvait à un endroit où vous fixez les conditions de son usage.
Cet exercice est la méthode. Il coûte une soirée, il ne met en jeu aucun produit et, si vous le faites sérieusement, vous en saurez davantage sur votre propre situation que ne pourra vous en montrer une illustration. Beaucoup de ceux qui le mènent à terme concluent qu'ils n'ont pas besoin d'un contrat, et c'est un résultat légitime de l'avoir fait correctement.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Comment les familles canadiennes appliquent l'Infinite Banking, étape par étape
De l'idée à la discipline quotidienne: ce que la méthode exige d'un ménage, ce qu'elle n'est pas, et les affirmations que personne ne devrait jamais faire.
| Combien de temps avant qu'un système de financement familial puisse financer un achat? MIS À JOURUn premier achat sera souvent modeste, et le moment dépend de votre police. Valeur de rachat des débuts, participations et conditions d'avance expliquées. | Lire la suite |
| Comment deux partenaires peuvent-ils gérer ensemble un système de financement familial? MIS À JOUREntendez-vous sur le titulaire de la police, les règles d'avance et un registre commun avant d'utiliser un système de financement familial en couple. | Lire la suite |
| Comment les parents peuvent-ils apprendre à leurs enfants à penser comme un prêteur? MIS À JOURComment apprendre à vos enfants que tout achat est financé, bâtir des habitudes d'épargne et de remboursement, et expliquer les limites d'une police parentale. | Lire la suite |
| Comment une famille devrait-elle décider ce que son système de financement doit financer? MIS À JOURComment trier les achats de la famille entre l'avance sur police, le budget du ménage et un prêteur externe, tout en protégeant votre fonds d'urgence. | Lire la suite |
| Comment une famille fait-elle chaque année la revue de son propre système de financement? MIS À JOURUne revue annuelle pour vérifier avances sur police, remboursements, primes, valeur de rachat, fiscalité et achats à venir avant toute nouvelle décision. | Lire la suite |
| Financer une voiture avec la stratégie Infinite Banking NOUVEAUAcheter ses voitures par une avance sur contrat au Canada: la méthode Nash, un taux d'avance de 6,50 %, deux vraies illustrations, l'impôt, les limites. | Lire la suite |
| L'assurance vie n'est pas un placement MIS À JOURL'assurance vie est-elle un bon placement au Canada? Pour faire croître l'argent, rarement. Ce que fait une police avec participation et à qui elle convient. | Lire la suite |
| L'histoire des sœurs jumelles de Nash, expliquée simplement NOUVEAUL'histoire des sœurs jumelles de Nash en mots simples: deux sœurs, les mêmes dollars, deux endroits où l'argent attend, et la leçon pour une famille d'ici. | Lire la suite |
| La police IBC, quelle police le concept de Nash utilise-t-il vraiment? NOUVEAUAucun assureur ne vend de police dite Infinite Banking. Ce que l'expression désigne au Canada, comment reconnaître le contrat et ce que le nom ne promet pas. | Lire la suite |
| La souveraineté financière infinie™ en termes simples NOUVEAULa souveraineté financière en mots simples: bâtir un capital que vous contrôlez, utiliser avec soin les avances de l'assureur, rembourser selon un calendrier. | Lire la suite |
| La valeur économique ajoutée: ce qu'elle signifie pour l'argent d'une famille NOUVEAULa valeur économique ajoutée, c'est facturer chaque dollar de capital. Son fonctionnement en entreprise, pourquoi Nash l'a reprise et comment l'appliquer. | Lire la suite |
| Le capital détenu à l'intérieur d'une famille MIS À JOURComment une famille détient du capital dans des polices avec participation et le prête entre proches au Canada: les deux dettes, l'impôt et les écrits. | Lire la suite |
| Les affirmations qu'il ne faut jamais faire au sujet de cette approche MIS À JOURDix affirmations souvent faites sur cette approche, fausses au Canada, chacune avec sa version juste, la règle qui tranche et la question qui la vérifie. | Lire la suite |
| Les huit règles de l'Infinite Banking NOUVEAULes huit règles de l'Infinite Banking pour le Canada: cinq de Nelson Nash, une de David Stearns et deux de José Salloum, chacune avec ses limites. | Lire la suite |
| Pourquoi Nash disait que vos primes devraient égaler vos revenus NOUVEAUNash voulait des primes égales aux revenus: son idée, pourquoi payer comptant n'est pas gratuit et les limites canadiennes qui en font un but à long terme. | Lire la suite |
| Pourquoi bâtir un système de financement familial avant de s'en servir? MIS À JOURUn système de financement familial se bâtit sur des années: pourquoi le début coûte cher, comment financer selon une année ordinaire et quand attendre. | Lire la suite |
| Qu'arrive-t-il à un système de financement familial pendant une année difficile? MIS À JOURPerte d'emploi, maladie ou recul des affaires: ce qu'un système de financement familial doit protéger d'abord et quelles options du contrat vérifier. | Lire la suite |
| Ce que Nelson Nash appelle The Infinite Banking Concept®: comment la méthode fonctionne au Canada MIS À JOURCe qu'est le concept, comment la méthode fonctionne au Canada, ce qu'elle coûte, ce qu'elle risque, le temps qu'elle demande et à qui elle convient. | Lire la suite |
| Que contient un plan de financement familial écrit sur une seule page? MIS À JOURComment rédiger un plan de financement familial d'une page: achats prévus sur cinq ans, sources de financement, règles de remboursement, plafond et revues. | Lire la suite |
| Que signifie penser comme un prêteur avec l'argent de votre famille? MIS À JOURComment une famille canadienne peut appliquer les habitudes d'un prêteur à ses achats et aux avances sur police: remboursement, registres, coûts et risques. | Lire la suite |
| Que signifie récupérer l'intérêt au Canada? MIS À JOURCe que signifie récupérer l'intérêt dans le concept de Nelson Nash, ce que rétablit le remboursement d'une avance sur police, et les coûts et l'impôt. | Lire la suite |
| Quelles erreurs freinent le système de financement d'une famille, et comment les éviter? MIS À JOURLes erreurs de financement, d'avance, d'impôt et de conception qui freinent le système de financement d'une famille, et les habitudes qui les préviennent. | Lire la suite |
| Une jeune famille avec une hypothèque peut-elle bâtir son propre système de financement? MIS À JOURJeune famille: bâtir un système de financement, après la protection, le fonds d'urgence et les dettes coûteuses. Quand une police convient ou doit attendre. | Lire la suite |
Questions fréquentes
Qu'est-ce que la méthode connue sous le nom de The Infinite Banking Concept®, en termes simples?
Est-ce un produit que je peux acheter?
Quelle part revient à la réflexion et quelle part au contrat?
La méthode connue sous le nom de The Infinite Banking Concept® est-elle une arnaque?
Les avances sur contrat sont-elles imposables au Canada?
Faut-il un type de police particulier?
Combien de temps avant que cela devienne utile?
Quel est l'argument le plus solide contre cette approche?
La documentation américaine s'applique-t-elle au Canada?
Qui finance réellement mes achats?
À quoi renvoie exactement le terme The Infinite Banking Concept®?
Faut-il un revenu élevé?
Que se passe-t-il si je ne peux pas payer la prime une année?
Que se passe-t-il si l'avance devient plus grande que la valeur de rachat?
Puis-je récupérer mon argent si je change d'avis après deux ans?
Est-ce que cela me rend indépendant du système financier?
Une société peut-elle utiliser la même approche?
À quel âge est-il trop tard pour commencer?
Que fait-on concrètement de différent une fois le contrat en place?
Que devrais-je demander avant de signer quoi que ce soit?
Qu'est-ce qui fait échouer la méthode connue sous le nom de The Infinite Banking Concept®?
Qu'évaluez-vous avant que quoi que ce soit ne soit mis en place?
Pourquoi éviter les expressions qui laissent entendre que vous vous prêtez à vous-même?
Où les ménages perdent-ils de l'argent sans s'en apercevoir?
Sources
- Income Tax Regulations, article 306, Justice Laws Canada (site de la législation fédérale), vérifié le 2026-08-21
- Income Tax Act, paragraphe 148(9), Justice Laws Canada (site de la législation fédérale), vérifié le 2026-08-21
- Assuris, protection de l'assurance vie entière, déduction faite des avances sur police, vérifié le 2026-09-23
- Une société mutuelle canadienne d'assurance vie, principales caractéristiques de l'avance sur police, janvier 2020, vérifié le 2026-09-23
- Nelson Nash Institute, page Instructors, biographie de R. Nelson Nash, vérifié le 2026-09-23
- BMO Insurance, The Capital Dividend Account, guide 948E destiné aux représentants (2025/10/31), paragraphe 89(1), alinéa d), vérifié le 2026-09-23
- Agence du revenu du Canada, ligne 8710 (Interest and bank charges); formulaire T2210, vérifié le 2026-09-23
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-25. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.