


Les affirmations qu'il ne faut jamais faire au sujet de cette approche
Dix affirmations se répètent au point de passer pour des faits, et chacune est fausse au Canada. Vous n'empruntez pas votre propre argent: l'avance sur contrat vient de l'assureur, et les intérêts que vous lui versez ne vous reviennent pas. Une avance réduit le capital-décès et peut être imposable au-delà du coût de base rajusté. Les participations ne sont jamais garanties, le contrat ne remplace pas les régimes enregistrés et aucune police n'est une banque. Un exposé exact part de la prémisse de Nelson Nash: la police est l'outil, et le financement des achats de la famille est le but. Chaque affirmation a une version juste qui plaide encore bien la cause.
Certaines affirmations au sujet de cette approche se répètent si souvent qu'elles semblent faire partie de sa définition. Dix d'entre elles sont fausses au Canada, et chacune a une version juste, moins spectaculaire, qui plaide quand même très bien la cause. Vous trouverez ci-dessous chaque affirmation, ce qui est vrai en réalité, la règle ou le document qui tranche la question, et une question que vous pouvez poser à quiconque vous la présente, nous compris.
Une affirmation fausse fait plus de tort que n'importe quel critique. Le jour où vous découvrez qu'une chose qu'on vous a dite était fausse, vous vous mettez, avec raison, à douter des choses vraies qu'on a dites juste à côté. L'approche n'a besoin d'aucune de ces dix affirmations pour mériter qu'on s'y arrête. Retirez-les toutes, et l'argument réel reste entier: un contrat d'assurance permanente avec un tableau garanti, une disposition sur les avances que vous utilisez à vos propres conditions, et un coût que vous pouvez lire ligne par ligne avant de signer.
Les dix affirmations d'un coup d'œil
Voici la liste complète sur un seul écran. Chaque ligne est expliquée plus bas, avec la règle canadienne qui la tranche et la question qui permet de la vérifier. Plusieurs de ces affirmations survendent le produit; le concept derrière l'approche porte sur la façon dont une famille finance ses achats.
| L'affirmation | Ce qui est vrai en réalité | Où vérifier |
|---|---|---|
| « Vous empruntez votre propre argent » | L'assureur prête ses propres fonds; votre valeur de rachat sert de garantie | La disposition sur les avances de votre police |
| « Vous vous versez l'intérêt à vous-même » | L'intérêt est versé à l'assureur, qui le garde | Votre relevé d'avance |
| « Une avance ne change rien à la police » | Le capital-décès est réduit, et les intérêts impayés se capitalisent | Les clauses sur les avances et sur le capital-décès |
| « Cela remplace votre REER ou votre CELI » | Les régimes enregistrés gardent leur propre traitement fiscal et leurs droits de cotisation | Les règles de l'Agence du revenu du Canada pour chaque régime |
| « Tout le monde devrait faire ceci » | Cela convient aux personnes qui ont un excédent durable et un long horizon | Votre propre budget d'une année ordinaire |
| « Les participations sont garanties » | Le conseil les déclare chaque année; seul le tableau est garanti | La colonne garantie de votre illustration |
| « Vous devenez une banque » | Vous détenez un contrat d'assurance, et le mot est restreint pour une entreprise | L'article 983 de la Loi sur les banques |
| « C'est un revenu de retraite libre d'impôt » | Une avance qui dépasse le coût de base rajusté est un revenu imposable | L'article 148 de la Loi de l'impôt sur le revenu |
| « Cela rapporte un taux garanti » | Le contrat garantit des montants, et non un taux | Le tableau des valeurs de rachat de votre police |
| « Vous pouvez accéder à votre argent immédiatement » | Les premières valeurs sont faibles, et une avance prend quelques jours | Les normes de service de l'assureur |
« Vous empruntez votre propre argent »
C'est la plus répandue des dix, et elle a l'air inoffensive. Ce n'est pourtant pas ce qui se passe. Quand vous prenez une avance sur contrat, l'assureur vous prête de l'argent à même ses propres fonds et retient la valeur de rachat de votre police en garantie. Certains documents emploient d'autres expressions; la Loi de l'impôt sur le revenu parle d'avance consentie par l'assureur, et nous disons avance sur contrat. Dans tous les cas, votre valeur de rachat reste dans la police et continue d'être administrée selon ses conditions, comme l'expose le fonctionnement ordinaire d'une police.
Cette différence façonne tout ce qui suit. Parce que l'argent appartient à l'assureur, l'assureur exige des intérêts. Parce que votre valeur de rachat sert de garantie, le capital-décès est réduit tant qu'un solde est en cours. Et parce que personne d'autre que vous ne fixe de calendrier de remboursement, une avance impayée peut continuer de grossir jusqu'à rejoindre la valeur de rachat, et à ce moment-là, la police tombe en déchéance.
Ce qu'il y a de vrai dans l'affirmation mérite d'être gardé. Personne n'approuve ni ne refuse l'avance, personne ne vous demande à quoi servira l'argent, et personne n'en exige le remboursement. Cette liberté est bien réelle. Elle appartient simplement à une avance consentie par l'assureur, et non à de l'argent que vous vous prêteriez à vous-même.
La question à poser: « Qui est le prêteur dans cette avance, et qui reçoit les intérêts? » La seule réponse juste est l'assureur, les deux fois.
« Vous vous versez l'intérêt à vous-même »
et ce qui reste fédéral
Ce qui change d'une province à l'autre
- L'organisme qui délivre le permis au représentant
- Les titres qu'un représentant peut légalement utiliser
- Le coût du règlement d'une succession
- Les règles des bénéficiaires, surtout au Québec
- Les règles fiscales fédérales s'appliquent partout
L'intérêt sur une avance sur contrat est versé à l'assureur, et l'assureur le garde. C'est un coût réel, et il quitte votre ménage exactement comme l'intérêt versé à n'importe quel autre prêteur.
Voici d'où vient la confusion. Dans un contrat avec participation, les résultats de l'assureur alimentent un compte de participation partagé par l'ensemble de ses titulaires de contrats avec participation, et le conseil d'administration peut déclarer chaque année des participations à partir de ce compte. Ce que l'assureur gagne sur les avances n'est qu'un élément parmi bien d'autres. Tout effet sur votre participation est indirect, mis en commun avec celui de tous les autres, discrétionnaire et jamais garanti. Ce n'est pas votre intérêt qui vous revient, et ce n'est pas proportionnel à ce que vous avez payé.
Exemple illustratif. Supposons une avance sur contrat de 20 000 $ à un taux hypothétique de 6 % par année. La première année, vous devez 1 200 $ d'intérêts à l'assureur. Si vous les payez, ces 1 200 $ sont partis, exactement comme avec n'importe quel prêteur. Si vous ne les payez pas, ils s'ajoutent à l'avance, et l'intérêt de l'année suivante est calculé sur 21 200 $. Rien dans ce calcul ne recrédite les 1 200 $ à votre police. Le taux est une hypothèse de calcul et non la soumission d'un assureur; c'est l'assureur qui fixe le taux réel, et il peut le modifier.
Alors, pourquoi prendre une avance sur contrat? À cause de qui fixe les conditions, et non parce que l'intérêt disparaît. Vous choisissez quand et à quel rythme rembourser, et votre valeur de rachat reste dans la police pendant que vous utilisez l'argent. C'est un avantage réel, et il se suffit à lui-même. Il n'a pas besoin de l'histoire selon laquelle vous vous payeriez vous-même.
« Une avance ne change rien à la police »
La croissance n'est pas toujours touchée, mais le reste de la police l'est toujours. Trois choses changent le jour même où vous prenez une avance.
Premièrement, le capital-décès est réduit du solde et des intérêts impayés tant qu'ils subsistent, et il se rétablit à mesure que vous remboursez. Deuxièmement, les intérêts que vous ne payez pas s'ajoutent à l'avance, habituellement à chaque anniversaire de la police, et portent ensuite intérêt à leur tour. Troisièmement, selon votre assureur, la participation créditée sur la partie de la valeur de rachat qui garantit l'avance peut différer du barème ordinaire.
C'est ce troisième point qu'il faut éclaircir. Sous la reconnaissance non directe, la participation est créditée sans égard à l'avance. Sous la reconnaissance directe, l'assureur crédite autrement la partie qui sert de garantie, et l'écart peut jouer dans un sens ou dans l'autre selon l'assureur et le contexte des taux d'intérêt. Aucune des deux méthodes n'est meilleure pour tous les ménages. Votre assureur peut vous dire laquelle il applique, et votre illustration peut vous en montrer l'effet.
La question à poser: « Cet assureur applique-t-il la reconnaissance directe ou non directe, et à quoi ressemble mon illustration avec une avance en cours à la dixième année? »
« Cela remplace votre REER ou votre CELI »
Les régimes enregistrés et un contrat avec participation ne font pas le même travail, et aucun ne remplace l'autre. Un REER vous donne une déduction au moment de cotiser et impose l'argent au moment où il en sort. Un CELI ne donne aucune déduction et n'impose rien à la sortie. Un contrat avec participation est de l'assurance vie: sa croissance n'est pas imposée chaque année tant qu'il demeure exonéré, une avance qui dépasse le coût de base rajusté est imposable, et le capital-décès parvient au bénéficiaire désigné libre d'impôt sur le revenu.
Vos droits de cotisation ne disparaissent pas parce que vous détenez une police, et une police ne vous donne aucun des traitements fiscaux qu'offrent les régimes enregistrés. Quiconque vous dit de cesser de cotiser à un régime enregistré parce que vous détenez maintenant une police vous décrit quelque chose que la police ne fait pas.
La répartition de votre argent entre les deux est une question de placements enregistrés, et cette question relève d'une personne autorisée à conseiller en la matière. Ce cabinet détient un permis d'assurance seulement. Il ne classe pas une police par rapport à des produits de valeurs mobilières, et il vous le dira plutôt que de répondre hors de son permis. Ce qu'il peut vous dire, c'est ce que la police fait, ce qu'elle coûte et ce qu'elle ne peut pas faire.
La question à poser: « Qu'est-ce que cette police fait que mes régimes enregistrés ne font pas, et qu'est-ce qu'ils font qu'elle ne peut pas faire? » Une bonne réponse nomme les deux côtés.
« Tout le monde devrait faire ceci »
lire une illustration comme deux documents
Ce qui est garanti, et ce qui ne l'est pas
- 01Valeur de rachatGaranti: Inscrite au contrat à l'émission. Non garanti: Les totaux projetés, qui supposent le maintien du barème.
- 02Capital-décèsGaranti: Garanti, sous réserve des termes du contrat. Non garanti: Ce que les participations déclarées y ajoutent.
- 03La décision annuelleGaranti: La prime nivelée, fixée par le contrat. Non garanti: Les participations, déclarées annuellement et jamais garanties.
La plupart des gens ne devraient pas, et quiconque affirme le contraire a cessé d'expliquer pour commencer à vendre. L'approche exige des choses précises, et une personne qui ne les a pas sera mieux servie par d'autres outils.
Elle convient généralement aux personnes qui ont:
- un excédent présent dans une année ordinaire, et pas seulement dans une bonne année;
- un horizon de plusieurs décennies, parce que les premières valeurs restent inférieures aux primes payées;
- un besoin réel d'assurance vie permanente, et pas seulement d'un endroit où épargner;
- l'habitude de rembourser une avance que personne ne leur réclamera jamais;
- aucune dette de consommation coûteuse qui attend encore d'être remboursée.
Elle ne convient pas à quelqu'un qui pourrait avoir besoin de récupérer son argent d'ici quelques années, à quelqu'un dont le revenu est trop incertain pour porter la prime pendant une mauvaise année, ni à quelqu'un qui cherche des rendements de marché. Pour ces situations, il existe de meilleurs outils, et le dire fait partie d'une explication honnête de celui-ci.
La question à poser: « Qui ne devrait pas faire ceci? » Si la réponse est personne, vous savez ce que vous deviez savoir sur la conversation en cours.
« Les participations sont garanties »
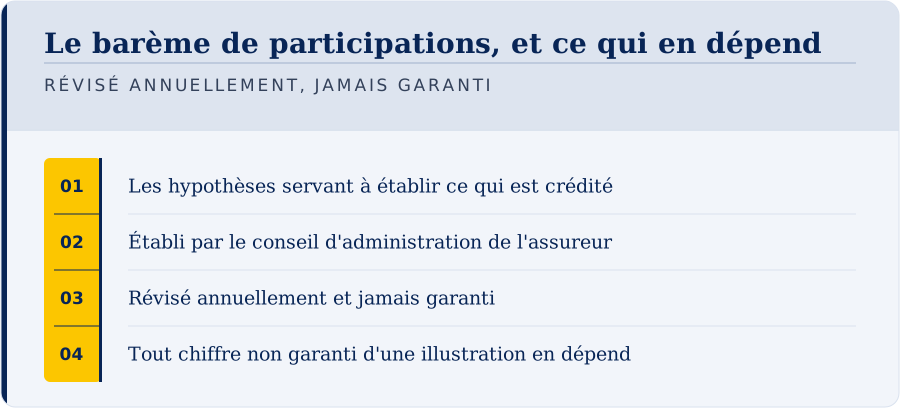
Elles ne le sont jamais, dans aucun contrat avec participation, chez aucun assureur. Chaque année, le conseil d'administration de l'assureur déclare une participation à sa discrétion, à partir des résultats du compte de participation: rendement des placements, sinistres et frais. Les barèmes ont monté et baissé au fil des décennies, et ils peuvent varier encore. Les déclarations passées ne prédisent pas les déclarations futures.
Ce qui est garanti, c'est le tableau des valeurs de rachat imprimé dans votre police, année après année. C'est une obligation contractuelle de l'assureur qui l'a émis, qui dépend de sa solvabilité et n'est garantie par aucun gouvernement. Tout ce qui dépasse ce tableau dépend des participations.
Certains assureurs canadiens ont de longs historiques de participations versées sans interruption, et cet historique vaut la peine d'être demandé. Un historique n'est pourtant pas un engagement. Le test pratique est simple: demandez à voir votre illustration au barème actuel et à un barème réduit, côte à côte avec la colonne garantie. Si la police a encore du sens pour vous au barème réduit, vous vous appuyez sur la bonne chose.
La question à poser: « Que montre mon illustration à un barème de participations réduit, et que montre la colonne garantie aux années cinq, dix et vingt? »
L'affirmation selon laquelle vous devenez une banque
Vous détenez un contrat d'assurance auprès d'un assureur réglementé, et l'assureur l'administre selon ses propres conditions. Une police n'est pas une banque, un cabinet qui place des polices n'en est pas une, et la valeur de rachat n'est pas un dépôt.
Le mot compte en droit, et pas seulement pour l'exactitude. L'article 983 de la Loi sur les banques interdit à une entreprise au Canada de l'employer pour se décrire ou pour décrire ses services. C'est pourquoi une documentation sérieuse dans ce domaine décrit l'approche en d'autres termes, et c'est pourquoi vous avez raison de vous méfier de quiconque vous la vend avec ce mot.
Ce qui se tient derrière votre police diffère aussi de ce qui se tient derrière un dépôt. L'assurance-dépôts ne s'applique pas. Si un assureur membre fait faillite, Assuris protège le plus élevé de 1 000 000 $ ou de 90 % du capital-décès, et le plus élevé de 100 000 $ ou de 90 % de la valeur de rachat, calculés après déduction des avances (Assuris). Assuris est financée par l'industrie; ce n'est pas une garantie gouvernementale.
Ce que l'approche décrit réellement, c'est qui assume le financement dans un ménage et selon quelles conditions, ce qu'expose le capital familial privé. C'est un énoncé plus étroit, et c'est un énoncé exact.
« C'est une stratégie de revenu de retraite libre d'impôt »
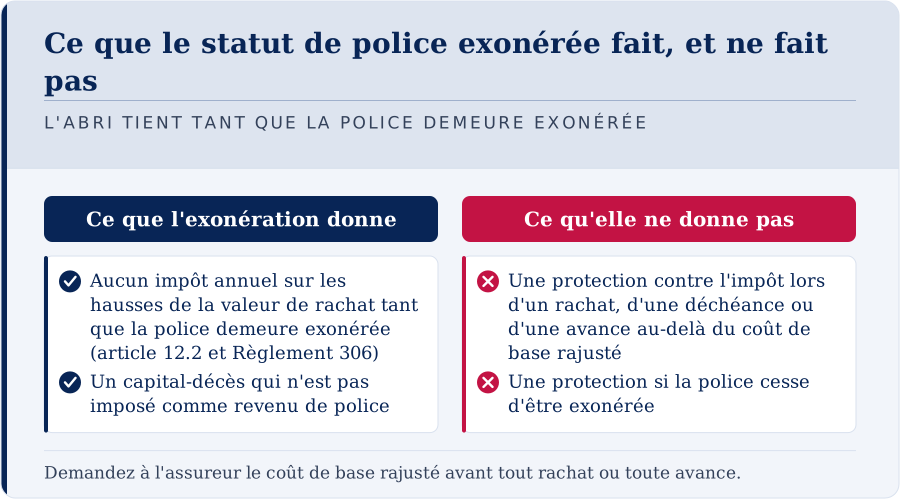
C'est faux tel quel, et les détails sont canadiens. Une avance consentie par l'assureur est une disposition au sens de l'article 148 de la Loi de l'impôt sur le revenu. La partie de l'avance qui dépasse le coût de base rajusté de votre police est incluse dans votre revenu l'année où vous la recevez, et elle est imposée comme un revenu ordinaire.
Le coût de base rajusté tend à augmenter dans les premières années et à diminuer plus tard, lorsque le coût de l'assurance dépasse les nouvelles primes. Chaque avance le réduit aussi. Une avance libre d'impôt à la dixième année peut donc être en partie imposable à la trentième, précisément au moment où un plan de retraite compterait sur elle.
Exemple illustratif. Supposons que votre relevé indique un coût de base rajusté de 40 000 $ et que vous preniez une avance sur contrat de 55 000 $. Les 15 000 $ qui dépassent le coût de base sont inclus dans votre revenu de l'année. Si vous remboursez l'avance plus tard, vous pouvez généralement déduire jusqu'à ces 15 000 $ en vertu de l'alinéa 60s) de la Loi de l'impôt sur le revenu. Les montants sont des hypothèses de calcul. Demandez par écrit à votre assureur votre propre coût de base rajusté avant toute avance importante, et confirmez le résultat fiscal avec un fiscaliste.
Un prêt consenti par un prêteur tiers qui prend votre police en garantie est une autre chose. La cession d'une police en garantie d'une dette n'est pas une disposition, de sorte que le prêt lui-même n'est pas imposé. Il demeure une dette, avec un taux fixé par le prêteur, des conditions que le prêteur peut faire respecter, et un remboursement à même le capital-décès s'il est encore en cours au décès.
Le plus grand risque, c'est une fin que personne n'a prévue. Si la police tombe en déchéance ou est rachetée pendant qu'une avance est en cours, le gain qui dépasse le coût de base rajusté peut devenir imposable en une seule année, parfois une année où il n'y a aucun argent pour payer la facture. Le mécanisme est exposé plus en détail dans la documentation canadienne sur la planification de la retraite.
« Cela rapporte un taux garanti »
un versement, trois fonctions
Où va une prime d'assurance permanente
- 01Une part couvre le coût de l'assurance elle-même
- 02Une part couvre les frais et la taxe sur les primes
- 03Une part constitue la valeur contractuelle de la police
- 04La répartition n'est pas détaillée sur une illustration
- 05La prime de base suit les modalités du contrat
Un contrat avec participation garantit un tableau de montants, année après année, et non un taux. Transformer ce tableau en pourcentage produit un chiffre que le contrat n'a jamais promis, et cela invite à une comparaison avec des placements que la police n'est pas conçue pour gagner.
Si vous voulez un chiffre de rendement fiable, demandez-en un calculé de façon honnête: le taux de rendement interne sur la valeur de rachat nette aux années 10, 20 et 30, selon la colonne garantie et selon le barème de participations actuel. Ce chiffre mesure ce que la police rend réellement par rapport à chaque prime payée, y compris la partie de chaque prime qui achète le capital-décès.
Lisez ces chiffres pour ce qu'ils sont. La colonne garantie est un plancher sur lequel vous pouvez compter. La colonne des participations est une projection fondée sur le barème d'aujourd'hui, et elle se révélera fausse dans un sens ou dans l'autre. Une police est de l'assurance vie, et sa valeur pour vous comprend le capital-décès, qu'un rendement de placement ne mesure pas.
La question à poser: « Quel est le taux de rendement interne sur la valeur de rachat nette aux années 10, 20 et 30, selon la colonne garantie et selon la projection? »
« Vous pouvez accéder à votre argent immédiatement »
Pas dans les premières années, et jamais instantanément. Le coût de mise en vigueur d'une police permanente pèse surtout au début, de sorte que la valeur de rachat sur laquelle vous pouvez emprunter est faible pendant la première ou les deux premières années, et peut être nulle.
Une fois qu'une valeur existe, une avance sur contrat est une demande administrative plutôt qu'une décision de crédit. Les assureurs prennent généralement quelques jours, et non quelques minutes, pour la traiter, et chacun a ses propres normes de service. Demandez le délai réel avant de compter sur une avance pour quoi que ce soit d'urgent.
C'est pourquoi une police fait un mauvais fonds d'urgence dans ses premières années, et la traiter comme tel, c'est se méprendre à la fois sur le calendrier et sur la raison d'être. Gardez votre fonds d'urgence en liquidités. Servez-vous de la police pour les achats que vous voyez venir.
Les affirmations selon lesquelles une police permettrait à une famille de créer de l'argent, ou de sortir du système financier, appartiennent à la même famille d'erreurs. Elles sont examinées à la lumière de la position canadienne dans les affirmations sur la création monétaire et dans la documentation sur les principes financiers.
Quatre autres que vous pourriez entendre
Elles reviennent moins souvent, et chacune se trompe de la même façon: un événement réel décrit avec un mot qui promet trop.
- « L'assurance est gratuite. » Se dit d'une police dont les participations sont devenues assez importantes pour payer la prime. Le coût de l'assurance est toujours prélevé dans la police chaque année; c'est simplement la participation qui le paie à votre place.
- « Vous ne pouvez jamais perdre d'argent. » Une police rachetée dans ses premières années rend moins que ce qui y a été versé, une déchéance peut faire perdre l'essentiel de ce qui a été payé, et une déchéance avec une avance en cours peut y ajouter une facture d'impôt. Le tableau garanti ne baisse pas, ce qui est une promesse plus étroite.
- « C'est entièrement confidentiel. » L'assureur détient le contrat, l'Agence du revenu du Canada reçoit des déclarations sur les dispositions, et des créanciers peuvent atteindre les valeurs d'une police dans certaines circonstances. La protection contre les créanciers existe dans certaines situations et dépend de votre province, de la désignation de bénéficiaire et du moment.
- « La stratégie nous est exclusive. » La police est un contrat réglementé ordinaire offert par plusieurs assureurs canadiens, et la méthode a été publiée dans un livre que n'importe qui peut acheter. Un conseiller apporte la conception et le service, qui sont réels, mais pas un produit exclusif.
Si vous entendez l'une d'elles, posez la même question que pour les dix précédentes: quel document le dit?
D'où viennent ces affirmations?
cinq situations où elle convient souvent
À qui cette méthode convient
- 01Les ménages au surplus durable, pas une seule bonne année
- 02Les gens qui pensent déjà à leur argent en décennies
- 03Ceux qui veulent la protection permanente pour elle-même
- 04Les propriétaires et professionnels capables de payer les primes malgré des années inégales
- 05Les familles qui organisent le capital sur des générations
La plupart sont des raccourcis d'une chose vraie. « Vous empruntez votre propre argent » est la forme abrégée de « vous empruntez en donnant en garantie une valeur qui vous appartient et qui reste dans la police ». La version courte se retient plus facilement, et elle est fausse d'une façon dont la version longue ne l'est pas. Une description simplifiée jusqu'à devenir fausse est l'échec le plus courant dans ce domaine, et cela s'est généralement produit bien avant qu'elle n'arrive à la personne qui la répète.
Beaucoup viennent des États-Unis, où la fiscalité, les règles sur les produits et le vocabulaire réglementaire sont différents. Répétées au Canada sans adaptation, elles mettent en garde contre des règles qui ne s'appliquent pas ici et passent à côté de celles qui s'appliquent: le test d'exonération de l'article 306 du Règlement, l'imposition des avances au-delà du coût de base rajusté et le traitement canadien du capital-décès.
Certaines relèvent d'un enthousiasme sincère. Un conseiller qui a vu l'approche fonctionner pour des familles la décrit avec les mots qui l'ont convaincu, et ce sont rarement les mots exacts. D'autres relèvent de la technique de vente: une affirmation qui fait disparaître une objection vend mieux qu'une affirmation qui y répond, si bien que l'intérêt commercial pousse vers la version inexacte.
Rien de cela n'excuse de les répéter. Un conseiller autorisé à vous conseiller est responsable de l'exactitude de ce qu'il dit, peu importe qui le lui a enseigné.
Comment vérifier une affirmation en cinq minutes?
Nul besoin d'être expert. Cinq questions suffisent à trancher presque toutes les affirmations de cette liste.
- Demandez-la par écrit. Une affirmation que personne ne veut mettre par écrit a déjà répondu à votre question.
- Demandez quel document l'appuie. La police, la Loi de l'impôt sur le revenu, ou la position publiée d'un organisme de réglementation. Une affirmation qui ne s'appuie sur aucun des trois ne s'appuie sur rien.
- Demandez la colonne garantie. Placez-la à côté du total de vos primes aux années trois, cinq et dix, et lisez les montants plutôt qu'un pourcentage tiré de ces montants.
- Demandez qui est payé, et par qui. Dans ce domaine, le conseiller est habituellement rémunéré par une commission de l'assureur lorsqu'une police est émise, et vous devriez l'entendre clairement.
- Demandez qui ne devrait pas faire ceci. La réponse, ou son absence, vous dit dans quel genre de conversation vous êtes.
Un dernier test mérite d'être gardé: la personne répéterait-elle l'affirmation devant quelqu'un qui a la police ouverte sur la table? Chaque affirmation de cette page échoue à ce test, et c'est ainsi que vous savez qu'elle est fausse.
Que faire si on vous a dit l'une d'elles?
Vous n'avez pas nécessairement subi de tort. Une mauvaise description d'une police qui vous convient est un échec de communication, et non une perte. Commencez par établir exactement ce que vous détenez.
Demandez directement à l'assureur un sommaire de votre police: les valeurs garanties, la valeur de rachat actuelle, toute avance en cours, l'option de participation en vigueur et les désignations de bénéficiaire. Comparez ensuite ce que la police a réellement fait avec ce qu'on vous a montré, à l'aide de la colonne garantie aux années trois, cinq et dix.
Nommez l'affirmation précise à la personne qui l'a faite et demandez-lui la version juste. Un conseiller qui répond « c'était un raccourci, voici la version exacte » fait son travail. Celui qui répète l'affirmation avec plus d'aplomb vous a appris quelque chose d'important.
Obtenez un deuxième avis de quelqu'un qui n'a pas placé la police, et faites-le rapidement si l'arrangement est important ou si un prêteur tiers détient une cession sur la police. Et si la police vous convient toujours, gardez-la. Un rachat fait sous le coup de la réaction peut transformer une mauvaise explication en une perte permanente, rendre imposable tout gain qui dépasse le coût de base rajusté et mettre fin à la protection. Le remède à une mauvaise information, c'est une meilleure information.
À quoi ressemble une description exacte?
À titre de comparaison, voici l'approche en cinq phrases, dont aucune n'est spectaculaire.
- Une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée, accumule une valeur de rachat selon un tableau inscrit au contrat, et peut recevoir des participations qui ne sont jamais garanties.
- Vous pouvez obtenir de l'assureur une avance sur contrat garantie par cette valeur; l'assureur exige des intérêts et réduit le capital-décès du solde tant qu'il subsiste.
- Rembourser l'avance rétablit la marge d'emprunt, et rien ne vous oblige à rembourser, ce qui fait à la fois l'attrait et le risque.
- Cela convient aux personnes qui ont un excédent durable, un horizon de plusieurs décennies et un besoin réel de protection permanente.
- Le conseiller est rémunéré par une commission de l'assureur lorsqu'une police est émise.
Si une présentation ne survit pas lorsqu'on la ramène à ces cinq phrases, c'est la présentation qui faisait le travail, et non la police. Et si vous entendez ces cinq phrases et voulez tout de même aller plus loin, vous décidez sur la bonne base.
La méthode que Nelson Nash a nommée le Concept Bancaire Infini® (The Infinite Banking Concept®) est une marque de commerce déposée d'Infinite Banking Concepts, LLC. Ni ce cabinet ni son auteur ne sont affiliés à cette société ou au Nelson Nash Institute, ni commandités ou approuvés par eux. L'approche est présentée en entier sur la page sur ce que Nelson Nash a nommé Infinite Banking, et les arguments sérieux qui s'y opposent se trouvent dans objections et risques.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Questions fréquentes
Est-ce que j'emprunte mon propre argent?
Est-ce que je me verse l'intérêt à moi-même?
Une avance sur contrat affecte-t-elle ma police?
Est-ce que cela remplace mon REER ou mon CELI?
Est-ce que je deviens une institution financière de ce genre?
Est-ce une stratégie de revenu de retraite libre d'impôt?
La valeur de rachat croît-elle de la même façon avec ou sans avance?
Les participations sont-elles garanties?
Le taux de croissance est-il garanti?
Puis-je accéder à mon argent immédiatement?
L'assurance devient-elle gratuite quand les participations paient la prime?
Puis-je perdre de l'argent dans une police de ce type?
La stratégie est-elle exclusive à un cabinet ou à un assureur?
Que faire si on m'a dit l'une de ces affirmations?
À quoi ressemble une description exacte?
Sources
- Loi de l'impôt sur le revenu, art. 148 et alinéa 60s), Justice Laws Canada, vérifié le 2026-08-21
- Règlement de l'impôt sur le revenu, art. 306, Justice Laws Canada, vérifié le 2026-08-21
- Loi sur les banques, art. 983, Justice Laws Canada, vérifié le 2026-09-23
- Assuris, protection de l'assurance vie entière, après déduction des avances, vérifié le 2026-09-23
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-26. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.