


L'assurance vie n'est pas un placement
Pour faire croître de l'argent, l'assurance vie entière avec participation est rarement un bon placement, et en droit ce n'est pas un placement: c'est de l'assurance vie. Une partie de chaque prime achète un capital-décès qu'un portefeuille ne fournit pas, et sur la seule croissance, un portefeuille l'emporte habituellement. La police offre plutôt une protection permanente, un tableau garanti de valeurs de rachat et l'accès à cette valeur par une avance. Elle convient à qui a un excédent durable, un long horizon et un besoin permanent d'assurance.
Pour faire croître de l'argent, l'assurance vie est rarement un bon placement, et en droit ce n'est pas un placement du tout. Une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée, est un contrat d'assurance vie, réglementé comme de l'assurance, et une partie de chaque prime que vous payez achète un capital-décès qu'un portefeuille ne fournit pas. Jugez-la uniquement à la croissance de l'argent, et un portefeuille à faibles frais l'emportera habituellement sur plusieurs décennies.
Ce n'est pas toute la réponse, parce que la croissance n'est pas la raison d'être de la police. Ce qu'elle vous donne, c'est une protection qui n'expire jamais, une valeur de rachat qui croît selon un tableau que l'assureur garantit par écrit, et une façon d'utiliser cette valeur de votre vivant au moyen d'une avance sur contrat. Pour une personne qui a un excédent durable, un horizon de plusieurs décennies et un besoin réel de protection permanente, cette combinaison peut valoir beaucoup. Pour une personne qui ne cherche que la croissance, c'est le mauvais outil.
Cette page expose les deux moitiés simplement: pourquoi la police n'est pas un placement, comment elle se compare à un placement, quel rendement elle produit réellement, les règles fiscales canadiennes qui déterminent ce que la valeur vaut pour vous, et les questions à poser avant de signer.
Pourquoi l'assurance vie n'est-elle pas un placement?
Une police d'assurance vie est un contrat conclu avec un assureur pour verser un capital-décès au décès de la personne assurée. Elle relève de la législation provinciale sur l'assurance et elle est encadrée par des organismes de réglementation de l'assurance: l'Autorité des marchés financiers au Québec, l'Autorité ontarienne de réglementation des services financiers, l'Insurance Council of British Columbia et leurs équivalents ailleurs. Ce n'est pas une valeur mobilière, et les organismes de réglementation des valeurs mobilières ne l'encadrent pas. L'approche que Nelson Nash a bâtie sur une telle police est une façon de penser le financement, dont la police est l'outil.
Elle se vend en vertu d'un permis d'assurance. Ce cabinet en détient un. Les produits de placement exigent une inscription distincte auprès d'un organisme de réglementation des valeurs mobilières, que ce cabinet ne détient pas, et ce n'est pas un détail. Le permis détermine ce qui peut légalement être dit, à qui et à quel sujet.
La police comporte bel et bien une valeur qui croît, selon un tableau inscrit au contrat, et elle peut recevoir des participations. Ce sont des caractéristiques d'un contrat d'assurance. Une caractéristique qui ressemble à autre chose ne change pas la nature de la chose, tout comme une maison avec un jardin demeure une maison.
Pourquoi cela vous importe-t-il? Parce que la catégorie fixe l'étalon de mesure. Mesurée comme une façon de faire croître de l'argent, la police se compare habituellement mal, et c'est normal. Mesurée comme une protection permanente assortie d'une valeur garantie et d'une façon de l'utiliser, elle pose une autre question, qui appelle d'autres réponses.
Pourquoi l'appelle-t-on quand même un placement?
Pour quatre raisons, et les trois premières sont des erreurs de bonne foi. La première, c'est que la valeur s'accumule. Quelque chose croît, et la croissance fait penser au placement, mais un tableau contractuel n'est pas un rendement de marché et n'est pas exposé à un marché.
La deuxième, c'est le mot dividende, qu'on entend souvent pour désigner les participations. Il vient de la finance d'entreprise et veut dire autre chose ici. Une participation est une répartition provenant d'un compte d'assurance commun, versée à des titulaires de police qui ne possèdent aucune action, et le droit de vote que la loi peut leur donner à une assemblée ne leur donne droit à aucune participation précise. La troisième, c'est la comparaison elle-même. Placer une police à côté d'un portefeuille laisse entendre qu'ils appartiennent à la même catégorie, et cette suggestion est souvent la première erreur plutôt que la conclusion.
La quatrième raison n'est pas une erreur: cela vend mieux. Présenter l'assurance comme un placement produit plus de ventes, et la façon de présenter une police est précisément le terrain où un organisme de réglementation est intervenu. Le 22 décembre 2022, l'Autorité ontarienne de réglementation des services financiers (ARSF) a annoncé une ordonnance de conformité, rendue avec le consentement de Greatway Financial Inc., une agence générale de gestion, à la suite d'allégations sur ce que les agents qu'elle formait pouvaient dire aux consommateurs (annonce de l'ARSF, en anglais). L'affaire est exposée plus bas.
Un cabinet qui décrit son produit comme un placement l'a mal décrit, quoi qu'il en pense en privé. Vous méritez la description exacte, parce que c'est celle qui tiendra encore à la dixième année.
Que vous donne réellement la police?
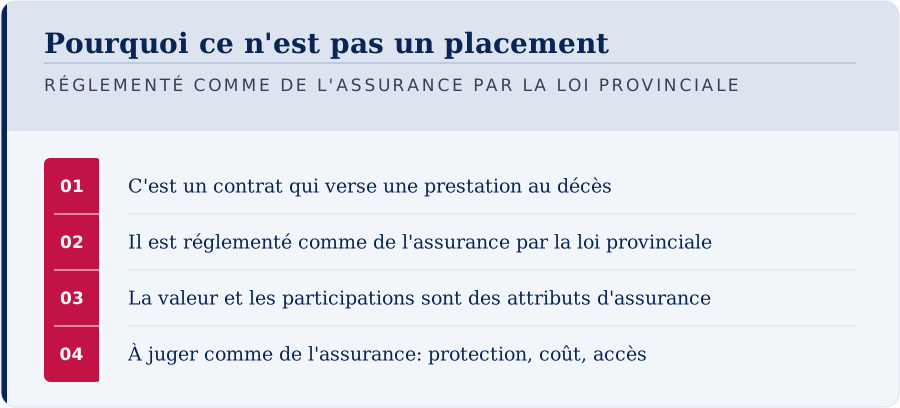
réglementé comme de l'assurance par la loi provinciale
Pourquoi ce n'est pas un placement
- C'est un contrat qui verse une prestation au décès
- Il est réglementé comme de l'assurance par la loi provinciale
- La valeur et les participations sont des attributs d'assurance
- À juger comme de l'assurance: protection, coût, accès
Quatre choses, énoncées avec précision, parce que c'est ici que l'exagération se glisse habituellement. La première est un capital-décès, payable au moment du décès, quel qu'il soit, généralement reçu libre d'impôt sur le revenu par un bénéficiaire désigné et versé hors succession.
La deuxième est un tableau garanti de valeurs de rachat, établi dans la police pour chaque année. Ce tableau ne diminue pas. C'est une obligation contractuelle de l'assureur qui l'a émis, qui dépend de sa solvabilité et n'est garantie par aucun gouvernement.
La troisième, ce sont les participations, qui portent les valeurs au-delà du tableau lorsqu'elles sont déclarées. Elles sont déclarées chaque année à la discrétion du conseil d'administration de l'assureur, elles ne sont pas garanties, et le barème a varié dans les deux sens au fil du temps. Le tableau est garanti; ce qui le dépasse ne l'est pas. Une présentation qui mêle les deux sous un même titre a promis une chose que le contrat ne dit jamais.
La quatrième est l'accès à la valeur de votre vivant, au moyen d'une avance sur contrat consentie par l'assureur, avec son propre coût et ses propres conséquences fiscales. Le fonctionnement, année après année, est expliqué dans le fonctionnement d'une police avec participation.
Si un assureur membre fait faillite, Assuris protège le plus élevé de 1 000 000 $ ou de 90 % du capital-décès, et le plus élevé de 100 000 $ ou de 90 % de la valeur de rachat, calculés après déduction des avances (Assuris, vie entière). Assuris est financée par l'industrie. Ce n'est ni une garantie gouvernementale ni une assurance-dépôts, et sur une police importante, le 90 % compte.
Pourquoi la valeur de rachat est-elle inférieure aux primes dans les premières années?
Parce que le coût de mise en vigueur d'une police permanente se concentre surtout au début. Pendant les premières années, vos primes paient la tarification et l'administration de l'assureur, la commission de première année du conseiller, le coût de l'assurance elle-même et les provisions que l'assureur doit constituer. L'assureur récupère ces coûts au moyen de valeurs de rachat plus faibles dans les premières années, et le tableau de la police montre exactement de combien, année après année, avant que vous signiez.
La taille de l'écart dépend de la conception. Une partie de chaque prime peut aller à un avenant d'assurance supplémentaire libérée, qui achète de petits montants d'assurance libérée portant leur propre valeur de rachat dès leur achat. Une conception orientée vers cet avenant rend la valeur accessible plus tôt; une conception orientée vers la protection de base bâtit un capital-décès plus élevé et met plus de temps à dépasser les primes payées. Les deux sont légitimes, pour des buts différents.
Cet écart n'est ni un frais caché ni une perte de placement. C'est le prix d'une protection que l'assureur ne peut pas annuler tant que les primes sont payées, et d'un tableau de valeurs qui lie l'assureur pour le reste de votre vie. Il ne devient une perte que si vous partez tôt, et c'est pourquoi les premières années sont celles qu'il faut planifier.
La règle pratique en découle directement. L'argent dont vous pourriez avoir besoin d'ici quelques années doit se trouver là où vous pouvez l'atteindre sans frais. L'argent que vous pouvez laisser en place pendant des décennies est celui pour lequel une police est conçue, et le seul chiffre à connaître d'avance, c'est l'année où la valeur de rachat garantie dépasse pour la première fois les primes que vous aurez payées.
Comment se compare-t-elle à un portefeuille?
Refuser la comparaison serait une autre façon d'esquiver. La comparaison est juste une fois que les deux côtés sont décrits honnêtement, et l'allure de la réponse ne fait pas sérieusement débat.
| Question | Un portefeuille diversifié | Une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée |
|---|---|---|
| À quoi il sert | La croissance du capital | Une protection qui n'expire jamais, avec une valeur garantie |
| Valeur dans les premières années | Le montant versé, moins les frais, au gré du marché | Inférieure aux primes payées, souvent bien inférieure la première année |
| Un plancher par écrit | Aucun | Un tableau garanti de valeurs de rachat, fixé à l'émission |
| Ce qui est versé si le titulaire meurt la sixième année | Le solde du compte | Le plein capital-décès, généralement libre d'impôt sur le revenu |
| Croissance sur trente ans, sur la seule croissance | Habituellement plus | Habituellement moins, parce qu'une partie de chaque prime achète la protection |
| Impôt pendant la croissance | Selon le compte: à l'abri dans les régimes enregistrés, imposable en dehors | Aucun impôt annuel tant que la police demeure exonérée |
| Accès à l'argent | Vendre, au prix que le marché offre ce jour-là | Une avance sur contrat consentie par l'assureur, ou un prêt d'un autre prêteur garanti par la police |
| Protection si l'institution fait faillite | Les fonds de protection des investisseurs, dans leurs propres limites | Assuris, dans les limites indiquées plus haut |
La lecture honnête de ce tableau comporte deux moitiés, et les deux sont vraies. Sur la seule croissance, un portefeuille à faibles frais produira très probablement plus d'argent sur trente ans. Un portefeuille ne verse pas non plus de capital-décès la sixième année, ne comporte aucun plancher écrit, et peut être en baisse au moment précis où vous devez vendre.
Laquelle de ces moitiés compte le plus dépend de ce que vous cherchez à faire. La part de votre argent qui devrait aller dans des régimes enregistrés ou des valeurs mobilières est une question pour une personne inscrite pour conseiller en la matière; ce cabinet détient un permis d'assurance et ne classe pas une police par rapport à des produits de valeurs mobilières. Ce qu'il peut faire, c'est vous montrer le côté de la police dans ce tableau, en chiffres que vous pouvez vérifier.
Quel rendement une police avec participation produit-elle réellement?
Le contrat garantit des montants, et non un taux; tout pourcentage unique cité pour une police a donc été calculé par quelqu'un, à partir d'hypothèses. Deux chiffres valent la peine d'être demandés, et un troisième mérite d'être mis de côté.
Le premier est le taux de rendement interne sur la valeur de rachat nette aux années 10, 20 et 30, selon la colonne garantie. Il vous donne le plancher, après tous les coûts, mesuré par rapport à chaque prime payée. Le deuxième est le même chiffre selon le barème de participations actuel, qui vous dit ce que les hypothèses d'aujourd'hui produiraient si rien ne changeait pendant trente ans, ce qui est en soi une hypothèse.
Le chiffre à mettre de côté, comme mesure de votre rendement, est le taux d'intérêt du barème de participations. C'est l'une des hypothèses qu'un assureur utilise pour établir son barème: le taux qu'il crédite, dans ses propres calculs, sur l'actif qui soutient les contrats avec participation. Votre rendement est plus bas, parce que votre prime paie aussi le coût de l'assurance, les frais, les impôts et le coût de mise en vigueur de la police.
Exemple illustratif. Supposons que vous versiez 10 000 $ au début de chaque année pendant dix ans, soit 100 000 $ en tout. Si la valeur de rachat nette à la fin de la dixième année était de 95 000 $, votre taux de rendement interne à ce moment serait négatif. Si elle était de 120 000 $, le taux serait d'environ 3,3 % par année. Les valeurs sont des hypothèses de calcul, et non l'illustration d'un assureur, et elles laissent de côté le capital-décès qui était en vigueur pendant toute la période. Votre propre illustration vous donnera les vrais chiffres, dans les deux colonnes.
Lisez le résultat pour ce qu'il est. Le chiffre garanti est un plancher sur lequel vous pouvez compter. Le chiffre projeté se révélera faux dans un sens ou dans l'autre. Et ni l'un ni l'autre ne mesure la protection dont votre famille a bénéficié dès le premier jour, qui est la raison d'être de la police.
Comment lire une illustration sans se laisser induire en erreur?
la discipline, et non le produit
Ce qu'un ménage fait réellement autrement
- 01Un achat important survient, un véhicule ou des travaux
- 02L'avance est plutôt prise sur le contrat
- 03Un calendrier de remboursement fixé et tenu par le ménage
- 04Les versements suivants deviennent des primes
- 05L'argent n'est pas gratuit, l'intérêt va à l'assureur
Une illustration est la projection, année par année, qu'un assureur fait d'une police, et la plupart des décisions se prennent à partir d'elle. C'est aussi le document le plus souvent mal lu, parce que les colonnes projetées attirent l'œil plus facilement que les colonnes garanties.
Lisez-la dans cet ordre:
- la prime que vous paierez chaque année, et pendant combien d'années;
- la valeur de rachat garantie et le capital-décès garanti de chaque année, qui lient l'assureur;
- la valeur de rachat et le capital-décès projetés selon le barème de participations actuel, qui ne lient pas l'assureur;
- la même projection selon un barème réduit, que vous devriez demander si elle n'est pas incluse;
- le total des primes payées à ce jour, placé à côté de chacune de ces colonnes.
Repérez ensuite trois années: l'année où la valeur de rachat garantie dépasse pour la première fois les primes payées, la même année selon le barème actuel, et la même année selon le barème réduit. L'écart entre elles vous dit quelle part du plan repose sur les participations. Un plan qui ne fonctionne qu'au barème d'aujourd'hui n'est pas un plan; c'est un espoir.
Lisez enfin les notes. Toute illustration explique les hypothèses derrière ses colonnes projetées, et c'est dans les notes que vous apprenez si des avances, des retraits ou un changement d'option de participation ont été intégrés aux chiffres que vous avez sous les yeux.
Quelles règles fiscales canadiennes déterminent ce que la valeur vaut pour vous?
La catégorie est tranchée par la loi, et il en va de même de presque tout ce que vous voudrez savoir sur l'utilisation de la valeur de votre vivant. La plupart des textes publiés en ligne sur ce sujet décrivent le droit américain, qui ne s'applique pas ici. Voici les règles canadiennes.
La croissance n'est pas imposée chaque année tant que la police demeure exonérée. Le test figure à l'article 306 du Règlement de l'impôt sur le revenu. Il compare la police à une police de référence théorique, et pour les polices émises après 2016, cette référence est une dotation à 90 ans payable sur huit ans. L'assureur le surveille. En pratique, une police canadienne ne peut pas être financée sans limite, et une police qui échoue au test voit sa croissance imposée chaque année.
Une avance sur contrat est une disposition. En vertu de l'article 148 de la Loi de l'impôt sur le revenu, la partie d'une avance qui dépasse le coût de base rajusté de la police est incluse dans votre revenu l'année où vous la recevez, comme revenu ordinaire. C'est la plus grande différence avec la documentation américaine, qui présente les avances comme libres d'impôt. Au Canada, elles ne le sont que tant que le coût de base rajusté est supérieur à l'avance.
Le coût de base rajusté bouge, et il diminue habituellement dans les dernières années. Il augmente avec les primes et diminue du coût net de l'assurance pure, des avances et des participations touchées en espèces. Les avances sont donc habituellement libres d'impôt au début, quand il y a peu de valeur à utiliser, et peuvent être en partie imposables plus tard, quand il y en a beaucoup. Une présentation qui montre des décennies d'avances libres d'impôt sans modéliser le coût de base rajusté année par année montre une image que la Loi n'appuie pas.
Exemple illustratif. Supposons que votre relevé indique un coût de base rajusté de 60 000 $ et que vous preniez une avance sur contrat de 40 000 $. L'avance est inférieure au coût de base, de sorte que rien n'est inclus dans votre revenu, et le coût de base tombe à 20 000 $. L'année suivante, vous prenez encore 30 000 $. Cette avance dépasse de 10 000 $ les 20 000 $ qui restent, de sorte que 10 000 $ sont inclus dans votre revenu de cette année-là. Les montants sont des hypothèses de calcul, et ils ne tiennent pas compte de ce qui peut faire bouger le coût de base en cours d'année; demandez par écrit à l'assureur votre propre chiffre avant toute avance importante.
Rembourser une avance imposée vous en rend une partie. Si une partie d'une avance a été incluse dans votre revenu, la rembourser plus tard vous donne généralement une déduction en vertu de l'alinéa 60s) de la Loi de l'impôt sur le revenu, jusqu'au montant qui a été imposé, et le remboursement reconstitue le coût de base rajusté.
Un prêt consenti par un prêteur tiers et garanti par la police n'est pas une disposition. La cession d'une police en garantie d'une dette est exclue, de sorte que rien n'est inclus dans votre revenu au moment d'emprunter. En contrepartie, il y a une décision de crédit du prêteur, un taux qui bouge, les conditions du prêteur, et un remboursement à même le capital-décès si le prêt est encore en cours au décès.
Le capital-décès parvient libre d'impôt sur le revenu au bénéficiaire désigné. Il est versé directement, hors succession, déduction faite de toute avance encore en cours. Le Canada n'a pas d'impôt successoral, mais il impose la disposition présumée de vos biens en immobilisation au décès, et c'est souvent là que le capital-décès fait son travail le plus utile.
Aucune de ces règles ne fait de la police un placement. Elles déterminent ce que la police vaut pour la personne qui la détient, et c'est pourquoi elles ont leur place dans cette page plutôt qu'en note de bas de page. Le résultat fiscal selon votre propre situation relève d'un fiscaliste.
Qu'est-ce qui change quand une société détient la police?
Pour le propriétaire d'une société privée sous contrôle canadien qui a des bénéfices non répartis, la question change, pour des raisons qui tiennent à la fiscalité des sociétés plutôt qu'à la police. Le revenu passif gagné dans la société est imposé à des taux élevés. Et en vertu du paragraphe 125(5.1) de la Loi de l'impôt sur le revenu, le revenu de placement total ajusté qui dépasse 50 000 $ réduit le plafond des affaires de 5 $ pour chaque dollar, de sorte que le plafond disparaît à 150 000 $.
Exemple illustratif. Supposons que votre société ait un revenu de placement total ajusté de 90 000 $ dans une année. C'est 40 000 $ de plus que le seuil de 50 000 $, de sorte que le plafond fédéral des affaires baisse de 200 000 $, passant de 500 000 $ à 300 000 $, et le revenu d'entreprise qui dépasse le plafond réduit est imposé au taux général. Les montants sont des hypothèses de calcul; les provinces appliquent leurs propres règles à leur part de l'impôt, et le résultat combiné relève de votre comptable.
La croissance dans une police exonérée n'est pas imposée chaque année; elle ne s'ajoute donc pas à ce revenu de placement tant qu'elle reste dans la police. C'est la raison pour laquelle des propriétaires de société s'intéressent aux polices avec participation, et c'est une raison de structure fiscale, et non de rendement.
Au décès, la société reçoit le capital-décès, et son compte de dividendes en capital est crédité du capital-décès moins le coût de base rajusté de la police, selon la définition du paragraphe 89(1) de la Loi de l'impôt sur le revenu. Ce crédit peut ensuite généralement être versé aux actionnaires sous forme de dividende en capital libre d'impôt. Sur une police fortement financée, le coût de base rajusté peut être élevé, de sorte que le crédit est inférieur au capital-décès.
La détention par une société ajoute des choix difficiles à renverser: qui détient la police, qui est assuré, qui est bénéficiaire, et comment une avance ou un prêt est organisé. Ces choix se font dans une pièce où votre comptable et votre juriste examinent les mêmes faits.
Que veut dire « placement » comme catégorie juridique?
et ce qui reste fédéral
Ce qui change d'une province à l'autre
- 01L'organisme qui délivre le permis au représentant
- 02Les titres qu'un représentant peut légalement utiliser
- 03Le coût du règlement d'une succession
- 04Les règles des bénéficiaires, surtout au Québec
- 05Les règles fiscales fédérales s'appliquent partout
Ce n'est pas une question d'impression sur ce qu'un produit semble être. Les lois provinciales sur les valeurs mobilières définissent ce qu'est une valeur mobilière et énumèrent les instruments: actions, obligations, parts de fonds, contrats d'investissement et d'autres. Les vendre ou conseiller à leur sujet exige une inscription auprès d'un organisme de réglementation des valeurs mobilières, sous la coordination des Autorités canadiennes en valeurs mobilières, l'OCRI agissant comme organisme d'autoréglementation.
La législation sur l'assurance définit la police d'assurance vie, et la vendre ou conseiller à son sujet exige un permis délivré par un organisme provincial de réglementation de l'assurance. Au Québec, c'est l'AMF; en Ontario, l'ARSF; en Colombie-Britannique, l'Insurance Council of British Columbia.
Le Québec mérite une mention particulière. Un seul organisme, l'Autorité des marchés financiers, y encadre à la fois l'assurance et les valeurs mobilières, et pourtant les permis restent distincts: un permis d'assurance ne permet pas de conseiller en valeurs mobilières, et une inscription en valeurs mobilières ne permet pas de vendre de l'assurance. Un seul organisme ne fait pas une seule catégorie.
Ce sont des lois distinctes, des organismes distincts, des permis distincts et des protections distinctes pour le consommateur. Une personne peut détenir l'un, les deux ou aucun, et ce qu'elle peut légalement vous dire dépend entièrement de ce qu'elle détient.
Les fonds distincts se trouvent à la frontière et montrent comment la ligne se trace. Leur valeur suit celle d'un fonds sous-jacent, et pourtant ce sont des contrats d'assurance, vendus en vertu d'un permis d'assurance et réglementés comme de l'assurance. La catégorie suit la forme juridique du contrat, et non ce à quoi il ressemble. Une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée, n'est même pas près de cette frontière.
Qu'a allégué l'ARSF dans l'affaire Greatway?
Le 22 décembre 2022, l'Autorité ontarienne de réglementation des services financiers (ARSF) a annoncé une ordonnance de conformité visant Greatway Financial Inc., un agent d'assurance titulaire d'un permis, lié par contrat à des assureurs vie à titre d'agence générale de gestion, qui a consenti à l'ordonnance (annonce de l'ARSF, en anglais). Aux termes de l'ordonnance, Greatway devait donner une formation révisée aux agents sous contrat avec elle, envoyer aux titulaires de polices de vie universelle vendues par ses agents de l'information pour les aider à évaluer si leur police convenait à leur situation, et soutenir les titulaires qui soulevaient des préoccupations auprès de leur assureur.
L'ARSF avait d'abord publié un avis d'intention dans lequel elle alléguait des actes pouvant constituer une pratique déloyale ou mensongère au sens de la Loi sur les assurances de l'Ontario. Elle alléguait que des agents formés par Greatway pouvaient fournir aux consommateurs des renseignements et des conseils inappropriés, inexacts ou trompeurs sur les modalités, les avantages ou les bénéfices de certaines polices, dont des polices de vie universelle vendues dans le cadre d'une stratégie de régime de retraite assuré. Il s'agit d'allégations, réglées par une ordonnance à laquelle Greatway a consenti; l'annonce ne les présente pas comme des conclusions.
Ces allégations ne constituaient pas une décision sur l'assurance vie entière avec participation, et le produit visé était la vie universelle. Elles portaient sur la façon dont les polices étaient présentées et sur leur convenance pour les personnes qui les achetaient. Voilà la leçon pour tout lecteur: la même police peut être décrite avec exactitude ou de façon trompeuse, et c'est sur la description que vous vous appuyez au moment de signer.
C'est aussi pourquoi cette page dit clairement qu'une police avec participation est de l'assurance. Le dossier de l'organisme est public, et vous pouvez le lire vous-même en quelques minutes.
Quelles comparaisons induisent en erreur, et laquelle est juste?
La comparaison n'est pas interdite. La plupart des gens arrivent avec une comparaison déjà en tête, et refuser d'en parler n'aide personne. Ce qui rend une comparaison trompeuse, c'est que ses deux côtés sont mesurés différemment:
- des valeurs après frais d'un côté et des rendements avant frais de l'autre;
- des valeurs garanties d'un côté et des moyennes espérées de l'autre;
- des dates de début et de fin choisies pour faire gagner un côté;
- le capital-décès laissé de côté, alors qu'il est la principale chose que la police achète;
- un investisseur idéal d'un côté, plutôt que ce que vous auriez réellement fait.
La comparaison juste nomme ce à quoi sert chaque produit, traite les frais de la même façon des deux côtés, montre la colonne garantie à côté de la colonne projetée, et attribue une valeur au capital-décès au lieu de l'ignorer.
Faite de cette façon, elle montre habituellement que l'assurance coûte plus cher comme façon de faire croître l'argent, et qu'elle fournit quelque chose qu'un portefeuille ne fournit pas. Les deux moitiés sont vraies, et une comparaison qui n'en offre qu'une relève du plaidoyer, et non de l'analyse.
Que se passe-t-il quand une police est achetée comme un placement?
Il en résulte une suite prévisible. La première année, la valeur de rachat est bien inférieure aux primes payées, et la personne qui s'attend à un placement lit cela comme une perte. Pendant les années suivantes, l'écart se resserre sans devenir positif, et chaque relevé renforce l'impression.
Arrive ensuite une bonne année sur les marchés, et la comparaison avec un portefeuille paraît pire, sur la seule mesure que la police n'a jamais été conçue pour gagner. La police est rachetée dans ses premières années, au moment où elle rend le moins. La perte est réelle, et elle survient parce que l'attente était fausse, et non parce que la police a manqué à ce pour quoi elle était faite. Parfois, un gain imposable apparaît en plus à la sortie.
Chaque étape découle de la présentation, et non du contrat. La personne à qui l'on a dit qu'elle achetait une protection permanente assortie d'une valeur garantie qui se bâtit lentement, et à qui l'on a montré la colonne garantie à la troisième année avant la signature, ne vit rien de tout cela.
Que fait réellement l'approche bâtie sur la police?
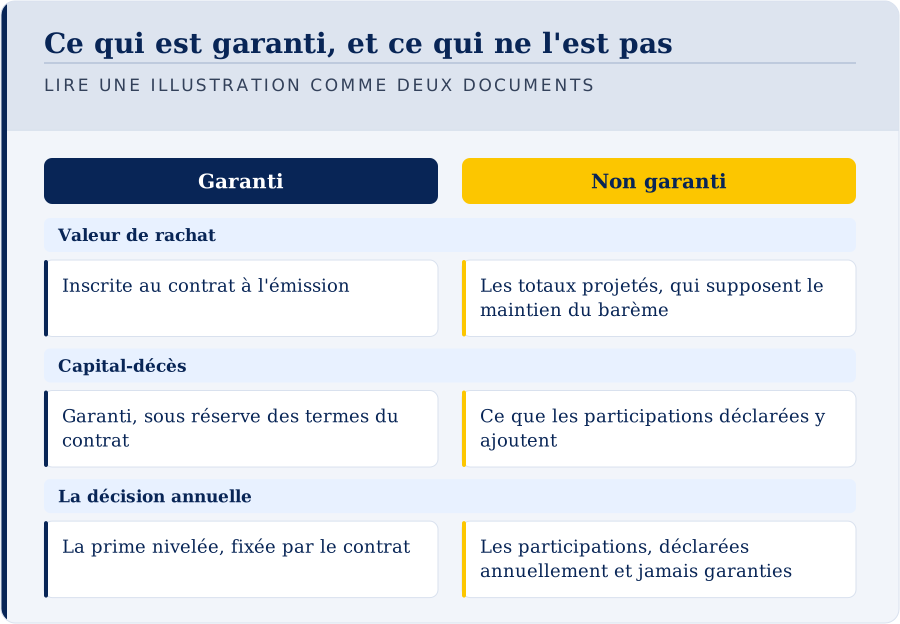
lire une illustration comme deux documents
Ce qui est garanti, et ce qui ne l'est pas
- 01Valeur de rachatGaranti: Inscrite au contrat à l'émission. Non garanti: Les totaux projetés, qui supposent le maintien du barème.
- 02Capital-décèsGaranti: Garanti, sous réserve des termes du contrat. Non garanti: Ce que les participations déclarées y ajoutent.
- 03La décision annuelleGaranti: La prime nivelée, fixée par le contrat. Non garanti: Les participations, déclarées annuellement et jamais garanties.
Des praticiens décrivent une approche appelée le Concept Bancaire Infini® (The Infinite Banking Concept®), exposée par Nelson Nash et marque de commerce déposée d'Infinite Banking Concepts, LLC. Ni ce cabinet ni son auteur ne sont affiliés à cette société ou au Nelson Nash Institute, ni commandités ou approuvés par eux. Ni ce cabinet ni aucune police d'assurance n'est une banque, et une police n'est pas un dépôt.
Rien n'est placé dans une police selon cette approche. Les primes achètent un contrat d'assurance, et l'approche porte sur la façon d'utiliser sa valeur accessible: une avance sur contrat consentie par l'assureur quand quelque chose doit être payé, remboursée selon un calendrier que vous respectez. L'argument en sa faveur porte sur la discipline et sur la maîtrise des conditions, et non sur un meilleur rendement de la police. Le fonctionnement concret se trouve dans le guide de la méthode.
On explique souvent l'approche à l'aide de quatre rôles, qui sont simplement une façon claire de décrire ce qui arrive à l'argent chaque fois que quelque chose est financé. L'Épargnant fournit le capital. L'Emprunteur utilise le capital maintenant et paie pour cela. Le Participant partage les résultats d'un compte commun. L'Administrateur décide qui est financé, à quelles conditions et à quel moment.
Dans une police avec participation, vous pouvez en exercer trois, chacun avec sa limite. Comme Épargnant, votre prime n'est pas un dépôt. Comme Emprunteur, l'intérêt sur une avance sur contrat est un coût réel versé à l'assureur. Comme Administrateur, les décisions vous appartiennent, ce qui en fait un travail plutôt qu'un privilège. La part du Participant passe par des participations qui sont déclarées, et non garanties. L'approche est contestée pour des motifs en partie fondés, exposés dans objections et risques, et il vaut la peine de les lire en premier.
À qui convient-elle, et à qui ne convient-elle pas?
La question de la catégorie détermine comment juger la police. Celle-ci détermine s'il faut la détenir, et la réponse honnête écarte bien des gens. Elle peut vous convenir si vous avez:
- un excédent qui survit à une année ordinaire, et pas seulement à une bonne année;
- un horizon de plusieurs décennies;
- une raison réelle et permanente de détenir de l'assurance vie;
- la discipline de rembourser une avance sur contrat que personne ne vous réclamera;
- ou une société canadienne avec des bénéfices non répartis et un besoin d'assurance permanent, pour les raisons fiscales exposées plus haut.
Elle ne vous convient pas si:
- vous pourriez avoir besoin de l'argent d'ici environ cinq ans;
- votre revenu ne peut porter un long engagement de primes pendant une mauvaise année;
- vous portez encore une dette de consommation coûteuse;
- vous ne cherchez que la croissance et ne voulez pas du capital-décès;
- vous ne pouvez pas dire, en une phrase, à quoi servirait la police.
Si l'une des situations de la seconde liste vous décrit, la réponse est non pour l'instant, et le savoir avant de présenter une proposition ne vous coûte rien. Une description de produit qui convient à tout le monde ne décrit personne.
Que devriez-vous demander avant de signer?
Ces questions séparent une description d'un argumentaire de vente, et aucune n'exige de connaissances techniques.
- S'agit-il d'un produit d'assurance ou d'un produit de placement? La réponse est l'assurance, et une hésitation vous apprend quelque chose.
- Quel organisme de réglementation l'encadre, et en vertu de quel permis me conseillez-vous?
- Qu'est-ce qui est garanti par écrit, et qu'est-ce qui ne l'est pas?
- Que montre la colonne garantie aux années un, cinq et dix par rapport aux primes que j'aurai payées, et en quelle année les dépasse-t-elle pour la première fois?
- Que montre la même illustration avec un barème de participations réduit?
- Quel est le taux de rendement interne sur la valeur de rachat nette aux années 10, 20 et 30, garanti et projeté?
- Comment accéderais-je à l'argent, comment ce moyen est-il imposé, et qui ne devrait pas acheter ce produit?
Apportez les réponses à un comptable avant de signer, parce que les conséquences fiscales selon votre propre situation relèvent d'un fiscaliste, et non d'un permis d'assurance. Et si la réponse est non, c'est un résultat, et non un échec.
Une phrase à retenir
Une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée, est un contrat d'assurance qui bâtit une valeur garantie. Ce n'est pas un placement qui se trouve à porter un capital-décès. Les deux descriptions désignent le même document, et elles mènent à des attentes très différentes. La première est exacte, et si vous la gardez en tête, rien de ce que fera la police au cours des trente prochaines années ne vous surprendra.
Commencez par les arguments contre l'approche, dans ce que les critiques ont raison de dire, puis lisez le fonctionnement du produit dans l'assurance vie entière au Canada et la façon dont l'approche s'en sert dans ces pages. Tout ce qui est écrit ici l'est par une personne rémunérée par une commission d'un assureur lorsqu'une police est émise, comme l'indique la page de l'auteur.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Questions fréquentes
L'assurance vie est-elle un bon placement?
Si ce n'est pas un placement, pourquoi la valeur croît-elle?
Ce cabinet vend-il des placements?
Quel rendement une police avec participation produit-elle?
Qu'est-ce que le taux d'intérêt du barème de participations, et pourquoi n'est-ce pas mon rendement?
Quels sont les quatre rôles?
Pourquoi des gens rachètent-ils ces polices dans les premières années?
La valeur de rachat est-elle un compte dans lequel je peux retirer?
Comment les avances sur contrat sont-elles imposées au Canada?
Qu'est-ce que le test d'exonération?
Le capital-décès est-il imposable?
Est-ce que cela a du sens dans une société?
Une police avec participation est-elle une valeur mobilière?
Pourquoi une participation n'est-elle pas un dividende d'action?
Qu'a décidé l'affaire Greatway Financial?
Qui ne devrait pas souscrire une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée?
Puis-je perdre de l'argent dans une police avec participation?
Quelles questions révèlent qu'on me vend un placement?
Sources
- Autorité ontarienne de réglementation des services financiers (ARSF), annonce de l'ordonnance de conformité visant Greatway Financial Inc., 22 décembre 2022 (version anglaise consultée), vérifié le 2026-09-29
- Règlement de l'impôt sur le revenu, art. 306, Justice Laws Canada, vérifié le 2026-08-21
- Loi de l'impôt sur le revenu, art. 148, alinéa 60s), paragraphes 89(1) et 125(5.1), Justice Laws Canada, vérifié le 2026-09-24
- Assuris, protection de l'assurance vie entière, après déduction des avances, vérifié le 2026-09-23
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-26. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.