


Finances familiales
Les finances familiales sont la couche du ménage: quelle décision vient avant laquelle, comment les études et une première maison se financent au Canada, ce qu'exige réellement la protection du revenu d'un ménage, et quels produits couramment vendus sont d'une priorité moindre qu'on ne le présente.
Cette section traite des décisions prises à l'échelle d'un ménage et non au niveau d'un produit: ce qui vient en premier, le fonctionnement des comptes proprement canadiens, et quels produits couramment vendus sont d'une priorité moindre qu'on ne le présente.
L'ordre qui compte réellement
L'essentiel des dommages financiers dans un jeune ménage vient de faire les bonnes choses dans le mauvais ordre.
Les liquidités d'urgence d'abord. De l'argent accessible en quelques jours, sans pénalité et sans emprunt. Ce n'est pas une décision de placement et cela ne devrait pas être optimisé comme telle. Sa raison d'être est d'empêcher qu'un problème temporaire ne devienne permanent, et un ménage qui n'en a pas règle chaque imprévu au crédit.
Puis protéger le revenu dont le ménage dépend. Si le ménage a besoin de deux revenus, ou d'un seul, alors la perte de ce revenu est le plus grand risque qu'il affronte. Cela signifie une protection vie, et pour la plupart des personnes qui travaillent cela signifie aussi une protection invalidité, qui est plus susceptible d'être nécessaire et plus souvent absente.
Puis les régimes enregistrés dont une famille se sert. Un REEE lorsqu'il y a des enfants, à cause de la subvention. Un CELIAPP lorsqu'une première maison est en vue. Un CELI et un REER selon la situation et le taux marginal. Ce cabinet n'est pas inscrit pour les classer et ne le fait pas.
Puis, si le surplus se poursuit, des structures à plus long horizon. C'est ici que la protection permanente à des fins de capital entre en scène, et pas avant. Elle exige un excédent de liquidités durable et un horizon qui se mesure en décennies, ce qu'un ménage encore en train de constituer un fonds d'urgence n'a précisément pas.
Une présentation qui arrive à la quatrième étape alors que les étapes une à trois sont incomplètes a inversé l'ordre, c'est-à-dire qu'elle propose la dernière étape à un ménage qui n'a pas franchi les premières, et l'inversion favorise habituellement celui qui présente.
Protéger le revenu d'un ménage
La question n'est pas de savoir quelle quantité d'assurance acheter. C'est de savoir ce qui devrait arriver si un revenu s'arrêtait.
L'assurance vie temporaire est habituellement la bonne réponse pour un besoin temporaire, et le besoin ici est fréquemment temporaire: il dure jusqu'à ce qu'une hypothèque soit remboursée et que les enfants soient autonomes. L'assurance vie temporaire couvre une période définie au coût le plus bas par dollar de protection, et c'est le bon outil pour cette tâche. Cela est traité dans l'assurance vie entière, qui prend en charge la comparaison des produits.
La protection invalidité est la réclamation la plus probable et la lacune la plus courante. La protection collective par l'entremise d'un employeur prend souvent fin avec l'emploi et peut définir l'invalidité étroitement. Lire la définition réelle, et non le résumé de la brochure, vaut une heure.
L'assurance hypothécaire d'un prêteur n'est pas la même chose qu'une assurance vie que vous possédez. Le prêteur est le bénéficiaire, la protection décroît avec le solde, et elle prend fin si vous changez de prêteur. Posséder la protection vous-même laisse à votre famille la décision sur la destination de l'argent, qui peut choisir de rembourser l'hypothèque ou de la conserver.
Le financement des études
Retenez bien ce passage. Un REEE est le point de départ pour la plupart des familles canadiennes, parce que les cotisations attirent une subvention fédérale, c'est-à-dire un montant ajouté au compte en plus de ce que la famille y verse. Aucun autre compte n'offre une cotisation de contrepartie de ce genre, et cette contrepartie vaut davantage que n'importe quelle décision de placement prise à l'intérieur du compte.
Trois caractéristiques méritent d'être connues avant l'ouverture du compte. La subvention est liée aux cotisations et à l'âge de l'enfant, de sorte qu'un départ tardif fait perdre des droits qui ne peuvent pas être récupérés. La croissance et la subvention sont imposées entre les mains de l'étudiant au retrait, ce qui est habituellement le but, parce que le taux d'un étudiant est faible. Et il existe des règles sur ce qui se produit lorsqu'un enfant ne poursuit pas d'études admissibles, lesquelles sont précises et méritent d'être lues et non présumées.
Tout ce qui dépasse le REEE est une décision d'épargne générale et non une décision liée aux études, et devrait être évalué comme telle et non sous l'étiquette des études, qui fait paraître obligatoire ce qui est facultatif.
Une première maison
Le CELIAPP et le Régime d'accession à la propriété existent tous deux, et ils interagissent.
Le CELIAPP est inhabituel dans le vocabulaire fiscal canadien: une déduction à l'entrée et un retrait libre d'impôt pour un achat admissible, ce qu'aucun autre compte ne combine. L'admissibilité, les délais d'ouverture et la période pendant laquelle le compte peut demeurer ouvert sont tous précis, et s'y tromper fait perdre l'avantage et non de le reporter.
Le Régime d'accession à la propriété puise dans un REER et doit être remboursé avec le temps. C'est un prêt que l'on se fait à soi-même, au sens littéral où les remboursements manqués deviennent un revenu.
Lequel utiliser, et dans quelle combinaison, dépend de faits sur votre situation. Les règles changent et les montants changent, de sorte que cette page énonce la structure et non les chiffres, c'est-à-dire comment les deux comptes fonctionnent et non les plafonds en vigueur, et les chiffres actuels devraient provenir de l'Agence du revenu du Canada ou de votre comptable et non d'un site web.
La protection sur les enfants
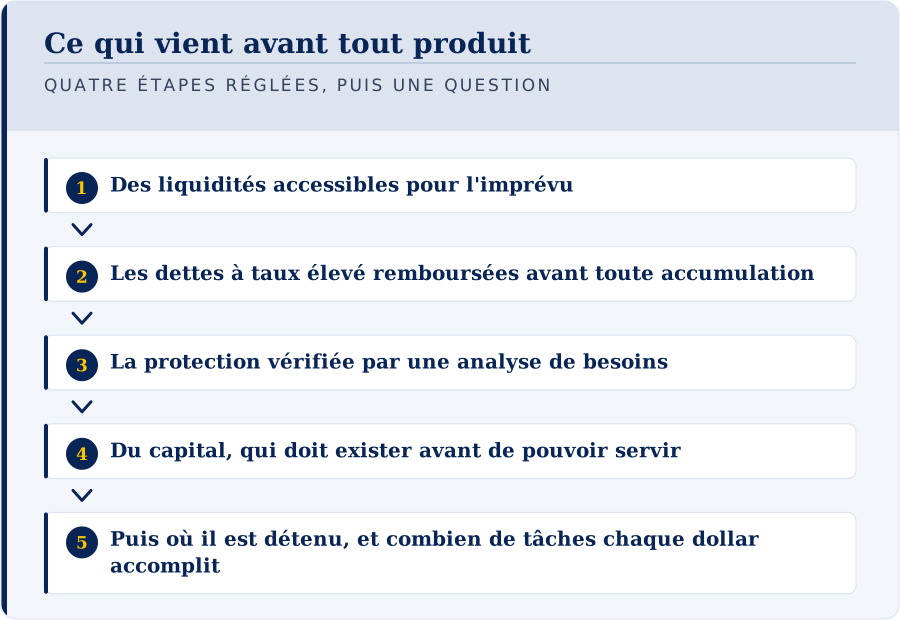
quatre étapes réglées, puis une question
Ce qui vient avant tout produit
- 01Des liquidités accessibles pour l'imprévu
- 02Les dettes à taux élevé remboursées avant toute accumulation
- 03La protection vérifiée par une analyse de besoins
- 04Du capital, qui doit exister avant de pouvoir servir
- 05Puis où il est détenu, et combien de tâches chaque dollar accomplit
Fréquemment vendue, et habituellement pas une priorité. La position honnête mérite d'être énoncée clairement parce qu'elle l'est rarement.
La perte financière que le décès d'un enfant cause à un ménage n'est pas d'abord économique. L'assurance répond à une perte économique, et c'est à cette perte que son montant se mesure. Les montants habituellement en cause sont modestes par rapport à ce dont le ménage a réellement besoin, et une famille dont les parents sont sous-assurés pendant qu'un enfant est couvert a la position inversée.
Il existe un argument de fond et il mérite d'être entendu. Une protection acquise pendant qu'un enfant est en bonne santé établit son assurabilité. Si une condition se développe plus tard, cette protection peut être irremplaçable, et certains contrats permettent d'augmenter le montant à des moments définis sans nouvelle preuve médicale. C'est une caractéristique réelle et c'est la seule version de cet argument qui tient.
Elle vient après que les parents sont correctement couverts, non avant, et quiconque la présente dans l'autre ordre devrait se faire demander pourquoi.
Les liquidités d'urgence, et pourquoi ce n'est pas un placement
Trois propriétés comptent et aucune n'est le rendement.
Accessibles rapidement, c'est-à-dire en jours et non en semaines. Certaines quant au montant, c'est-à-dire non soumises à un marché le jour où vous en avez besoin. Libres d'utilisation, c'est-à-dire sans pénalité et sans événement fiscal déclenché par leur usage.
Un fonds d'urgence optimisé pour le rendement a habituellement sacrifié l'une des trois, et il échoue au moment où il est nécessaire. C'est le cas le plus net en finances personnelles où la bonne réponse est la réponse ennuyeuse.
Enseigner l'argent aux enfants
Ce n'est pas une question de produit, et cela mérite une section parce que c'est la partie dont l'effet est le plus durable.
Ce que l'on observe pointe vers la pratique et non vers l'instruction. Un enfant qui gère une petite somme, prend une mauvaise décision avec elle et en subit la conséquence apprend quelque chose qu'un exposé ne livre pas. Les erreurs commises avec de petites sommes sont des frais de scolarité peu coûteux.
Deux choses méritent d'être explicites avec des enfants plus âgés: ce que le ménage gagne et dépense réellement, au degré de détail approprié, et ce que les choses coûtent véritablement. Le secret financier à l'intérieur d'une famille produit des adultes que l'argent effraie et non des adultes prudents avec lui.
L'assurance vie pour un ménage, dimensionnée honnêtement
La question avec laquelle la plupart des familles arrivent, et c'est de l'arithmétique et non du jugement.
Quelle dette subsisterait, y compris l'hypothèque.
Quel revenu devrait être remplacé, et pendant combien de temps. Jusqu'à ce que le plus jeune enfant soit autonome, ou jusqu'à ce que le conjoint survivant atteigne la retraite, sont les deux réponses courantes et elles produisent des chiffres très différents.
Quelles obligations précises existent: les études, une personne à charge nécessitant un soutien à vie, un engagement d'affaires ou de rachat de parts.
Ce qui existe déjà. La protection collective au travail, qui prend habituellement fin avec l'emploi, et toute police individuelle déjà en vigueur.
Ce qui serait disponible. L'épargne, le revenu d'un conjoint survivant, et toute prestation de survivant.
Le reste constitue l'écart, et il devrait être arrondi à la hausse et non à la baisse: au prix de l'assurance vie temporaire, le coût d'un peu plus de protection est faible, et le coût d'en manquer retombe sur quelqu'un d'autre.
Pour la plupart des ménages la réponse est l'assurance vie temporaire, et souvent en grande quantité. Elle accomplit la tâche de couvrir une obligation temporaire pour une fraction du coût d'une protection permanente, et le détail se trouve dans la page de cette section consacrée à l'assurance vie temporaire.
Assurer le parent qui n'est pas rémunéré
cinq situations où elle convient souvent
À qui cette méthode convient
- 01Les ménages au surplus durable, pas une seule bonne année
- 02Les gens qui pensent déjà à leur argent en décennies
- 03Ceux qui veulent la protection permanente pour elle-même
- 04Les propriétaires et professionnels capables de payer les primes malgré des années inégales
- 05Les familles qui organisent le capital sur des générations
La lacune la plus courante dans la protection d'un ménage, et elle est rarement soulevée.
Un conjoint qui ne touche pas de salaire accomplit un travail qu'il faudrait remplacer: la garde des enfants, la gestion du ménage, et la souplesse qui permet au conjoint qui gagne de travailler comme il le fait.
À son décès, ce travail ne cesse pas d'être nécessaire. Il devient du travail rémunéré, ou le conjoint survivant réduit ses propres heures pour l'accomplir. Dans un cas comme dans l'autre, les finances du ménage changent sensiblement, soit parce qu'une dépense apparaît, soit parce qu'un revenu diminue.
Le montant n'est pas le même que la protection de celui qui gagne et il n'est pas nul, ce qui est le chiffre que la plupart des ménages choisissent implicitement.
Une approche pratique. Chiffrez le remplacement: la garde jusqu'à l'âge scolaire, le service de garde après l'école, et la réduction de la capacité de gain du conjoint survivant pendant aussi longtemps qu'elle durerait. Ce nombre est habituellement plus élevé que prévu et demeure modeste au prix de l'assurance vie temporaire.
Les désignations de bénéficiaire, gratuites à bien faire
L'heure la plus rentable des finances d'un ménage, et presque personne ne la consacre.
Un bénéficiaire désigné reçoit les sommes directement, en quelques semaines, à l'extérieur de la succession et sans homologation là où la province en exige une. Lorsque la personne désignée appartient à une catégorie que la législation provinciale protège, les sommes peuvent aussi échapper aux créanciers de la succession, mais cela dépend de la province, de qui est désigné, et du fait que la désignation n'ait pas été faite alors qu'un problème de créanciers se profilait déjà. C'est une question à poser à un avocat de votre province et non une caractéristique du contrat.
Lorsque la succession est désignée, ou que personne ne l'est, les trois avantages sont perdus, et les sommes passent par la succession comme tout le reste.
Désignez un bénéficiaire subsidiaire. Si le bénéficiaire principal décède en premier et que personne d'autre n'est nommé, les sommes tombent dans la succession par défaut, ce qui est précisément le dénouement que la désignation devait prévenir.
Révisez après tout changement: un mariage, une séparation, une naissance, un décès. L'assureur paie celui qui est nommé, non celui qui était voulu.
Le Québec diffère. Une désignation en faveur d'un conjoint marié ou uni civilement est irrévocable à moins d'indication contraire, avec des conséquences en cas de séparation qui surprennent les gens.
Dites à quelqu'un que les polices existent, où elles se trouvent, et qui joindre. Un contrat dont personne n'a connaissance est un contrat que personne ne réclame.
Lorsque la situation d'une famille change
Cinq moments qui devraient chacun déclencher une révision, et qui ne le font habituellement pas.
Une naissance. La protection, les désignations de bénéficiaire, la tutelle dans le testament, et un REEE ouvert assez tôt pour que la subvention compose.
Une séparation. Les désignations, la propriété des polices, et toute obligation qu'une entente de séparation impose de maintenir une protection. Une police qu'un conjoint détient sur l'autre se poursuit inchangée à moins que quelqu'un ne la change.
Une nouvelle union, avec des enfants d'une union précédente. Lorsque l'objectif est de protéger un héritage et non de faire échec à des créanciers, la structure compte et les dénouements par défaut correspondent rarement à l'intention.
Un décès dans la famille. À la fois l'administration immédiate et l'effet sur les désignations de tous les autres.
Un déménagement entre provinces. L'assurance est réglementée provincialement et plusieurs des règles ci-dessus diffèrent, en particulier entre le Québec et les provinces de common law, de sorte qu'un arrangement correct dans une province peut ne plus l'être dans une autre.
Les habitudes du ménage qui sous-tendent tout cela sont traitées dans l'importance des finances personnelles, et aucune n'exige un produit.
Les arrangements qui couvrent plus d'un ménage sont traités dans la page consacrée au capital familial privé, y compris là où ils échouent le plus souvent.
Ce que cette section ne recommande délibérément pas
L'assurance permanente sur un enfant comme véhicule d'épargne. Pour les études, un REEE attire une subvention fédérale sur les cotisations, ce qui est de l'argent qui n'existe pas dans un contrat d'assurance. La subvention est une caractéristique réelle de ce compte et aucun contrat n'en offre. Ce ne sont pas des solutions concurrentes, et une famille qui veut les deux finance les deux.
Des structures complexes pour des ménages ordinaires. Les fiducies, les sociétés de portefeuille et les arrangements superposés coûtent de l'argent à établir et à maintenir, et pour la plupart des familles les protections légales combinées à une assurance responsabilité adéquate couvrent le risque réaliste.
Assurer le mauvais risque. Un ménage sans protection invalidité adéquate qui achète de l'assurance vie permanente a inversé la priorité, en couvrant le risque le moins probable avant le plus probable. Pour la plupart des adultes qui travaillent, la probabilité d'une maladie invalidante pendant leur vie active dépasse la probabilité d'un décès pendant celle-ci.
Et quoi que ce soit avant que le fonds d'urgence n'existe. Trois à six mois de dépenses détenus en liquidités, c'est peu spectaculaire, cela ne génère aucune commission, et cela fait davantage pour la stabilité d'un ménage que n'importe quel produit de ce site.
La protection invalidité, que la plupart des ménages sous-pondèrent
Nommée séparément parce que c'est la protection la plus souvent manquante et la moins souvent abordée.
Pour un adulte qui travaille, la capacité de gain est l'actif. Elle finance tout le reste, et pour la plupart des gens de moins de cinquante ans elle vaut davantage que tous les autres actifs réunis.
La probabilité d'une maladie ou d'une blessure invalidante pendant une vie active dépasse la probabilité d'un décès pendant celle-ci, et une invalidité laisse le ménage avec les mêmes dépenses plus de nouvelles, et sans le revenu.
La protection collective au travail est habituellement insuffisante et elle prend fin avec l'emploi, ce qui pose problème précisément lorsqu'un événement de santé a mis fin à cet emploi. C'est typiquement un pourcentage du salaire, plafonné, imposable lorsque l'employeur a payé la prime, et défini selon une définition large de l'invalidité.
La définition compte davantage que le montant. Une protection « propre profession » paie si vous ne pouvez pas faire votre propre travail. Une protection « toute profession » ne paie que si vous ne pouvez faire aucun travail auquel vous êtes raisonnablement apte, ce qui est un test bien plus difficile et une police bien moins chère.
Une protection individuelle arrangée pendant que l'on est en santé est la version qui vaut la peine, et la santé est l'élément qui change sans préavis.
Ce cabinet peut conseiller à ce sujet, et il vaut la peine de préciser que la rémunération sur une protection invalidité est une fraction de celle sur l'assurance vie permanente. L'ordre recommandé ici n'est pas celui qui rapporte le plus.
Les maladies graves et ce qu'elles font différemment
quatre règles souvent confondues
L'impôt lorsqu'une prestation est versée au décès
- 01Le capital-décès au bénéficiaire désigné n'est pas imposé
- 02La prestation de décès du régime public est imposable
- 03Les prestations de l'employeur sont exonérées jusqu'à une limite
- 04Le Canada n'a pas d'impôt successoral
- 05La disposition réputée au décès peut être lourde
Elles versent une somme forfaitaire au diagnostic d'une condition couverte, après une période de survie, indépendamment de la capacité de la personne à travailler.
Ce n'est pas une protection invalidité et cela ne la remplace pas. L'invalidité verse un revenu pendant que vous ne pouvez pas travailler. Les maladies graves versent une fois, au diagnostic, et l'argent n'est pas affecté, c'est-à-dire qu'il peut servir à ce que le ménage décide.
Là où cela s'insère est l'écart que les deux autres ne couvrent pas: les coûts qui accompagnent un diagnostic sérieux et qui ne sont pas médicaux, dans un pays où les traitements sont financés publiquement mais où les coûts environnants ne le sont pas. Du temps de congé pour un conjoint, des déplacements, l'adaptation du domicile, ou simplement la possibilité de cesser de s'inquiéter d'argent pendant un an.
Les définitions sont le produit. Les conditions couvertes sont définies avec précision et les définitions diffèrent d'un assureur à l'autre. Lisez-les et non la brochure, et informez-vous précisément des versements partiels pour les conditions à un stade précoce.
C'est facultatif d'une façon que les deux premières ne sont pas. Un ménage sans remplacement du revenu ni protection vie a une lacune. Un ménage sans protection maladies graves a une préférence.
L'ordre, redit sous forme de liste
Un fonds d'urgence, trois à six mois de dépenses, en liquidités.
Une protection invalidité adéquate, « propre profession » lorsque c'est offert, détenue individuellement.
Une protection vie dimensionnée à l'écart, habituellement temporaire, sur les deux conjoints y compris celui qui n'est pas rémunéré.
Les dettes à taux élevé remboursées.
Les droits de cotisation enregistrés: un CELI, un REER et, lorsqu'il y a des enfants, un REEE, chacun une destination avec ses propres règles plutôt qu'une solution concurrente des autres.
Les désignations de bénéficiaire révisées, principale et subsidiaire, et quelqu'un informé que les polices existent.
Puis, et alors seulement, une protection permanente ou quelque chose de plus élaboré, et seulement lorsque le besoin est véritablement permanent, c'est-à-dire un besoin qui ne se termine pas avec l'hypothèque ni avec l'autonomie des enfants.
Six de ces sept étapes ne rapportent aucune commission, ce qui est la chose la plus utile que cette page puisse vous dire sur la façon de lire le reste de ce site.
Ce qu'un ménage devrait demander à un conseiller
Sept questions, dont aucune n'exige de connaissances financières pour être posée.
Quel est l'écart que vous avez calculé, et comment? Un nombre, avec le travail montré: les dettes, le remplacement du revenu, les obligations, moins ce qui existe déjà.
Ma protection invalidité est-elle adéquate, et est-elle « propre profession »? Si cela n'est pas soulevé avant l'assurance vie, cet ordre mérite d'être questionné.
Pour quel montant mon conjoint non rémunéré est-il assuré, et comment y êtes-vous arrivé?
Que coûterait l'assurance vie temporaire pour la protection que vous recommandez? Demandez-le même si une permanente est proposée, parce que l'écart est le prix de la permanence et vous avez le droit de le voir.
Qui est désigné sur chaque police, principale et subsidiaire, en ce moment?
Combien touchez-vous sur ceci, et combien toucheriez-vous si j'achetais de l'assurance vie temporaire?
Qui ne devrait pas acheter ce que vous recommandez? Une réponse honnête arrive rapidement et nomme des catégories.
Les deux dernières sont les utiles, et la réaction à celles-ci vous en dit autant que les réponses.
Pourquoi cette section commence par ce qui rapporte le moins
Un ordre inhabituel pour une page publiée par un cabinet d'assurance, et la raison devrait être énoncée plutôt que laissée à découvrir.
Parce que c'est le bon ordre. Un fonds d'urgence, une protection invalidité et une assurance vie temporaire adéquate répondent aux risques qu'un ménage est le plus susceptible de rencontrer. La protection permanente répond à un besoin plus étroit et convient à une minorité.
Parce qu'un ménage qui réussit les premières étapes est mieux protégé, et qu'un cabinet qui se décrit comme éducatif ne peut pas recommander d'abord les étapes rentables et conserver cette description.
Et parce que c'est vérifiable. Quiconque peut constater qu'une protection invalidité rapporte moins en commission qu'une assurance vie permanente, et qu'un fonds d'urgence n'en rapporte aucune. Une recommandation qui va à l'encontre de l'intérêt de celui qui la formule porte une information qu'une recommandation alignée sur cet intérêt ne porte pas.
La position sur la rémunération est énoncée sur la page de l'auteur et au bas de chaque page: payé par commission d'un assureur lorsqu'un contrat est émis, rien n'est facturé au lecteur, et le cabinet a donc un intérêt commercial dans le résultat.
Les testaments, la tutelle et les documents que personne n'a
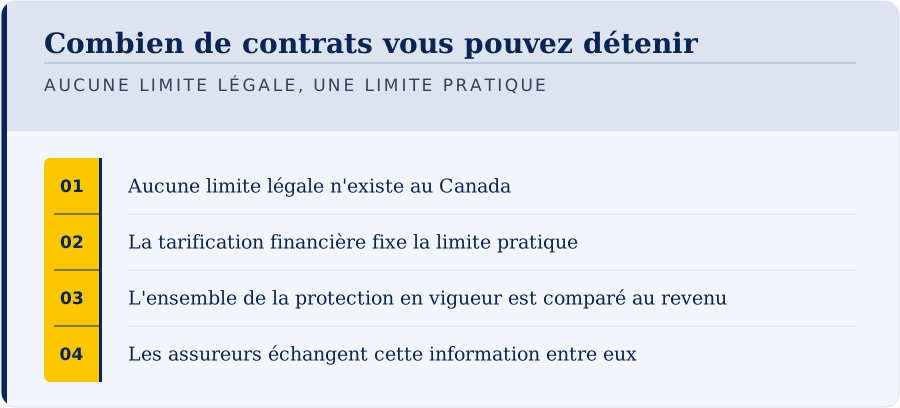
l'abri tient tant que la police demeure exonérée
Ce que le statut de police exonérée fait, et ne fait pas
- Ce que l'exonération donneAucun impôt annuel sur les hausses de la valeur de rachat tant que la police demeure exonérée (article 12.2 et Règlement 306); Un capital-décès qui n'est pas imposé comme revenu de police.
- Ce qu'elle ne donne pasUne protection contre l'impôt lors d'un rachat, d'une déchéance ou d'une avance au-delà du coût de base rajusté; Une protection si la police cesse d'être exonérée.
Adjacents à l'assurance et fréquemment la plus grande lacune dans les arrangements d'un ménage.
Un testament. Sans testament, les règles provinciales sur les successions ab intestat décident qui reçoit quoi, et le résultat correspond rarement à ce qu'un couple aurait choisi. Les conjoints de fait sont traités différemment d'une province à l'autre et dans plusieurs ils n'héritent de rien par défaut.
La tutelle des enfants mineurs. Nommée dans le testament, et c'est la raison pour laquelle la plupart des jeunes parents en font enfin un. Sans elle, un tribunal décide, sans connaître la famille ni ce que les parents auraient voulu.
Les procurations, pour les biens et pour les soins personnels. Elles comptent pendant que vous êtes en vie et ce sont les documents les plus souvent absents. Sans elles, personne ne peut gérer les finances, payer une prime, ni réagir à un avis de déchéance si la capacité est perdue.
Une liste de ce qui existe et d'où cela se trouve. Les polices, les comptes, le conseiller, le comptable, l'avocat. Un arrangement dont personne n'a connaissance est un arrangement que personne n'utilise, et cela coûte un après-midi.
Le Québec diffère partout. Le Code civil gouverne, les testaments notariés fonctionnent différemment, et le mandat de protection remplace la procuration pour les soins personnels.
Rien de cela n'est du travail d'assurance. C'est du travail juridique, et un cabinet qui arrange une protection sans demander si ces documents existent n'a traité qu'une partie du problème.
Un ménage doté d'une protection adéquate et sans testament a protégé l'argent et laissé sa destination à une loi. Les deux moitiés de cet arrangement comptent, et une seule des deux génère une commission, et l'autre est celle qu'une famille remarque en premier lorsqu'elle manque, habituellement dans les semaines suivant un décès quand personne ne trouve rien et que personne n'a le pouvoir d'agir.
Ce qui change à la naissance d'un enfant
L'événement qui déclenche la plupart des premières conversations, et celui où l'ordre est le plus facile à manquer.
Une protection sur les parents, non sur l'enfant. Le risque financier est l'arrêt du revenu d'un parent, non celui d'un enfant. Une protection sur un enfant traite l'assurabilité et un très long horizon, ce qui est une question différente et rarement la question urgente.
Un testament et un tuteur nommé, ce qui est la raison pour laquelle la plupart des jeunes parents en font enfin un.
Les désignations de bénéficiaire révisées, sur chaque police y compris celles obtenues au travail.
Un REEE ouvert tôt, parce que la subvention fédérale sur les cotisations compose avec le temps qui reste.
Et la protection invalidité vérifiée, puisqu'un ménage avec une nouvelle personne à charge vient d'augmenter ce que son revenu doit porter.
Ce qui change lors d'une séparation
L'événement qui défait plus de planification de ménage que tout autre, et celui auquel personne ne se prépare.
Les désignations de bénéficiaire ne se changent pas d'elles-mêmes. Un ancien conjoint désigné sur une police demeure désigné jusqu'à ce que quelqu'un le change, et l'assureur paie celui qui est désigné.
La propriété des polices est une question distincte de la désignation, et une entente de séparation peut traiter de l'une et non de l'autre.
Au Québec, une désignation en faveur d'un conjoint marié ou uni civilement est irrévocable à moins d'indication contraire, ce qui restreint ce qui peut être fait ensuite et surprend les gens au pire moment.
Des obligations alimentaires peuvent exiger le maintien d'une protection, et l'entente devrait préciser qui en est propriétaire, qui la paie, et comment l'autre partie confirme qu'elle est toujours en vigueur.
La protection collective au travail peut couvrir un conjoint qui n'en est plus un. À vérifier plutôt qu'à présumer.
Trois pages sur le contrat à l'échelle d'une famille
Un contrat sur la tête d'un enfant est l'un des arrangements les plus vendus à l'émotion au pays et l'un des moins bien expliqués. Un enfant n'a aucun revenu à remplacer, de sorte que la raison ordinaire d'une assurance vie ne s'applique pas, et la page commence par là: assurer un enfant.
La disposition qui protège la capacité de s'assurer plus tard est celle qu'on laisse le plus souvent expirer, parce que la fenêtre passe et qu'aucun rappel n'est envoyé: la garantie d'assurabilité.
Ce qu'un contrat permanent souscrit jeune fait réellement, et les six raisons pour lesquelles une personne de cet âge ne devrait habituellement pas en souscrire un: le premier contrat à vingt-cinq ans.
Ce que cette section ne possède pas
Le transfert entre générations. C'est une question successorale, régie par la disposition réputée, l'homologation et les désignations de bénéficiaire, et elle appartient à la planification successorale.
La stratégie appliquée à l'échelle d'une famille. Lorsqu'un ménage mène une stratégie de capital à travers les générations, cela appartient à la section sur la stratégie, qui traite de l'approche connue sous le nom de « Concept Bancaire Infini® » (The Infinite Banking Concept®), une expression créée par Nelson Nash.
La mécanique des produits. La valeur de rachat, les participations et les avances appartiennent au fonctionnement de la police.
Les comparaisons avec les régimes enregistrés. Ce sont des argumentaires plutôt que des descriptions et elles appartiennent aux objections et risques.
Les revenus interrompus et ce qui les suit. Une désignation laissée inchangée après un divorce, les droits de cotisation qu'un congé n'a jamais générés et ce que touche réellement la personne survivante relèvent de la souveraineté financière des femmes.
Que faire en premier, en pratique
Trois actions, dont aucune n'exige d'acheter quoi que ce soit.
Établissez combien de temps le ménage pourrait fonctionner sans revenu. La réponse est habituellement plus courte que prévu et elle établit la taille du fonds d'urgence.
Lisez la définition réelle de l'invalidité dans toute protection collective que vous détenez. Elle est fréquemment plus étroite qu'on ne le présume.
Vérifiez quels droits de cotisation sont inutilisés. L'avis de cotisation l'indique, et pour la plupart des ménages ces droits sont le meilleur usage d'un surplus avant d'envisager quoi que ce soit d'autre. Comprenez cela, et vous ne serez pas induit en erreur.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Comment les familles canadiennes planifient les grandes dépenses avant qu'elles arrivent
Les études universitaires, un premier contrat à vingt-cinq ans, une police pour un enfant, deux revenus dans la quarantaine: ce qu'il faut régler d'abord, et ce qui peut attendre.
| Aider un enfant adulte à acheter une première maison NOUVEAUAider son enfant à acheter une maison au Canada: mise de fonds, lettre de don, prêt familial, coemprunteur, CELIAPP et RAP, règles du Québec et équité. | Lire la suite |
| Assurer un enfant, et ce à quoi le contrat sert réellementUn contrat avec participation sur la vie d'un enfant au Canada: qui en est le titulaire, à quoi il sert vraiment, et pourquoi les parents passent en premier. | Lire la suite |
| Des grands-parents qui aident leurs petits-enfants NOUVEAUAider ses petits-enfants au Canada: plafond et subventions du REEE, impôt sur les dons, élever un petit-enfant, prêts, équité entre familles, règles du Québec. | Lire la suite |
| Deux revenus dans la quarantaine, et où va l'argentUn ménage à son revenu le plus élevé peut se sentir plus pauvre qu'à la moitié. Où va l'argent dans la décennie financée, sans leçon de morale. | Lire la suite |
| Familles recomposées et qui le contrat d'assurance vie protège NOUVEAUFamille recomposée et assurance vie au Canada: qui la désignation paie, l'enfant de moins de 18 ans, l'ex-conjoint, le Québec, la pension et le partage. | Lire la suite |
| L'assurance vie et maladies graves pour enfants au Canada: ce que disent les chiffres NOUVEAUStatistiques canadiennes sur les maladies graves chez l'enfant, ce que peuvent faire l'assurance maladies graves et l'assurance vie, et pourquoi l'âge compte. | Lire la suite |
| La garantie d'assurabilitéLa garantie d'assurabilité sur un contrat d'assurance vie canadien: un droit d'acheter une protection additionnelle à des dates énoncées, sans preuve médicale. | Lire la suite |
| La réserve d'urgence de la famille NOUVEAUCombien une famille canadienne peut garder pour les imprévus, où le placer, ce que verse l'AE et quand, l'assurance-dépôts, le crédit, le Québec et l'assurance. | Lire la suite |
| Le premier contrat à vingt-cinq ansCe qu'un contrat permanent souscrit jeune fait, ce que l'âge change dans sa tarification, et les raisons ordinaires de ne pas aller de l'avant à cet âge. | Lire la suite |
| Les frais universitaires: un coût connu, à une date connuePresque aucune dépense ne s'annonce des années d'avance. Les études le font, ce qui change la préparation possible et le rôle de chaque véhicule. | Lire la suite |
| Pensez comme les familles fortunées: comment les familles aisées paient les études, les activités et l'avenir de leurs enfants NOUVEAUCe que coûte un enfant au Canada, ce qu'y ajoutent les familles aisées et comment elles planifient l'école, le sport et l'université: REEE, épargne et avances. | Lire la suite |
| Quand un parent de jeunes enfants décède: l'argent qui suit NOUVEAUAu décès d'un parent de jeunes enfants au Canada: réclamations à faire, ce que versent le RPC, le RRQ et l'ACE en 2026, qui gère l'argent d'un enfant, l'impôt. | Lire la suite |
| Qui détient le contrat d'un enfantQui détient un contrat souscrit sur la vie d'un enfant, ce que le titulaire contrôle et que l'enfant ne contrôle pas, et ce qui change à la cession. | Lire la suite |
| Rembourser l'hypothèque ou épargner d'abord? NOUVEAURembourser l'hypothèque ou épargner? Privilèges, pénalités, renouvellement, calcul après impôt, accès à l'argent, régimes enregistrés et règles du Québec. | Lire la suite |
| Se requalifier en milieu de carrière, et l'horizon qui a raccourciUne qualification obtenue une fois puis obtenue de nouveau coûte des années de revenu. Ce que cela fait au bilan, et l'arithmétique qui reste. | Lire la suite |
| Un nouveau bébé et la première année d'argent NOUVEAUBudget nouveau bébé: prestations de congé de l'AE et du RQAP, Allocation canadienne pour enfants, Allocation famille, REEE, testament et protection parentale. | Lire la suite |
| Un seul revenu et un parent à la maison NOUVEAUCe qu'une famille canadienne gagne et risque avec un seul revenu: la vraie valeur d'un second salaire, l'ACE, le conjoint, la rente, le Québec et l'assurance. | Lire la suite |
| Une somme importante arrive, et rien n'a à se décider ce mois-ciUne seule somme importante, une occasion de bien la placer, et une file de gens qui ont un avis. Ce que l'arrivée exige, et c'est peu de chose. | Lire la suite |
Questions fréquentes
Que devrait faire une jeune famille en premier?
De combien d'assurance vie ma famille a-t-elle réellement besoin?
Le parent qui reste à la maison devrait-il être assuré?
L'assurance hypothécaire du prêteur est-elle la même chose que l'assurance vie?
La couverture invalidité de mon employeur est-elle suffisante?
Quelle différence entre l'assurance maladies graves et l'assurance invalidité?
Quelle est la façon la plus efficace de financer les études au Québec?
Comment le CELIAPP et le régime d'accession à la propriété fonctionnent-ils ensemble?
Quelle taille doit avoir un fonds d'urgence?
Devrais-je souscrire une assurance vie sur mes enfants?
Quand l'assurance vie permanente a-t-elle du sens pour une famille?
Au Québec, le conjoint de fait hérite-t-il automatiquement?
Qu'arrive-t-il à mon assurance vie lors d'une séparation?
Que faut-il régler à la naissance d'un bébé?
Quelles questions poser à un représentant en assurance?
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-08-24. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.