


La question de la comparaison
Une avance sur contrat est consentie par l'assureur, et ses intérêts sont dus et versés à l'assureur; ils ne vous sont pas remboursés. La comparer au prêt d'un prêteur extérieur n'est juste que si vous auriez réellement emprunté. Si vous auriez payé comptant, la référence honnête est votre épargne: aucun intérêt, mais vous renoncez à ce que cet argent aurait rapporté. Ce qui coûte le moins dépend du taux de l'avance, de ce rendement perdu, de l'impôt et des modalités de votre contrat.
Payer à même votre épargne, demander une avance sur contrat, emprunter auprès d'un prêteur extérieur en donnant la police en garantie, ou utiliser le crédit ordinaire: voilà quatre façons de payer le même achat. L'argumentaire habituel de l'approche de financement connue sous le nom de The Infinite Banking Concept® n'en place que deux côte à côte, l'avance sur contrat et le prêt d'un prêteur extérieur, et compte comme un gain l'intérêt que vous n'auriez pas versé à ce prêteur. Cette comparaison est juste pour un seul type de ménage: celui qui aurait réellement emprunté. Pour un ménage qui aurait payé comptant, la référence équitable est sa propre épargne. Mesuré ainsi, l'avantage rétrécit, et il peut même disparaître.
La raison est simple. Une avance sur contrat est consentie par l'assureur, conformément au contrat, et garantie par la valeur de rachat de la police. Vous devez l'argent à l'assureur, les intérêts sont dus et versés à l'assureur, et l'assureur fixe le taux et peut le modifier selon ce que permet le contrat. Payer à même l'épargne ne coûte aucun intérêt. Son coût est ce que cet argent aurait autrement rapporté après impôt, et le coussin que vous n'avez plus. La voie la moins coûteuse dépend de chiffres que vous pouvez obtenir: le taux de l'avance, le rendement perdu, l'impôt de chaque côté et les modalités de votre propre contrat. Aucun de ces chiffres n'est secret: l'assureur, le prêteur et votre comptable peuvent vous les fournir par écrit. L'ensemble des arguments contre l'approche, y compris ce que les critiques disent avec justesse, est exposé dans les arguments contraires.
Deux questions différentes circulent sous le même titre. La première porte sur la façon de payer un achat: comptant, par une avance sur contrat, par un prêt garanti par la police ou par le crédit ordinaire. La seconde porte sur la destination d'un surplus annuel: une police permanente, une assurance temporaire avec la différence placée, ou autre chose. Elles n'ont pas la même réponse; gardez-les donc séparées.
Que prétend l'argument habituel, et où se trompe-t-il?
Formulé comme le formulent ses partisans, l'argument se présente ainsi. Chaque fois que vous financez un achat par un prêteur extérieur, les intérêts quittent votre ménage pour de bon. Si vous détenez plutôt du capital dans une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée, et demandez une avance sur contrat, vous remboursez selon le calendrier de votre choix, et l'intérêt qui serait allé à un prêteur demeure à l'intérieur de votre propre arrangement.
Le premier problème tient à la personne qui est payée. L'intérêt d'une avance sur contrat est dû à l'assureur et versé à l'assureur. Il ne vous est pas remboursé, et vous ne le récupérez pas dollar pour dollar. Ce qu'on peut dire avec précision est plus étroit. Selon l'assureur, les intérêts des avances peuvent faire partie de ce que rapporte son compte de participation, et les résultats de ce compte sont l'un des facteurs derrière les participations que l'assureur déclare pour l'ensemble de ses polices avec participation. L'effet éventuel sur vos propres participations est donc indirect, réparti dans l'ensemble du groupe, laissé à la discrétion de l'assureur et non garanti. Une présentation qui y voit une récupération de vos intérêts décrit une chose que le contrat ne fait pas, et c'est une raison de douter du reste de la présentation.
Le second problème tient à la référence choisie. Une comparaison équitable part de ce que vous auriez réellement fait: payer à même l'épargne, emprunter auprès d'un prêteur, utiliser une marge de crédit ou attendre. Si la réponse est l'épargne, la solution de rechange ne coûte aucun intérêt, et une avance qui porte intérêt doit coûter moins que ce que votre épargne rapporterait après impôt avant de vous faire économiser quoi que ce soit. Sinon, elle paie l'usage d'un capital qui se trouve déjà dans la police. Si la réponse est un prêt d'un prêteur, les deux côtés paient des intérêts, et la comparaison dépend alors des deux taux, des modalités de remboursement et de ce qui arrive en cours de route à la police et à son capital-décès.
Aucun de ces problèmes ne rend l'avance sur contrat inutile. Ils en font un outil de financement qui a un prix, à juger par rapport à la solution que vous auriez réellement utilisée. Un prix n'est ni bon ni mauvais en soi; il se juge par rapport à ce que l'on obtient en échange.
Qui prête, qui reçoit les intérêts, et qui doit quoi à qui?
Quatre voies permettent de payer le même achat. Pour chacune, établissez d'abord le chemin de l'argent: qui l'avance, qui reçoit les intérêts, et qui doit quoi à qui par la suite. Tant que ces réponses ne sont pas claires, aucune comparaison de taux n'a de sens.
| Voie | Qui avance l'argent | Qui reçoit les intérêts | Qui doit quoi à qui | Remboursement | Point fiscal principal |
|---|---|---|---|---|---|
| Paiement à même l'épargne | Personne; vous utilisez l'argent que vous détenez | Personne | Personne ne doit rien | Rien à rembourser; vous reconstituez l'épargne si vous le décidez | Dépenser de l'argent comptant n'est pas un événement fiscal, mais vendre des placements pour l'obtenir peut l'être; vous renoncez au rendement futur, net de son impôt |
| Avance sur contrat | L'assureur, selon le contrat | L'assureur | Vous devez l'argent à l'assureur | Selon le contrat, aucun calendrier fixe; les intérêts impayés peuvent s'ajouter à l'avance | Une disposition; revenu seulement dans la mesure où le produit dépasse le coût de base rajusté immédiatement avant l'avance |
| Prêt garanti par la police | Un prêteur extérieur, une banque par exemple | Ce prêteur | Vous devez l'argent au prêteur, et la police lui est cédée en garantie | Selon les conditions du prêteur, qui peuvent lui permettre d'exiger le remboursement | La cession de la police en garantie n'est pas une disposition |
| Crédit ordinaire: marge de crédit, prêt d'une banque, financement automobile | Le prêteur | Ce prêteur | Vous devez l'argent au prêteur | Selon les conditions du prêteur | Aucun sur la police; intérêts déductibles seulement si l'argent sert à tirer un revenu d'une entreprise ou d'un bien, et à certaines conditions |
L'avance sur contrat et le prêt garanti par la police sont tous deux présentés dans le matériel de vente comme un emprunt sur la police, et ce sont pourtant deux opérations différentes. Dans le cas de l'avance, l'assureur verse l'argent selon le contrat, et la valeur de rachat reste dans la police à titre de garantie; elle n'est pas retirée. L'assureur fixe le taux et peut le modifier selon ce que permet le contrat. Selon le contrat, vous choisissez le moment du remboursement, et les intérêts que vous ne payez pas peuvent s'ajouter au solde. Dans le cas du prêt garanti, un prêteur extérieur décide s'il prête, fixe son taux et ses conditions, reçoit les intérêts et prend la police en garantie au moyen d'une cession. Si le prêt est encore dû au décès de la personne assurée, le prêteur, à titre de cessionnaire, peut être payé à même le capital-décès avant que le bénéficiaire reçoive le reste.
La différence compte sur le plan fiscal. Une avance sur contrat constitue une disposition d'un intérêt dans la police selon la définition de « disposition » au paragraphe 148(9) de la Loi de l'impôt sur le revenu, alinéa b). La cession d'une police en garantie d'une dette ou d'un prêt autre qu'une avance sur police n'est pas une disposition (alinéa f) de la même définition). Les deux voies sont comparées plus en détail à la page l'avance sur contrat et les autres formes de crédit.
Si vous prêtez ensuite l'argent à un enfant ou à un autre proche, comptez les dettes. Il y en a désormais deux: vous devez l'argent à l'assureur ou au prêteur, et votre proche vous doit l'argent à vous. La dette de votre proche ne réduit en rien la vôtre, et s'il ne vous rembourse pas, vous devez quand même l'assureur. La façon de documenter un tel prêt est expliquée à la page le capital détenu à l'intérieur d'une famille.
Que coûte réellement chaque voie?
Chaque voie a un prix, et l'intérêt n'en est qu'une partie. Le reste tient au rendement perdu, à l'impôt, aux conditions du prêteur et aux effets sur la police.
Payer comptant coûte le rendement que cet argent aurait produit, après l'impôt que ce rendement aurait supporté, jusqu'à ce que vous reconstituiez l'épargne. Cela coûte aussi le coussin: l'argent dépensé n'est plus là en cas d'imprévu. Rien n'est dû par la suite.
Le crédit ordinaire coûte les intérêts du prêteur et les frais éventuels, selon son calendrier, pendant que votre épargne continue de rapporter. À moins que votre épargne rapporte davantage après impôt que ce que coûte le prêt après impôt, emprunter coûte plus cher que payer comptant.
L'avance sur contrat coûte les intérêts de l'assureur, à un taux qu'il fixe et peut modifier. Tant que l'avance est en cours, le solde et les intérêts courus sont déduits du capital-décès et de toute valeur de rachat. Selon le contrat, les participations sur la partie de la valeur de rachat qui garantit l'avance peuvent être ajustées. L'avance consomme aussi de la marge, de sorte qu'une avance ultérieure a moins de valeur derrière elle.
Le prêt garanti par la police coûte les intérêts et les conditions du prêteur, et il donne à ce prêteur le droit d'être payé à même la police si vous faites défaut ou si vous décédez en lui devant de l'argent. Lisez l'entente de prêt pour savoir dans quels cas il peut exiger le remboursement.
Exemple illustratif. Les chiffres sont des hypothèses choisies pour montrer le calcul; ce ne sont pas les taux d'un assureur, d'un prêteur ou d'un compte. Vous avez besoin de 30 000 $ pendant un an. Vous détenez 30 000 $ dans un compte d'épargne non enregistré et aussi une police avec participation dont la valeur de rachat suffit à garantir l'avance. Votre épargne rapporterait 3 % pour l'année, imposés à un taux marginal présumé de 40 %. L'avance sur contrat porte intérêt à 6 % pour l'année et la marge de crédit à 7 %, dans les deux cas en intérêt simple, et le tout est remboursé en entier à la fin de l'année. L'achat est personnel: aucun intérêt n'est donc déductible.
- Payer comptant. Vous renoncez à 900 $ d'intérêts (30 000 $ × 3 %), soit 540 $ après impôt (900 $ × 60 %). Vous ne devez rien à personne.
- Avance sur contrat. Vous versez 1 800 $ d'intérêts à l'assureur (30 000 $ × 6 %), pendant que votre épargne rapporte ses 540 $ après impôt. Cette voie coûte 1 260 $ de plus que le paiement comptant (1 800 $ moins 540 $).
- Marge de crédit. Vous versez 2 100 $ d'intérêts au prêteur (30 000 $ × 7 %): 300 $ de plus que l'avance sur contrat et 1 560 $ de plus que le paiement comptant.
Remarquez ce qui disparaît du calcul. Si votre contrat n'ajuste pas les participations en fonction des avances, la police croît de la même façon, que vous payiez comptant ou que vous preniez l'avance, puisque dans les deux cas la valeur de rachat reste dans la police. La croissance de la police ne peut donc pas rendre l'avance moins chère que l'utilisation d'une épargne que vous détenez déjà. Au mieux, avec un tel contrat, l'avance ne ralentit pas cette croissance. Si votre contrat ajuste les participations en fonction des avances, cet ajustement fait partie du coût de l'avance, dans un sens comme dans l'autre. Les contrats et les prêteurs calculent aussi l'intérêt à leur façon, au jour le jour ou capitalisé à un anniversaire; demandez à chacun sa méthode. Ces précisions ne changent pas la logique du calcul, mais elles en changent les montants.
Quand la comparaison avec un prêteur extérieur est-elle équitable?
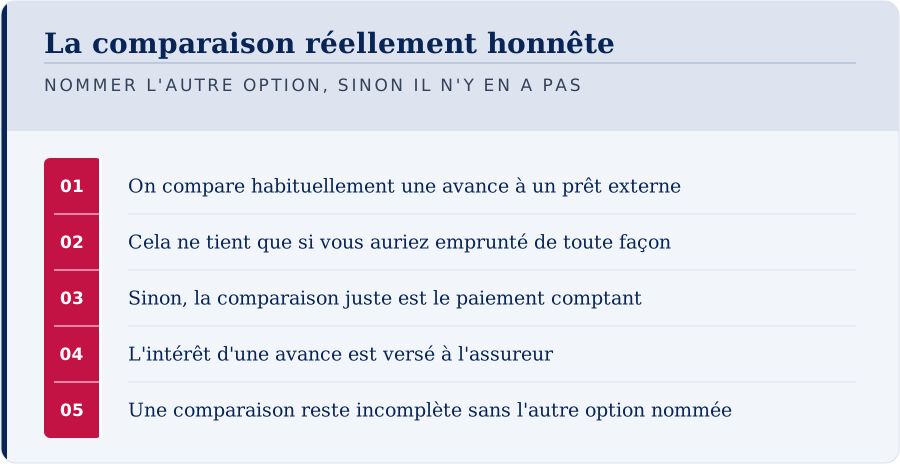
nommer l'autre option, sinon il n'y en a pas
La comparaison réellement honnête
- 01On compare habituellement une avance à un prêt externe
- 02Cela ne tient que si vous auriez emprunté de toute façon
- 03Sinon, la comparaison juste est le paiement comptant
- 04L'intérêt d'une avance est versé à l'assureur
- 05Une comparaison reste incomplète sans l'autre option nommée
Quand vous auriez réellement emprunté. Une entreprise qui a toujours financé son cycle d'équipement, un achat trop important pour être payé comptant, un ménage qui a effectivement porté un prêt automobile ou une marge de crédit pendant des années: dans chaque cas, la véritable solution de rechange est un prêteur, et comparer une source de crédit à une autre est la bonne analyse, non un artifice.
Le critère est votre propre historique. Si vous n'avez jamais emprunté pour ce genre d'achat, n'acceptez pas un argument qui présume que vous l'auriez fait. Vos contrats de financement des dernières années et vos relevés d'épargne répondent à la question mieux que n'importe quel argumentaire.
Lorsque vous auriez emprunté, comparez chaque offre au complet, pas seulement le taux. Du côté du prêteur, cela veut dire son approbation et ses conditions, sa capacité de modifier le taux ou d'exiger le remboursement, le calendrier de remboursement et ce qui arrive si vous ne pouvez pas payer. Du côté de la police, cela veut dire le taux de l'assureur et la façon dont il peut changer, la limite d'avance que fixe le contrat, l'effet des intérêts impayés sur le solde et l'effet du solde sur le capital-décès.
L'impôt entre en jeu lorsque l'argent produit un revenu. Les intérêts sur de l'argent emprunté pour tirer un revenu d'une entreprise ou d'un bien peuvent être déductibles selon l'alinéa 20(1)c) de la Loi de l'impôt sur le revenu. L'argent emprunté pour acquérir une police d'assurance vie est exclu, et les intérêts sur de l'argent utilisé à des fins personnelles ne sont pas déductibles. Pour déduire les intérêts d'une avance, l'Agence du revenu du Canada vous demande de faire remplir le formulaire T2210 par l'assureur (ARC, ligne 22100); les résidents du Québec utilisent aussi le formulaire TP-163.1 de Revenu Québec. Les intérêts d'une avance que vous payez comptant et ne déduisez pas comptent comme une prime selon l'alinéa a) de la définition de « prime » au paragraphe 148(9), et ils augmentent donc le coût de base rajusté de la police. C'est notre lecture des dispositions, et non une décision; votre comptable confirme ce qui s'applique à vous.
Que fait une avance sur contrat à la police, et à votre impôt?
La valeur de rachat n'est pas versée lorsque vous empruntez. Elle reste dans la police à titre de garantie, et l'avance s'inscrit à côté d'elle comme une dette envers l'assureur. Trois conséquences en découlent.
Le capital-décès diminue tant que le solde subsiste. Au décès de la personne assurée, l'assureur déduit le solde et les intérêts courus de la somme versée au bénéficiaire. Le bénéficiaire reçoit donc moins que le capital prévu tant que l'avance n'est pas remboursée.
Le remboursement est souple, mais la dette est bien réelle. Selon le contrat, il peut n'y avoir aucun calendrier de remboursement fixe, et les intérêts que vous ne payez pas peuvent s'ajouter à l'avance, où ils portent intérêt à leur tour. L'Agence de la consommation en matière financière du Canada rappelle qu'une avance sur la valeur de rachat doit être remboursée, faute de quoi la somme versée à vos bénéficiaires peut être réduite (ACFC, assurance vie). Les deux affirmations vont ensemble: le contrat peut vous laisser choisir le moment du remboursement, mais si vous ne remboursez jamais, le solde est réglé à même les valeurs de la police.
L'avance peut mettre fin à la police. Si le solde et les intérêts courus augmentent au point de dépasser la valeur qui les garantit, le contrat peut prendre fin selon ses modalités, et la protection avec lui. C'est le contrat qui fixe ce seuil et, le cas échéant, l'avis que donne l'assureur. Demandez par écrit la clause sur les avances et, lorsque la marge est mince, vérifiez-la plus souvent que ne le permet le relevé annuel.
Sur le plan fiscal, une avance sur contrat est une disposition, mais elle ne crée un revenu que dans la mesure où son produit dépasse le coût de base rajusté (CBR) de la police immédiatement avant l'avance (paragraphe 148(1)). Le produit est en général le montant avancé, sauf la partie que l'assureur affecte directement au paiement d'une prime. L'avance réduit le CBR. Si vous remboursez plus tard une avance déjà incluse en partie dans votre revenu, vous pouvez déduire le remboursement l'année où vous le faites, jusqu'au montant déjà inclus (alinéa 60s)). C'est une déduction dans l'année du remboursement, non un remboursement de l'impôt payé plus tôt, et elle n'existe pas sans remboursement. Le CBR peut baisser avec le temps, par exemple à mesure que le coût net de l'assurance pure en est retranché chaque année, de sorte qu'une avance qui ne crée aucun revenu une année peut en créer un plus tard. Demandez le chiffre à l'assureur avant chaque avance. Les règles fédérales s'appliquent partout au Canada, et les résidents du Québec déclarent aussi à Revenu Québec.
Si la police prend fin alors qu'une avance est en cours, par rachat ou par déchéance, il s'agit aussi d'une disposition. Aux fins fiscales, le produit est la valeur de rachat moins les avances dues, si bien que le petit chèque, ou l'absence de chèque, n'est pas le chiffre qui décide du résultat. Un revenu ne naît que dans la mesure où ce produit dépasse le CBR, et il peut arriver dans une année où vous n'avez pas l'argent pour payer l'impôt. Une déchéance causée par des primes impayées n'est pas une disposition si la police est remise en vigueur au plus tard 60 jours après la fin de l'année civile de la déchéance (alinéa g) de la définition de « disposition »). Cette exception vise les déchéances pour primes impayées. Si un contrat prend fin parce que l'avance a dépassé sa valeur, demandez par écrit à l'assureur et à votre comptable si elle peut s'appliquer, et ne le présumez pas. La remise en vigueur elle-même relève de la décision de l'assureur, selon le contrat. Avant de laisser prendre fin une police grevée d'une avance, demandez par écrit à l'assureur le produit de disposition, le règlement de l'avance, le CBR et le feuillet fiscal qu'il prévoit émettre, et faites examiner le tout par un comptable même si peu d'argent change de mains. C'est notre lecture de l'article 148, et non une décision; le mécanisme complet est exposé à la page quand une avance sur contrat devient imposable.
Qu'offre une police que l'épargne n'offre pas, et à quel prix?
concédé avant toute réponse
Ce que les critiques ont raison de dire
- 01La valeur initiale est faible par rapport aux primes versées
- 02L'engagement est long et coûteux à abandonner
- 03Les coûts ne sont pas divulgués ligne par ligne
- 04Un ménage sans surplus durable a des endroits moins coûteux où placer l'argent
- 05La comparaison habituellement offerte est la mauvaise
Une police avec participation est de l'assurance, non un compte d'épargne ni un compte de placement. Certaines choses résistent tout de même à la concession. Elles sont plus étroites que l'argument habituel, et chacune s'accompagne d'une condition.
Les participations et les avances. Une police avec participation ne crédite pas d'intérêt à un taux déclaré. Le conseil d'administration de l'assureur déclare des participations, qui ne sont pas garanties, en fonction des résultats du compte de participation, comme le décrit la politique de participation de l'assureur. Certains contrats n'ajustent pas la participation en fonction d'une avance en cours; d'autres l'ajustent sur la partie de la valeur de rachat qui garantit l'avance, à la hausse ou à la baisse. C'est une caractéristique d'un contrat précis, non une règle. Demandez par écrit la politique de participation de l'assureur et la clause sur les avances de votre contrat avant de vous fier à l'une ou à l'autre.
Le capital-décès. Une police permanente verse un capital-décès au décès de la personne assurée, tant que la police demeure en vigueur, selon ses modalités, moins toute avance et tous intérêts dus. Un compte d'épargne ne verse aucune somme de ce genre. Ce fait appartient à toute comparaison équitable, et il joue dans les deux sens: le capital-décès est une grande partie de ce que la prime paie, si bien qu'un ménage qui ne veut pas de protection permanente paie pour une chose qu'il ne veut pas.
L'impôt sur la croissance. La croissance à l'intérieur d'une police qui demeure exonérée selon l'article 306 du Règlement de l'impôt sur le revenu n'est pas imposée chaque année comme l'est l'intérêt d'un compte non enregistré. Les conditions sont réelles. La police doit demeurer exonérée; une police qui cesse de l'être est réputée avoir fait l'objet d'une disposition (alinéa 148(2)d)); et les avances, les rachats et les déchéances entraînent les conséquences fiscales décrites plus haut. La page sur le test d'exonération explique cette limite.
Une épargne imposée, non un remboursement imposé. Le contrat impose la prime, non le remboursement de l'avance. Si une prime reste impayée, le contrat réagit selon ses modalités: selon le contrat, les participations peuvent la payer, une avance automatique de prime peut la payer à même la valeur de rachat, la police peut être transformée en assurance libérée réduite, ou elle peut tomber en déchéance. Le remboursement de l'avance fonctionne à l'inverse. Selon le contrat, personne ne vous impose de calendrier, et les intérêts impayés peuvent s'ajouter à l'avance. Si vous ne tiendriez pas un plan de remboursement volontaire sur une marge de crédit, une avance sur contrat ne vous y obligera pas davantage. C'est une question d'habitudes, et il est juste de la mesurer seulement aux vôtres.
Le prix de tout cela. La valeur de rachat des premières années est bien inférieure aux primes payées, parce que le coût de mise en vigueur de la police pèse surtout sur les premières années. La prime est un engagement de longue durée, et partir tôt rapporte moins que ce que vous avez payé. La police exige aussi une tarification avant d'exister, et l'assureur peut refuser une proposition, la surprimer ou la reporter. Chaque coût est exposé à la page les coûts réels.
Le cas d'une société. Pour un propriétaire constitué en société, le calcul change. Le surplus de la société est imposé pendant qu'il est détenu dans l'entreprise. Lorsqu'une société privée reçoit le produit d'une assurance vie par suite d'un décès, son compte de dividendes en capital est crédité de ce produit moins le coût de base rajusté de la police immédiatement avant le décès (paragraphe 89(1), définition de « compte de dividendes en capital », alinéa d)). Un dividende en capital n'est versé à même ce compte qu'avec le choix prévu au paragraphe 83(2). Le titulaire de la police, le bénéficiaire et toute avance ou cession en garantie en place peuvent changer le résultat: le comptable de la société le calcule donc avant que quiconque s'y fie. Le versement lui-même est décrit à la page verser un dividende en capital après un décès.
Que faut-il avoir en place avant qu'une avance soit possible?
Une avance sur contrat exige une police qui a de la valeur, et cela prend du temps et suppose de remplir certaines conditions en chemin:
- L'assurabilité. L'assureur procède à la tarification de la proposition et peut l'accepter, la surprimer, la reporter ou la refuser. Disposer d'un surplus ne prouve pas que vous êtes assurable.
- Des primes payées selon le calendrier. L'engagement de prime s'étend sur des années, et la conception choisie à l'émission le fixe.
- La valeur de rachat. Le contrat fixe le montant maximal de l'avance, en fonction de la valeur de rachat, et la valeur de rachat des premières années est faible par rapport aux primes payées.
- La clause sur les avances. Le contrat fixe la façon dont les intérêts sont calculés et ajoutés, et le moment où un solde impayé peut mettre fin à la police. L'assureur peut exiger des signatures, par exemple lorsqu'une désignation de bénéficiaire est irrévocable.
- Le coût de base rajusté. Demandez-le à l'assureur avant chaque avance, parce qu'il détermine la part de l'avance qui pourrait être un revenu.
- Des réserves distinctes. Un fonds d'urgence gardé en argent comptant remplit un rôle que la valeur de rachat des premières années ne peut pas remplir.
La demande elle-même, et ce que l'assureur exige de vous, sont expliqués à la page les avances sur contrat.
Acheter de la temporaire et investir la différence, est-ce gagnant?
La seconde question qu'apportent les lecteurs est une autre comparaison, et elle mérite une réponse franche. L'assurance vie temporaire coûte beaucoup moins cher que la protection permanente pour le même capital-décès. Achetez donc de la temporaire, placez la différence dans un portefeuille à faibles frais, et après quelques décennies vous détiendrez davantage, avec un accès complet et des frais visibles.
Cela peut être juste. Lorsque le besoin de protection est temporaire, par exemple une hypothèque ou des enfants qui deviendront autonomes, l'assurance temporaire fait le travail d'assurance pour une fraction du coût. Sur la seule croissance, un portefeuille peut finir avec davantage que la valeur de rachat d'une police. Le résultat dépend des primes, des rendements après frais et impôt, de ce que vous versez réellement et des dates choisies. Une présentation qui affirme qu'une police l'emporte comme véhicule de croissance vous dit quelque chose qu'elle ne peut pas étayer.
L'argument est plus faible qu'il n'y paraît là où se trouvent ses hypothèses. Il présume que la différence est placée chaque année et qu'elle reste placée pendant les mauvais marchés. Vérifiez cette hypothèse à la lumière de votre propre historique: si vous avez placé votre surplus avec constance pendant des années, la temporaire avec placement est la référence à battre; si votre surplus a eu tendance à être dépensé, comparez-vous à ce que vous avez réellement fait. Vérifiez le côté police avec la même rigueur, car une police financée sans interruption pendant des décennies est aussi une hypothèse.
L'argument présume aussi que la protection temporaire répond encore à vos besoins à son échéance. Une protection temporaire prend fin à la fin de sa durée, à moins que le contrat vous permette de la renouveler, à une prime plus élevée, ou de la transformer en protection permanente. Certains contrats permettent la transformation sans nouvelle preuve médicale jusqu'à un âge ou une date qu'ils fixent. L'ACFC indique que vous pourriez être en mesure de renouveler certaines polices temporaires et que les primes peuvent augmenter au renouvellement. Lisez les clauses de renouvellement et de transformation avant de présumer quoi que ce soit; les pages l'assurance vie temporaire et transformer une assurance vie temporaire expliquent l'une et l'autre. Si vous ne transformez pas la protection et que le besoin s'avère permanent, remplacer la protection à un âge plus avancé peut coûter cher ou être impossible, comme l'explique la page risques et modes de défaillance.
Un besoin permanent ne veut pas dire assurance vie entière avec participation. L'assurance temporaire jusqu'à 100 ans et la protection permanente sans participation sont des conceptions sans compte de participation, à un coût différent, et la page l'assurance vie entière avec participation et sans participation les compare. Pour un besoin permanent, la comparaison équitable se fait entre des conceptions permanentes.
Côté risque, la valeur d'un portefeuille le jour où vous y puisez dépend du marché ce jour-là. Les valeurs garanties d'une police suivent un tableau contractuel et n'en dépendent pas. Ses valeurs non garanties dépendent des participations futures, et le taux des avances peut changer; ce que vous pouvez retirer ou laisser au décès dépend donc encore des primes, des participations, des avances et des intérêts. La police est plus stable, pas à l'abri: plus stable ne veut pas dire garantie dans son ensemble.
Pour certains ménages, la réponse est les deux: une protection temporaire pour le besoin temporaire et une police permanente plus modeste pour le besoin à vie, sous la forme décrite à la page l'assurance vie entière.
Que doit garder constant une comparaison équitable?
les raisons les plus fréquentes d'un échec
À qui cette méthode ne convient pas
- Un ménage dont le revenu ne tient pas une décennie ordinaire
- Qui pourrait avoir besoin du capital dès les premières années
- Qui ne remboursera pas ce qu'il retire du contrat
- Qui ne veut pas réellement d'une protection permanente
- Qui ne peut pas dire à quoi le contrat doit servir
Six conditions. Une comparaison à laquelle il en manque une penche d'un côté.
- La même période. N'importe quels deux produits peuvent gagner selon le moment où l'on commence et celui où l'on arrête.
- Le même traitement des frais. Après frais contre après frais, ou avant frais contre avant frais. Les mélanger produit un écart dans le sens qui a été choisi.
- La même certitude. Garanti contre garanti, projeté contre projeté. Un plancher contractuel et une moyenne projetée ne sont pas la même quantité.
- Le même traitement fiscal et le même type de compte. L'argent placé dans un compte non enregistré, un CELI, un REER ou une police n'est pas imposé de la même façon; une comparaison doit donc préciser lequel elle utilise. Ces comptes remplissent d'autres fonctions que l'assurance vie. Ce cabinet est autorisé à placer de l'assurance de personnes et n'est pas inscrit pour conseiller sur les régimes enregistrés: il n'établit donc aucun ordre de priorité entre eux et une police, et les questions sur les régimes enregistrés relèvent d'un professionnel autorisé à y répondre.
- La même mise de fonds. Chaque côté verse les mêmes sommes les mêmes années, ou l'écart de mise de fonds est montré.
- Tout ce que chacun procure. Un capital-décès tant que la police est en vigueur, moins les sommes dues; l'accès à l'argent pendant les années un à cinq; le coût d'un départ hâtif.
Appliquées équitablement, ces conditions peuvent produire un résultat mitigé plutôt qu'une victoire nette: un produit coûte moins cher comme façon de faire croître de l'argent, et l'autre procure quelque chose que le premier ne procure pas. Une comparaison qui donne une victoire nette à ce que vend le présentateur a soit échoué à l'une des six conditions, soit comparé des choses différentes. Demandez laquelle.
Quelles comparaisons sont mal construites?
Cinq constructions apparaissent des deux côtés du débat. Chacune a l'apparence d'une méthode:
- Opposer la valeur de rachat d'une police à la valeur totale d'un portefeuille. L'une comprend le coût d'un capital-décès. L'autre n'en procure aucun.
- Opposer des rendements de placement bruts à des valeurs de police nettes, ou l'inverse. Le sens dépend de la personne qui présente. L'erreur, elle, ne change pas.
- Citer le taux de rendement interne d'une police comme s'il s'agissait d'un rendement de placement. Ce taux comprend le prix de la protection.
- Placer le taux d'intérêt du barème de participations de l'assureur à côté d'un taux d'emprunt ou d'un taux d'épargne. Ce taux est un élément du barème. Ce n'est pas le rendement de la police. La croissance d'une police reflète aussi le coût de l'assurance, les frais et la conception du contrat.
- Choisir la période après coup. La comparaison commence alors dans un creux de marché ou se termine à un sommet.
Aucune de ces constructions n'exige de mauvaise foi, et chacune mène à une conclusion que les faits ne soutiennent pas. Elles se repèrent toutes en posant la même question: compare-t-on vraiment des quantités semblables?
À quoi vous comparer: à votre propre historique?
chacune est fausse, et corrigeable
Affirmations à ne jamais faire
- 01Que vous empruntez votre propre argent
- 02Que vous vous versez l'intérêt à vous-même
- 03Qu'une avance laisse le contrat intact
- 04Qu'elle remplace un régime enregistré
- 05Que les participations sont garanties
Pas à un indice boursier, qui exige des hypothèses que personne ne peut défendre, ni à un idéal de discipline. Comparez-vous à votre historique récent:
- Qu'avez-vous fait de votre surplus au cours des cinq dernières années?
- Qu'avez-vous financé, et à quel taux?
- Qu'avez-vous dépensé alors que vous comptiez l'épargner?
- Dans une année serrée, qu'avez-vous cessé de payer en premier?
Un ménage qui a placé son surplus avec constance doit se comparer à cela. Un ménage qui l'a dépensé se compare à la dépense, et le résultat change. Aucune de ces réponses n'est un jugement. C'est l'intrant qui décide quelle solution de rechange est réelle pour vous, et aucune présentation ne peut le fournir à votre place.
Le même critère s'applique au côté police. Une police financée sans interruption pendant des décennies, à un niveau qu'une bonne année permettait, est aussi un parcours idéalisé. Un ménage qui cesse de la financer à l'année quatre n'obtient pas non plus le résultat illustré.
Que doivent montrer une illustration et une offre de prêt avant la comparaison?
Une projection fondée sur des participations, des taux et un impôt présumés prouve ce que ses hypothèses ont choisi. Une illustration datée de l'assureur et une offre écrite d'un prêteur sont autre chose: ce sont des documents que vous pouvez vérifier ligne par ligne. Demandez les éléments suivants, par écrit, avant de comparer quoi que ce soit.
| À demander | À qui | Ce que cela vous apprend |
|---|---|---|
| La valeur de rachat garantie et le capital-décès garanti aux années 1, 3, 5, 10 et 20 | L'assureur, par l'entremise du conseiller | Ce que le contrat promet sans participations, et le coût d'un départ hâtif |
| Les valeurs selon le barème de participations actuel et selon un barème réduit, avec la date du barème | L'assureur | La part de la projection qui dépend des participations |
| La clause sur les avances: le maximum, le taux, la façon dont il peut changer, le calcul et l'ajout des intérêts | L'assureur | Ce que coûte une avance et la façon dont le solde augmente |
| Un scénario d'avance l'année où vous pourriez emprunter, remboursée et non remboursée | L'assureur | L'effet de l'avance sur le capital-décès, sur les valeurs et sur le moment où la police pourrait prendre fin |
| Le coût de base rajusté aujourd'hui et l'année de toute avance | L'assureur | La part d'une avance qui pourrait être un revenu |
| La politique de participation, et si les participations sont ajustées en fonction des avances | L'assureur | Si une avance change les participations de votre police |
| Le taux, les frais, les conditions, les clauses d'exigibilité et la garantie exigée | Le prêteur extérieur | Le coût réel de la solution de crédit |
| Si les intérêts sont déductibles selon l'usage que vous faites de l'argent | Votre comptable | Le coût après impôt de chaque voie |
| La désignation de bénéficiaire, toute cession et tout document de prêt familial | Un avocat, ou au Québec un avocat ou un notaire | Qui reçoit quoi, et dans quel ordre, si vous décédez en devant de l'argent |
Posez ensuite quatre questions au conseiller, avant toute proposition:
- Qui ne devrait pas acheter ceci, et pourrais-je en faire partie?
- Que montre la colonne garantie à l'année trois?
- Qu'arrive-t-il si je peux payer pendant cinq ans et que je ne peux plus ensuite?
- Comment êtes-vous rémunéré sur cette police, et à quel moment?
La lecture est gratuite. Le Centre canadien de création de patrimoine inc. (Canadian Wealth Creation Centre Inc.), le cabinet derrière ce site, est rémunéré par une commission de l'assureur si une police est achetée par son entremise, et tout conseiller que vous consultez devrait vous dire clairement comment il est rémunéré.
Pour qui cette comparaison risque-t-elle de pencher contre l'avance?
Une avance sur contrat se justifie difficilement sur le plan du coût lorsque:
- vous auriez payé comptant et vous n'avez aucun besoin de protection permanente;
- l'argent pourrait être nécessaire dans les premières années, quand la valeur de rachat est faible;
- le financement dépend d'une bonne année plutôt que d'une année ordinaire;
- des dettes à taux élevé sont en cours;
- vous ne tiendriez pas un plan de remboursement volontaire.
Figurer sur cette liste n'est un jugement sur personne. D'autres outils conviennent mieux à ce ménage aujourd'hui, et la situation peut changer. L'argument est plus solide pour un ménage qui a un besoin documenté de protection permanente, un surplus durable, des réserves distinctes, l'habitude de rembourser ce qu'il emprunte et des achats qu'il aurait réellement financés. Pour ce ménage, la comparaison avec un prêteur extérieur redevient la bonne.
À quoi se résume la comparaison?
Deux affirmations, toutes deux vraies. L'assurance permanente est une façon coûteuse de faire croître de l'argent. Elle procure quelque chose qu'un portefeuille ne procure pas. Une comparaison qui n'en présente qu'une a choisi sa conclusion avant de commencer. Une comparaison digne de confiance garde les deux affirmations sous les yeux en même temps.
Soumettez toute comparaison qu'on vous présente aux six conditions, les nôtres comprises. Si l'une des nôtres y échoue, écrivez-nous; les coordonnées figurent au bas de chaque page, et nous préférons être informés d'une erreur plutôt que de la laisser en place. Pour l'ensemble des arguments contre l'approche et ce qu'ils disent avec justesse, commencez par les arguments contraires. Pour le contrat lui-même, voyez le fonctionnement d'une police avec participation.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Questions fréquentes
Les intérêts d'une avance sur contrat me reviennent-ils?
Payer à même son épargne coûte-t-il moins cher qu'une avance sur contrat?
Quand est-il juste de comparer une avance sur contrat au prêt d'une banque?
Quelle différence y a-t-il entre une avance sur contrat et un prêt garanti par la police?
Les avances sur contrat sont-elles imposables au Canada?
Suis-je obligé de rembourser une avance sur contrat?
Que se passe-t-il si le solde de l'avance dépasse la valeur de rachat?
Une avance sur contrat réduit-elle mes participations?
Le taux d'intérêt du barème de participations est-il le rendement de ma police?
Puis-je déduire les intérêts d'une avance sur contrat?
Acheter de la temporaire et investir la différence, est-ce mieux que l'assurance vie entière?
Comment vérifier une comparaison qu'on me présente?
Le capital-décès doit-il faire partie de la comparaison?
La comparaison est-elle différente pour une société?
Comment comparer les illustrations de deux assureurs?
Qu'est-ce qui protège les valeurs de ma police si l'assureur fait faillite?
À quelle solution de rechange devrais-je comparer une police?
Sources
- Loi de l'impôt sur le revenu, L.R.C. 1985, ch. 1 (5e suppl.), paragraphe 148(1), alinéa 148(2)d) et paragraphe 148(9) (définitions de disposition, alinéas b), f) et g); avance sur police; produit de disposition; prime, alinéa a); coût de base rajusté), Justice Laws Canada, à jour au 3 septembre 2026, tel que lu pour ce site et consigné sur sa page fiscale des avances et sur la page mère de la section, vérifié le 2026-09-29
- Loi de l'impôt sur le revenu, alinéa 60s), déduction du remboursement d'une avance jusqu'aux montants déjà inclus, Justice Laws Canada, tel que consigné sur ce site, vérifié le 2026-09-16
- Loi de l'impôt sur le revenu, alinéa 20(1)c), déductibilité des intérêts (exclusion de l'argent emprunté pour acquérir une police d'assurance vie), Justice Laws Canada, tel que consigné sur ce site, vérifié le 2026-09-15
- Loi de l'impôt sur le revenu, paragraphe 89(1), définition de compte de dividendes en capital, alinéa d), et paragraphe 83(2), choix relatif au dividende en capital, Justice Laws Canada, tel que consigné sur ce site, vérifié le 2026-09-29
- Règlement de l'impôt sur le revenu, article 306, Justice Laws Canada, vérifié le 2026-08-21
- Agence du revenu du Canada, Ligne 22100, Frais financiers, frais d'intérêt et autres frais (intérêts d'une avance sur police: demander à l'assureur de remplir le formulaire T2210), date de modification 20 janvier 2026, vérifié le 2026-09-29
- Agence du revenu du Canada, formulaire T2210, Attestation de l'intérêt sur une avance sur police par l'assureur, tel que consigné sur ce site, vérifié le 2026-09-29
- Revenu Québec, formulaire TP-163.1, intérêts payés sur un emprunt contracté sur une police d'assurance vie, tel que consigné sur ce site, vérifié le 2026-09-29
- Agence de la consommation en matière financière du Canada, Assurance vie (avance sur la valeur de rachat à rembourser, sinon la somme versée aux bénéficiaires peut être réduite; renouvellement de certaines polices temporaires, primes pouvant augmenter au renouvellement), date de modification 16 octobre 2025, vérifié le 2026-09-29
- Assuris, protection de l'assurance vie entière: jusqu'à 1 000 000 $ ou 90 % du capital-décès et jusqu'à 100 000 $ ou 90 % de la valeur de rachat, selon le plus élevé, calculés sur les valeurs nettes après déduction des avances, vérifié le 2026-09-29
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-29. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.