


Les coûts réels
Vous payez l'assurance elle-même, les frais de l'assureur pour émettre et gérer le contrat, la commission du représentant, des taxes provinciales qui varient selon la province, et l'intérêt si vous prenez une avance sur contrat. Rien de cela n'est détaillé comme le ratio de frais de gestion d'un fonds, et la critique est juste. Vous pouvez tout de même mesurer l'essentiel: placez la valeur de rachat nette garantie à côté de tout ce que vous aurez versé, aux années 1, 3, 5 et 10 de votre illustration.
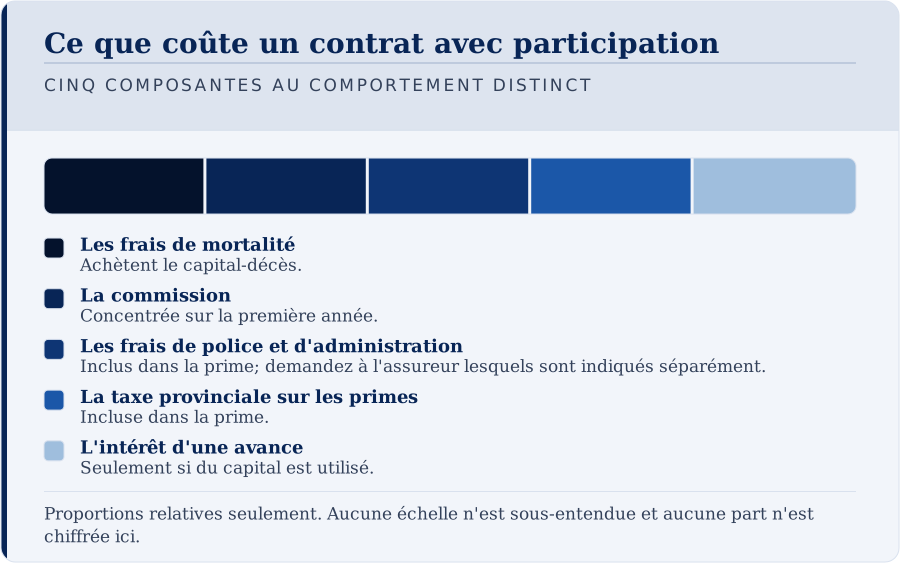
Demandez ce que coûte une police d'assurance vie entière avec participation, spécialement conçue et à valeur de rachat élevée, et vous avez droit à un chiffre, pas à un discours sur la valeur. Voici la réponse simple, sans détour. Votre prime paie l'assurance elle-même, les frais que l'assureur engage pour émettre et gérer le contrat, la commission du représentant qui l'a mis en place, la taxe provinciale sur les primes là où votre province en perçoit une, et une réserve qui devient la valeur de rachat garantie. Si vous prenez plus tard une avance sur contrat, l'intérêt s'ajoute comme un coût de plus, dû à l'assureur et payé à l'assureur. Ce que vous ne pouvez pas obtenir, c'est un pourcentage unique et publié, comme le ratio de frais de gestion qu'affiche un fonds. La critique est juste, et elle tient toujours, quoi qu'on en dise dans certaines présentations.
Vous pouvez tout de même mesurer le coût qui compte pour vous. Prenez l'illustration qu'on vous a remise et, aux années 1, 3, 5, 10 et 20, placez tout ce que vous aurez versé à côté de la valeur de rachat nette garantie, c'est-à-dire ce que l'assureur vous paierait si vous mettiez fin au contrat cette année-là, après les frais éventuels et après toute avance. L'écart vous dit ce que coûterait une sortie à chacune de ces dates. Il ne détaille pas les frais de l'assureur, et ce n'est pas le prix de la protection, puisque la prime a aussi acheté un capital-décès pour chacune de ces années. Lisez les deux faits ensemble et vous saurez à quoi vous vous engagez.
L'ensemble des arguments contre l'approche, y compris ce que les critiques ont raison de dire, se trouve dans le dossier honnête des objections. Ce qui suit s'en tient à l'argent: ce qui sort de votre ménage, où il va, et comment le voir noir sur blanc, sur papier, avant de signer quoi que ce soit ou de verser un premier dollar.
Pourquoi ne voit-on pas les coûts comme on voit les frais d'un fonds?
Parce qu'un contrat avec participation ne les sépare pas. Un fonds commun de placement ou un fonds négocié en bourse publie un ratio de frais de gestion: un seul nombre normalisé, prélevé chaque année, qui permet de comparer deux fonds en quelques secondes. Un contrat d'assurance vie entière avec participation ne publie rien de tel. Le coût de l'assurance, les frais de l'assureur, la rémunération et la marge que l'assureur conserve en regard de ses garanties sont absorbés dans la prime et dans le compte de participation. L'Autorité des marchés financiers énumère ce que ce compte paie: les frais pour émettre les polices, pour gérer les assurances et pour investir les sommes, les capitaux-décès, et les valeurs de rachat des assurés qui résilient. La mortalité, les frais et les résultats de placement sont mis en commun, et ce qui reste est partagé au moyen des participations, que déclare le conseil de l'assureur et qui ne sont pas garanties. Rien de cela ne vous est détaillé poste par poste, ni sur l'illustration ni dans le contrat.
Cette critique est juste. Répondre que les coûts sont intégrés aux valeurs garanties, c'est décrire le problème, non le régler. Un ménage qui compare un produit qui publie un chiffre à un autre qui n'en publie pas se voit confier la tâche la plus difficile, et le secteur profite de cette difficulté.
Le coût est aussi concentré au début, et c'est l'acheteur qui porte ce risque. La rémunération et les frais de mise en vigueur du contrat tombent surtout pendant les premières années. Un contrat financé puis racheté tôt rend sensiblement moins que ce qui y a été versé, et l'écart est le plus grand au moment où un acheteur est le plus susceptible de changer d'avis. La structure fait porter le coût d'une sortie hâtive à la personne la moins en mesure de le chiffrer d'avance, c'est-à-dire l'acheteur lui-même, au moment où il signe.
« Ce n'est pas un frais, c'est un transfert de valeur » est une figure de style, pas une réponse. La prime achète bel et bien un capital-décès, et cela compte. De l'argent sort tout de même de votre ménage. La question est de savoir combien, contre quoi et sur quelle période, et la réponse devrait être un chiffre plutôt qu'une reformulation.
Ce qui réglerait la critique, c'est un ratio de frais publié, calculé de la même façon par tous les assureurs. Il n'existe pas dans le marché canadien, parce que la mortalité, les frais et les résultats de placement sont mis en commun plutôt que détaillés. D'ici à ce que cela change, l'annexe garantie de votre contrat sert de substitut: un moins bon outil pour comparer deux assureurs, et un meilleur outil pour savoir exactement ce qu'un contrat vous doit.
Qu'est-ce que la prime paie réellement?
Plusieurs choses, et elles se comportent différemment. Certaines se paient une fois, d'autres chaque année, d'autres seulement si vous employez une caractéristique du contrat. Le tableau les classe selon qui reçoit l'argent et selon l'endroit où, le cas échéant, vous pouvez le voir de vos propres yeux dans les documents qu'on vous remet.
| Composante | Comment elle est prélevée | Qui la reçoit | Où vous pouvez la voir |
|---|---|---|---|
| L'assurance elle-même | Intégrée à une prime nivelée, plutôt que croissante chaque année comme une temporaire renouvelable | L'assureur, pour payer les décès de l'ensemble des assurés | Non détaillée; reflétée dans la prime et les valeurs garanties |
| Tarification et émission | Engagées une fois, à la mise en vigueur, que le contrat dure ou non | L'assureur, pour couvrir ses coûts | Non détaillées |
| Commission et distribution | Versées par l'assureur au représentant et au distributeur, concentrées sur les premières années | Le représentant et les cabinets qui distribuent la police | Absentes de l'illustration; demandez-les |
| Administration et frais du contrat | Continus, tant que le contrat dure; certains contrats énoncent des frais de police | L'assureur | Des frais énoncés figurent au contrat; le reste est absorbé |
| Taxe provinciale sur les primes | Varie selon la province | La province | Aucune ligne distincte sur une police individuelle |
| Réserve derrière les garanties | Intégrée à la tarification, pour que les garanties tiennent dans les mauvaises années | Tenue par l'assureur en regard de ses promesses | Reflétée dans le point de départ bas de la colonne garantie |
| Retenue sur les dépôts supplémentaires | Dans les contrats comportant une option d'assurance supplémentaire libérée, un pourcentage peut être retenu sur chaque dépôt avant qu'il n'achète quoi que ce soit | Couvre des éléments comme la rémunération, la taxe et l'administration, selon le contrat | Demandez ce que votre contrat retient, et ce que cela couvre |
| Intérêt d'une avance, si vous en prenez une | Facturé par l'assureur sur toute avance sur contrat, à un taux qu'il fixe et qu'il peut modifier | L'assureur | Seulement dans un scénario d'avance, si vous en demandez un |
L'assurance elle-même est la partie qui achète le capital-décès. Dans un contrat d'assurance vie entière avec participation, elle n'est pas prélevée comme une charge mensuelle visible, à la manière du coût de l'assurance dans une police d'assurance vie universelle. Elle est intégrée à une prime nivelée qui reste la même toute la vie, si bien que les primes du début paient plus que ce que l'assurance coûte pendant ces années, et que les primes plus tardives paient moins.
La taxe sur les primes mérite une phrase prudente, parce qu'il est facile de l'exagérer. Les assureurs paient une taxe provinciale sur les primes qu'ils reçoivent, et les règles varient d'une province à l'autre. En Ontario, le ministère des Finances indique que les sociétés d'assurance exerçant par un établissement stable en Ontario paient en général la taxe sur les primes d'assurance en vertu de l'article 74 de la Loi sur l'imposition des sociétés, à 2 % pour l'assurance vie (page mise à jour le 29 avril 2026). Au Québec, la taxe sur les primes d'assurance ne s'applique pas à une assurance individuelle de personnes: Revenu Québec la range parmi les exemptions. Sur une police individuelle, rien de cela n'apparaît comme une ligne de votre facture; comme les autres frais de l'assureur, cela fait partie de ce que la prime doit couvrir. Dans une autre province, demandez à l'assureur quelles taxes provinciales s'appliquent à votre contrat.
L'intérêt d'une avance est le seul coût que vous maîtrisez entièrement du début à la fin, puisqu'il n'existe que si vous prenez une avance sur contrat. C'est un coût d'usage de la police, non un coût de détention, et une section lui est consacrée plus bas. Pour voir à quoi ressemblent des frais publiés de l'autre côté de toute comparaison, consultez les principes financiers qui servent ici à mesurer l'argent.
Comment le conseiller est-il payé, et que pouvez-vous demander?
la protection la moins chère, pour un temps
Ce que l'assurance vie temporaire fait et ne fait pas
- 01Une protection à durée fixe, souvent de dix à trente ans
- 02Elle paie si l'assuré décède pendant la durée
- 03Elle ne paie rien dans le cas contraire
- 04Elle n'a aucune valeur de rachat à aucun moment
- 05Elle coûte une fraction de la protection permanente
L'assureur paie par commission le représentant qui met la police en place, si une police est achetée. L'essentiel tombe la première année du contrat, avec des montants plus petits par la suite, selon le barème de l'assureur. Cette commission ne vous est pas facturée comme des honoraires distincts. Elle n'est pas gratuite pour autant: la prime finance le contrat et ses coûts, et la distribution en fait partie. La rémunération qu'engendre une police peut dépendre du montant de prime que prévoit la conception, dépôts supplémentaires compris, selon le barème propre à l'assureur.
Le représentant a donc un intérêt financier à ce que vous achetiez et au montant que vous engagez. Le savoir n'est pas une raison de se méfier d'une recommandation. C'est une raison de la mettre à l'épreuve. Alors demandez comment le conseiller est rémunéré sur ce contrat: non pas s'il l'est, mais comment, à quel moment et combien, sur la police qu'on vous recommande. Demandez si quelqu'un est payé lorsqu'un prêt d'un prêteur externe est organisé en parallèle de la police. Une réponse claire, donnée sans détour et sans malaise, fait partie de ce que vous évaluez au moment de choisir à qui confier votre dossier.
Les règles de divulgation écrite varient selon la province, et le texte sur la légitimité expose ce qu'exigent les textes québécois. Demandez quelles règles s'appliquent là où vous habitez, et demandez une copie de toute divulgation écrite. La lecture ne coûte rien; le cabinet derrière ce site est rémunéré par une commission de l'assureur si une police est achetée par son entremise, et c'est justement pourquoi la question vaut aussi d'être posée à notre sujet.
Pourquoi les valeurs du début sont-elles si loin de ce que vous avez versé?
Parce que la table des valeurs de rachat garanties est bâtie en fonction des coûts des premières années, et qu'elle part donc de bas. L'Autorité des marchés financiers rappelle que, souvent, il n'y a pas de valeur de rachat pour les premières années, et que la méthode et le tableau servant à l'établir figurent obligatoirement à la police d'assurance. Les chiffres ne sont donc pas cachés. Ils sont dans votre contrat, année par année, dès le jour de l'émission, et vous pouvez les lire avant même de signer la proposition.
Une faible valeur au début n'est pas la même chose que des frais de rachat. Des frais de rachat sont une retenue distincte que certains contrats prélèvent si vous mettez fin à la police pendant une période initiale, selon leur propre calendrier. Bien des contrats d'assurance vie entière avec participation n'en ont aucuns; leurs valeurs du début sont basses parce que la table garantie part de bas, comme l'explique le guide de la valeur de rachat. Ne présumez donc pas que des frais existent et qu'ils disparaîtront à une date donnée en faisant monter votre valeur. Posez une seule question à l'assureur, par écrit, et conservez sa réponse: « Ma police comporte-t-elle des frais de rachat et, si oui, selon quel calendrier? »
Quatre chiffres circulent sous des noms voisins, et les confondre change la réponse du tout au tout.
| Chiffre | Ce qu'il signifie | Pourquoi il compte pour le coût |
|---|---|---|
| Valeur de rachat accumulée | Ce qui s'est constitué dans le contrat, assurance supplémentaire libérée comprise | Ce n'est pas le montant que vous recevriez |
| Valeur de rachat | Ce que le contrat prévoit au rachat après d'éventuels frais de rachat, avant la déduction des avances | Le chiffre dont partent la Loi de l'impôt sur le revenu et bien des relevés |
| Valeur de rachat nette | La valeur de rachat moins toute avance sur contrat et l'intérêt impayé | Le chèque que vous recevriez réellement |
| Montant disponible pour une avance | Le maximum que l'assureur avancera, selon ses propres règles | Ce n'est pas la valeur de rachat; demandez comment l'assureur le calcule |
Exemple illustratif, hypothèses à l'appui. Supposons que vous ayez versé 40 000 $ au total à la fin de la troisième année et que votre illustration indique une valeur de rachat nette garantie de 25 000 $ à cette date. Sortir à ce moment vous rendrait 15 000 $ de moins que ce que vous avez versé: 40 000 $ moins 25 000 $. Ces 15 000 $ sont votre manque à gagner à la sortie. Ce ne sont pas 15 000 $ de frais détaillés, ce n'est pas un montant d'impôt, et cela ne dit rien des trois années de capital-décès que vos primes ont aussi achetées. Les chiffres sont inventés pour montrer la soustraction; ils ne viennent d'aucune police.
Comment lire le coût sur votre propre illustration?
nommer l'autre option, sinon il n'y en a pas
La comparaison réellement honnête
- 01On compare habituellement une avance à un prêt externe
- 02Cela ne tient que si vous auriez emprunté de toute façon
- 03Sinon, la comparaison juste est le paiement comptant
- 04L'intérêt d'une avance est versé à l'assureur
- 05Une comparaison reste incomplète sans l'autre option nommée
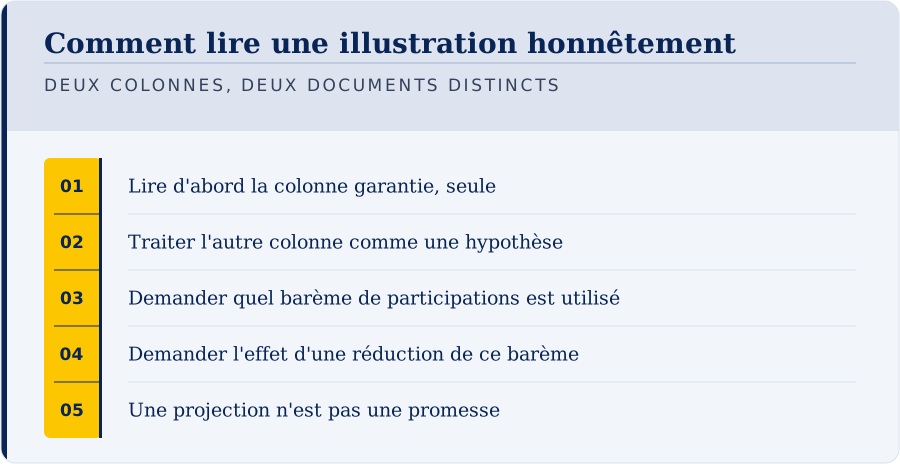
Votre illustration contient déjà les chiffres. Ils ne sont simplement pas présentés comme l'élément principal. Notez-les pour chaque année où vous pourriez raisonnablement sortir: 1, 3, 5, 10 et 20.
| Chiffre à noter | Où le trouver |
|---|---|
| Tout ce que vous aurez versé, dépôts supplémentaires compris | Le calendrier des primes, plus toute option de dépôt |
| Valeur de rachat garantie de la police de base | La colonne garantie |
| Valeur garantie de l'assurance supplémentaire libérée qu'achètent vos dépôts | Demandez si la colonne garantie l'inclut; sinon, demandez une version qui montre les deux, chacune sur sa propre ligne |
| Frais de rachat, s'il y en a | Le contrat; demandez-le par écrit à l'assureur |
| Valeur selon le barème de participations actuel | La colonne illustrée, avec la date du barème |
| Valeur selon le barème réduit de l'assureur | Une colonne distincte ou une illustration distincte |
| Capital-décès garanti et projeté | Les colonnes du capital-décès |
| Coût de base rajusté (CBR) | Demandez-le à l'assureur; certaines illustrations l'indiquent |
| Retenue sur chaque dépôt supplémentaire | Demandez ce que le contrat retient et ce que cela couvre |
Lisez-les ensuite dans cet ordre, sans sauter d'étape.
- Lisez d'abord la colonne garantie, seule. C'est la partie inscrite au contrat. Tout le reste repose sur des hypothèses au sujet des résultats futurs de l'assureur, que personne ne connaît aujourd'hui.
- Comptez chaque dollar que vous versez. Un seuil de rentabilité qui oublie les dépôts supplémentaires, ou une colonne garantie qui oublie l'assurance supplémentaire libérée que ces dépôts ont achetée, vous donne une autre réponse que la vraie.
- Placez la colonne du barème actuel à côté de celle du barème réduit. L'Autorité des marchés financiers précise que, normalement, vous recevez un scénario réaliste et un scénario défavorable. La distance entre les deux est ce qui dépend des participations que le conseil de l'assureur n'a pas encore déclarées.
- Voyez le taux d'intérêt du barème de participations comme un élément de calcul, non comme un rendement. C'est une des données dont l'assureur se sert pour fixer son barème. La croissance de votre police reflète aussi le coût de l'assurance, les frais et la conception. Tant que la valeur de rachat est inférieure à ce que vous avez versé, votre rendement sur cette valeur jusqu'ici est négatif, quel que soit le taux publié.
- Demandez ce qui se produit si les primes cessent à l'année deux, à l'année cinq et à l'année dix. La réponse à chaque date vous dit où se situe le coût. Une recommandation qu'on n'a pas soumise à ces trois dates n'a pas été mise à l'épreuve.
Une présentation qui ne montre que la colonne illustrée a retiré l'information dont vous avez besoin. La question la plus utile est celle-ci: quelle proportion de mon dépôt de la première année existe comme valeur de rachat nette garantie à la fin de la première année? Elle n'exige aucune interprétation, et la réponse se trouve sur un document qu'on vous a déjà montré. Si un représentant refuse d'écrire ce chiffre, ne signez pas tant qu'il ne l'a pas fait.
Que vous dit le seuil de rentabilité, et que ne vous dit-il pas?
Le seuil de rentabilité est la première année où la valeur de rachat nette garantie égale tout ce que vous avez versé. Il vaut la peine de le connaître, et de le demander par écrit. Il vous dit combien de temps votre argent demeure engagé avant qu'une sortie ne vous rende, selon les chiffres garantis, ce que vous y avez mis.
C'est un test de liquidité, non un prix. Atteindre le seuil à l'année dix, c'est dix années où la valeur de rachat garantie ne rapporte rien au-delà de ce que vous avez versé, ce qui est un coût en soi. Deux conceptions qui atteignent le seuil la même année peuvent avoir des valeurs très différentes à l'année vingt et des capitaux-décès très différents. Et une conception qui atteint le seuil plus tôt n'est pas forcément moins chère: elle peut comporter moins d'assurance pour la même prime, ce qui est un autre achat, non un meilleur prix.
Exemple illustratif, hypothèses à l'appui. Supposons que vous versiez 20 000 $ à la fin de chaque année pendant dix ans, soit 200 000 $ au total, et que votre colonne garantie atteigne 200 000 $ à la fin de la dixième année. Selon les chiffres garantis, vous récupérez vos versements, sans plus. Si les mêmes versements avaient été placés ailleurs à un rendement supposé de 3 % par année avant impôt, ils auraient atteint environ 229 278 $, soit 20 000 $ multipliés par 11,4639, le facteur d'accumulation sur dix ans à 3 %. Le taux de 3 % est une hypothèse de calcul, non une prévision, et l'exemple ne tient compte ni de l'impôt d'un côté ou de l'autre ni du capital-décès que la police a fourni pendant les dix années. Ce qu'il montre, c'est que le seuil de rentabilité cache un coût bien réel, même s'il n'apparaît nulle part sur l'illustration: ce que l'argent aurait pu rapporter entre-temps.
Comparez donc les conceptions pour le même besoin, la même période de financement, la même option de participations et le même scénario d'avance. Lisez ensuite les valeurs garanties plus tardives et le capital-décès en plus du seuil de rentabilité, parce qu'une seule année ne peut pas fixer le prix d'un contrat qui peut durer des décennies.
Que coûte une sortie, et que faire si vous ne pouvez plus payer?
Le chiffre qui compte le plus n'est pas le coût annuel. C'est ce que coûte une sortie au moment où vous pourriez la vouloir.
Pendant les premières années, la valeur garantie peut être bien inférieure à ce que vous avez versé, et nulle dans certaines conceptions, si bien qu'une sortie à ce moment récupère peu. Avec les années, sur un contrat financé comme prévu, la valeur garantie monte vers les primes cumulées, et l'année où elle les rejoint figure dans la table de votre contrat. Ensuite, la question passe de ce que vous perdez en partant à ce à quoi vous renoncez: la protection, et les valeurs garanties encore à venir.
Le rachat n'est pas la seule porte de sortie, loin de là. Si l'argent se fait rare, demandez à l'assureur ce que votre contrat permet avant de manquer une prime, et non après, quand les choix se sont peut-être déjà rétrécis. Les options dépendent du contrat.
| Option | Protection | Valeur | Point fiscal à vérifier |
|---|---|---|---|
| Continuer à payer comme prévu | Se poursuit | Croît selon le contrat | Aucun du fait de payer la prime |
| Assurance libérée réduite, si le contrat la prévoit | Un montant d'assurance plus faible, à vie, sans autres primes | Affectée à l'achat de la protection réduite | Demandez à l'assureur si cela change la situation fiscale de la police |
| Avance automatique de prime, si le contrat la prévoit | Se poursuit tant que la valeur soutient l'avance | Une avance sur contrat grandit en regard de la valeur | Selon notre lecture du paragraphe 148(9), une somme que l'assureur affecte directement au paiement d'une prime est exclue du produit d'une avance sur police; faites-le confirmer par l'assureur et votre comptable |
| Rachat | Prend fin | Vous recevez la valeur de rachat nette | Revenu seulement dans la mesure où le produit dépasse le coût de base rajusté |
| Fin du contrat avec une avance en cours | Prend fin | Réglée contre l'avance | Peut produire un revenu, peut-être une année où vous n'avez pas l'argent pour payer l'impôt |
Lors d'un rachat, ou d'une fin de contrat avec une avance en cours, le produit aux fins de l'impôt est la valeur de rachat moins les avances dues. Le chèque reçu après le règlement de l'avance n'est donc pas le chiffre qui détermine l'impôt, et un revenu ne naît que dans la mesure où ce produit dépasse le coût de base rajusté. Avant de racheter, demandez par écrit à l'assureur le produit de disposition, le règlement de l'avance, le coût de base rajusté et le feuillet fiscal qu'il prévoit émettre, et faites examiner le tout par un comptable, même si peu d'argent vous sera versé. Les résidents du Québec produisent aussi une déclaration à Revenu Québec.
La Loi de l'impôt sur le revenu ne traite pas comme une disposition la déchéance causée par des primes impayées si la police est remise en vigueur au plus tard 60 jours après la fin de l'année civile de la déchéance. Cette exception est écrite pour les déchéances liées aux primes. Si un contrat prend fin parce que l'avance a dépassé la valeur qui la garantit, demandez par écrit à l'assureur et à votre comptable si l'exception peut s'appliquer, au lieu de présumer qu'elle s'applique. La remise en vigueur relève elle-même de la décision de l'assureur, selon le contrat. L'ensemble de ce qui peut mal tourner se trouve dans les risques et modes de défaillance.
Qu'ajoute une avance sur contrat au coût?
concédé avant toute réponse
Ce que les critiques ont raison de dire
- La valeur initiale est faible par rapport aux primes versées
- L'engagement est long et coûteux à abandonner
- Les coûts ne sont pas divulgués ligne par ligne
- Un ménage sans surplus durable a des endroits moins coûteux où placer l'argent
- La comparaison habituellement offerte est la mauvaise
Une avance sur contrat vous donne accès à la valeur sans racheter le contrat. Elle n'est pas gratuite, et elle n'est pas sans conditions: ce sont celles que fixe votre contrat, et nulle autre. L'assureur avance l'argent en vertu du contrat, garanti par la valeur de rachat, jusqu'à une limite qu'il fixe. Vous devez l'argent à l'assureur. L'intérêt est dû à l'assureur et payé à l'assureur; il ne vous revient pas. L'assureur fixe le taux et peut le modifier. Le moment où une avance devient possible, les formulaires, les consentements exigés et le traitement de la demande dépendent tous du contrat.
Un prêt d'un prêteur externe garanti par la police est une opération distincte, et c'est le prêteur qui décide de prêter ou non, selon ses propres conditions. Les deux se vendent sous la même expression, emprunter sur sa police; placez-les donc côte à côte.
| Point | Avance sur contrat | Prêt d'un prêteur externe garanti par la police |
|---|---|---|
| Qui prête | L'assureur, en vertu du contrat | Une banque ou un autre prêteur |
| Qui décide | Le contrat et les règles de l'assureur, jusqu'à sa limite | Le prêteur, après sa propre demande et sa propre analyse de crédit |
| Taux | Fixé par l'assureur, qui peut le modifier | Fixé par le prêteur, selon ses conditions |
| Qui reçoit l'intérêt | L'assureur | Le prêteur |
| Qui doit quoi à qui | Vous devez l'argent à l'assureur | Vous devez l'argent au prêteur, et la police lui est cédée en garantie |
| Impôt sur l'avance | Une disposition; revenu seulement dans la mesure où le produit dépasse le coût de base rajusté immédiatement avant l'avance | Céder la police en garantie n'est pas une disposition |
| Au décès de l'assuré | Le solde est déduit du capital-décès | Le prêteur est remboursé sur le produit en vertu de la cession |
| Si le solde dépasse la valeur | La police peut prendre fin selon ses modalités | Les conditions du prêteur s'appliquent |
L'impôt, un peu plus en détail. Une avance sur contrat est une disposition au sens du paragraphe 148(9) de la Loi de l'impôt sur le revenu, et seule la partie de son produit qui dépasse le coût de base rajusté immédiatement avant l'avance constitue un revenu. L'avance réduit aussi le coût de base rajusté, de sorte qu'une avance ultérieure peut produire un revenu là où une précédente n'en produisait pas. Rembourser une avance déjà incluse en partie dans le revenu peut donner une déduction en vertu de l'alinéa 60s) l'année du remboursement, jusqu'à concurrence du montant déjà inclus; c'est une déduction pour cette année-là, non un remboursement de l'impôt payé plus tôt. L'intérêt que vous laissez impayé peut s'ajouter à l'avance selon le contrat et porter intérêt à son tour. Les détails se trouvent dans quand une avance sur contrat devient imposable.
Qu'une avance en cours modifie ou non vos participations dépend du contrat. Certains contrats avec participation ajustent la participation sur la partie de la valeur qui garantit une avance; d'autres non. Ni l'un ni l'autre ne rend l'avance gratuite, puisque l'intérêt est dû à l'assureur dans les deux cas. Demandez par écrit la politique de participations de votre assureur et la clause d'avance de votre contrat, et vérifiez le solde de l'avance par rapport à la valeur plus d'une fois par année quand la marge est mince.
Exemple illustratif, hypothèses à l'appui. Supposons que vous preniez une avance de 50 000 $ à un taux supposé de 5 % par année, composé annuellement, sans payer d'intérêt pendant cinq ans. Le solde atteindrait environ 63 814 $, soit 50 000 $ multipliés par 1,05 cinq fois de suite. Le taux de 5 % est une hypothèse, non le taux d'un assureur; le vôtre fixe son propre taux, peut le modifier et applique l'intérêt selon votre contrat. Savoir si ce coût est raisonnable dépend de ce que vous auriez autrement payé pour emprunter, ou de ce que votre épargne aurait rapporté si vous aviez payé comptant. La question de la comparaison démonte précisément ce raisonnement.
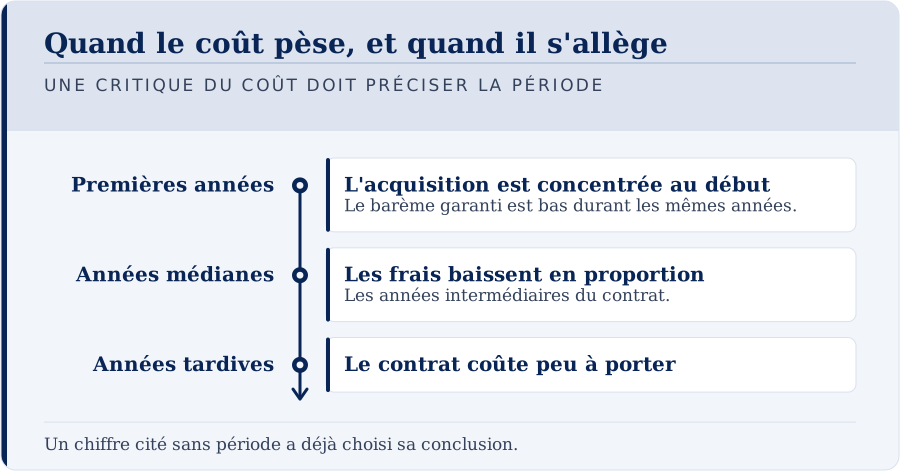
Comment le coût évolue-t-il pendant la vie du contrat?
Le chiffre qu'on cite est un instantané, pris à un moment précis, et le portrait bouge d'une décennie à l'autre.
Au début, le coût est lourd, très lourd même, par rapport à la valeur accumulée. Les frais d'acquisition tombent pendant ces années et la colonne garantie part de bas.
Dans les années intermédiaires, sur un contrat financé comme prévu, la valeur garantie se rapproche de ce que vous avez versé, puis le dépasse, au rythme que fixe la table de votre contrat. L'acquisition est derrière vous, et les charges de chaque année représentent une part plus petite d'une valeur plus grande.
Plus tard, les charges annuelles peuvent être faibles par rapport à la valeur que porte le contrat. Cela ne rend pas le contrat bon marché au total. Ce que l'argent aurait pu rapporter ailleurs continue de compter aussi longtemps qu'il reste engagé, et l'assurance continue d'être payée.
Toute critique du coût doit donc préciser une période. « Coûteux » est exact pour les premières années. Ensuite, la réponse dépend des chiffres de votre contrat et de ce à quoi vous les comparez, et une présentation qui n'emploie qu'une moitié du portrait, dans un sens comme dans l'autre, a choisi sa conclusion.
À quoi comparer le coût?
les raisons les plus fréquentes d'un échec
À qui cette méthode ne convient pas
- 01Un ménage dont le revenu ne tient pas une décennie ordinaire
- 02Qui pourrait avoir besoin du capital dès les premières années
- 03Qui ne remboursera pas ce qu'il retire du contrat
- 04Qui ne veut pas réellement d'une protection permanente
- 05Qui ne peut pas dire à quoi le contrat doit servir
Un coût ne se juge qu'en regard d'une solution de rechange, et c'est dans le choix de cette solution de rechange que les comparaisons se truquent.
Face à l'assurance vie temporaire. La temporaire coûte bien moins pour le même capital-décès pendant sa durée, et elle ne bâtit aucune valeur de rachat. Si votre besoin est temporaire, la temporaire fait ce travail pour moins cher. Lisez ses clauses de renouvellement et de transformation, parce qu'elles déterminent ce qui arrive à la fin de la période; la transformation est une option que certains contrats offrent, avec ses propres échéances, et non la promesse du résultat le moins coûteux. La comparaison avec une protection permanente n'est équitable que si le besoin est permanent.
Face à une protection permanente sans compte de participation. Si le besoin est permanent et que la valeur de rachat n'est pas ce que vous cherchez, une temporaire 100 ans (T100) ou une assurance vie entière sans participation peut fournir une protection à vie. L'Autorité des marchés financiers suggère de comparer l'assurance avec participation à ces produits quant au coût, au montant d'assurance et à la valeur de rachat.
Face à un fonds peu coûteux. Pour la croissance seule, un fonds publie son ratio de frais, et sur la croissance seule le contrat peut perdre. La réponse honnête est que les deux font des tâches différentes, non que la comparaison est injuste. Les régimes enregistrés comme le CELI ou le REER font eux aussi un autre travail qu'une police d'assurance vie; les questions à leur sujet relèvent d'un professionnel autorisé à conseiller sur ces régimes.
Face à ce que vous auriez réellement fait. Demandez-vous franchement ce que cet argent ferait autrement: être placé régulièrement, rembourser des dettes, rester en réserve ou être dépensé. Seul votre propre historique des dernières années répond à cette question, et la réponse change du tout au tout la comparaison. Aucune illustration ne peut le montrer, parce que cela dépend de vous: votre taux marginal d'imposition, vos habitudes, et ce que vous auriez réellement fait de l'argent plutôt que ce que vous auriez pu en faire. Ce n'est pas un défaut de l'illustration. C'est une limite de ce que toute illustration peut vous dire.
Le test d'une comparaison honnête, peu importe qui l'a préparée, notre cabinet compris:
- la même période des deux côtés;
- le même traitement des coûts, net de frais contre net de frais;
- la même certitude, garanti contre garanti et projeté contre projeté;
- le même traitement fiscal;
- une solution de rechange que vous auriez réellement choisie;
- le capital-décès compté d'un côté, et son absence de l'autre.
Une comparaison à laquelle il manque un seul de ces éléments est un plaidoyer, non une analyse.
Qu'achète le coût, et quand est-il défendable?
La critique porte sur la divulgation. La réponse n'est pas que les coûts sont petits. C'est qu'ils achètent des choses précises qu'un ménage peut décider de vouloir, ou non.
- Un capital-décès payable au décès de l'assuré, quel qu'en soit le moment, tant que la police est en vigueur et déduction faite de toute avance due, tarifé selon la santé qu'avait l'assuré au moment de l'émission.
- Une annexe de valeurs garanties, inscrite au contrat, qui ne baisse pas dans une mauvaise année. Les garanties coûtent cher à fournir, parce que l'assureur doit constituer des provisions prudentes pour les honorer.
- Un accès à la valeur du vivant par une avance sur contrat, dans la limite de l'assureur et à un taux qu'il fixe et peut modifier, sans nouvelle demande de crédit auprès d'un prêteur externe, avec les conséquences fiscales et les risques de fin de contrat décrits plus haut.
- Une croissance qui n'est pas imposée chaque année tant que la police demeure une police exonérée au sens de la Loi de l'impôt sur le revenu.
- Une tarification une seule fois. Après l'émission, la protection se poursuit quoi qu'il advienne de la santé de l'assuré, tant que la police reste en vigueur.
Le coût est défendable dans deux situations. Là où une protection permanente est véritablement nécessaire, le coût de l'assurance est l'achat lui-même, et l'opposer à un portefeuille qui ne fournit aucun capital-décès revient à comparer deux choses qui font des tâches différentes. Et là où le contrat est conservé assez longtemps pour que les coûts du début soient absorbés, par un titulaire dont l'excédent résiste à une décennie difficile ordinaire et pas seulement à une bonne année, l'écart du début devient de l'histoire plutôt qu'un risque actuel. Cette condition doit être vérifiée pour chaque ménage, avec ses propres chiffres. On ne peut pas la présumer à partir d'une seule bonne année.
Si vous risquez d'avoir besoin de l'argent pendant les premières années, si vous portez des dettes à taux élevé, ou si vous ne voulez pas d'une protection permanente pour elle-même, vous paieriez pour des choses dont vous ne vous servirez pas. Un ménage qui ne veut aucune de ces choses les paie toutes. C'est un constat de convenance plutôt que de coût, et c'est pourquoi « coûteux » et « inadéquat pour vous » sont deux conclusions différentes. L'Autorité des marchés financiers le dit simplement: ce produit « s'adresse donc généralement à une clientèle aisée ».
Un contrat d'assurance vie entière avec participation est d'abord une assurance. Ce n'est ni un compte d'épargne, ni un dépôt, ni un placement, et jugé seulement comme une façon de faire croître de l'argent, il peut se comparer mal à des solutions qui ne font que cette tâche. Savoir si l'échange en vaut la peine dépend de faits qui vous concernent, vous et votre ménage, et que vous êtes le mieux placé pour connaître.
Quelles questions fixent le coût avant de signer?
Chaque question a quelqu'un dont c'est le rôle d'y répondre. Posez-les par écrit, et gardez les réponses avec votre contrat.
| Question | Qui répond |
|---|---|
| Combien aurai-je versé, et quelle est la valeur de rachat nette garantie, aux années 1, 3, 5, 10 et 20? | Le représentant, à partir de l'illustration de l'assureur |
| Ma police comporte-t-elle des frais de rachat, et selon quel calendrier? | L'assureur, à partir du contrat |
| Que retient-on sur chaque dépôt supplémentaire, et qu'est-ce que cela couvre? | L'assureur |
| La colonne garantie inclut-elle l'assurance supplémentaire libérée qu'achètent mes dépôts? | L'assureur ou le représentant |
| Que montre le barème réduit à côté du barème actuel, et quelle est la date du barème? | L'assureur |
| Comment le représentant est-il payé sur cette police, et combien? | Le représentant |
| Quelle est la clause d'avance: limite, mode de fixation du taux, moment où il peut changer, effet sur les participations? | L'assureur |
| Quel est le coût de base rajusté aujourd'hui, et à chaque année où je pourrais prendre une avance ou sortir? | L'assureur |
| Comment une avance, un rachat ou une fin de contrat serait-il imposé dans ma situation? | Votre comptable; les résidents du Québec produisent aussi une déclaration à Revenu Québec |
| Qui doit consentir à une avance ou à une cession, et comment une désignation de bénéficiaire s'y rattache-t-elle? | Un avocat, ou au Québec un avocat ou un notaire |
| Quelles sont les conditions d'un prêt garanti par la police? | Le prêteur externe |
Un chiffre donné de vive voix pendant une rencontre est difficile à vérifier ensuite, et une demande écrite ne coûte rien à formuler ni à honorer quand les chiffres viennent du contrat lui-même. L'année un, l'année cinq et l'année dix, lues à côté de ce que vous avez versé, et la structure de coûts n'est plus une question d'opinion. C'est une question de lecture.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé au Centre canadien de création de patrimoine inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par le Centre canadien de création de patrimoine inc., par l'entremise de ses représentants autorisés dans la province de résidence du client. Financière CBI est le site éducatif de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Questions fréquentes
Quel est le ratio de frais de gestion d'une police d'assurance vie entière?
Comment le conseiller est-il payé, et à quel moment?
Quand le contrat atteint-il son seuil de rentabilité?
Le coût en vaut-il la peine?
Qu'est-ce que je paie réellement?
Y a-t-il une taxe provinciale sur les primes d'assurance vie?
Quelle part de mon premier versement devient une valeur de rachat garantie?
Que coûte une sortie à l'année trois?
Le coût demeure-t-il le même pendant toute la durée du contrat?
L'intérêt d'une avance sur contrat est-il un coût du contrat?
Comment comparer ce coût à celui d'un fonds de façon équitable?
Tous ces frais sont-ils le revenu de l'assureur?
Qu'est-ce qui ferait disparaître la critique sur les coûts?
Toutes les polices d'assurance vie entière comportent-elles des frais de rachat?
Le taux d'intérêt du barème de participations est-il mon rendement?
Que faire si je n'arrive plus à payer la prime?
Sources
- Loi de l'impôt sur le revenu, L.R.C. 1985, ch. 1 (5e suppl.), paragraphe 148(1) et paragraphe 148(9) (définitions de disposition, alinéas b), f) et g); avance sur police; produit de disposition; coût de base rajusté), Justice Laws Canada, à jour au 3 septembre 2026, tel que lu pour ce site et consigné sur sa page de l'imposition des avances et sur la page d'accueil de la section, vérifié le 2026-09-29
- Loi de l'impôt sur le revenu, alinéa 60s), déduction au remboursement d'une avance jusqu'à concurrence des montants déjà inclus, Justice Laws Canada, tel que consigné sur ce site, vérifié le 2026-09-16
- Ministère des Finances de l'Ontario, Corporations Tax: Insurance Premium Tax (les sociétés d'assurance exerçant par un établissement stable en Ontario paient en général la taxe; assurance vie 2 %; article 74 de la Loi sur l'imposition des sociétés), page mise à jour le 29 avril 2026, vérifié le 2026-09-29
- Revenu Québec, Taxe sur les primes d'assurance (taux de 9 %) et Exemptions (une assurance individuelle de personnes), mise à jour du 2 février 2026, vérifié le 2026-09-29
- Autorité des marchés financiers, Comment utiliser une valeur de rachat sans mettre fin à son assurance (souvent, pas de valeur de rachat les premières années; méthode et tableau obligatoirement à la police; avance; emprunt auprès d'une autre institution financière en garantie; assurance libérée réduite), vérifié le 2026-09-29
- Autorité des marchés financiers, L'assurance vie entière et avec participation (frais du compte de participation; participations non garanties; scénario réaliste et scénario défavorable; clientèle aisée; comparaison avec la vie entière et la T100), vérifié le 2026-09-29
Au sujet de l'auteur

José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc. De 2020 à 2024, il a été IBC (Infinite Banking Concepts™) Authorized Practitioner du Nelson Nash Institute, une certification privée et non un permis délivré par un organisme de réglementation.
Financière CBI est le site éducatif du Centre canadien de création de patrimoine inc., ouvert à tous les Canadiens. Les services sont fournis uniquement par ce cabinet. Ses représentants détiennent un permis dans chaque province desservie: le Québec, l'Ontario, l'Alberta, la Colombie-Britannique, le Manitoba et le Nouveau-Brunswick. Les permis personnels de José Salloum visent le Québec, l'Ontario et la Colombie-Britannique. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-29. Par José Salloum, conseiller en sécurité financière au Québec. En Ontario, Life and Accident & Sickness Insurance Agent. En Colombie-Britannique, Life Insurance Agent.