
La disposition réputée au décès et où se situe le capital-décès
Un capital-décès d'assurance vie ne réduit pas d'un dollar l'impôt au décès; cet impôt se calcule sur les autres biens de la succession comme si aucun contrat n'existait. Le Canada n'a pas d'impôt successoral; le paragraphe 70(5) de la Loi de l'impôt sur le revenu répute le défunt avoir disposé de chaque immobilisation à sa juste valeur marchande, et les paragraphes 146(8.8) et 146.3(6) réputent un REER ou un FERR reçu en entier. Un capital-décès versé sous une police exonérée n'est ni une disposition selon le paragraphe 148(9) ni un revenu pour qui le reçoit.
Le décès est un événement imposable au Canada, non pas parce qu'il existerait un impôt successoral, mais parce que la Loi de l'impôt sur le revenu traite la personne décédée comme si elle avait vendu tout ce qu'elle possédait un instant avant de mourir. Cette page porte sur cette fiction: ce que le paragraphe 70(5) atteint, ce qui lui échappe, ce que les règles des régimes enregistrés y ajoutent, et où se situe un capital-décès d'assurance vie par rapport à tout cela. Elle ne traite pas de la façon dont chaque somme qui arrive après un décès est imposée entre les mains de celui qui la reçoit, ce qui est exposé séparément, ni de la question de savoir si un créancier de la succession peut atteindre la somme assurée, ce qui est également exposé séparément.
Tout ce qui suit est de l'information générale rédigée par un professionnel de l'assurance titulaire d'un permis, et non un avis portant sur une situation particulière. Savoir si l'un ou l'autre de ces éléments s'applique à une succession donnée est une question fiscale qui relève d'un comptable professionnel agréé, et au Québec l'administration d'une succession est le terrain du notaire. Canadian Wealth Creation Centre Inc., faisant affaire sous le nom Financière CBI, n'est pas autorisée à donner des avis juridiques, fiscaux ou notariaux et n'en donne aucun ici.
Qu'est-ce que la disposition réputée au décès?
C'est une règle qui traite une personne comme si elle avait vendu chacune de ses immobilisations immédiatement avant son décès, à leur juste valeur marchande, vente ou non. L'alinéa 70(5)a) de la Loi de l'impôt sur le revenu la crée. Le gain ou la perte atterrit dans la déclaration finale du défunt, et non chez les héritiers.
Les mots du texte valent la peine d'être lus une fois, parce que toute la page tient à eux. L'alinéa 70(5)a) prévoit que le contribuable est réputé avoir disposé, immédiatement avant son décès, de chacune de ses immobilisations et avoir reçu de leur disposition un produit égal à leur juste valeur marchande immédiatement avant son décès. L'alinéa 70(5)b) ferme le cercle: toute personne qui, par suite du décès, acquiert ce bien est réputée l'avoir acquis à un coût égal à cette même juste valeur marchande, ni plus ni moins. Les deux alinéas se lisent ensemble, et c'est en les lisant ensemble que l'on comprend pourquoi le Canada n'a pas eu besoin d'un impôt successoral distinct.
Deux conséquences en découlent. La première est que le gain accumulé sur tout ce que la personne possédait se cristallise en un seul jour, à des valeurs que personne n'a choisies et à un moment que personne n'a planifié, et que l'impôt qui en résulte appartient à la déclaration finale, c'est-à-dire la déclaration de revenus de l'année du décès. La seconde est que l'héritier repart à neuf, à la juste valeur marchande, de sorte que le même gain n'est pas imposé deux fois. La succession paie une fois, l'héritier hérite d'un coût majoré, et la Loi passe à autre chose.
Ce qui est souvent mal compris, c'est que le Canada n'a ni impôt successoral ni impôt sur l'héritage au sens où d'autres pays emploient ces mots. Rien n'est prélevé sur la succession parce qu'elle est une succession, et rien n'est prélevé sur l'héritier parce qu'il reçoit. L'impôt est un impôt sur le revenu, à la charge du défunt, calculé comme si le dernier jour de sa vie avait été le jour de transactions le plus chargé de toute son existence. Ce cadre décide de tout ce qui suit, y compris de l'endroit où se situe un capital-décès, et quiconque le perd de vue se met à chercher un impôt qui n'existe pas tout en oubliant celui qui existe.
Quels biens la disposition réputée atteint-elle?
quatre règles souvent confondues
L'impôt lorsqu'une prestation est versée au décès
- 01Le capital-décès au bénéficiaire désigné n'est pas imposé
- 02La prestation de décès du régime public est imposable
- 03Les prestations de l'employeur sont exonérées jusqu'à une limite
- 04Le Canada n'a pas d'impôt successoral
- 05La disposition réputée au décès peut être lourde
Les immobilisations, ce qui, dans un ménage ordinaire, veut dire le chalet, l'immeuble locatif, le portefeuille non enregistré, les actions d'une société privée et tout autre bien portant un gain accumulé. Elle n'atteint pas l'argent comptant, qui ne porte aucun gain, et elle n'atteint pas d'elle-même un régime enregistré, dont la Loi traite dans des dispositions distinctes.
La portée se définit par catégorie plutôt que par valeur. Le paragraphe 70(5) s'applique à chaque immobilisation, et une immobilisation est, en gros, un bien dont la vente produirait un gain en capital ou une perte en capital plutôt qu'un revenu d'entreprise. Pour la plupart des gens, cette liste est courte et le gain accumulé s'y concentre dans un ou deux éléments: une seconde propriété achetée il y a des décennies, ou les actions d'une société bâtie au fil d'une vie de travail. Ce sont ces un ou deux éléments qui décident habituellement du sort de la déclaration finale, et ce sont aussi ceux dont personne, de son vivant, n'a jamais fait calculer le gain latent.
La résidence familiale est l'exception que la plupart des gens connaissent, et celle que l'on surestime le plus souvent. L'alinéa 40(2)b) de la Loi de l'impôt sur le revenu réduit le gain sur la disposition d'un bien qui était la résidence principale du contribuable selon une formule qui compte les années de désignation par rapport aux années de propriété. Lorsqu'une maison a été le seul bien désigné pour chaque année où elle a été détenue, la réduction peut couvrir tout le gain. Lorsqu'une famille possède aussi un chalet, un seul bien peut être désigné pour une année donnée, et la formule s'applique à chacun. Quel bien désigner pour quelles années est un exercice de comptable, fait dans la déclaration finale, et non un automatisme.
Les biens amortissables portent leur propre subtilité, parce que la vente réputée peut récupérer l'amortissement déjà réclamé sur un immeuble locatif, et la récupération est un revenu plutôt qu'un gain en capital. Les actions d'une société privée sont évaluées à leur juste valeur marchande au jour du décès par quelqu'un qui doit ensuite défendre ce chiffre devant l'Agence du revenu du Canada. Rien de tout cela n'est exotique. Ce sont simplement les éléments qui rendent la déclaration finale d'une famille ordinaire plus lourde que ce à quoi la famille s'attendait, parce que personne ne les avait additionnés de son vivant.
Que change le roulement à l'époux ou au conjoint de fait?
trois mécanismes, dont un fatal
Comment le patrimoine traverse une génération
- Ce qui passe hors succession par désignation
- La disposition réputée qui impose presque tout le reste
- Les liquidités dont dispose la succession pour payer l'impôt
- Vendre des actifs pour payer l'impôt est l'échec courant
Il reporte la disposition réputée plutôt que de l'annuler. En vertu du paragraphe 70(6), une immobilisation qui passe à un époux ou conjoint de fait résidant au Canada, ou à une fiducie au profit du conjoint qui se qualifie, est réputée avoir fait l'objet d'une disposition à son coût et non à sa juste valeur marchande. Le gain attend.
Les conditions sont dans l'article. Le paragraphe 70(6) s'applique lorsqu'un bien d'un contribuable qui résidait au Canada immédiatement avant son décès, auquel le paragraphe 70(5) s'appliquerait par ailleurs, est transféré ou distribué par suite du décès à l'époux ou au conjoint de fait du contribuable qui résidait au Canada immédiatement avant le décès, ou à une fiducie créée par le testament du contribuable et qui respecte les termes de l'article, et lorsqu'il peut être démontré, dans la période se terminant 36 mois après le décès, que le bien a été, par dévolution, irrévocablement acquis par l'époux, le conjoint de fait ou la fiducie.
L'effet pratique, dans un ménage marié, est que le décès de l'un des deux conjoints est habituellement silencieux pour l'impôt sur les immobilisations. Celui du survivant ne l'est pas. Tout ce qui a roulé arrive au décès du survivant avec le coût d'origine toujours attaché, plus tout ce qui a crû entre-temps, et fait l'objet d'une disposition en vertu du paragraphe 70(5) d'un seul coup, dans une seule déclaration, à un moment où il n'y a plus de conjoint à qui rouler quoi que ce soit. Les couples à qui l'on a dit qu'il n'y a pas d'impôt au décès se sont habituellement fait parler du décès de l'un des deux seulement, et jamais de celui qui vient après, qui est pourtant celui où la facture se présente.
Le roulement peut aussi être écarté, bien par bien, lorsque le représentant légal choisit de faire appliquer le paragraphe 70(5) à la place, ce qui peut être utile lorsque le défunt a des pertes inutilisées ou une exemption pour absorber le gain. Ce choix, son moment et son interaction avec les règles de la résidence principale sont précisément le genre de décision qui appartient à un comptable professionnel agréé qui prépare la déclaration finale, avec les chiffres réels de la succession devant lui, et cette page ne s'y risque pas.
Qu'arrive-t-il à un REER ou à un FERR au décès?
Tout le solde est traité comme un revenu reçu immédiatement avant le décès, aux pleins taux, sauf s'il passe à un époux ou conjoint de fait, ou à un enfant ou petit-enfant financièrement à charge, selon les dispositions qui le permettent. Le paragraphe 146(8.8) le prévoit pour un REER, le paragraphe 146.3(6) pour un FERR. C'est du revenu ordinaire.
Le paragraphe 146(8.8) prévoit que, lorsque le rentier d'un régime enregistré d'épargne-retraite décède, il est réputé avoir reçu, immédiatement avant son décès, une somme à titre de prestation versée dans le cadre du régime, égale à la juste valeur marchande de tous les biens du régime au moment du décès, moins les sommes que le paragraphe en retranche. Le paragraphe 146.3(6) prévoit que le dernier rentier d'un fonds enregistré de revenu de retraite est réputé, s'il est décédé, avoir reçu, immédiatement avant son décès, un montant égal à la juste valeur marchande des biens du fonds au moment de son décès.
Les mots qui comptent sont réputé avoir reçu. Une personne qui n'a jamais retiré un dollar est imposée comme si tout le régime avait été retiré le dernier jour de sa vie, et parce qu'un régime est entièrement imposable au retrait, tout le solde devient un revenu de cette seule année et traverse les paliers d'imposition d'un seul passage. Pour une succession dont le principal actif est un régime enregistré, c'est cette ligne, et non celle du gain en capital, qui est habituellement le poste le plus lourd de la déclaration finale, et c'est celle que les familles voient le moins venir.
L'allègement est réel, mais conditionnel. Le paragraphe 146(8.9) permet une déduction du montant réputé jusqu'à concurrence d'un remboursement de primes, ce qui désigne en gros une somme versée au décès à l'époux ou au conjoint de fait survivant, ou à un enfant ou petit-enfant financièrement à charge, et le paragraphe 146.3(6.2) fait le travail correspondant pour une prestation désignée dans le cadre d'un FERR. Ce qui n'est pas imposé dans la déclaration finale l'est entre les mains du survivant, à moins d'être transféré dans un régime qui lui appartient, et il y sera imposé à son tour, au décès du survivant ou à mesure des retraits. Encore une fois, un report plutôt qu'une annulation, et le report a une fin.
Où se situe un capital-décès d'assurance vie par rapport à tout cela?
une stratégie à effet de levier, nommée ainsi
Ce dont dépend un régime de retraite assuré
- 01Un contrat avec participation fortement financé dès le départ
- 02Le contrat cédé à un prêteur à titre de garantie
- 03Une marge de crédit utilisée pendant la retraite
- 04Le capital-décès rembourse le prêteur à la fin
- 05Tout dépend du prêteur qui continue de prêter
À l'extérieur. Un capital-décès versé en vertu d'une police d'assurance vie exonérée, au décès de la personne assurée, n'est pas une disposition de la police, et la somme n'est pas un revenu pour la personne qui la reçoit. La Loi le dit par exclusion, dans la définition de disposition au paragraphe 148(9). Le paragraphe 70(5) ne vend pas le contrat.
L'article 148 de la Loi de l'impôt sur le revenu régit l'imposition des polices d'assurance vie, et le paragraphe 148(9) définit le mot disposition à cette fin. La définition est inclusive, elle énumère les rachats, les avances sur contrat et d'autres événements, puis elle énonce, dans une seconde liste, ce que la disposition ne comprend pas. L'alinéa j) de cette définition en exclut un versement en vertu d'une police d'assurance vie, autre qu'un contrat de rente, qui est une police exonérée, à la suite du décès de toute personne dont la vie était assurée en vertu de la police. Pas de disposition veut dire pas de gain sur police en vertu du paragraphe 148(1), et rien à déclarer dans quelque déclaration que ce soit.
Deux conditions se trouvent dans cette phrase. La police doit être une police exonérée, ce qui est un critère du Règlement de l'impôt sur le revenu que presque tous les contrats d'assurance vie détenus individuellement au Canada sont conçus pour respecter et que l'assureur vérifie chaque année. Et le versement doit être fait à la suite du décès de la personne assurée, ce qui distingue un capital-décès d'un rachat ou d'un retrait du vivant, qui sont tous deux des dispositions et qui peuvent tous deux produire un gain sur police imposable dans l'année où ils surviennent. La règle générale et ses contours sont sur la page sur l'imposition de l'assurance vie.
Lue contre la première moitié de cette page, la position est simple. La disposition réputée vend le chalet, l'immeuble locatif, le portefeuille et les actions de la société. Les règles des régimes enregistrés transforment le REER ou le FERR en revenu. Ni l'une ni les autres ne touchent un capital-décès, parce que la Loi a reçu l'instruction expresse de ne pas le traiter comme une disposition. La somme arrive au bénéficiaire désigné par contrat, sur preuve du décès, à titre de capital et sans passer par l'une ou l'autre des deux déclarations finales, et la façon dont elle est traitée une fois arrivée, y compris lorsque la succession elle-même est bénéficiaire, se trouve sur la page de l'impôt au décès.
Que ne fait pas un capital-décès à l'égard de l'impôt au décès?
un échange irréversible, énoncé simplement
Ce qu'une rente viagère échange
- 01Le capital est remis à un assureur
- 02L'assureur verse un montant fixe jusqu'au décès
- 03Elle écarte le risque de survivre à son argent
- 04Le capital est généralement perdu
- 05La décision est irréversible
Il ne le réduit pas d'un dollar. L'impôt prévu au paragraphe 70(5) et par les règles des régimes enregistrés se calcule sur les autres biens de la succession, et il est le même qu'un contrat existe ou non. Un capital-décès ne change que la provenance de l'argent qui paiera cet impôt, et cette liquidité se paie en primes.
C'est la phrase que la plupart des pages sur ce sujet laissent de côté. Rien dans le fait de détenir un contrat d'assurance vie n'abaisse la juste valeur marchande d'un chalet, n'abaisse le solde d'un FERR ni ne modifie un taux dans la Loi. La déclaration finale se prépare comme si le contrat n'existait pas, parce que, pour l'application des paragraphes 70(5), 146(8.8) et 146.3(6), il n'existe pas. Une succession qui s'attendait à ce qu'un capital-décès rende une facture fiscale plus petite trouvera la facture inchangée et le capital-décès posé à côté d'elle, deux colonnes distinctes qui ne se soustraient pas l'une de l'autre.
Ce que le capital-décès fait, c'est arriver en argent comptant, au moment où la succession a besoin d'argent comptant, sans vente et sans négociation. Les autres sources de liquidité sont la vente du bien même qui a produit le gain, parfois sous la pression du temps et à ce que le marché offre cette saison-là, ou un emprunt adossé à ce bien. Savoir si la liquidité venant d'un contrat vaut plus que ces solutions de rechange dépend de l'ampleur de l'impôt prévu, du nombre d'années de primes qu'il faut pour financer la protection et des autres ressources de la succession, et cette arithmétique peut pencher d'un côté comme de l'autre.
Pour une petite succession, elle penche souvent du mauvais côté. Lorsque le gain accumulé est modeste, que l'exemption pour résidence principale couvre la maison et que le régime enregistré roule au survivant, l'impôt éventuel peut être plus petit que les primes payées au fil des ans pour s'en prémunir. Dans ce ménage, la réponse honnête est que la succession peut absorber l'impôt à même ses propres biens, sans vendre quoi que ce soit dans l'urgence, et qu'un contrat acheté à cette fin coûterait plus cher que le problème qu'il devait régler. Toute illustration qui ne place pas la prime totale à côté de l'impôt prévu n'est une illustration de rien du tout, et le lecteur a le droit d'exiger ces deux colonnes avant d'aller plus loin.
La comparaison se joue aussi dans le temps. Les primes se paient maintenant et chaque année, à même le revenu du ménage; l'impôt est dû à une date que personne ne connaît et dans un montant que personne ne connaît non plus. Une personne qui vit longtemps paie longtemps, et c'est la simple arithmétique de la chose plutôt qu'un reproche à son endroit. Rien de tout cela n'est une raison de détenir ou de ne pas détenir un contrat. C'est le calcul qu'un comptable professionnel agréé et un professionnel de l'assurance devraient faire sur la même feuille de papier avant que quoi que ce soit ne soit signé.
Que doit faire la succession avant de distribuer quoi que ce soit?
Produire la déclaration finale, payer l'impôt qui en découle et obtenir un certificat de décharge du ministre en vertu du paragraphe 159(2) de la Loi de l'impôt sur le revenu avant de distribuer les biens. Au Québec, le liquidateur fait de même auprès de Revenu Québec: deux déclarations, deux administrations, deux certificats. Qui distribue trop tôt en répond personnellement.
La Loi place l'obligation sur la personne, et non sur la succession. Le paragraphe 159(2) oblige tout représentant légal d'un contribuable, autre qu'un syndic de faillite, à obtenir un certificat du ministre, avant de distribuer des biens détenus à ce titre, attestant que toutes les sommes dont le contribuable est redevable en vertu de la Loi ont été payées ou qu'une garantie de paiement a été acceptée. Le paragraphe 159(3) prévoit ensuite qu'un représentant légal qui distribue sans ce certificat est personnellement responsable des sommes, jusqu'à concurrence de la valeur des biens distribués.
L'ordre des opérations en découle, et il ne se négocie pas. Les dispositions réputées et les inclusions des régimes enregistrés sont calculées, la déclaration finale est produite, l'impôt est payé ou garanti, le certificat est demandé et reçu, et c'est seulement alors que la succession remet ce qui reste aux héritiers. Un exécuteur pressé par une famille de distribuer tôt se fait demander d'assumer personnellement la dette fiscale de la succession, ce qui explique pourquoi le certificat n'est pas une formalité et pourquoi un représentant prudent refuse poliment, quitte à déplaire à des héritiers impatients.
Le Québec ajoute une seconde couche. La personne qui administre la succession est le liquidateur, nommé dans le testament ou désigné par les héritiers, et la succession se règle selon le Code civil du Québec plutôt que selon l'homologation des autres provinces. Il y a une déclaration finale fédérale et une déclaration de revenus québécoise, et Revenu Québec délivre son propre certificat autorisant la distribution, que le liquidateur détient aux côtés du certificat fédéral avant que les héritiers ne reçoivent quoi que ce soit. La mécanique de cette administration, ses avis et ses délais appartiennent au notaire; les chiffres des deux déclarations appartiennent à un comptable professionnel agréé, et les deux ont intérêt à se parler avant la distribution plutôt qu'après.
À qui cela convient, et à qui cela ne convient pas
Cela convient à une personne qui possède une seconde propriété, une société privée ou un portefeuille non enregistré et qui n'a jamais vu le gain accumulé en chiffres. Cela convient à un couple à qui l'on a dit qu'il n'y a pas d'impôt au décès, sans préciser lequel. Et cela convient à un liquidateur pressé de distribuer avant les certificats.
Cela ne convient pas à une personne dont la succession se compose d'une résidence principale désignée, d'un régime enregistré qui roule au conjoint et d'un peu d'argent comptant, parce que la déclaration finale de ce ménage est habituellement modeste et que rien ici ne la change, ni dans un sens ni dans l'autre. Cela ne convient pas à quiconque cherche un moyen de faire disparaître l'impôt au décès, parce que la Loi n'en offre aucun et qu'un contrat n'en fournit aucun. Et cela ne convient pas à une personne qui veut le calcul de l'impôt de sa propre succession, ce qui est le travail d'un comptable sur des chiffres réels.
La stratégie est l'application canadienne de l'approche connue sous le nom de The Infinite Banking Concept®, conçue par R. Nelson Nash; la marque appartient à Infinite Banking Concepts, LLC, avec laquelle ce cabinet n'a aucun lien. Dans la stratégie, un contrat d'assurance vie entière avec participation est détenu pour ce qu'il fait du vivant, et la position de son capital-décès à l'extérieur du paragraphe 70(5) est une caractéristique du contrat plutôt qu'une raison d'en détenir un. Lorsqu'un ménage entend détenir le plus haut niveau pratique de contrôle sur la fonction de circulation du capital dans ses propres affaires, l'état que ce cabinet appelle la souveraineté financière infinie™, la liquidité au décès est une conséquence de la conception et non son but.
Tout ce qui est écrit ici l'est par une personne payée par commission de l'assureur lorsqu'un contrat est émis, ce qui est indiqué au bas de chaque page. L'assurance est de l'assurance, elle n'est pas un placement, et les participations d'un contrat avec participation ne sont pas garanties. L'impôt d'une succession se calcule par un comptable professionnel agréé, la succession s'administre au Québec par un notaire, et les deux sont consultés avant que quoi que ce soit sur cette page ne soit mis en pratique. Ce qu'une désignation de bénéficiaire signifie pour un couple de fait au Québec se trouve sur la page du patrimoine familial.
Rencontre découverte de trente minutes
Une première conversation sert à établir si cela vous convient. Aucune illustration n'est préparée et rien n'est arrangé.
Il arrive souvent que la réponse soit non, et vous l'entendrez pendant l'appel plutôt que dans une proposition ensuite.
Ce formulaire est acheminé à Canadian Wealth Creation Centre Inc. Toute rencontre, tout conseil et tout produit d'assurance sont fournis par Canadian Wealth Creation Centre Inc., par l'entremise de ses représentants dûment certifiés auprès de l'Autorité des marchés financiers. Financière CBI est la plateforme éducative de la société: elle ne distribue aucun produit ni service financier et ne donne aucun conseil individualisé.
Questions fréquentes
Y a-t-il un impôt successoral ou un impôt sur l'héritage au Canada?
Dois-je payer de l'impôt sur le gain en capital quand j'hérite d'une maison?
Mon FERR est-il imposé au décès si mon conjoint en est le bénéficiaire?
Un capital-décès d'assurance vie fait-il partie de la disposition réputée au décès?
Le liquidateur ou l'exécuteur peut-il distribuer la succession avant que l'impôt soit réglé?
L'assurance vie réduit-elle l'impôt au décès?
Sources
- Loi de l'impôt sur le revenu, L.R.C. 1985, ch. 1 (5e suppl.), article 70, paragraphes 70(5) et 70(6), Lois du Canada, Justice Canada, versions française et anglaise, à jour au 21 juillet 2026, dernière modification le 18 juin 2026, vérifié le 2026-09-16
- Loi de l'impôt sur le revenu, L.R.C. 1985, ch. 1 (5e suppl.), article 40, alinéa 40(2)b), Lois du Canada, Justice Canada, à jour au 21 juillet 2026, dernière modification le 18 juin 2026, vérifié le 2026-09-16
- Loi de l'impôt sur le revenu, L.R.C. 1985, ch. 1 (5e suppl.), article 146, paragraphes 146(1), 146(8.8) et 146(8.9), Lois du Canada, Justice Canada, versions française et anglaise, à jour au 21 juillet 2026, dernière modification le 18 juin 2026, vérifié le 2026-09-16
- Loi de l'impôt sur le revenu, L.R.C. 1985, ch. 1 (5e suppl.), article 146.3, paragraphes 146.3(1), 146.3(6) et 146.3(6.2), Lois du Canada, Justice Canada, versions française et anglaise, à jour au 21 juillet 2026, dernière modification le 18 juin 2026, vérifié le 2026-09-16
- Loi de l'impôt sur le revenu, L.R.C. 1985, ch. 1 (5e suppl.), article 148, paragraphe 148(9), définition de disposition, alinéa j), Lois du Canada, Justice Canada, versions française et anglaise, à jour au 21 juillet 2026, dernière modification le 18 juin 2026, vérifié le 2026-09-16
- Loi de l'impôt sur le revenu, L.R.C. 1985, ch. 1 (5e suppl.), article 159, paragraphes 159(2) et 159(3), Lois du Canada, Justice Canada, versions française et anglaise, à jour au 21 juillet 2026, dernière modification le 18 juin 2026, vérifié le 2026-09-16
Au sujet de l'auteur
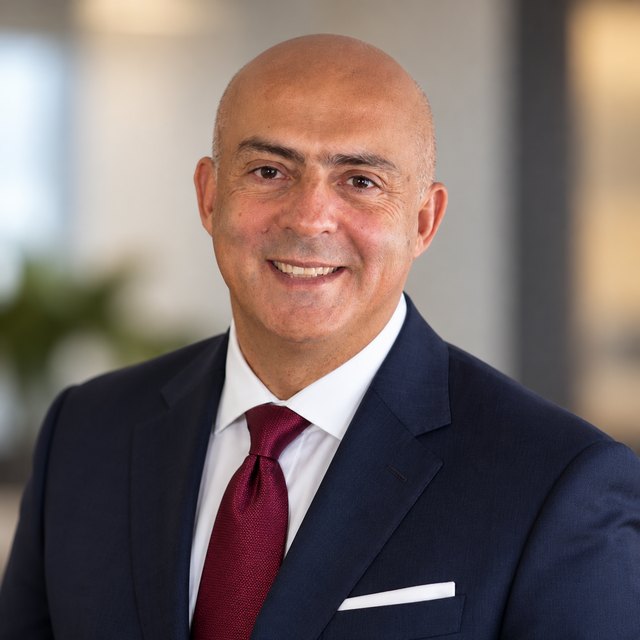
José Salloum est conseiller en sécurité financière certifié par l'Autorité des marchés financiers au Québec, Life and Accident & Sickness Insurance Agent auprès de la Financial Services Regulatory Authority of Ontario, et Life Insurance Agent auprès de l'Insurance Council of British Columbia. Titulaire d'un permis depuis 2001.
Il pratique l'Infinite Banking depuis 2015 et a fondé en 2016 le Centre canadien de création de patrimoine Inc., qui exerce sous le nom de Financière CBI. Il détient la certification Infinite Banking Concepts® Authorized Practitioner du Nelson Nash Institute. Il s'agit d'une certification privée et non d'un permis délivré par un organisme de réglementation.
Financière CBI est la plateforme éducative du Centre canadien de création de patrimoine Inc. Cette page est de l'information générale et non un conseil portant sur un dossier particulier.
Dernière révision: 2026-09-16. Par José Salloum, conseiller en sécurité financière.